Saltar para o conteúdo
Entrar
Fixo

ETFs (hot returns come and go, but expenses never die)

Iniciado por Virtua · 3 de outubro de 2022 2 052 respostas 801 900 visitas

#1701
a velha máxima diz que o melhor dia para investir era ontem
Assim, hoje podes estar satisfeito 😀
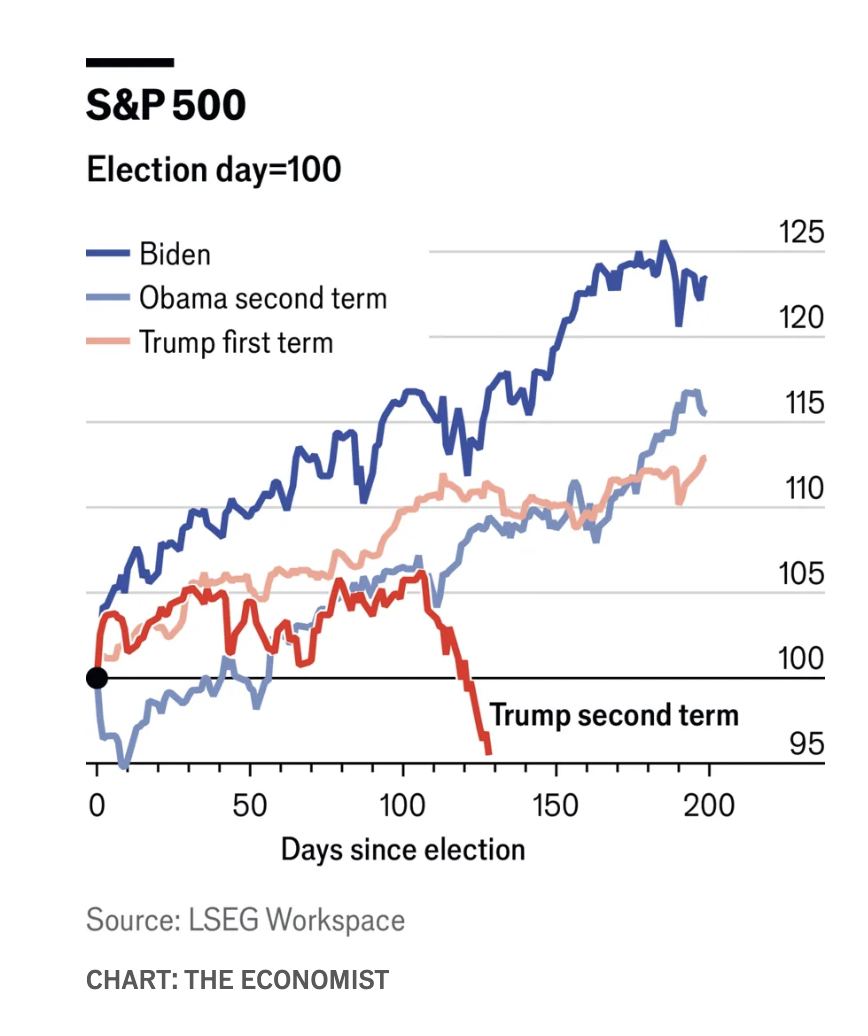
[] [] [] []
🙏1
#1702
A mim custa-me mais comprar quando está a subir. Muitas vezes comprei em ATH. As vezes dava ordem de compra uns cêntimos abaixo só para dizer a mim mesmo que não comprei em ATH 😀
Havia sempre um preço pior do que o da tua compra 😉
[] [] [] []
#1703
Daqui a 10 anos, esses preços que hoje parecem maus, vão ser uma miragem. Os máximos dos mercados de há pouco tempo, daqui a 10 ou 15 anos vão ser uma recordação longínqua.

Assim que o DP terminar, pego no capital e compro UPs, não vou ficar ali parado a pensar, amanhã está mais barato.
🙏1
#1704
Daqui a 10 anos, esses preços que hoje parecem maus, vão ser uma miragem. Os máximos dos mercados de há pouco tempo, daqui a 10 ou 15 anos vão ser uma recordação longínqua.

Assim que o DP terminar, pego no capital e compro UPs, não vou ficar ali parado a pensar, amanhã está mais barato.
Em jeito de brincadeira, ou talvez não, não imaginas o quanto a tua mensagem me tranquiliza!

PS. Sou um novato nestas andanças! Mas este é um bom porto seguro! 💪👍👌
#1705
Daqui a 10 anos, esses preços que hoje parecem maus, vão ser uma miragem. Os máximos dos mercados de há pouco tempo, daqui a 10 ou 15 anos vão ser uma recordação longínqua.

Assim que o DP terminar, pego no capital e compro UPs, não vou ficar ali parado a pensar, amanhã está mais barato.
Em jeito de brincadeira, ou talvez não, não imaginas o quanto a tua mensagem me tranquiliza!

PS. Sou um novato nestas andanças! Mas este é um bom porto seguro! 💪👍👌


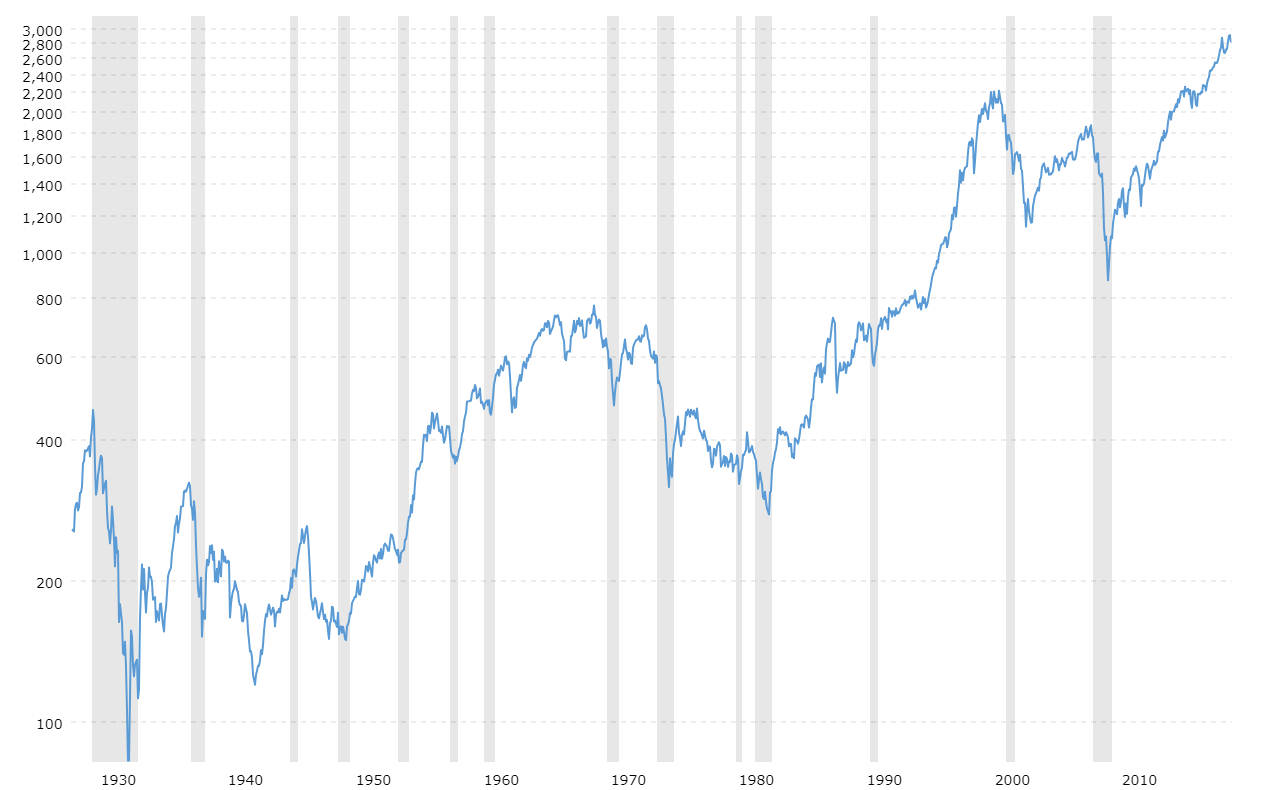
Quem comprou em 1965 também achava que estava a comprar caro 😆
🙏1
#1706
A estatísticas estão aí para comprovar a evolução dos mercados ao longo do tempo.
O pior que pode acontecer e que já li por cá algures, é apanhar uma década má e a recuperação do ETF em que depositei maior confiança demorar muitos anos a valorizar! A ver vamos!
#1707
no que diz respeito a etf mundiais tenho maioritariamente IWDA e pouco sppw em corretoras.
Agora quero abrir posição longa no B investe e estou indeciso entre VWCE e o IWDA. Estou mais virado para voltar a escolher iwda, tenho tb fundos china e india.
Quem tem iwda e vwce e porque?
#1708
no que diz respeito a etf mundiais tenho maioritariamente IWDA e pouco sppw em corretoras.
Agora quero abrir posição longa no B investe e estou indeciso entre VWCE e o IWDA. Estou mais virado para voltar a escolher iwda, tenho tb fundos china e india.
Quem tem iwda e vwce e porque?
A minha mulher acha que iwda é nome feminino. Por isso não posso investir 😆

Normalmente quem tem os dois é porque (e agora vou mandar ao calhas):
- não se consegue decidir no excesso de informação/ discussão dos inúmeros fóruns que discutem isso. Compra os dois e segue com a vida;
- quer diversificar sociedades gestoras (Vanguard, Blackrock);
- quer investir nos mercados emergentes, mas em menos quantidade (ou não acredita no emergentes mas mesmo assim põe ali qualquer coisinha);
- investia no iwda antes de aparecer o vwce, mudou e não fechou posições;
- ...
“Knowledge isn't free. You have to pay attention.” (Richard Feynman)
🙏1
#1709
no que diz respeito a etf mundiais tenho maioritariamente IWDA e pouco sppw em corretoras.
Agora quero abrir posição longa no B investe e estou indeciso entre VWCE e o IWDA. Estou mais virado para voltar a escolher iwda, tenho tb fundos china e india.
Quem tem iwda e vwce e porque?
No meu caso eu não consegui decidir entre os dois. No fim, usei a desculpa que foi uma forma de diversificar as gestoras (como mencionou o Carlos acima).
#1710
no que diz respeito a etf mundiais tenho maioritariamente IWDA e pouco sppw em corretoras.
Agora quero abrir posição longa no B investe e estou indeciso entre VWCE e o IWDA. Estou mais virado para voltar a escolher iwda, tenho tb fundos china e india.
Quem tem iwda e vwce e porque?
O SPPW é uma boa réplica do IWDA, tendo a vantagem de possuir uma TER mais baixa. O IWDA tem muito mais tempo no mercado e um volume de negócio bem maior.
Investir em simultâneo no VWCE e no IWDA, na minha opinião não faz muito sentido. Apostam praticamente nos mesmos mercados, há exceção dos emergentes que estão contemplados no primeiro.
Se acreditas nos mercados emergentes, vai para o VWCE, senão ficas bem servido com o IWDA e ainda com uma TER inferior (0.20%).
🙏1
#1711


Quem comprou em 1965 também achava que estava a comprar caro 😆
E durante os 20 anos seguintes, essa compra foi cara.

Quem tenha feito lump sum nesse ano e parado, teve esperar até 1985/6, para o valor ser recuperado (sem contar com dividendos).

Cada compra que faço são cerca de 10% do total que pretendo investir, por isso estou meio termo entre DCA e lump sum. Tento que cada compra me melhore ou pelo menos mantenha o preço médio.
[] [] [] []
#1712


Quem comprou em 1965 também achava que estava a comprar caro 😆
E durante os 20 anos seguintes, essa compra foi cara.

Quem tenha feito lump sum nesse ano e parado de investir, teve esperar até 1985/6, para o valor ser recuperado (sem contar com dividendos).

Cada compra que faço são cerca de 10% do total que pretendo investir, por isso estou meio termo entre DCA e lump sum. Tento que cada compra me melhore ou pelo menos mantenha o preço médio.
Há estudos que defendem o lump sum no longo prazo. Mas nenhum leva em consideração a parte emocional de quem investe. Eu gostava de ter estômago para lump sum…
“Knowledge isn't free. You have to pay attention.” (Richard Feynman)
🙏1
#1713
Há estudos que defendem o lump sum no longo prazo. Mas nenhum leva em consideração a parte emocional de quem investe. Eu gostava de ter estômago para lump sum…
Recentemente partilhei este da Vanguard: Lump-sum investing versus cost averaging: Which is better?

No meu caso é porque estou a aplicar valores que tenho em DPs, feitos em 2024 para aproveitar as boas taxas, à medida que terminam. Se tenho de repente por exemplo 10k, não é uma fortuna, mas não o consigo aplicar em isolamento da evolução das últimas semanas e expetativas para as próximas. Mesmo que me comprometa a no prazo de um mês o aplicar, nesse mês tentarei fazer uma boa compra com base no que sei.

Sei que no longo prazo fará pouca diferença, e que em princípio em qualquer caso irá valorizar muito, mas é diferente o que ganharei se comprar, dentro do período de um mês, a X€ ou a (X€ * 95%). Não vou dar a isso grande importância, mas também não vou fingir que não é assim.
[] [] [] []
🙏1
★ Uma das mais úteis
#1714
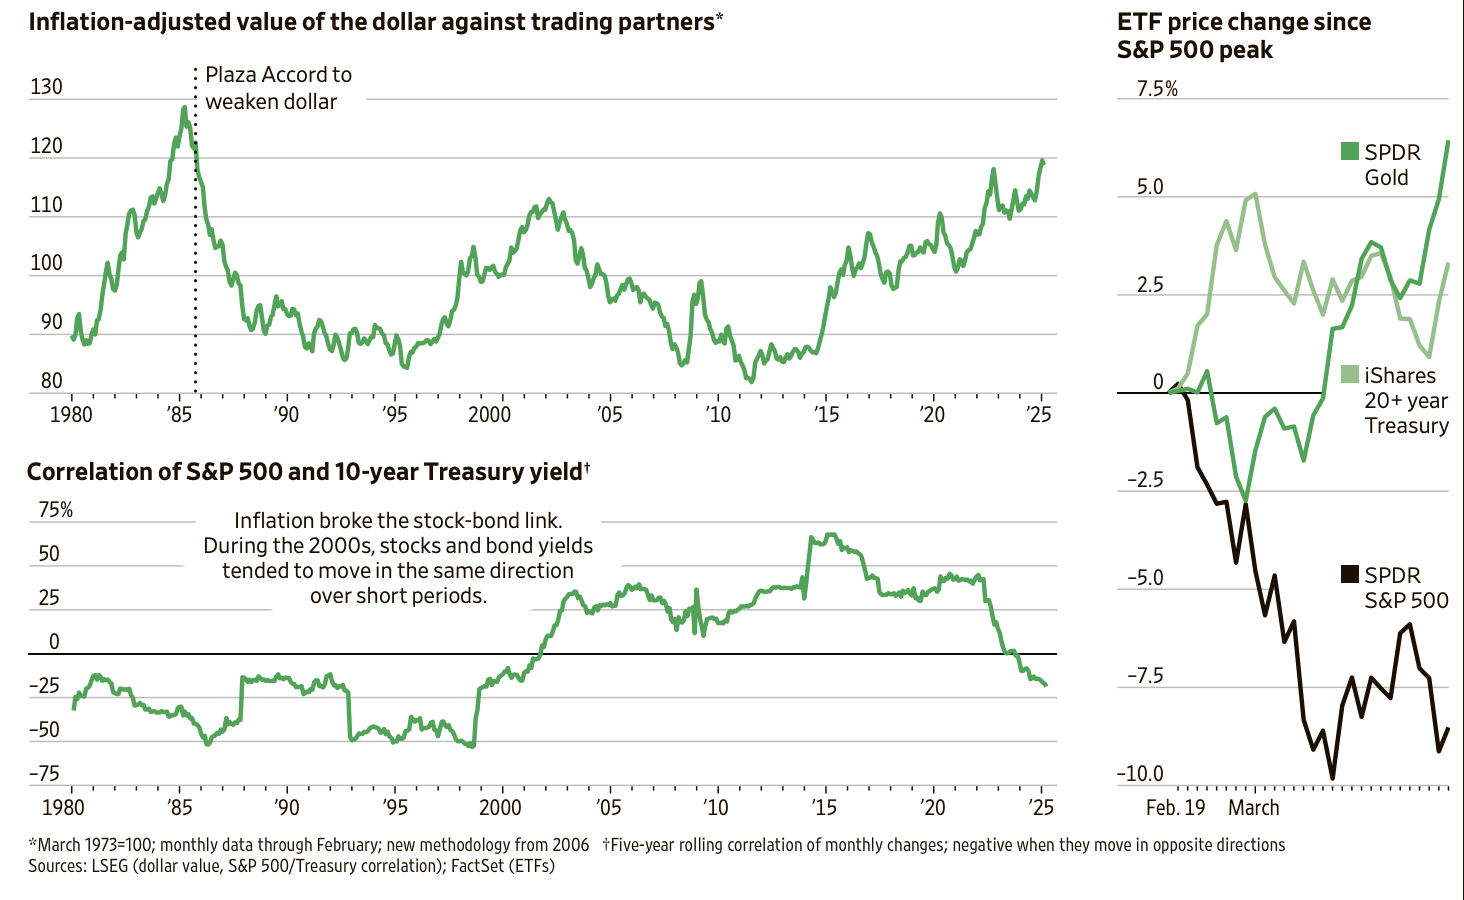
How to Build a Portfolio That Survives the Next Crash

In today's uncertain investment environment, traditional "safe" assets may no longer offer the reliable protection they once did. As investors prepare for potential market turmoil, it's increasingly important to rethink what portfolio insurance really means—and which assets can still deliver it.

For decades, U.S. Treasurys acted as the gold standard of safety. They not only cushioned portfolios during stock market downturns but also generated solid returns thanks to falling interest rates and investor demand in panicked moments. However, rising inflation has weakened this dynamic. Today, Treasurys no longer guarantee positive returns when stocks fall, as rising inflation can push bond yields up—reducing their prices—while also dragging equities down.

The U.S. dollar, once a dependable hedge during global risk-off scenarios, faces a different but related challenge. Its strength has been driven by surging foreign investment into booming U.S. tech and AI stocks. But in a crisis, this influx could reverse, especially if the narrative of "American exceptionalism" falters. If foreign money exits quickly, the dollar may fall when it’s supposed to rise. Compounding this risk are whispers from some political quarters about penalizing dollar holders—a move that could deter international capital.

Meanwhile, gold has surged as an alternative safe haven, rising 50% over the past year amid inflation fears and growing demand from foreign central banks. Yet history offers a cautionary tale. In the 2008 crisis, gold initially soared but plummeted as investors liquidated holdings to cover losses elsewhere. Gold's protection, too, depends on how others behave when panic sets in.

Cash, with its current yield, provides safety in the short term but lacks upside during downturns. And like all assets, it comes with the risk that if too many people rush for the exits at once, values could suffer.

Conclusion:
No asset is a perfect shield anymore. Treasurys, the dollar, and gold each come with caveats that didn’t exist in the past. Investors seeking protection must now diversify across imperfect options and understand that safety today depends not just on fundamentals, but also on crowd behavior. The era of effortless portfolio insurance is over—strategic caution and flexibility are now essential.

Anexos

  • Screenshot 2025-04-01 at 13.57.57.png
"We are drowning in information, while starving for wisdom."
🙏4
★ Uma das mais úteis
#1715
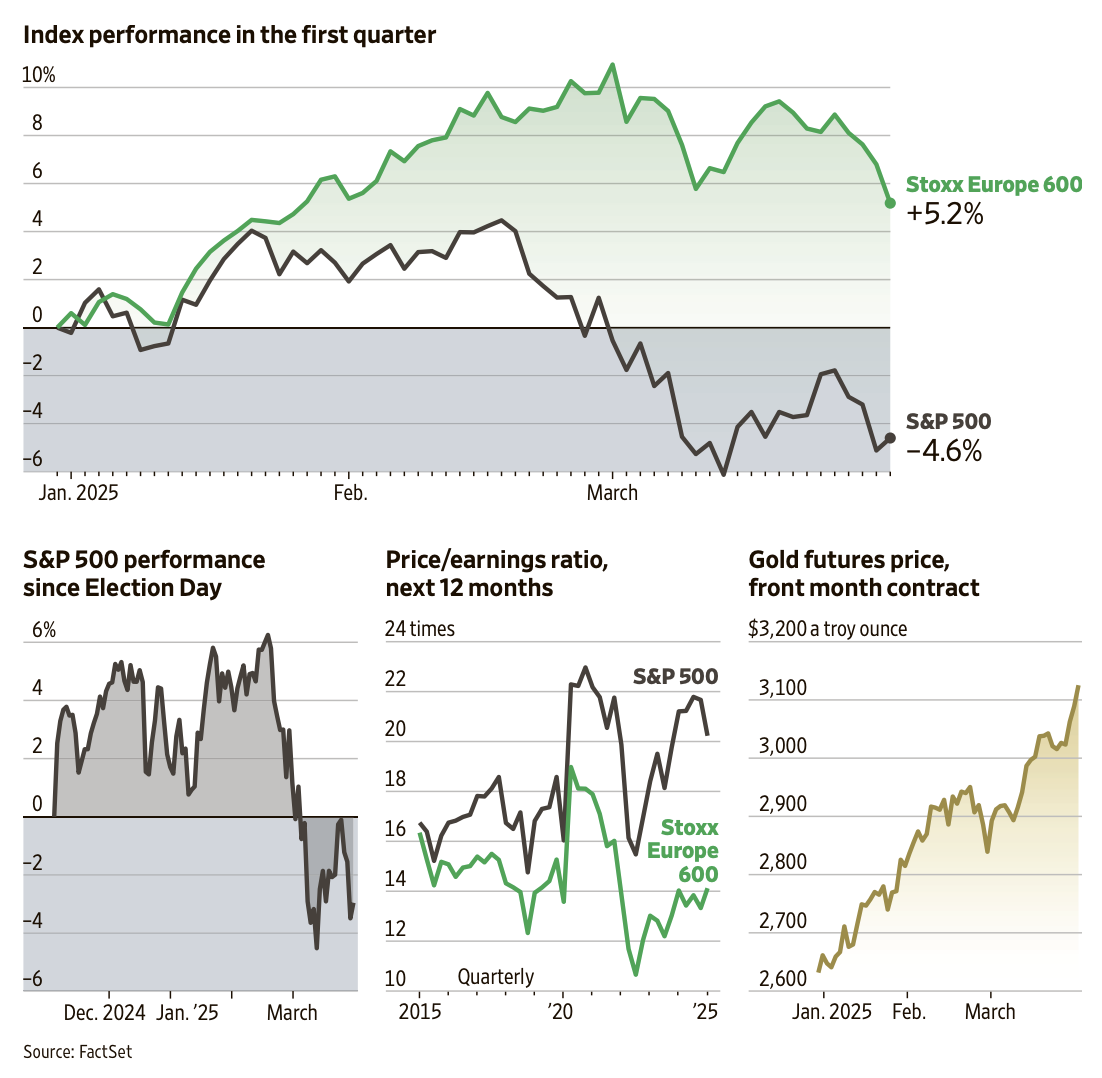
Bons artigos do mercado que sairam por ser final de trimestre

Anexos

  • Screenshot 2025-04-01 at 13.59.03.png
  • Screenshot 2025-04-01 at 13.59.33.png
"We are drowning in information, while starving for wisdom."
🙏6
#1716
Como é? Já estamos positivos? 😆
"We are drowning in information, while starving for wisdom."
#1717
Como é? Já estamos positivos? 😆
A caminho do verde ✅✅✅✅
#1718
O homem fala hoje às 21h portuguesas não é?
"We are drowning in information, while starving for wisdom."
#1719
O homem fala hoje às 21h portuguesas não é?
Sim, após o fecho da bolsa em Nova York.
🙏1
#1720
Dá-lhe Trump, carrega nesses saldos 😀
🙏1

Entra com o teu nome e palavra-passe do fórum para responder.