Saltar para o conteúdo
Entrar

Garantia de depósitos é uma piada...

Iniciado por paulsky · 15 de abril de 2023 11 respostas 64 386 visitas

#1
Os 100.000 euros de garantia de depósitos é uma piada... principalmente para investidores...

Falo sem conhecimento de causa mas nao me admiro se nos próximos 10 anos um dos bancos em Portugal for ao ar... já nao seria a primeira vez...

Usam alguma estratégia para se "protegerem"?

A minha estratégia basicamente é ter uma conta principal na Caixa Geral de Depósitos (assumindo que provavelmente na teorica será o ultimo banco portugues a desaparecer, mas posso estar errado) onde esta a maior fatia do bolo. E mais 1 ou 2 bancos secundários... Qual a vossa estratégia para mitigar riscos?
Editado 18 de abril de 2023, 00:53

#2
Os 100.000 euros de garantia de depósitos é uma piada
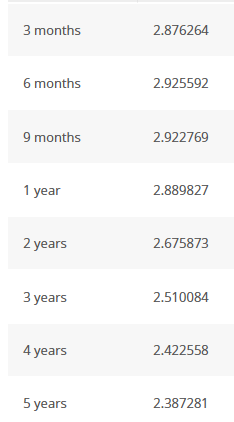
Se te referes ao limite máximo porque te achas que é baixo demais tens a opção de comprar obrigações de Países da zona euro com rating AAA, como a Alemanhã e a Holanda (AAA exclui Portugal, Espanha, França, Itália e a maioria dos países da zona Euro).

Deixo aqui um quadro com as taxas de um investimento nesses países. Acredito que são taxas acima do que a CGD está a oferecer. Ou seja, ficas com o dinheiro mais bem protegido e com melhores taxas.
yields_AAA.png
principalmente para investidores
Obrigado mas não precisas de te preocupar connosco neste aspecto. Não temos depósitos a prazo 😉
"We are drowning in information, while starving for wisdom."
#3
Os 100.000 euros de garantia de depósitos é uma piada... principalmente para investidores...
Depósitos a Prazo não são investimento 😀
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4
Falo sem conhecimento de causa mas me admiro se nos próximos 10 anos um dos bancos em Portugal for ao ar... já nao seria a primeira vez...
Admiras-te se um banco for ao ar, ou não te admiras? O resto da frase parece indicar o segundo caso.

Se estás a pensar em Banco Privado, BPN, BES, ... em nenhum desses os "lesados" perderam dinheiro em depósitos ao abrigo do fundo de garantia. O problema foi em outros tipos de produtos, alguns deles supostamente vendidos como tendo garantia de capital (mas não a tendo).
[] [] [] []
#5
Se estás a pensar em Banco Privado, BPN, BES, ... em nenhum desses os "lesados" perderam dinheiro em depósitos ao abrigo do fundo de garantia. O problema foi em outros tipos de produtos, alguns deles supostamente vendidos como tendo garantia de capital (mas não a tendo).
Sim, isto é importante. Também não me admiro que um vá ao ar. Admirar-me-ia se tocassem num centavo que seja de uma pessoa comum que lá tivesse um depósito a prazo. Um depósito a prazo (ou um à ordem, para ser honesto). Nada de produtos estranhos.
"We are drowning in information, while starving for wisdom."
#6
Falo sem conhecimento de causa mas me admiro se nos próximos 10 anos um dos bancos em Portugal for ao ar... já nao seria a primeira vez...
Admiras-te se um banco for ao ar, ou não te admiras? O resto da frase parece indicar o segundo caso.

Se estás a pensar em Banco Privado, BPN, BES, ... em nenhum desses os "lesados" perderam dinheiro em depósitos ao abrigo do fundo de garantia. O problema foi em outros tipos de produtos, alguns deles supostamente vendidos como tendo garantia de capital (mas não a tendo).
Só o Banco Privado foi intervencionado pelo FGD se tenho ideia, os outros foram apenas transferidos para as novas entidades.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#7
Aproveito o tópico para partilhar

[eco] O que Bruxelas quer mudar na garantia de depósitos?
o dinheiro depositado em contas de fundos de clientes (tais como instituições de moeda eletrónica, empresas de investimento, etc.) passará também a estar abrangido pela proteção de depósitos
😕
saldos elevados temporários em contas bancárias – acima dos 100 mil euros – que resultem de acontecimentos importantes da vida, como transações de imóveis, prémios de seguro ou heranças – vão passar também a estar cobertos pelos fundos de garantias
Boa!
[] [] [] []
#8
Abrir conta na CGD a pensar no fim do mundo? É um bocado rebuscado. Em primeiro lugar é pouco provável que deixem falir um banco em Portugal, e muito menos não salvaguardar os depositantes. A segunda iria gerar um tumulto social imenso, pessoas que perdem economias de uma vida em contas à ordem/prazo, o medo de alastrar a outros bancos, geraria pânico e uma corrida aos bancos.
Agora quem se mete em produtos financeiros dependentes daquela instituição financeira, como foi no caso do BES, aí já não meto as mãos no fogo. Pessoalmente não tenho qualquer receio com a banca, até porque nem tenho depósitos acima de 100k. E sim, depósitos não são investimento, é aforro.
#9
É altamente improvável (para não dizer impossível) que deixem um banco falir. Se o mercado não encontrar uma solução, em último recurso aplicam-se as medidas de resolução bancária.

Isto implica que as perdas começam nos acionistas, de seguida pelos detentores de obrigações (subordinadas e depois seniores) e por último aos depósitos. Aqui, as perdas dos depositantes só se aplicam a partir dos 100k devido à proteção do FGD.

Outra questão é o FGD não ter recursos suficientes para ressarcir os depósitos de um determinado banco por ser grande demais ou um conjunto de bancos em situação difícil devido ao risco sistémico. Nesse caso entra o Estado, ou seja, nós contribuintes.

Portanto, de uma forma ou de outra, os 100k estão sempre garantidos por depositante em cada instituição.
Quem tem valores avultados e quer proteger-se, o mais sensato é espalhar montantes até 100k por diversas entidades bancárias.
#10
É altamente improvável (para não dizer impossível) que deixem um banco falir. Se o mercado não encontrar uma solução, em último recurso aplicam-se as medidas de resolução bancária.

Isto implica que as perdas começam nos acionistas, de seguida pelos detentores de obrigações (subordinadas e depois seniores) e por último aos depósitos. Aqui, as perdas dos depositantes só se aplicam a partir dos 100k devido à proteção do FGD.

Outra questão é o FGD não ter recursos suficientes para ressarcir os depósitos de um determinado banco por ser grande demais ou um conjunto de bancos em situação difícil devido ao risco sistémico. Nesse caso entra o Estado, ou seja, nós contribuintes.

Portanto, de uma forma ou de outra, os 100k estão sempre garantidos por depositante em cada instituição.
Quem tem valores avultados e quer proteger-se, o mais sensato é espalhar montantes até 100k por diversas entidades bancárias.
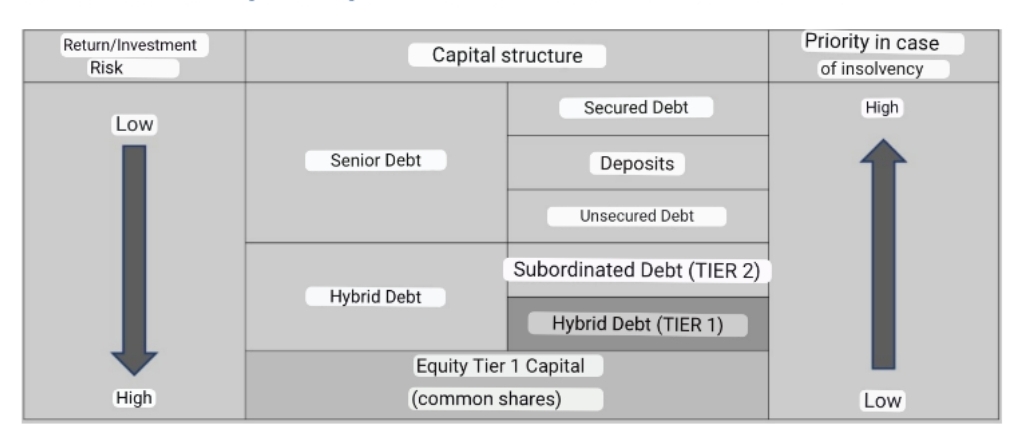
Olha que a hierarquia não é bem assim...

Anexos

  • Priority.jpg
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#11
É altamente improvável (para não dizer impossível) que deixem um banco falir. Se o mercado não encontrar uma solução, em último recurso aplicam-se as medidas de resolução bancária.

Isto implica que as perdas começam nos acionistas, de seguida pelos detentores de obrigações (subordinadas e depois seniores) e por último aos depósitos. Aqui, as perdas dos depositantes só se aplicam a partir dos 100k devido à proteção do FGD.

Outra questão é o FGD não ter recursos suficientes para ressarcir os depósitos de um determinado banco por ser grande demais ou um conjunto de bancos em situação difícil devido ao risco sistémico. Nesse caso entra o Estado, ou seja, nós contribuintes.

Portanto, de uma forma ou de outra, os 100k estão sempre garantidos por depositante em cada instituição.
Quem tem valores avultados e quer proteger-se, o mais sensato é espalhar montantes até 100k por diversas entidades bancárias.
Olha que a hierarquia não é bem assim...
Parece bater certo com o que eu disse. Repara (de baixo para cima):

Prioridade baixa em caso de insolvência: common shares (capital próprio é o primeiro a ir)
Depois o nível seguinte de prioridade é a divida subordinada
Subindo mais um pouco e temos no topo das prioridades a divida sénior e os depósitos.

A secured debt está no topo porque suponho que seja a divida ao eurosistema e daí ser intocável.

E isto bate certo com o nível de risco na coluna da esquerda.
#12
Os 100.000 euros de garantia de depósitos é uma piada... principalmente para investidores...

Falo sem conhecimento de causa mas nao me admiro se nos próximos 10 anos um dos bancos em Portugal for ao ar... já nao seria a primeira vez...

Usam alguma estratégia para se "protegerem"?

A minha estratégia basicamente é ter uma conta principal na Caixa Geral de Depósitos (assumindo que provavelmente na teorica será o ultimo banco portugues a desaparecer, mas posso estar errado) onde esta a maior fatia do bolo. E mais 1 ou 2 bancos secundários... Qual a vossa estratégia para mitigar riscos?
Compreendo a preocupação com a segurança dos depósitos, especialmente em meio a incertezas econômicas. Diversificar entre bancos é uma estratégia inteligente para mitigar riscos. A escolha da Caixa Geral de Depósitos como seu banco principal, dada sua posição sólida no mercado, parece sensata. Além disso, ter contas em outros bancos secundários aumenta a proteção caso algo inesperado aconteça. Considerar também outras opções de investimento, como fundos mútuos ou títulos, pode ser uma maneira adicional de diversificar seu portfólio e proteger seus ativos.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

Entra com o teu nome e palavra-passe do fórum para responder.