
E quem os tem em USD tem ganhos "virtuais" não realizados. No momento que venda e converta para EUR, perde de igual forma.Quem tem ETFs em EUR de S&P 500 está negativo este ano.Era preciso é o EUR USD ajudar 😀
Fixo
Fundos de Investimento ( Mutual Funds - SICAV )
 Iniciado por D@emoon · 3 de outubro de 2022
5 963 respostas
1 058 157 visitas
este ano o que rendia mais é fundos etrf com edge, pelo menos até agora
YTDeste ano o que rendia mais é fundos etrf com edge, pelo menos até agora
Fidelity S&P 500 Index EUR P Acc -2,18%
Fidelity S&P 500 Index EUR P Acc H +9%
"O risco vem de não saber o que se está a fazer" - Warren Buffett
Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
O problema é que no longo prazo perdes parte desses ganhos na TER maior que os fundos com Hedge costumam ter.....este ano o que rendia mais é fundos etrf com edge, pelo menos até agora
Edit: Ok, fui verificiar e neste caso nem é tão relevante assim.... 0,06 contra 0,11
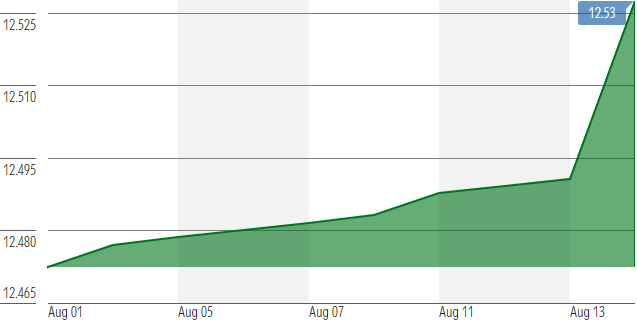
Devem ser aquelas revisões que são feitas ao valor do imobiliário, e nessas épocas há sempre essa subida mais acentuada.Mais um "pulo" no Property Core
(Obrigado ao colega que me avisou)
.
Talvez feche o ano novamente á volta dos +5,50% como no ano passado.
"O risco vem de não saber o que se está a fazer" - Warren Buffett
Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
Esperemos que sim, tenho capital lá investido 😆Talvez feche o ano novamente á volta dos +5,50% como no ano passado.
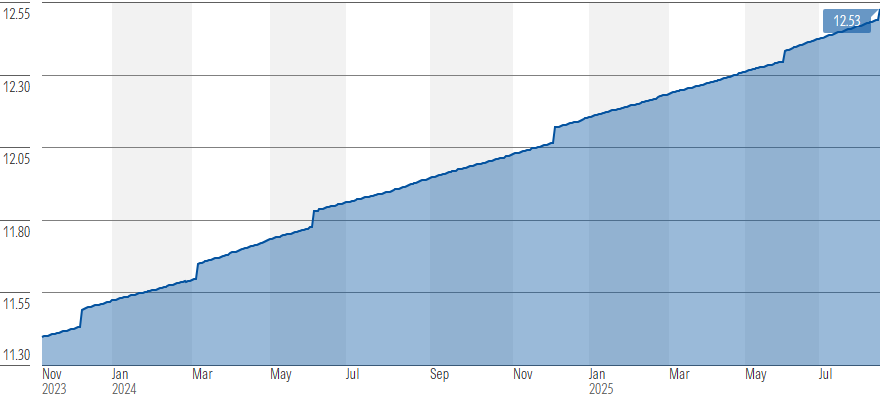
É o que o padrão sugere, embora numa frequência irregular.Devem ser aquelas revisões que são feitas ao valor do imobiliário, e nessas épocas há sempre essa subida mais acentuada.
.
Anexos
[] [] [] []
Tenho ideia que em Novembro é quando existe o maior salto, quando foram comprados os primeiros imóveis.
É o que o padrão sugere, embora numa frequência irregular.
.
"O risco vem de não saber o que se está a fazer" - Warren Buffett
Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
Gostaria da vossa opinião sobre o que fariam neste caso.
Pretendo concentrar mais o meu portfolio e reduzir desperdícios. Neste momento tenho mais de 80% do portfolio nos EUA, por via dos pesos dos fundos EUA e Tech. Tenho o JPM Europe, que se tem portado muito bem, e tenho dois Globais, o TRP Growth e o JPM Global, que me parecem ser desnecessários numa estratégia de mais peso nos EUA e menos Europa, já que estes fundos por si, também são overweight EUA.
Mas a razão principal tem a ver com as suas performances nos ultimos tempos, têm sido desanimadoras.
Então a minha ideia era vende-los e trocar pelo JPM Europe, fazendo eu assim a distribuição geográfica entre EUA e Europa. Reduzo o número de fundos e concentro mais na Europa num fundo com bom rating. Fico com 22% de weight no JPM Europe.
Também posso em vez de meter tudo da venda no JPM Europe, reforçar também no Franklin Gold, para atingir os 5% do portfolio.
Já tenho mais-valias realizadas este ano de 4.5k. Estas vendas acrescentariam mais 5.1k, totalizando 9.6k em 2025.
IRS teria de pagar cerca de ~2.7k.
Eu sei que custa sempre rebalancear um portfolio sem menos-valias para comer nas mais-valias, mas neste caso a dúvida prende-se com o que compensará mais fazer:
- Deixar estar como está e rebalancear através de futuros reforços no JPM Europe, evitando a realização das mais-valias, mantendo capital nos fundos globais com performance abaixo da média.
ou
- Efetivamente vender os 2 fundos laggards, pagar o imposto (que iria ter de ser pago mais cedo ou mais tarde) e trocar por um mais rentável, na esperança que no longo prazo, o retorno da troca acabe por pagar a despesa do IRS do resgate.
Opiniões?
Pretendo concentrar mais o meu portfolio e reduzir desperdícios. Neste momento tenho mais de 80% do portfolio nos EUA, por via dos pesos dos fundos EUA e Tech. Tenho o JPM Europe, que se tem portado muito bem, e tenho dois Globais, o TRP Growth e o JPM Global, que me parecem ser desnecessários numa estratégia de mais peso nos EUA e menos Europa, já que estes fundos por si, também são overweight EUA.
Mas a razão principal tem a ver com as suas performances nos ultimos tempos, têm sido desanimadoras.
Então a minha ideia era vende-los e trocar pelo JPM Europe, fazendo eu assim a distribuição geográfica entre EUA e Europa. Reduzo o número de fundos e concentro mais na Europa num fundo com bom rating. Fico com 22% de weight no JPM Europe.
Também posso em vez de meter tudo da venda no JPM Europe, reforçar também no Franklin Gold, para atingir os 5% do portfolio.
Já tenho mais-valias realizadas este ano de 4.5k. Estas vendas acrescentariam mais 5.1k, totalizando 9.6k em 2025.
IRS teria de pagar cerca de ~2.7k.
Eu sei que custa sempre rebalancear um portfolio sem menos-valias para comer nas mais-valias, mas neste caso a dúvida prende-se com o que compensará mais fazer:
- Deixar estar como está e rebalancear através de futuros reforços no JPM Europe, evitando a realização das mais-valias, mantendo capital nos fundos globais com performance abaixo da média.
ou
- Efetivamente vender os 2 fundos laggards, pagar o imposto (que iria ter de ser pago mais cedo ou mais tarde) e trocar por um mais rentável, na esperança que no longo prazo, o retorno da troca acabe por pagar a despesa do IRS do resgate.
Opiniões?
| Name                                              | Symbol    | Weight  | Net P/L    |
|---------------------------------------------------|-----------|---------|------------|
| JPMorgan Funds America Equity Fund D (acc) EUR    | 0P00005U0R| 22.85%  | €9,024.10  |
| Fidelity S&P 500 Index Fund EUR P Acc             | 0P0001CLDM| 20.57%  | €10.90K    |
| Fidelity Funds - Global Technology Fund E-Acc-EUR | 0P00000LHZ| 16.08%  | €13.42K    |
| JPMorgan Funds Global Focus Fund D (acc) EUR      | 0P0000G2K | 12.07%  | €1,842.28  | [SELL]
| AB FCP I - American Growth Portfolio C Acc        | 0P000019TX| 11.63%  | €5,281.62  |
| T. Rowe Price Funds SICAV - Global Focused Growth | 0P00018DY6| 5.55%   | €3,269.91  | [SELL]
| JPMorgan Funds - Europe Equity Plus Fund D Perf   | 0P000094D4| 4.45%   | €628.17    | [BUY]
| Loomis Sayles U.S. Growth Equity Fund R/A (EUR)   | 0P0001BQC2| 4.31%   | -€198.82   |
| Franklin Gold & Precious Metals Fund N(acc)EUR | 0P0000030K| 2.50% | €964.38 |Tenho uma dúvida que se aplica a crypto e também aos fundos/ETFs, no que toca ao FIFO.
Eu já sei como funciona num cenário simples:
1 Corretora A
Compra de 50 UPs do fundo USA em Fev24.
Compra de 50 UPs do fundo USA em Abr24.
Venda de 50 UPs do fundo USA hoje.
No IRS vou preencher a Venda de 50 UPs ao preço de hoje, com o custo de aquisição de Fev24. (FIFO simples).
A minha grande dúvida é quando adicionamos uma segunda corretora:
Corretora A
Compra de 50 UPs do fundo USA em Fev24.
Compra de 50 UPs do fundo USA em Abr24.
Venda de 50 UPs do fundo USA hoje.
Corretora B
Compra de 50 UPs do fundo USA em Mai25
Compra de 50 UPs do fundo USA em Ago25
Venda de 50 UPs do fundo USA hoje.
No IRS, vou preencher a Venda de 100 UPs ao preço de hoje, mas e os custos? Tenho que separar por corretoras (50 UPs ao custo de Fev24 e 50 UPs ao custo de Mai25), ou tenho que "englobar" tudo e considerar o custo de Fev24 e Abr24???
Eu já sei como funciona num cenário simples:
1 Corretora A
Compra de 50 UPs do fundo USA em Fev24.
Compra de 50 UPs do fundo USA em Abr24.
Venda de 50 UPs do fundo USA hoje.
No IRS vou preencher a Venda de 50 UPs ao preço de hoje, com o custo de aquisição de Fev24. (FIFO simples).
A minha grande dúvida é quando adicionamos uma segunda corretora:
Corretora A
Compra de 50 UPs do fundo USA em Fev24.
Compra de 50 UPs do fundo USA em Abr24.
Venda de 50 UPs do fundo USA hoje.
Corretora B
Compra de 50 UPs do fundo USA em Mai25
Compra de 50 UPs do fundo USA em Ago25
Venda de 50 UPs do fundo USA hoje.
No IRS, vou preencher a Venda de 100 UPs ao preço de hoje, mas e os custos? Tenho que separar por corretoras (50 UPs ao custo de Fev24 e 50 UPs ao custo de Mai25), ou tenho que "englobar" tudo e considerar o custo de Fev24 e Abr24???
O FIFO é considerado dentro de cada plataforma, não a nível global.Tenho uma dúvida que se aplica a crypto e também aos fundos/ETFs, no que toca ao FIFO.
Vendeste 50 UPs na corretora A adquiridas em Fev24 + 50 UPs na corretora B adquiridas em Mai25.
Declaras uma linha por cada combinação (país do emitente, data de venda, data de aquisição) distinta. Neste exemplo, duas linhas com o mesmo país e data de venda.
[CIRS 43]
8 - Para efeitos do número anterior, considera-se que:
(...)
d) Tratando-se de valores mobiliários da mesma natureza e que confiram idênticos direitos, os alienados são os adquiridos há mais tempo, sem prejuízo do disposto no n.º 7
(...)
g) Tratando-se de criptoativos, os alienados são os adquiridos há mais tempo.
9 - Para efeitos do disposto nas alíneas d) e g) do número anterior, quando os valores mobiliários ou criptoativos estejam depositados em mais do que uma instituição de crédito, sociedade financeira ou prestador de serviço de criptoativos, as regras aí previstas são aplicáveis por referência a cada uma dessas entidades.
[] [] [] []
No meio disso tudo uma coisa é certa, devias sim aumentar um pouco na Europa, não sei se venderia um ou os dois, mas acho que escolheria só um pra vender e ia reforçando no da Europa.
"O risco vem de não saber o que se está a fazer" - Warren Buffett
Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
Entretanto se deram conta ( quem tem o fundo recebeu email do banco ) o Property fez 5 anos 😲 e já dá para ver a rentabilidade anualizada a 5 anos, neste momento com +4,67% ( o fundo só em novembro de 2020 começou a gerar retorno ).
"O risco vem de não saber o que se está a fazer" - Warren Buffett
Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
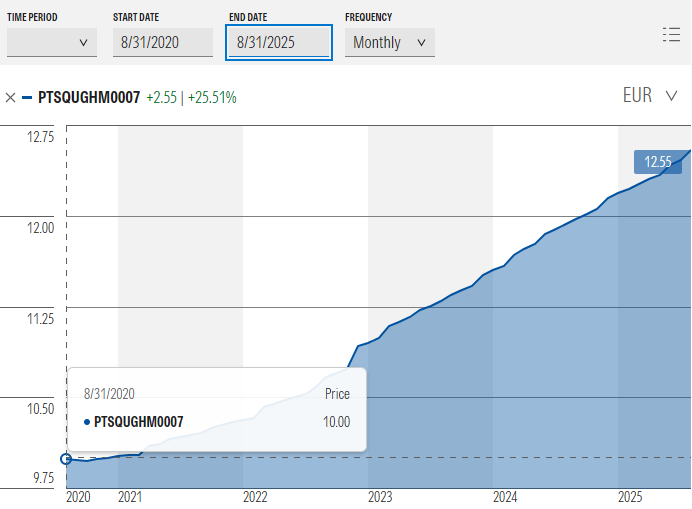
A Morning Star mostra 25,51% para 31/08/2020 - 31/08/2025Entretanto se deram conta ( quem tem o fundo recebeu email do banco ) o Property fez 5 anos 😲 e já dá para ver a rentabilidade anualizada a 5 anos, neste momento com +4,67% ( o fundo só em novembro de 2020 começou a gerar retorno ).
25,51% / 5 = 5,10%
Não é esse o cálculo a fazer? A que se deverá a diferença?
.
Anexos
[] [] [] []
Não. Juro Composto.A Morning Star mostra 25,51% para 31/08/2020 - 31/08/2025Entretanto se deram conta ( quem tem o fundo recebeu email do banco ) o Property fez 5 anos 😲 e já dá para ver a rentabilidade anualizada a 5 anos, neste momento com +4,67% ( o fundo só em novembro de 2020 começou a gerar retorno ).
25,51% / 5 = 5,10%
Não é esse o cálculo a fazer? A que se deverá a diferença?
.

Claro 😳Não. Juro Composto.
Mas assumir-se no cálculo capitalização anual e não mensal ou outra frequência, é por convenção? Já que o valor da UP atualiza diariamente.
[] [] [] []
Não sei, mas eu prefiro que em períodos superiores a 1 ano me mostrem a valorização média anual e não a total, como o Investing.com mostra. Prefiro a Morningstar. Tipo mostrar que rende 10% em média nos últimos 5 anos. É-me mais útil.
Até dia 3/09 é o que aparece na Mornigstar...
Anexos
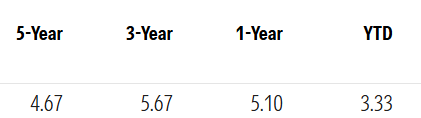
"O risco vem de não saber o que se está a fazer" - Warren Buffett
Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
Entra com o teu nome e palavra-passe do fórum para responder.