Saltar para o conteúdo
Entrar
Fixo

Fundos de Investimento ( Mutual Funds - SICAV )

Iniciado por D@emoon · 3 de outubro de 2022 5 963 respostas 1 058 177 visitas

#4861

Sendo o Property já bem diversificado em imóveis, uma carteira 50/50 de Property/CA será muito mais.

Se um prédio do Property arder, com apenas 50% do capital nesse fundo, sofro menos.

Isto também porque vou aplicar um montante considerável nestes produtos.
Eu diria que não sofres praticamente nada, os imóveis estão segurados, e a seguradora indemniza o fundo, um prédio ter ardido perdes no imediato a renda, entre dezenas de imóveis o impacto no fundo é quase irrelevante, é como uma ou mais empresas irem á falência num fundo de investimento de acções.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4862
Eu diria que não sofres praticamente nada, os imóveis estão segurados, e a seguradora indemniza o fundo, um prédio ter ardido perdes no imediato a renda, entre dezenas de imóveis o impacto no fundo é quase irrelevante, é como uma ou mais empresas irem á falência num fundo de investimento de acções.
Outra situação seria incumprimento de um inquilino, em especial uma grande empresa com vários contratos. Mas não sei se os fundos trabalham com clientes em exclusividade, ou se a empresa X pode arrendar imóveis a ambos.

Prefere-se um fundo de investimento em vez de poucas dezenas de ações individuais, entre outras razões pela diversificação. Mas já não se prefere pelo mesmo motivo dois fundos com ações de empresas distintas (assumindo que não se aumenta as despesas)? A diversificação e os juros compostos não são a 8ª e 9ª maravilhas do mundo? 😀

Além disso, assim todos os anos terei unidades do fundo Square que mais rendeu 😉
[] [] [] []
#4863
Há um "dividendo" que também contas nestes fundos imobiliários comerciais, quando detêm centros comerciais, recebem parte dos lucros das lojas. Além da renda mensal, quando há determinada faturação, a gestora do CC também recebe uma parte. Penso que a Square tenha alguma coisa.
#4864
Há um "dividendo" que também contas nestes fundos imobiliários comerciais, quando detêm centros comerciais, recebem parte dos lucros das lojas. Além da renda mensal, quando há determinada faturação, a gestora do CC também recebe uma parte. Penso que a Square tenha alguma coisa.
Qualquer inquilino comercial tem essa possibilidade na Square sim, pelo menos no Property sei que sim.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4865
Fui brincar com o Chat GPT a perguntar o top 10 de cada um:

Interpretação curta e implicações práticas

Property Core: lista de inquilinos mais diversificada por percentagens mais distribuídas (maior número de nomes com participação significativa), contratos longos em muitos casos — isto reduz risco de receita imediata por incumprimento.

CA Património Crescente: maior concentração nos top 2–3 inquilinos (Modelo Continente, Eroski, SuperSol/DOHM/Fidelidade). Concentração assim pode aumentar o risco caso um desses grandes inquilinos retraiam operações ou incumpram.
........................


O Property também tem Continente, Eroski, SuperSol, Fidelidade por exemplo, ou seja, diversificação só se for em termos de localizações, porque em termos de grupos económicos ambos têm exposições sobrepostas.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1
#4867
No Invest não há custódia de títulos, portanto só há o custo de aquisição e venda do ETF, comparado ao Best. Os FI para reforços mensais acabam por ser mais vantajosos, porque sendo quantias mais pequenas não levam a talhada na aquisição como um ETF, que tem sempre um custo mínimo.
Eu sigo este princípio, tenho carteira fundos no best , conta de etf no invest
Tenho ideia que no Invest a compra mínima em FI é de 1.000 EUR. Também uso o Invest para FI e PPR. ETF´s tenho na Degiro e, tendo já lá acumulado algum capital, penso, em breve, fazer uma rotação para a IB, mantendo o que tenho na Degiro e começando a comprar na IB.
eu uso Invest para PPR e Carteira ETF principal, 1 ou 2 compras máximo por ano
#4868

Considerando que a gestão é feita pela mesma empresa e que os resultados são muito semelhantes, ter um ou outro parece ser pouco relevante, no entanto a duvida que tenho é se gestão passa a dar preferência a um produto em detrimento de outro já que ambos têm o mesmo âmbito.
A acompanhar com atenção.
Os gestores são diferentes, e os imóveis obviamente que são diferentes, cada um tem a sua valorização, a gestão sim é muito semelhante, ativos em Portugal e Espanha, yields de 7%/7,5% ( ajustado ao mercado que existir na altura ), não me recordo se foi no Best ou em outro vídeo, vi o CEO a dizer que os fundos fazem concorrência um ao outro, agora obviamente que um tem a capacidade de comprar shoppings de 100M€ e o outro não.
Penso que qualquer destes fundos é já bastante diversificado. tendo em conta
âmbito semelhante e mesma empresa gestora não vejo vantagem em ter ambos os fundos, embora não veja problema.

Para valores elevados eu preferia diversificar de gestora, não vá haver algum probllema com a gestora ou em caso de fraude, ou diversificar de mercado. Dos portuggueses o fundimo não é mau, mas tem custos de entrada e saida e janelas de resgates maiores.
Os fundos da corum tem ambitos diferentes, europeu ou mundial, o que é uma diversificação em relação aos fundos da square. Tem custo de resgate grande, mas em prazo de 10 anos tem tido rentabilidades de cerca de 6% já contando esses custos.
🙏1
#4869

Penso que qualquer destes fundos é já bastante diversificado. tendo em conta
âmbito semelhante e mesma empresa gestora não vejo vantagem em ter ambos os fundos, embora não veja problema.

Para valores elevados eu preferia diversificar de gestora, não vá haver algum probllema com a gestora ou em caso de fraude, ou diversificar de mercado. Dos portuggueses o fundimo não é mau, mas tem custos de entrada e saida e janelas de resgates maiores.
Os fundos da corum tem ambitos diferentes, europeu ou mundial, o que é uma diversificação em relação aos fundos da square. Tem custo de resgate grande, mas em prazo de 10 anos tem tido rentabilidades de cerca de 6% já contando esses custos.
Aí até já posso concordar, diversificação por gestora, por imóveis nem tanto até porque já se viu que a diversificação não é assim tanta entre os dois fundos, mas também não vejo mal que o façam, mas parece um pouco aquelas pessoas que têm dois ou três ETFs S&P 500.

Mas também digo uma coisa, para mim, nenhum fundo imob são tão bons como os da Square em termos de risco vs rentabilidade.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4870
Para valores elevados eu preferia diversificar de gestora, não vá haver algum probllema com a gestora ou em caso de fraude, ou diversificar de mercado. Dos portuggueses o fundimo não é mau, mas tem custos de entrada e saida e janelas de resgates maiores.
Os fundos da corum tem ambitos diferentes, europeu ou mundial, o que é uma diversificação em relação aos fundos da square. Tem custo de resgate grande, mas em prazo de 10 anos tem tido rentabilidades de cerca de 6% já contando esses custos.
Do que vi, todos os restantes FIIA nacionais ou são distributivos, ou já passaram por desvalorizações consideráveis, ou têm custos de subscrição e/ou resgate consideráveis. Nenhum me convenceu como alternativa aos da Square, infelizmente.
[] [] [] []
#4871

Do que vi, todos os restantes FIIA nacionais ou são distributivos, ou já passaram por desvalorizações consideráveis, ou têm custos de subscrição e/ou resgate consideráveis. Nenhum me convenceu como alternativa aos da Square, infelizmente.
Para mim não há melhor, eu andei a namorar o CA durante algum tempo, e mesmo na altura as condições de resgate até eram piores, e andei a pesquisar tudo o que havia, admito que hoje em dia haja mais alternativas, mas para mim um fundo imobiliário não pode ter classes de risco de 3 como alguns, nem investirem em residencias ou construções, para mim um fundo imob é como se eu fosse comprar directamente um imóvel e receber a renda, mas com a vantagem de não ter de me chatear com inquilinos, imi, condominio, obras, etc etc, e até agora só os da Square me preenchem nesse sentido, isto é mau para um fundo de risco 1? 2022 6,09%, 2023 5,37%, 2024 5,50 YTD 5,56% é espectacular, claro se arrangarem depósitos a prazo a 6% já não é tão bom 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4872

Do que vi, todos os restantes FIIA nacionais ou são distributivos, ou já passaram por desvalorizações consideráveis, ou têm custos de subscrição e/ou resgate consideráveis. Nenhum me convenceu como alternativa aos da Square, infelizmente.
Para mim não há melhor, eu andei a namorar o CA durante algum tempo, e mesmo na altura as condições de resgate até eram piores, e andei a pesquisar tudo o que havia, admito que hoje em dia haja mais alternativas, mas para mim um fundo imobiliário não pode ter classes de risco de 3 como alguns, nem investirem em residencias ou construções, para mim um fundo imob é como se eu fosse comprar directamente um imóvel e receber a renda, mas com a vantagem de não ter de me chatear com inquilinos, imi, condominio, obras, etc etc, e até agora só os da Square me preenchem nesse sentido, isto é mau para um fundo de risco 1? 2022 6,09%, 2023 5,37%, 2024 5,50 YTD 5,56% é espectacular, claro se arrangarem depósitos a prazo a 6% já não é tão bom 😆
De acordo.

Mas nos DIF vejo risco 2
https://www.squaream.pt/pdfs/file_1762455232.pdf
https://www.squaream.pt/pdfs/file_1747329733.pdf
[] [] [] []
#4873
O Property vem ainda desde o 2020 e do ano passado ou há dois anos ter vendido um imóvel e ter caido num dia, como o intervalo de volatilidade para o risco 2 é de 0,50% a 2,00% ainda falta mais um tempinho para cair para 1, a volatilidade a 1 ano já está em 0,55%, para mim é praticamente risco 1.

O CA não sei porquê mas deve ter tido também alguma venda ou assim.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4874
O Property vem ainda desde o 2020 e do ano passado ou há dois anos ter vendido um imóvel e ter caido num dia, como o intervalo de volatilidade para o risco 2 é de 0,50% a 2,00% ainda falta mais um tempinho para cair para 1, a volatilidade a 1 ano já está em 0,55%, para mim é praticamente risco 1.

O CA não sei porquê mas deve ter tido também alguma venda ou assim.
Informação interessante. Consegues indicar alguma página com os intervalos de volatilidade (e outros requisitos, se houver) para os vários níveis de risco?
[] [] [] []
#4875

Informação interessante. Consegues indicar alguma página com os intervalos de volatilidade (e outros requisitos, se houver) para os vários níveis de risco?
Primeira página tens os niveis de risco, e por exemplo se fores ao fundo no Best, clicas em rating e risco, mais abaixo tens a Análise rendibilidade/risco e depois vês o desvio padrão, basicamente é isso que determina depois as classes de risco.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1
#4876
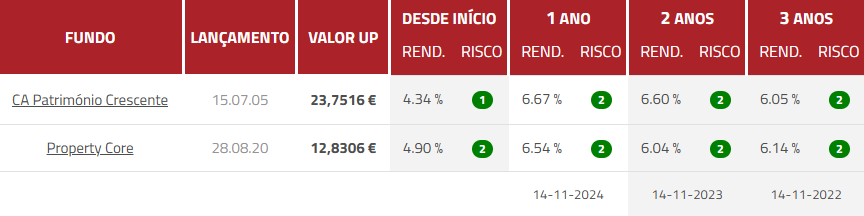
Rendibilidades atualizadas após os recentes "saltos".
.

Anexos

  • Square.png
[] [] [] []
🙏1
#4877
Rendibilidades atualizadas após os recentes "saltos".
.
Property voltava a ganhar o prémio do MSCi 😆 mas na recta final o CA vai passar á frente nem que comprem uma garagem 😆 😆 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
★ Uma das mais úteis
#4878
Para quem interessar, ontem ao final da tarde falei com o meu gestor do BB 🙄 tem a informação da valorização do outro dia, foi devido a duas reavaliações de imóveis em Espanha também me disse "off record", que o gestor do fundo transmitiu que futuras aquisições semelhantes na mesma zona possam a vir ter o mesmo impacto devido ás yields que são praticadas na zona, e que já há algum pipeline nesse sentido.

Não confirmei, mas disse-me que tinha sido uma das maiores valorizações diárias, será que em Maio vamos ter mais uma valorização semelhante? 😛 já agora supostamente esta foi a primeira avaliação dos dois imóveis, logo, ainda vamos ter mais este mês e em Dezembro avaliações que costumam puxar o fundo para cima, eu já estou a pensar se não vamos subir bem acima dos 6%...
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏3
#4879
Para quem interessar, ontem ao final da tarde falei com o meu gestor do BB 🙄 tem a informação da valorização do outro dia, foi devido a duas reavaliações de imóveis em Espanha também me disse "off record", que o gestor do fundo transmitiu que futuras aquisições semelhantes na mesma zona possam a vir ter o mesmo impacto devido ás yields que são praticadas na zona, e que já há algum pipeline nesse sentido.

Não confirmei, mas disse-me que tinha sido uma das maiores valorizações diárias, será que em Maio vamos ter mais uma valorização semelhante? 😛 já agora supostamente esta foi a primeira avaliação dos dois imóveis, logo, ainda vamos ter mais este mês e em Dezembro avaliações que costumam puxar o fundo para cima, eu já estou a pensar se não vamos subir bem acima dos 6%...
Deve ter sido o imóvel do governo da catalunha, que deve valer uns 20% do fundo.
Quanto às reavaliações costumes nesta altura, por certo acontecerão, mas terão um inpacto menor, já que o fundo é 3 vezes maior do que há 1 ano, a não ser que haja novos imóveis também a serem reavaliados.
Como para o ano o fundo não deverá triplicar, a ver se os gestores conseguem reduzir a liquidez, 33% é bastante e torna o desempenho do fundo muito dependente das reavaliações.
🙏1
#4880

Deve ter sido o imóvel do governo da catalunha, que deve valer uns 20% do fundo.
Quanto às reavaliações costumes nesta altura, por certo acontecerão, mas terão um inpacto menor, já que o fundo é 3 vezes maior do que há 1 ano, a não ser que haja novos imóveis também a serem reavaliados.
Como para o ano o fundo não deverá triplicar, a ver se os gestores conseguem reduzir a liquidez, 33% é bastante e torna o desempenho do fundo muito dependente das reavaliações.
Pois então deve ter sido o tal que custou 40 e tal milhões.

Estou a canalisar cada vez mais capital para este fundo, tinha o objectivo de colocar capital das crypto para fundos de acções mas já virei o bico ao prego, médias acima de 6% é metade do S&P 500 e sem volatilidade nenhuma.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!

Entra com o teu nome e palavra-passe do fórum para responder.