Saltar para o conteúdo
Entrar
Fixo

Fundos de Investimento ( Mutual Funds - SICAV )

Iniciado por D@emoon · 3 de outubro de 2022 5 963 respostas 1 058 157 visitas

#5821
Já foi comentado aqui?
CMVM propõe contas de poupança e de investimento sem impostos ao fim de três anos

Ganhos com ações, obrigações ou ETF poderão ficar isentos de imposto, até 250 mil euros investidos, se o dinheiro estiver três anos na conta. A proposta é da CMVM e está com o Governo desde junho
.
Fonte: https://eco.sapo.pt/2026/10/06/cmvm-pro ... tres-anos/

FI-NAL-MEN-TE!!!!
😛 😛
Isso nunca vai pra frente. Uns descontos de antiguidade mais agressivos já não era mau. Então atualmente os descontos são de 10, 20 e 30%, em que 30% é pra participações com mais de 8 anos... E agora ia-se passar para um desconto de 100% para participações com mais de 3 anos?... 😆 😆 Keep dreaming!
De facto...e a conta como se processa? e podemos escolher qualquer ativo ou é só para ativos portugueses? deviam era de baixar mais um pouco as taxas isso sim.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5822
Isso nunca vai pra frente. Uns descontos de antiguidade mais agressivos já não era mau. Então atualmente os descontos são de 10, 20 e 30%, em que 30% é pra participações com mais de 8 anos... E agora ia-se passar para um desconto de 100% para participações com mais de 3 anos?... 😆 😆 Keep dreaming!
A recomendação da EU indica
recomenda-se aos Estados-Membros que introduzam benefícios fiscais e assegurem que as contas de poupança e de investimento e os ativos nelas detidos beneficiam, pelo menos, do tratamento fiscal mais favorável concedido aos rendimentos de qualquer categoria de ativos ou a qualquer produto ou conta de investimento
Em Portugal seriam provavelmente beneficios >= aos dos PPR, que têm tributação a 8% + dedução.
[] [] [] []
#5823
Property nos 5,04%...atendendo que sobe todos os dias, até ao final do ano podemos contar com um mínimo de 6% de rentabilidade.

Mas como costumamos ter algumas avaliações neste trimestre, a serem positivas, podemos bater os 7% de rentabilidade...vamos ver.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1
#5824
De facto...e a conta como se processa? e podemos escolher qualquer ativo ou é só para ativos portugueses? deviam era de baixar mais um pouco as taxas isso sim.
Segundo a recomendação da UE,
os Estados-Membros asseguram que as contas de poupança e de investimento facultam acesso, pelo menos, aos seguintes instrumentos financeiros: ações, obrigações e ações ou unidades de participação em OICVM. Os Estados-Membros podem decidir alargar o âmbito das contas de poupança e de investimento a outros instrumentos financeiros, desde que adequados para investidores não profissionais.
os Estados-Membros incentivam os prestadores a oferecerem o maior leque possível de opções de investimento disponíveis no mercado, por forma a que os investidores não profissionais possam diversificar as suas carteiras entre categorias de ativos, geografias, emitentes, gestores de ativos, criadores de instrumentos financeiros e perfis de risco. Os Estados-Membros incentivam fortemente os prestadores a incluírem opções de investimento que permitam aos investidores não profissionais canalizar os seus investimentos para a economia da UE, a fim de contribuírem para as prioridades estratégicas da UE, designadamente para as transições digital, ecológica e social, e para reforçar a segurança e a defesa da UE.
[] [] [] []
🙏3
#5825
Mas o que querem dizer com conta? temos de abrir uma conta á parte? e os investimentos que já temos? bem como diz o Patanisca nem vai para a frente 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5826
Mas o que querem dizer com conta? temos de abrir uma conta á parte? e os investimentos que já temos? bem como diz o Patanisca nem vai para a frente 😆
Penso que normalmente será uma conta com estatuto especial em entidades participantes, na qual as comissões e fiscalidade são regulados. Um pouco como as contas de serviços mínimos bancários.

Acho que uma das fontes de inspiração é a conta ISA do UK.

Era ótimo se as entidades permitissem transferência interna de investimentos existentes na conta normal para essa (ex: Property sem tributação 😉 ).
[] [] [] []
#5827
Best Investment Sessions | Reforma em Portugal: como garantir o seu futuro 15h

https://www.youtube.com/live/7yEL3COhua ... 99lWxRsq_q
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5828
Mas o que querem dizer com conta? temos de abrir uma conta á parte? e os investimentos que já temos? bem como diz o Patanisca nem vai para a frente 😆
Penso que normalmente será uma conta com estatuto especial em entidades participantes, na qual as comissões e fiscalidade são regulados. Um pouco como as contas de serviços mínimos bancários.

Acho que uma das fontes de inspiração é a conta ISA do UK.

Era ótimo se as entidades permitissem transferência interna de investimentos existentes na conta normal para essa (ex: Property sem tributação 😉 ).
É que assim, nem comprava crypto diretamente, comprava um ETF e pronto, não ia pagar IRS após 3 anos 😀
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5829
É que assim, nem comprava crypto diretamente, comprava um ETF e pronto, não ia pagar IRS após 3 anos 😀
Então, e cripto está isento de mais valias se detido por mais de 365 dias, não é preciso esperar por isso 😆
#5830
Era ótimo se as entidades permitissem transferência interna de investimentos existentes na conta normal para essa (ex: Property sem tributação 😉 ).
E não só. Porque o investidor pode querer investir em instrumentos não disponíveis em determinado banco/corretora. Sinceramente não acredito que isso vá avançar, os governos querem é que se gaste, e não que se invista.
#5831
É que assim, nem comprava crypto diretamente, comprava um ETF e pronto, não ia pagar IRS após 3 anos 😀
Então, e cripto está isento de mais valias se detido por mais de 365 dias, não é preciso esperar por isso 😆
Mas comprar diretamente e ter de meter em carteiras etc é diferente do que ir ali ao banco e comprar um ETF e pronto, e fica na esfera dos investimentos, sem estar noutras plataformas á parte, muito mais cómodo, ainda mais agora que o Best tem lá ETCs de Crypto.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5832
Ontem, no video do encontro sobre a reforma, o Pedro Lino da Optimize disse algo que começo também a concordar, apesar de não ser fácil, muitos de nós, e outros que vieram antes de nós, têm um objectivo de aos 55/60/65 anos sair dos mercados, ou, pelo menos reduzir bastante as carteiras de acções, quando o espectavel é viver ( se tudo correr bem ), após os 85 anos, há quem esteja 20/30 anos fora dos mercados, com o capital em produtos que lhes preserva o capital ( pelo menos psicologicamente ) mas que acabam por perder para a inflação, atendendo que, e isto já sou eu a dizer, as empresas norte americanas e no seu todo em termos mundiais, tendem a duplicar de valor a cada 6/7 anos, podemos estar a perder 2 a 3 periodos de termos o dobro ou o triplo de patrimonio, ok que também sou da opinião que se deve deixar algum para a familia, mas também devemos de viver a vida, mas por outro lado acho que é melhor viver a vida a ver o património a crecer o dobro a cada 7 anos em média.

Atendendo ás reformas de miséria que se vai ter ( se é que se vai ter ), e á inflação, desvalorização da moeda, não é de deixar de lado o facto que deviamos sim nos manter investidos, mas claro, com uma boa dose de peso no Property Core ou no CA Crescimento para quem é cliente crédito agricola, o que acham desta visão? o Warren Buffett acho que concorda 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5833
Tendo em conta que a regra dos 4% tem em conta um portfólio 50/50, independentemente das limitações que a regra tenha, eu diria que esse é um bom ponto de partida para um portfolio pós reforma.

Acho que sair completamente dos mercados não faz muito sentido.
🙏1
#5834
Acho que sair completamente dos mercados não faz muito sentido.
Faz zero sentido e é uma coisa que me incomoda com clientes. O pessoal poupa para a reforma, mas só planeia até ao inicio da mesma (65/67/70 anos). Um plano de investimentos tem facilmente 50 anos mesmo para quem começa a poupar aos 40.

Editado 8 de outubro de 2026, 12:27

"We are drowning in information, while starving for wisdom."
🙏1
#5835
Talvez passar para algo com Distribuição? Mas fiscalmente é muito penalizador....
#5836
Talvez passar para algo com Distribuição? Mas fiscalmente é muito penalizador....
Nunca. E venderes posições com 100 ou 200% de lucro? para quê? Para não te dares ao trabalho de perderes 1/2 horas por ano a analizar o portfolio e a fazer vendas do ano?
"We are drowning in information, while starving for wisdom."
#5837
Talvez passar para algo com Distribuição? Mas fiscalmente é muito penalizador....
Nunca. E venderes posições com 100 ou 200% de lucro? para quê? Para não te dares ao trabalho de perderes 1/2 horas por ano a analizar o portfolio e a fazer vendas do ano?
Estou nessa, Legg Mason com 225% e o Jupiter European com 130% 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5838
Ninguém precisa necessariamente de chegar ao dia da reforma e resgatar tudo. Pode ir fazendo resgates parciais, conforme necessário. O problema é que havendo quedas naturais nos mercados, e sabe-se lá quanto tempo demoram a recuperar, o que torna arriscado para quem já tem uma certa idade, e não se pode dar ao luxo de esperar anos pela recuperação. O que não falta aí é pessoal a morrer aos 70, assumem que duram até aos 80+ anos, mas eu não me fiava muito nisso.
#5839
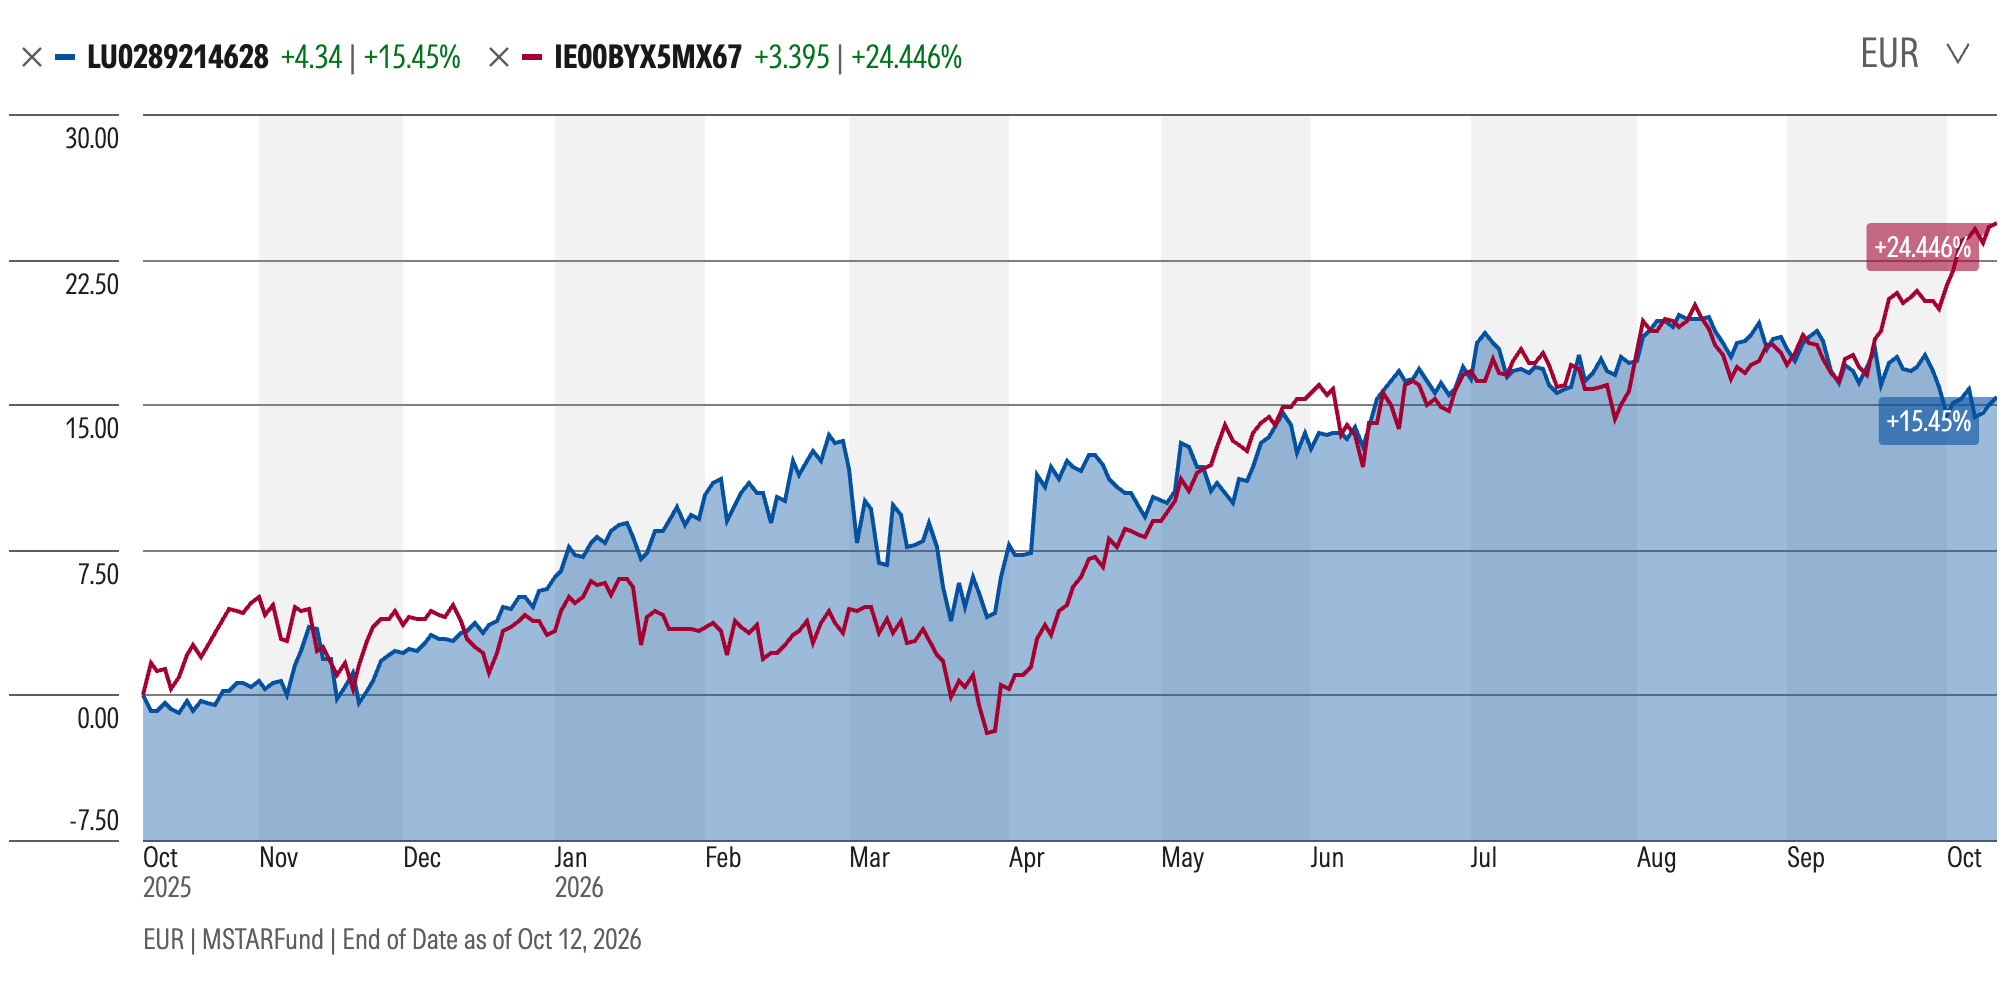
JPM Europe Vs Fidelity SP500 1y

Como é que é possível em menos de 1 mês, haver uma diferença de 10% na valorização! Ao dia 16 de setembro ambos tinham cerca de 16% de valorização, hoje ao 13 de outubro, o Europe está 10% atrás!

#5840
Como é que é possível em menos de 1 mês, haver uma diferença de 10% na valorização! Ao dia 16 de setembro ambos tinham cerca de 16% de valorização, hoje ao 13 de outubro, o Europe está 10% atrás!

Essas divergências de curto prazo acontecem com alguma frequência, é normal.
Para o caso em particular presumo que a desvalorização do Euro face ao Dollar no último mês terá contribuído bastante.
Claro que isso é fruto da situação geopolítica ("Trumpices").
Os resultados das empresas norte-americanas também têm sido muito bons.

Mas é o mercado a flutuar.... se reparares no teu gráfico entre Jan e Fev aconteceu o contrário, por exemplo.
Por isso devemos diversificar! 😀
🙏1

Entra com o teu nome e palavra-passe do fórum para responder.