Saltar para o conteúdo
Entrar
Fixo

Fundos de Investimento ( Mutual Funds - SICAV )

Iniciado por D@emoon · 3 de outubro de 2022 5 963 respostas 1 058 157 visitas

#5921
Se acabassem com os 28% de retenção na fonte já era uma boa medida, é quase um terço do que se poupa, passassem para 5% ou 10% já era bom e seriamente estimularia a escassa poupança que há em PT... o impacto orçamental não seria assim tão grande ... Conjugado com nova série E remunerada a 3,50 no inicio chegando a 5% em 2 anos...

Ah sim vou acordar agora ...
#5922
e seriamente estimularia a escassa poupança que há em PT...
Discordo da fraca poupança. Os portugueses até poupam bastante, é só ver os muitos milhões parados nas contas à ordem, certificados de aforro e depósitos. O mal dos portugueses é não investir. Não aceitam perder dinheiro no investimento, mas aceitam perder dinheiro em jogos de apostas 😆 Daí a literacia financeira ser deveras importante.
#5923
Certo, concordo , há muitos milhões a patinar nas contas à ordem a perder para a inflação, mas tenho a sensação que isso é mais nas gerações mais velhas, que amealhavam e ainda amealham mais , há muita malta nova que está no CARPE DIEM e poupa pouco ou nem têm interesse nisso, literalmente "estouram" os ganhos em carrões, viagens, saídas, PVV, gadgets, consumo etc

Ideias de frugalidades espartanas são anátema e nem saberiam por onde começar. Nesses a poupança é nula/ baixa.

A fraca literacia financeira nasce da .... fraca literacia de base. Em tudo, história, politica, geopolitica, literatura, etc E do eterno drama com a matemática/ números. Além de que Bolsas são equiparadas a casinos, que até têm bastantes aderentes ironicamente, assim como apostas, euromilhões e raspadinhas, 😆 como referes, onde em décadas só soube de uma unica vez em que uma pessoa ganhou 500 euros.

Mas também percebo... para quem não conheceu e soube mexer na internet/ PCs e comunicar em inglês, a bolsa do pSI 20 ( ou é psi 16 hoje em dia? ) é um ramalhete de uma dúzia de companhias que pagam o quê, 20 30 50 euros de dividendos? 70 vá, no caso da galp? Pharol e BCP? Navigator? Sonae?? LMAO.
#5924
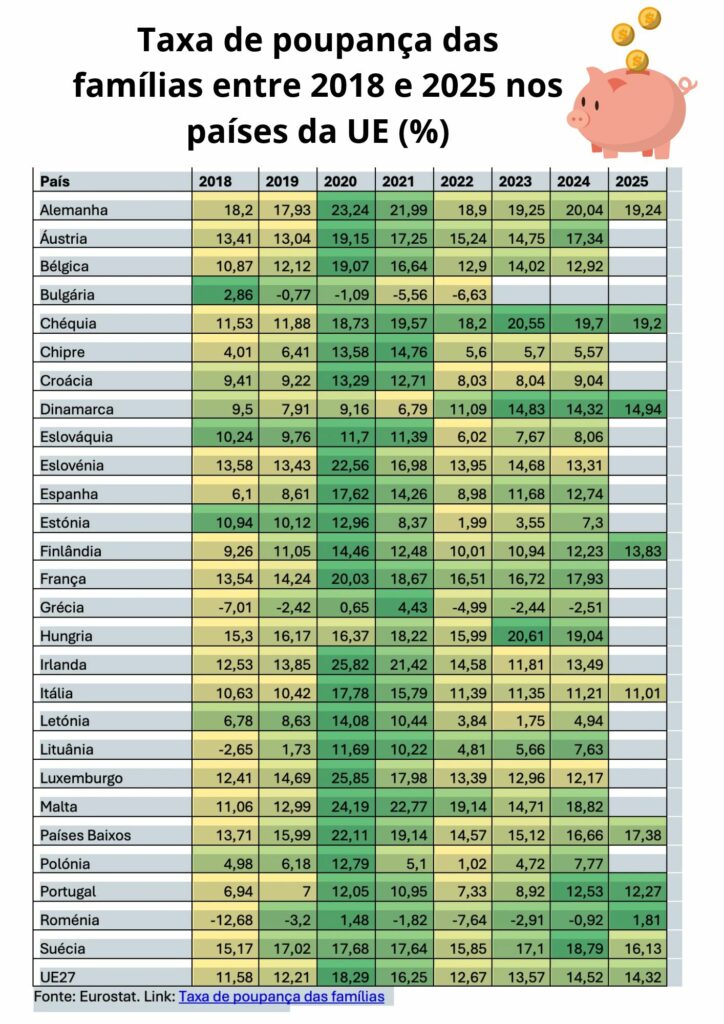
Portugueses poupam mais, mas sobra menos: para onde vai o dinheiro?

Os portugueses estão a poupar mais do que há uma década, os salários recuperaram algum poder de compra e o património das famílias atingiu níveis recorde. Mas a realidade do orçamento doméstico continua apertada: a habitação absorve quase quatro em cada dez euros gastos pelas famílias, cerca de 1,9 milhões de agregados continuam endividados e um em cada cinco contribuintes vive com apenas 625 euros por mês depois dos descontos para o IRS. Ao mesmo tempo, a poupança das famílias ultrapassou os 26 mil milhões de euros e a riqueza média disparou graças à valorização das casas. Depois de pagar a prestação da habitação, a alimentação, os transportes e os créditos, quanto sobra realmente ao fim do mês?

https://jornaleconomico.sapo.pt/noticia ... o-dinheiro

Anexos

  • poupança.jpg
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1
#5925
Certo, concordo , há muitos milhões a patinar nas contas à ordem a perder para a inflação, mas tenho a sensação que isso é mais nas gerações mais velhas
Mas nós somos um país de velhos, são cada vez mais velhos e menos jovens. Quem manda no país são os velhos, e muitos políticos já perceberam isso 🙄
#5926
Isso nota-se em qualquer rua de vila, mini cidade, cidade média nem é preciso portos ou lisboas. Maioria das pessoas que se vê são velhos, dentro de 10 15 anos muitos deles já não andarão cá, pergunto me como ficarão as raspadinhas, as tascas, muito do negócio dos pequenos cafés que ainda vivem do consumo destas pessoas a passarem umas boas horas na conversa, a beber cervejas, copos, lanches, tremoços, na galhofa, etc quando elas se forem.. A diferença do ambiente que se sente em muitas zonas do país durante os meses de verão com o regresso dos Emigrantes, muitos com crianças e filhos e dps quando partem é tão incrivel no contraste como triste.

Sim já perceberam, não se pode afugentar o eleitorado mais numeroso afinal...e como têm muitos deles as tais poupanças estacionadas a perder valor, isso não chateia os bancos do cartel nem estes farão qlqr romaria a são bento por isso LOL , como tal, politicos serviçais , jamais, como dizia o outro ministro da margem sul, jamais vão se incomodar por causa disso.
#5927
Isso nota-se em qualquer rua de vila, mini cidade, cidade média nem é preciso portos ou lisboas. Maioria das pessoas que se vê são velhos, dentro de 10 15 anos muitos deles já não andarão cá, pergunto me como ficarão as raspadinhas, as tascas, muito do negócio dos pequenos cafés que ainda vivem do consumo destas pessoas a passarem umas boas horas na conversa, a beber cervejas, copos, lanches, tremoços, na galhofa, etc quando elas se forem.. A diferença do ambiente que se sente em muitas zonas do país durante os meses de verão com o regresso dos Emigrantes, muitos com crianças e filhos e dps quando partem é tão incrivel no contraste como triste.

Sim já perceberam, não se pode afugentar o eleitorado mais numeroso afinal...e como têm muitos deles as tais poupanças estacionadas a perder valor, isso não chateia os bancos do cartel nem estes farão qlqr romaria a são bento por isso LOL , como tal, politicos serviçais , jamais, como dizia o outro ministro da margem sul, jamais vão se incomodar por causa disso.
Há muitos negócios que subsistem desse público, têm os anos contados. E também o país só vai mudar após essa geração desaparecer, a verdade é essa. Mas chega de offtopic.
🙏1
#5928
Vi este vídeo e perguto-me se o Property Core partilha semelhanças com o que se passa nos EUA a nivel de imobiliário comercial.
Se assim for, é preocupante e rug-pulls são uma possibilidade. 😢

#5929
Nossa senhora. O pessoal só procura coisas para se preocupar. Ainda por cima isso parece-me ser imobiliário residencial, pelo primeiro minuto que vi (não sei se depois vem falar do comercial).

Esse fundo até aguentou 2008 (o irmão), não me parece que vá cair por qualquer "coisinha" ou do dia para a noite
"We are drowning in information, while starving for wisdom."
#5930
Nossa senhora. O pessoal só procura coisas para se preocupar. Ainda por cima isso parece-me ser imobiliário residencial, pelo primeiro minuto que vi (não sei se depois vem falar do comercial).

Esse fundo até aguentou 2008 (o irmão), não me parece que vá cair por qualquer "coisinha" ou do dia para a noite
o Vídeo fala é mesmo do Comercial. Pá eu só quero estar informado. Não sei como funcionam os contratos de leasing dos imóveis comerciais nos fundos da Square, não sei que impacto a depreciação dos ativos em carteira e a falta de pagamento de rendas dos inquilinos impacta o fundo.

Aqui fica um resumo via Gemini do video:
Resumo: Nobody Wants To Admit the Real Estate Crisis That's Already Here


Este vídeo do canal Casual Finance aborda a crise no setor do imobiliário comercial nos Estados Unidos e a forma como os bancos estão a ocultar perdas no seu sistema.


Vídeo: https://www.youtube.com/watch?v=dWdhu3_OI2A


[hr][/hr]


Pontos Principais:


  • Exposição dos Bancos Regionais [00:00:38]: Os bancos norte-americanos concederam mais de 3 biliões de dólares em empréstimos para imobiliário comercial (escritórios, edifícios de apartamentos, centros comerciais). Cerca de dois terços deste valor concentram-se em bancos comunitários e regionais.
  • Superação dos Limites de Segurança [00:01:28]: A diretriz regulatória estabelece um limite de $3 de empréstimos em imobiliário comercial para cada $1 de capital de reserva. Contudo, 53% dos bancos regionais ultrapassam este limite de segurança.
  • A Estratégia "Extend and Pretend" [00:08:01]: Com a subida das taxas de juro e a desvalorização dos imóveis comerciais (os escritórios caíram cerca de um terço em valor [00:05:56]), muitos empréstimos ficaram "debaixo de água" (a dívida é superior ao valor atual do imóvel). Em vez de registarem perdas, os bancos renegociam e estendem os prazos dos empréstimos. Enquanto o devedor continuar a pagar os juros, o empréstimo é contabilizado como saudável nos balanços oficiais [00:07:44].
  • A Realidade Revelada pelos Títulos (CMBS) [00:10:23]: Ao contrário dos bancos regionais, os empréstimos titularizados em mercado aberto (CMBS - Commercial Mortgage-Backed Securities) têm obrigações legais de reporte transparente. Nestes fundos, a taxa de incumprimento atingiu 8% [00:12:18] (nos escritórios ultrapassa os 12%), em contraste com os 0,73% reportados publicamente pelos bancos regionais [00:12:49].
  • Perdas Reais no Mercado [00:14:00]: Quando os imóveis nestes fundos são finalmente vendidos e os empréstimos executados, as perdas médias fixam-se nos 42 cêntimos por cada dólar emprestado.
  • Incerteza Futura [00:14:31]: A estratégia dos bancos dependia da expetativa de corte nas taxas de juro para recuperar o valor dos edifícios. Com as taxas de juro e as taxas dos títulos do Tesouro a manterem-se elevadas, a margem para prolongar estes empréstimos sem registar perdas reais está a esgotar-se.
🙏2
#5931
o Vídeo fala é mesmo do Comercial. Pá eu só quero estar informado. Não sei como funcionam os contratos de leasing dos imóveis comerciais nos fundos da Square, não sei que impacto a depreciação dos ativos em carteira e a falta de pagamento de rendas dos inquilinos impacta o fundo.
O CA Património Crescente existe desde 2005. Já apanhou, entre 2008 e 2013, desvalorização de imóveis e perda de rendas. Durante o COVID, o teletrabalho também deve ter tido impacto, e sei que houve o record de resgates. Não sei qual o truque (legal e honesto, espero) mas a verdade é que continuou a valorizar.
[] [] [] []
#5932
Certo, eu sei disso tudo. Mas todos sabemos que performances passadas não garantem performances futuras.
De qualquer modo, o Gemini resume a comparação deste modo. Vale o que vale.
Comparação: Fundos Square (CA Património Crescente / Property Core) vs. Crise nos EUA


A questão principal é se estes fundos se assemelham ao que o vídeo descreve. A resposta curta é: não exatamente, embora partilhem algumas fragilidades estruturais inerentes ao imobiliário não cotado.


Existem paralelos conceituais no mecanismo de avaliação e na liquidez, mas a estrutura jurídica, o nível de alavancagem e a exposição dos fundos abertos em Portugal diferem substancialmente do cenário de crise bancária/CMBS exposto no vídeo.


[hr][/hr]


1. Os Paralelos (Onde o Risco se Assemelha)


  • Avaliações Desfasadas do Mercado Real ("Smoothing" de Avaliações):
    • No vídeo: Os bancos e fundos nos EUA mantêm os edifícios no balanço pelo valor antigo, recorrendo ao "extend and pretend" para adiar a perda até serem forçados a vender.
    • Nos fundos portugueses: O valor das Unidades de Participação (UP) baseia-se em avaliações periciais periódicas (trimestrais/semestrais) dos imóveis e no fluxo das rendas, não sendo cotado em bolsa segundo a oferta e a procura em tempo real. Em períodos de correção do mercado, a desvalorização real pode demorar bastante tempo a refletir-se no valor da UP, criando uma ilusão de volatilidade quase nula.
  • Desfasamento de Liquidez (O Risco de "Bank Run"):
    • No vídeo: Se um fundo de crédito ou banco enfrentar resgates em massa, tem de vender imóveis à pressa (realizando perdas pesadas, como os 42 cêntimos por dólar mencionados).
    • Nos fundos portugueses: São fundos abertos investidos em ativos imobiliários (físicos). Se houver uma vaga de resgates por parte dos investidores ao mesmo tempo, a liquidez em caixa pode ser insuficiente, forçando a venda de património em momentos desfavoráveis.


2. As Diferenças Fundamentais (Onde o Cenário Difere)


  • Mecanismos Anti-Resgate e Prazos Diferidos: Para evitar a necessidade de venda rápida de edifícios, estes fundos aplicam regras estritas de resgate. No CA Património Crescente, por exemplo, os pedidos de resgate têm janelas específicas e o pagamento pode demorar entre 2 a 4 meses (ou mais para institucionais), havendo comissões de penalização para saídas antes dos 3 anos. Estes travões jurídicos protegem o fundo contra "corridas aos depósitos".
  • Nível de Alavancagem e Endividamento: A crise descrita no vídeo é impulsionada por dívida bancária/CMBS prestes a vencer com LTVs (Loan-to-Value) elevados e incapacidade de refinanciamento a taxas de juro mais altas. Os fundos abertos em Portugal operam sob limites regulatórios da CMVM muito mais rigorosos quanto ao recurso ao endividamento.
  • Tipologia e Diversificação dos Ativos: O epicentro do problema nos EUA reside no setor de escritórios (office towers), afetado pelo trabalho remoto. Fundos como o CA Património Crescente e o Property Core possuem carteiras mais diversificadas e maioritariamente focadas em supermercados/retalho alimentar, logística e parques comerciais (com inquilinos de longo prazo como Continente, Pingo Doce, Mercadona), cujos fluxos de renda têm revelado maior resiliência.


[hr][/hr]


Resumo Comparativo:


+--------------------------+----------------------------------+------------------------------------+

| Dimensão                 | Crise nos EUA (Vídeo)            | Fundos Square (CA / Property Core) |

+--------------------------+----------------------------------+------------------------------------+

| Gatilho Principal        | Refinanciamento de dívida alta   | Resgates concentrados / Liquidez   |

| Transparência de Preço   | Vendas CMBS no mercado (-42%)    | Avaliações periciais (suavizadas)  |

| Proteção de Liquidez     | Reduzida nos fundos/trusts       | Elevada (prazos longos / taxas)    |

| Alavancagem / Dívida     | Muito elevada                    | Moderada/Baixa (Regras CMVM)       |

+--------------------------+----------------------------------+------------------------------------+


Conclusão: Estes fundos em Portugal não enfrentam o risco iminente de insolvência por alavancagem como os veículos do vídeo, mas o investidor deve estar ciente de que a estabilidade aparente do gráfico de cotação deriva do método de avaliação contabilística e que a liquidez para resgate não é imediata em cenários de stress.
#5933
Mecanismos Anti-Resgate e Prazos Diferidos: Para evitar a necessidade de venda rápida de edifícios, estes fundos aplicam regras estritas de resgate. No CA Património Crescente, por exemplo, os pedidos de resgate têm janelas específicas e o pagamento pode demorar entre 2 a 4 meses (ou mais para institucionais), havendo comissões de penalização para saídas antes dos 3 anos. Estes travões jurídicos protegem o fundo contra "corridas aos depósitos".
Em condições excecionais, podem tornar os resgates ainda mais demorados e sujeitos a uma comissão adicional. Para evitar vendas à pressa prejudiciais.
o processamento dos resgates será ser adiado para a janela seguinte
(Para profissionais/institucionais são mais 12 meses)
Investidores não profissionais: uma taxa de resgate adicional de até 5% sobre a taxa em vigor.

Investidores profissionais: uma taxa de resgate adicional de até 15% sobre a taxa em vigor.
fonte:
Prospeto e Regulamento de Gestão
[] [] [] []
🙏1
#5934
Os fundos da Square não têm alavancagem, logo não há risco de crédito, nem juros a pagar. Compram com o capital investido, exclusivamente. E a política de arrendamento é com bons inquilinos, empresas que por norma não falham. Eles não andam a alugar lojas a um indiano para abrir uma loja de souvenirs 😆 E sendo também imobiliário comercial, está à parte de maluquices que políticos possam inventar de rendas congeladas, etc.
Por exemplo nos centros comerciais, para se abrir uma loja, exigem uma garantia bancária, em que o banco assume o pagamento se o arrendatário falhar. Devem ser muito raros os casos de incumprimento de rendas.
E quando há inquilinos que deixam o imóvel, por norma rapidamente alugam, e muitas vezes até por um preço superior. Recordo-me de numa entrevista o ex CEO da Square, o Pedro Coelho, ter contado o caso da Nokia, que não quis renovar o aluguer, e até calhou bem, porque depois alugaram o mesmo imóvel por um valor acima do que seria se a Nokia tivesse continuado por lá.
🙏2
#5935
O S&P 500 pode hoje, em dia de intercalares, perder os 7.500 que é o fundo anterior, o próximo alvo seria os 7.300.

Até esses níveis a queda seria de apenas 6,75% desde o topo, o gráfico está a fazer uma formação muito semelhante ao que foi feito no inicio de 2025 em que caiu cerca de 21% em 2 meses, não descuraria essa hipotese, fechava um GAP nos 6.600, e poderia ir até aos 6.320 que não pode ser perdido senão é uma queda livre sabe-se lá até aonde 😆

O 2026 está muito semelhante também a 2018, ano de algumas subidas e lateralidade e depois veio o último trimestre e caiu 20%, e era a melhor coisa que podia acontecer, precisamos de um arrefecimento rápido para depois voltarmos ás subidas para os 8.000 pontos 😀 mas se amanhã vem um acordo com o Irão e o petróleo baixa para os 70 dólares tudo muda 🙄
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5936
mas se amanhã vem um acordo com o Irão e o petróleo baixa para os 70 dólares tudo muda 🙄
Acordo? Acho que amanhã vem é mais bombas para cima do Irão 😎 Assim que passar as eleições, não tendo muito a perder já, é bem capaz de retomar os ataques.
#5937
mas se amanhã vem um acordo com o Irão e o petróleo baixa para os 70 dólares tudo muda 🙄
Acordo? Acho que amanhã vem é mais bombas para cima do Irão 😎 Assim que passar as eleições, não tendo muito a perder já, é bem capaz de retomar os ataques.
O "amanhã" era um eufemismo 😆 é quandooo acontecer 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5938
o Vídeo fala é mesmo do Comercial. Pá eu só quero estar informado. Não sei como funcionam os contratos de leasing dos imóveis comerciais nos fundos da Square, não sei que impacto a depreciação dos ativos em carteira e a falta de pagamento de rendas dos inquilinos impacta o fundo.
O CA Património Crescente existe desde 2005. Já apanhou, entre 2008 e 2013, desvalorização de imóveis e perda de rendas. Durante o COVID, o teletrabalho também deve ter tido impacto, e sei que houve o record de resgates. Não sei qual o truque (legal e honesto, espero) mas a verdade é que continuou a valorizar.
Tenho um valor considerável aplicado neste fundo, desde o inicio e que também investi ao longo do tempo e nunca tive um dia de desvalorização. É um fundo que nunca me tirou o sono, ao contrário de muitos fundos de obrigações...
#5939
Só para verem como está bruta a Europa:

Acções Europa:

YTD
Jupiter European Select L EUR Acc +15,12%
MFS Meridian European Value A1 EUR +15,62%
JPMorgan Funds - Europe Equity Plus Fund D (perf) (acc) EUR +11,31%

O Allianz Europe Equity Growth CT EUR desde 2023 que perdeu gás, está negativo este ano!!!
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5940
Na Europa não compensa growth, no longo tempo value vence sempre

Entra com o teu nome e palavra-passe do fórum para responder.