Saltar para o conteúdo
Entrar

PPR sem capital garantido

Iniciado por takito · 7 de outubro de 2024 60 respostas 28 724 visitas

#21

1. Não encontro PPRs com boa performance, mesmo excluindo a preocupação com o TER

2. Ter as coisas em banco nacional fica-me relativamente barato. Só faço uma compra por ano, não todos os meses. Potencialmente tanto como um ou dois jantares com amigos... ao ano*. Não acho caro e definitivamente menor que 1.5% da minha carteira (a diferença de TER entre os PPRs e ETF).
1.

O TG para ti não tem tido bons resultados ? Ou o novo da Golden ? Há tempos falaste, salvo erro, que ate ao final do ano ias actualizar aquele tópico que analisa as performances dos PPR sem capital garantido, como esses dois, estou curioso para ver os últimos dados mais actualizados deles.

2.

Agora fiquei curioso, ter ETF nos bancos nacionais, em termos de custodia mais..vamos supor 6 mexidas ao ano que fosse (para não ser todos os meses), ficaria por quanto +/- ?

Confesso que nunca pesquisei a fundo quais/se havia, bancos nacionais que não cobrassem balúrdios para ter lá ETF's; os bancos mais em conta são o Invest, Best, etc ?
#22
A T212 não dá para transferir ETF para outras corretoras salvo erro, acho eu..ou dá ?

Eu no processo de escolha de qual/quais corretoras usar, exclui algumas pelo que ia lendo, ou porque têm sede em países como Chipre ou Polonia, ou porque não deixam mais tarde transferir ETF, ou por serem recentes (TR), etc.

A IBKR acho que é quase unanimemente a que tem melhor reputação, ate pela antiguidade, a Degiro, pelo país onde está sediada e pelo que cobra, também me dá alguma confiança.
Dá sim, pelo menos para alguns clientes. O processo está em disseminação gradual, dizem que está a 70% dos clientes, e o restante até final do ano. Supostamente dará para receber e transferir ETFs de e para outras corretoras. Presumo que só ETFs que as outras corretoras também comercializem.

A custódia de títulos não é cobrada por "mexidas", é um valor fixo que também pode depender do número de títulos em carteira. Normalmente tens a custódia de títulos trimestral, e depois pagas por cada subscrição/resgate. Há bancos que ainda inventam para ali mais umas comissões manhosas.
🙏1
#23
O TG para ti não tem tido bons resultados ?
Resultados passados != de resultados futuros. Única coisa que sei é que estudos provaram que aquilo que prevê melhor os resultados futuros é a TER. Quanto maior a TER maior a probabilidade de ter maus resultados futuros.
Ou o novo da Golden ?
fonix, até eu se fizesse um PPR faria melhor... Até agora só a equipa de gestão do Invest são os únicos que me supreenderam, quer em performance quer em conhecimento (conversas ao vivo).
em termos de custodia
Invest não cobra custódia. Penso que o Carregosa tb não. (Digo isto porque o David Almas é lá cliente e vou lendo umas coisas que ele vai escrevendo).
vamos supor 6 mexidas ao ano que fosse (para não ser todos os meses), ficaria por quanto +/- ?
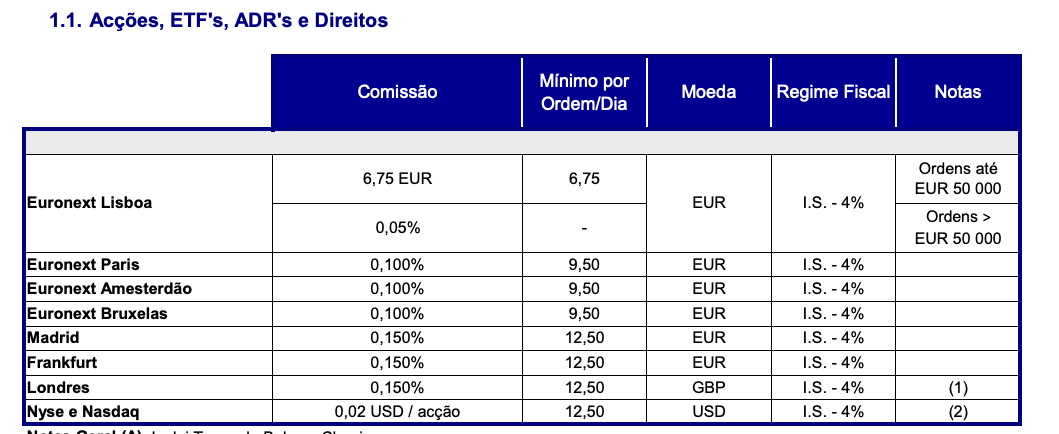
Não sei se com "mexidas" queres dizer ordens ou alterações de carteira. Por exemplo eu diria que faço uma "mexida" (quando reforço), mas dou 3 ordens. As ordens dependem da bolsa. Exemplo o IWDA é de Amesterdão logo são 9.5 euros (mais uns pozinhos do I.S.). EUNA é de Frankfurt, + 12.5 euros e o AMUNDI PHYSICAL GOLD ETC é de Paris (+ 9.5 euros). Pouco mais de 31.5 euros ao ano, portanto

Anexos

  • Screen Shot 2024-10-14 at 14.12.16 PM.png
"We are drowning in information, while starving for wisdom."
#24
Para quem dá 1 ordem de compra por ano, não é muito mas agora quem quiser fazer DCA mensal... 1 UP do SPPW ronda os 35€, pagar logo 10€ de comissão upa upa 🙄
#25
1 -> Não vejo grande razão para fazer compras mensais.

2-> Não percebi a menção ao valor da UP. Não pagas a comissão por UP, pagas por ordem 😁 (por eu saber que sabes isso é que ainda me fez mais confusão)
"We are drowning in information, while starving for wisdom."
#26
1 -> Não vejo grande razão para fazer compras mensais.

2-> Não percebi a menção ao valor da UP. Não pagas a comissão por UP, pagas por ordem 😁 (por eu saber que sabes isso é que ainda me fez mais confusão)
Então achas que 1x por ano pode ser considerado DCA?
Mencionei o valor da UP, porque no caso de alguém adquirir todos os meses apenas 1 UP (que será uma ordem). vai pagar 10€, quando esse valor pode facilmente ser 30% do valor da ordem. Isto é apenas uma caso hipotético, mas que não é descabido.
Neste tipo de casos o Activobank é mais vantajoso pois a 1ª ordem do mês é grátis, com a comissão de bolsa de 3€+IS.
#27
Ou o novo da Golden ?
fonix, até eu se fizesse um PPR faria melhor... Até agora só a equipa de gestão do Invest são os únicos que me supreenderam, quer em performance quer em conhecimento (conversas ao vivo).

Podes desenvolver mais este ponto ?

Não sei se eras tu (agora não tenho a certeza) mas havia alguém aqui no fórum que nos últimos meses, desde que aquilo foi lançado, ia fazendo o update, e nos primeiros tempos, segundo o que eu percebi, eles (Golden) demoraram imenso tempo a meter aquilo a render, ou melhor dizendo, a alocar o dinheiro nas % que é suposto aquilo ter (75 % salvo erro baseado num ETF global + X % em ETF's de obrigações, etc), mas a ultima vez, há pouco tempo, que me lembro de ler qualquer coisa aqui no tópico desse PPR, acho que já estava a "funcionar" como prometido, salvo erro, ou não ?

Como durante muitos anos era sempre lamentado o não existir um PPR que basicamente replicasse um ETF global, com a melhor fiscalidade inerente aos PPR, este foi lançado com uma taxa ate mais baixa que o habitual, de apenas 0,75 %, teve bastante aderência (lembro-me ate que a aderência foi tanta ate à data limite para se ter a comissão dos 0,75 % que eles demoravam imenso tempo a responder a tantos pedidos), pensei que, sendo a mesma entidade que já tinha o Stoik (que tem se portado bem no passado ou não ?), que ia resultar, daí perguntar para desenvolveres, pois fiquei surpreendido com a negatividade da tua opinião (mesmo vinda de um hater assumido de PPR's 😀).
#28
Então achas que 1x por ano pode ser considerado DCA?
Não pode ser, é. DCA quer dizer Dollar Cost Averaging. Se o teu horizonte for 20 anos, ser mensal ou anual tanto faz. Claro que se for 5 anos...

(Não falo de cor. Já fiz os testes, como podes imaginar)
Não sei se eras tu (agora não tenho a certeza) mas havia alguém aqui no fórum que nos últimos meses, desde que aquilo foi lançado, ia fazendo o update, e nos primeiros tempos, segundo o que eu percebi, eles (Golden) demoraram imenso tempo a meter aquilo a render, ou melhor dizendo, a alocar o dinheiro nas % que é suposto aquilo ter (75 % salvo erro baseado num ETF global + X % em ETF's de obrigações, etc), mas a ultima vez, há pouco tempo, que me lembro de ler qualquer coisa aqui no tópico desse PPR, acho que já estava a "funcionar" como prometido, salvo erro, ou não ?
Tirando os defeitos funciona bem 😆

Mas agora funciona "bem", mas é 1% de TER. E a rentabilidade que se perdeu enquanto funcionava mal foi mais de 10 pontos percentuais. outch

Pelos vistos aceder á conta tb não tem muitos dados (está lá pessoal nesse tópico que falas a resmungar).

btw vou deixar de falar mal dos PPRs e criar masé um. Se não vos convenço com números é sinal que as coisas são emocionais. Não dá para convencer 😆 Mais vale eu ganhar dinheiro com isso. (Por acaso queria ter feito um em 2019, mas falta os contactos, e alguém nos roubou a ideia 😎

Obviamente que eu não estaria a pensar em criar um se não fosse bom para mim. Não me vêem a tentar criar um ETF 😁
sendo a mesma entidade que já tinha o Stoik (que tem se portado bem no passado ou não ?
Assumo que as opiniões positivas da SGC são as mesmas razões da opinião positiva da casa de investimentos. Marketing. Lá vou ter de fazer as rondas dos PPRs no final do ano 😆
"We are drowning in information, while starving for wisdom."
🙏1
#29
Não sou grande fã deste Luis Leitão, mas pareceu-me oportuno
Nos últimos três anos terminados em 2023, por exemplo, os PPR sob a forma de fundos de investimentos apresentaram uma rendibilidade média anual negativa de 0,1%, com quase dois terços dos PPR a registar perdas anuais e apenas um quinto dos gestores a revelar-se capaz de bater o seu benchmark e ficando também muito longe de uma taxa de inflação média de 5,96% neste período.
https://eco.sapo.pt/opiniao/diga-adeus- ... o-seu-ppr/
[] [] [] []
#30
O ano 2022 foi péssimo para os PPRs, levaram uma pancada forte, e a maioria não recuperou tudo em 2023.
#31
Mencionei o valor da UP, porque no caso de alguém adquirir todos os meses apenas 1 UP (que será uma ordem). vai pagar 10€, quando esse valor pode facilmente ser 30% do valor da ordem. Isto é apenas uma caso hipotético, mas que não é descabido.
Podes sempre alocar essa verba mensalmente noutro produto, por exemplo numa conta poupança a render 2%, e no final do ano, do semestre ou do trimestre, levantas e reforças o ETF. Assim diluis mais o custo da comissão 😉
(Não falo de cor. Já fiz os testes, como podes imaginar)
Se bem me recordo o reforço anual foi o que produziu melhores resultados, certo?
🙏1
#32
Se bem me recordo o reforço anual foi o que produziu melhores resultados, certo?
Eu por acaso tenho a ideia oposta. Mas sei que foi por pouco. Claro que se colocar o dinheiro "parado" a render um pouco na simulação as coisas podem alterar
Podes sempre alocar essa verba mensalmente noutro produto, por exemplo numa conta poupança a render 2%, e no final do ano, do semestre ou do trimestre, levantas e reforças o ETF. Assim diluis mais o custo da comissão
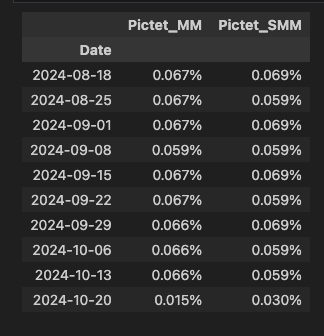
Tenho usado o LU0128495834 e o LU0366536984. Têm rendido à volta de 3.5% anualizado com evolução diária para cima, embora instável, mas a rentabilidade semanal tem sido estável.

Rentabilidade semanal: (0.067% são 67 cêntimos, por semana, por cada 1000 euros investidos)

Anexos

  • Screen Shot 2024-10-16 at 14.55.29 PM.png
"We are drowning in information, while starving for wisdom."
🙏1
#33
67 cêntimos, por semana
67 cts nas 52 semanas de um ano dá perto de 35€. Já paga as tuas 3 comissões. Acima dos 1000€ é lucro 😉
🙏1
#34

Não pode ser, é. DCA quer dizer Dollar Cost Averaging. Se o teu horizonte for 20 anos, ser mensal ou anual tanto faz. Claro que se for 5 anos...

(Não falo de cor. Já fiz os testes, como podes imaginar)
Mas só será vantajoso se tiveres o dinheiro a render durante esse tempo. Pois se vais poupando mensalmente e o guardas para investir de uma só vez num ano, é bom mesmo que durante o tempo ele fique a fermentar.
#35
Boas!

Desde já peço desculpa pelo hijack do tópico, mas não quis criar um tópico novo só para esta questão em específico.

Para contextualizar tenho um PPR para o qual comecei a fazer entregas periódicas desde 2023, com o objetivo único de no futuro o poder usar para pagar prestações de um futuro CH. Para isto, sei que as entregas têm que ter 5+ anos à data do resgate.

No entanto, agora estou a considerar mudar de PPR, incluindo a entidade gestora. Tenho noção de que já vi escrito que mesmo alterando o PPR, a data das entregas subjacentes mantém-se para efeitos das condições e resgate e tributação. Mas não consigo encontrar isto descrito diretamente em lado nenhum quando procuro informações sobre o processo de transferência de PPRs. Podem-me confirmar se é este o caso?

Obrigado! 😀
#36
Sim, ao mudares de PPR é mantido o histórico dos reforços que fizeste.
Se for um fundo PPR não pagas comissão, se for um seguro PPR então poderás pagar uma taxa de 0,5%.
🙏1
#37
Para contextualizar tenho um PPR para o qual comecei a fazer entregas periódicas desde 2023, com o objetivo único de no futuro o poder usar para pagar prestações de um futuro CH. Para isto, sei que as entregas têm que ter 5+ anos à data do resgate.

No entanto, agora estou a considerar mudar de PPR, incluindo a entidade gestora. Tenho noção de que já vi escrito que mesmo alterando o PPR, a data das entregas subjacentes mantém-se para efeitos das condições e resgate e tributação. Mas não consigo encontrar isto descrito diretamente em lado nenhum quando procuro informações sobre o processo de transferência de PPRs. Podem-me confirmar se é este o caso?
Sim, as datas de entrega são preservadas na transferência.

Decreto-Lei n.º 158/2002 - artigo 6º
4 - A entidade gestora que receber um pedido de transferência deve transferir, directamente para aquela que o tiver aceite receber, o valor do plano de poupança referido no número anterior, indicando de forma discriminada o valor das entregas efectuadas, das respectivas datas e do rendimento acumulado.
[] [] [] []
🙏1
#38
Eu mudei para o PPR da Casa de Investimentos no inicio de abril e estou surpreendido com o trabalho deles...ate estou a fazer reforcos semanais
🙏1
#39
Coincidência ou não, é exatamente para esse que estou a considerar mudar, portanto bom ouvir bom feedback deles nesta altura do campeonato 😆 . Só estou à espera que as minhas transações em andamento no atual sejam finalizadas para mudar de vez.

Já que aqui estamos, como foi esse processo de transferência? Pelo site, parece ser trivial, mas nos sites eles puxam sempre a brasa à sua sardinha. E em termos de plataformas web/mobile, dados sobre rentabilidade, suporte, etc, como te sentes?
#40
e estou surpreendido com o trabalho deles
Em que sentido?
"We are drowning in information, while starving for wisdom."

Entra com o teu nome e palavra-passe do fórum para responder.