Saltar para o conteúdo
Entrar

SMART PPR vs Vanguard Lifestrategy (links na primeira página)

Iniciado por Virtua · 9 de outubro de 2022 21 respostas 13 911 visitas

#1
Os Vanguard lifestrategy são ETFs.

➡️ Vanguard LifeStrategy 80% Equity UCITS ETF Accumulating -V80A - Just ETF
➡️ Vanguard LifeStrategy 60% Equity UCITS ETF Accumulating -V60A - Just ETF
➡️ Vanguard LifeStrategy 40% Equity UCITS ETF Accumulating -V40A - Just ETF
➡️ Vanguard LifeStrategy 20% Equity UCITS ETF Accumulating -V20A - Just ETF

Os SMART PPR são PPRs do Banco Invest:

➡️ Smart Invest PPR/OICVM Conservador FIMA Morningstar
➡️ Smart Invest PPR/OICVM Moderado FIMA Morningstar
➡️ Smart Invest PPR/OICVM Dinâmico FIMA Morningstar

Comparações:


➡️ V80 não tem equivalente em Smart
➡️ V60A é comparável com o Smart Dinâmico,
➡️ V40A é comparável com o Smart Moderado
➡️ V20A é comparável com o Smart Conservador


Parece-me que têm 1 p.p./ano de underperformance devido a custos e 1 p.p./ano devido a... má construção dos PPR? (tirando o Conservador que só tem a underperformance dos custos)
"We are drowning in information, while starving for wisdom."
#2
Mas os smart nao tem mais prevalência em fundos europeus vs os lifestrategy que sao mais USA? Tenho a ideia de ler algures que nao eram comparáveis precisamente por causa do tipo de investimento geografico dos mesmos.
#3
Mas os smart não tem mais prevalência em fundos europeus vs os lifestrategy que são mais USA?

Verdade. Deverá ser essa a maior razão da underperformance que não vem, dos custos.

Tenho a ideia de ler algures que não eram comparáveis precisamente por causa do tipo de investimento geográfico dos mesmos.

Não considero. O nível de risco é semelhante logo acabam por se tornar comparáveis. As pequenas diferenças na construção de ambos é que torna interessante a comparação, senão ganhava simplesmente o mais barato.

Se estivéssemos a considerar os lifestrategy como benchmark dos SMART é que podemos considerar errados. Mas estamos a comparar investimentos que são perfeitamente substituíveis (não é por exemplo um ETF com um depósito a prazo ou um fundo obrigaccionista com um fundo accionista).

Ambos neste caso são muito semelhantes.

É mais discutível se um ETF e um PPR são assim comparáveis devido às diferenças fiscais. Isso é que também deve ser tido em comparação ao fazer a escolha entre um e outro, mas tb tem muito a ver com as circunstâncias de cada um e o tempo de investimento planeado etc etc

Ou seja, devemos ver se as vantagens fiscais compensam a underperformance.
"We are drowning in information, while starving for wisdom."
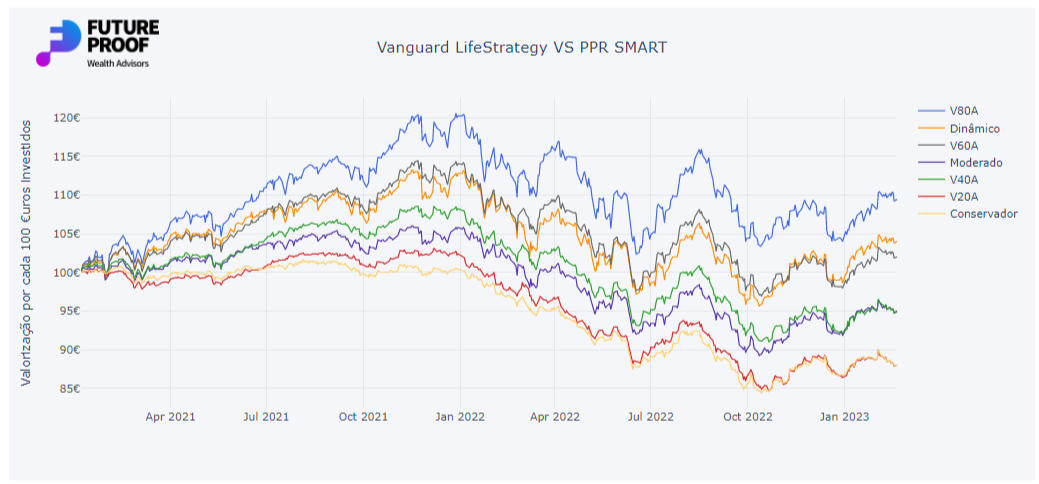
#4
Mas os smart não tem mais prevalência em fundos europeus vs os lifestrategy que são mais USA?

Verdade. Deverá ser essa a maior razão da underperformance que não vem, dos custos.
Posso estar enganado, mas quando cusquei os lifestrategy na altura em que saíram, fiquei com a ideia de que eram UK biased.
Este ano o UK tem sido dos menos maus, com uma boa diferença para os restantes índices e o seu peso nos lifestrategy poderá também estar a contribuir para a overperformance.
#5
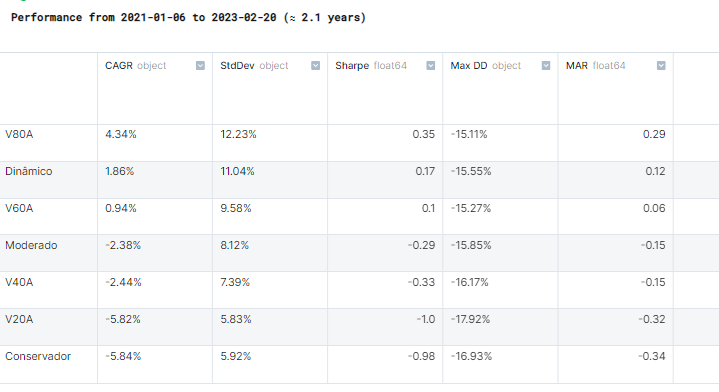
Não me parece UK biased


(é o 60 % equity)
"We are drowning in information, while starving for wisdom."
🙏1
#6
Ok, estava mesmo enganado então.

Já agora qual é a tua opinião sobre o desempenho dos lifestrategy?
Não digo em comparação com os PPR mas por exemplo comparativamente ao simples VWCE/EUNA?
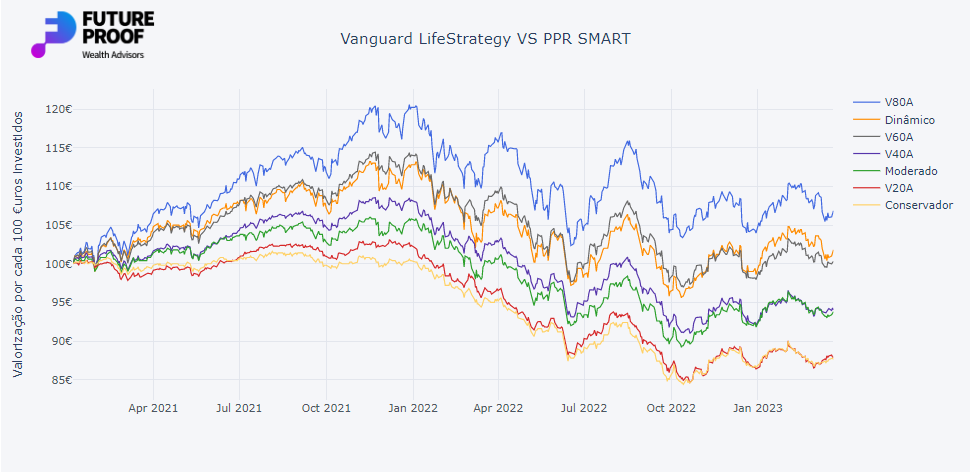
Nas simulações no PortfolYou os lifestrategy ficam claramente atrás.
#7
Nas simulações no PortfolYou os lifestrategy ficam claramente atrás.
Sim, Os lifestrategy não provaram ser melhor que um portfolio simples com 2 ETFs. Já esperava +/- isso, mas não esperava que ficassem tão atrás. É que é mais de um ponto percentual ao ano.

Talvez excesso de activos, não sei. Pessoalmente prefiro e mantenho os meus ETFs separados 😉
"We are drowning in information, while starving for wisdom."
🙏2
#8
Será possível atualizar esta informação?
#10
Boa.

Obrigado
🙏1
#11
Olá Virtua.
Podes fazer a "atualização mensal", sff?

Obrigado
#12
🤓
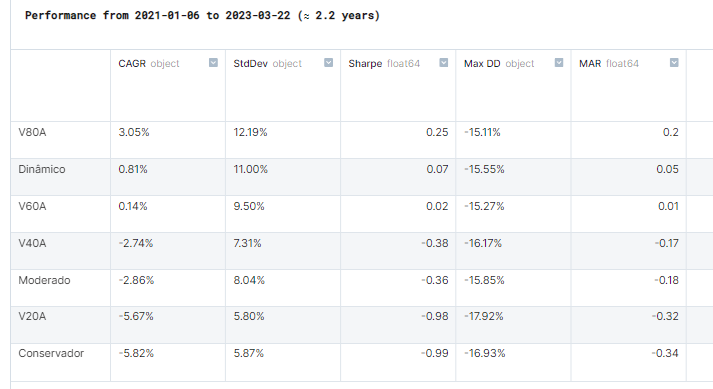
Captura de ecrã 2023-03-23 235043.png Captura de ecrã 2023-03-23 235158.png
"We are drowning in information, while starving for wisdom."
#13
Obrigado.

Esse smart dinâmico parece dar uma carteira 60/40 simples e com benefícios fiscais...
#14
Olá, boa tarde.

Será que podes atualizar o gráfico sff?
Obrigado.

Outra coisa, será possível adicionar a esta comparação o PPR Dr finanças?
#15
Desculpem desenterrar este tópico. Gostava de ver o comparativo, se o Virtua conseguir atualizar. Estou inclinado para mudar do AR PPR (já com + de 10 anos de investimento) para o Smart invest dinâmico. Tenho mais uns 15 anos até aos 60, altura em que posso resgatar. Não me importo de correr um pouco mais de risco por maior retorno potencial (não estou interessado em PPR 100% ações stock picking). E se continuar em linha com o V60A, acho que encaixa no meu perfil de risco ainda.
“Knowledge isn't free. You have to pay attention.” (Richard Feynman)
#16
Utilizando o portfolio performance:

5 anos:


3 anos:


1 ano:


ytd:


Também inclui o Sixty Degrees PPR Flexível R (menos ações que o AR).
🙏2
#17
Obrigado pelo comparativo. Tal como esperado, o Smart Invest dinâmico em linha com o V60A, apesar de um pouco mais volatilidade.
No AR seria de esperar que as subidas fossem menores e que as quedas fossem menores também, mas aquele 2022 foi terrível. E tem custado a recuperar o passo.
“Knowledge isn't free. You have to pay attention.” (Richard Feynman)
#18
Obrigado pelo comparativo. Tal como esperado, o Smart Invest dinâmico em linha com o V60A, apesar de um pouco mais volatilidade.
No AR seria de esperar que as subidas fossem menores e que as quedas fossem menores também, mas aquele 2022 foi terrível. E tem custado a recuperar o passo.
O AR tem uma grande componente de obrigações.
🙏2
#19
Qual a vossa opinião sobre obrigações nos próximos anos ?
Desde 2022 que tem sido muito mau.
Estou perguntar pois estou pensar trocar ar por com 70 por cento obrigações por Smart invest com 70 acções. ?
#20
Estou perguntar pois estou pensar trocar ar por com 70 por cento obrigações por Smart invest com 70 acções. ?
Honestamente acho que os próximos 3 a 5 anos vão continuar a ser fracos, mas isso não quer dizer que essa alteração faça sentido. Ir atrás de retornos raramente dá bom resultado e ng sabe se o mercado accionista tbm não vai cair ainda mais que obrigações

Editado 24 de setembro de 2026, 20:42

"We are drowning in information, while starving for wisdom."

Entra com o teu nome e palavra-passe do fórum para responder.