Saltar para o conteúdo
Entrar
Fixo

Certificados Aforro

Iniciado por superkinas · 14 de outubro de 2022 703 respostas 224 556 visitas

#1
Serve este tópico para discutir talvez o melhor produto de capital garantido, neste momento.
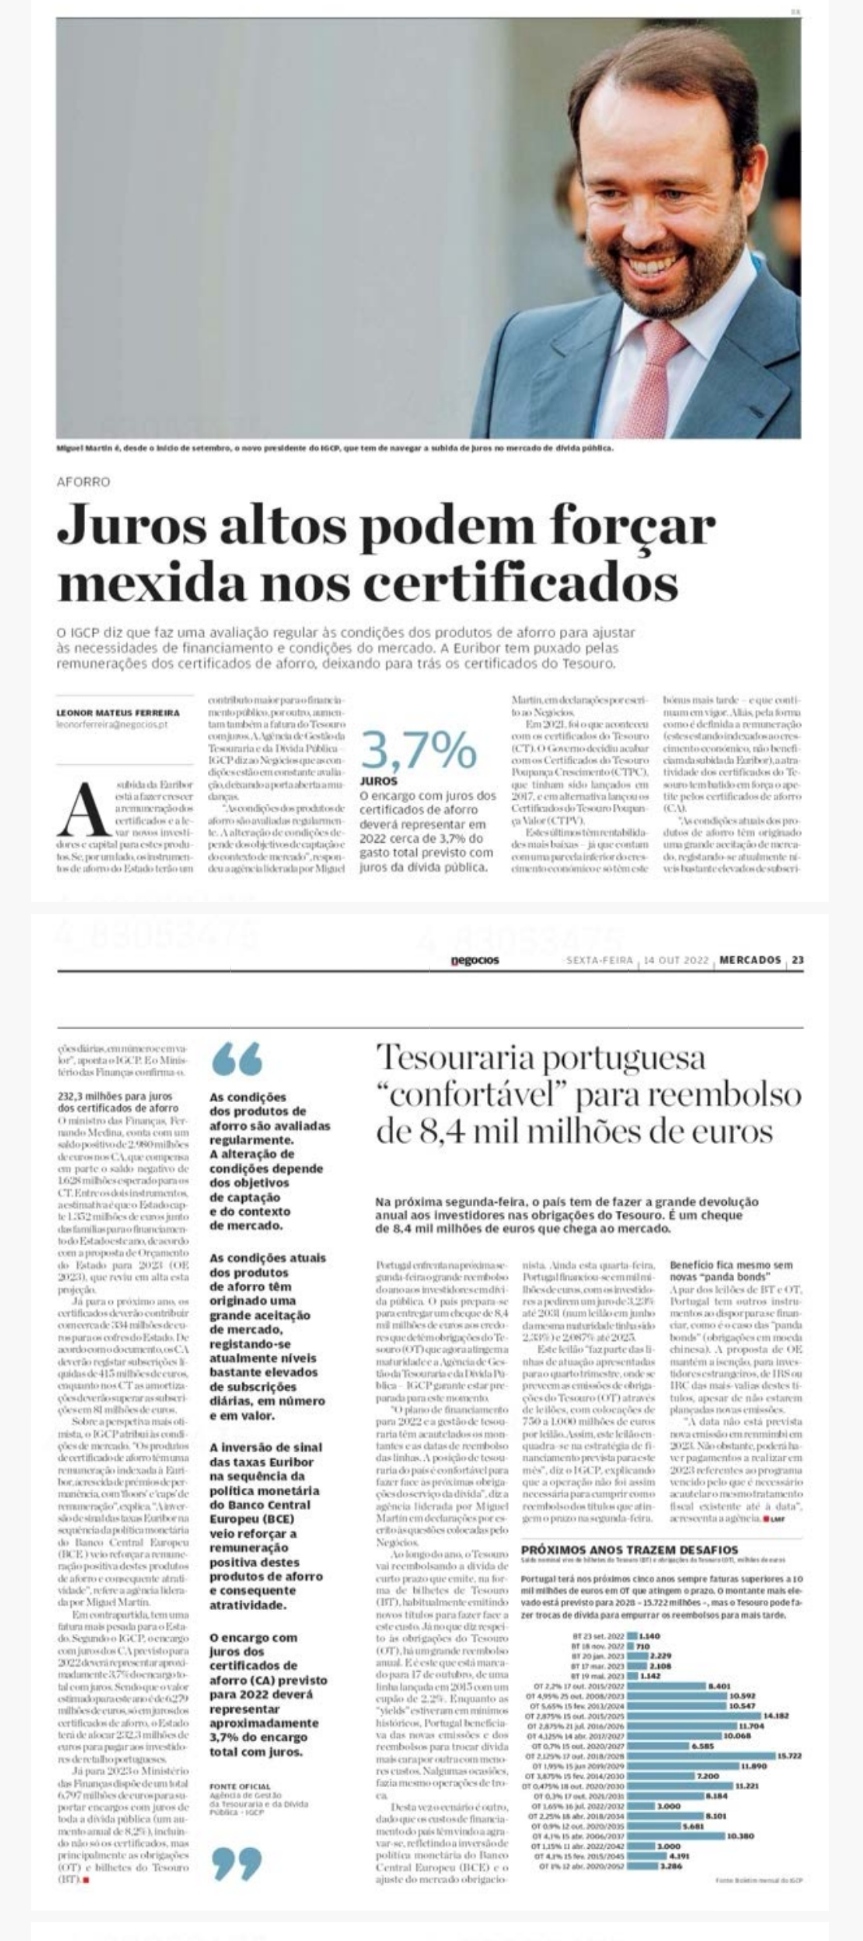
Digo neste momento porque uma das noticia de capa do negócios é
"Juros altos podem forçar mexidas nos certificados. "
Sendo os certificados um produto de poupança famílias e o estado já se protegeu com taxa máxima 3.5% o que querem mais
só em Portugal para mudarem regras como lhes convém
#2
https://www.jornaldenegocios.pt/mercado ... rtificados
Talvez na 2a feira se consiga ler a notícia completa. Se antes disso algum assinante conseguir partilhar, agradecemos 😉

Acredito que não anuncie nenhuma mexida concreta, apenas o risco (sempre presente) de uma ser feita. Quando o fizerem, provavelmente não o anunciarão com antecedência.

O efeito mais imediato vai ser a subscrição em massa até ao final do mês. Não há melhor estimulante que "últimas oportunidades".
[] [] [] []
#3
Acho que está com péssima qualidade...

Anexos

  • IMG_20221014_093715.jpg
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4
Este procedimento de "acabar" com alguns produtos acontece ciclicamente, sempre que o custo começa a ser igual ou superior ao mercado. Aconteceu com os CTPM e os CTPC, tendo sido criado aos CTPV que são muito menos atrativos.

O mesmo aconteceu com os certificados de aforro, por isso já vamos na série E.

Por curiosidade (se calhar existe justificação mas eu desconheço-a), os CPTM, CTPC e CA série E, começaram todos em Outubro. Por isso talvez tenhamos outro produto de CA em Novembro deste ano.
#5
E estão à vontade, porque se reduzirem a taxa base máxima para 2,5%, continuam a oferecer a melhor remuneração com capital garantido, e poupam uns bons "trocos" caso a Euribor continue a subir.
[] [] [] []
#7
Esta alteração será para tornar os Certificados de Tesouro mais "apetecíveis" e visto que a previsão será de uma inflação superior a 2% no próximo ano portanto não controlada a perspectiva será sempre de aumento de taxas pelo BCE, mas também a taxa máxima é de 3,5%...
Portanto só vejo isto como estratégia de voltar o investidor para a subscrição de CT's
#8
Entretanto, estamos a meio do período relevante para a taxa de outubro, e salvo grandes oscilações nos próximos dias parece que iremos ter um valor por volta de 2,45%.
[] [] [] []
#9
Entretanto, estamos a meio do período relevante para a taxa de outubro, e salvo grandes oscilações nos próximos dias parece que iremos ter um valor por volta de 2,45%.
Estava a contar com 2,5% (Brutos) para ter 1,8% (líquidos), mas ou existe uma subida acentuada nos próximos 5 dias ou não chega lá.
#10
Andamos aqui a tostões e do outro lado do atlântico as I-Bonds andam a 9% (o cálculo de nova taxa é de 6 em 6 meses e anexada à inflação). A Europa (e ainda por cima Portugal) a anos luz dos USA!!
"We are drowning in information, while starving for wisdom."
#11
Esses i bonds estão disponíveis para investidores deste lado do Atlântico?
#12
Esses i bonds estão disponíveis para investidores deste lado do Atlântico?
😆 😆 😆

Tb eu queria!
"We are drowning in information, while starving for wisdom."
#13
😆
#15
Estou com 254.000 euros em CA série E e infelizmente não posso subscrever mais.
E quando falo disto à minha esposa, a resposta é: "Isso não dá nada! Com os 254.000 euros compras uma ou mais casas em Odivelas que rende mais que isso !!!"
#16
Estou com 254.000 euros em CA série E e infelizmente não posso subscrever mais.
E quando falo disto à minha esposa, a resposta é: "Isso não dá nada! Com os 254.000 euros compras uma ou mais casas em Odivelas que rende mais que isso !!!"
O limite não é 250k€? Por acaso fui procurar qual seria o limite para comparar com o limite das I Bonds (10k) que o Virtua aqui falou no outro dia.
#17
Estou com 254.000 euros em CA série E e infelizmente não posso subscrever mais.
E quando falo disto à minha esposa, a resposta é: "Isso não dá nada! Com os 254.000 euros compras uma ou mais casas em Odivelas que rende mais que isso !!!"
Diz-lhe que sim, se lidar ela com os inquilinos (estou a assumir que sera para arrendar).
As pessoas que conheço que arrendam (senhorios) andam sempre stressadas com rendas em atraso, danos nas casas e reclamações de inquilinos e vizinhos.
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#18
O limite não é 250k€? Por acaso fui procurar qual seria o limite para comparar com o limite das I Bonds (10k) que o Virtua aqui falou no outro dia.
Já deve ter 4k em capitalização.
[] [] [] []
#19
O limite não é 250k€? Por acaso fui procurar qual seria o limite para comparar com o limite das I Bonds (10k) que o Virtua aqui falou no outro dia.
Sim, são 250k €.

E os juros que fui ganhando, tal como o JRJORDAO menciona?
#20
Estou com 254.000 euros em CA série E e infelizmente não posso subscrever mais.
E quando falo disto à minha esposa, a resposta é: "Isso não dá nada! Com os 254.000 euros compras uma ou mais casas em Odivelas que rende mais que isso !!!"
Diz-lhe que sim, se lidar ela com os inquilinos (estou a assumir que sera para arrendar).
As pessoas que conheço que arrendam (senhorios) andam sempre stressadas com rendas em atraso, danos nas casas e reclamações de inquilinos e vizinhos.
Este por acaso é um tema que tenho pensado e que já ponderei abrir um tópico. Não tenho qualquer investimento imobiliário mas tenho curiosidade em saber a opinião de quem percebe sobre qual a rentabilidade mínima que os investidores devem aceitar no imobiliário. Quem anda a comprar casas para alugar, muitos com rentabilidades de 5% bruto anual... Valerá a pena? Lidar com inquilinos, arranjos, IMIs, seguros... Não tenho muita certeza disso.

Não é preferível ter os 250k€ nos CA que nos próximos 2/3 anos terão um rendimento interessante ou mesmo num fundo imobiliário?

Entra com o teu nome e palavra-passe do fórum para responder.