Saltar para o conteúdo
Entrar

Redução da tributação em sede de IRS sobre as mais-valias - Lei n.º 31/2024, de 28 de junho

Iniciado por 3rdWorldBuffett · 6 de julho de 2024 45 respostas 33 689 visitas

#21
Entao e os dividendos? Tambem podiam baixar o imposto... 🙁
#22
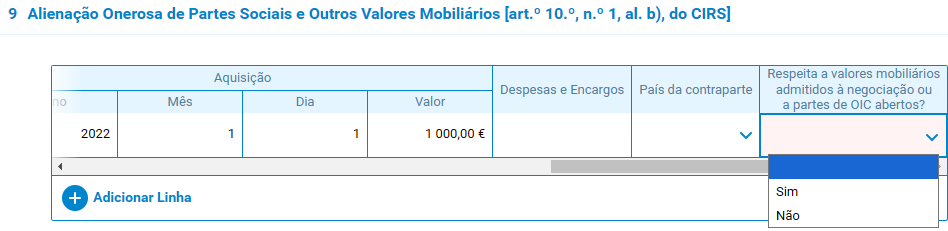
Nas vendas efetuadas mais de 2 anos após a aquisição, somos agora obrigados a indicar se "Respeita a valores mobiliários admitidos à negociação ou a partes de OIC abertos".

Mas o simulador não contempla a redução. É mais uma na longa lista de situações excluídas. Isto no anexo G, que com o J continua a não ser possível simular.
.

Anexos

  • AnexoG.png
[] [] [] []
#23
Nas vendas efetuadas mais de 2 anos após a aquisição, somos agora obrigados a indicar se "Respeita a valores mobiliários admitidos à negociação ou a partes de OIC abertos".

Mas o simulador não contempla a redução. É mais uma na longa lista de situações excluídas. Isto no anexo G, que com o J continua a não ser possível simular.
.
No ano passado vendi umas ações. Comprei em 2024 vendi em 2024. Nesse quadro onde diz "Respeita a valores mobiliários admitidos à negociação ou a partes de OIC abertos" temos de colocar sim ou não? Obrigado.
#24
Nas vendas efetuadas mais de 2 anos após a aquisição, somos agora obrigados a indicar se "Respeita a valores mobiliários admitidos à negociação ou a partes de OIC abertos".

Mas o simulador não contempla a redução. É mais uma na longa lista de situações excluídas. Isto no anexo G, que com o J continua a não ser possível simular.
No ano passado vendi umas ações. Comprei em 2024 vendi em 2024. Nesse quadro onde diz "Respeita a valores mobiliários admitidos à negociação ou a partes de OIC abertos" temos de colocar sim ou não? Obrigado.
Ações são valores mobiliários admitidos à negociação. Mas numa venda nos primeiros 2 anos após a aquisição, nem precisas preencher, para nada serve. Experimenta a validação com essa coluna vazia.
[] [] [] []
🙏1
#25
Nas vendas efetuadas mais de 2 anos após a aquisição, somos agora obrigados a indicar se "Respeita a valores mobiliários admitidos à negociação ou a partes de OIC abertos".

Mas o simulador não contempla a redução. É mais uma na longa lista de situações excluídas. Isto no anexo G, que com o J continua a não ser possível simular.
No ano passado vendi umas ações. Comprei em 2024 vendi em 2024. Nesse quadro onde diz "Respeita a valores mobiliários admitidos à negociação ou a partes de OIC abertos" temos de colocar sim ou não? Obrigado.
Ações são valores mobiliários admitidos à negociação. Mas numa venda nos primeiros 2 anos após a aquisição, nem precisas preencher, para nada serve. Experimenta a validação com essa coluna vazia.
Não deixa. Dá erro. Diz que tenho de preencher esse campo.
#26
No ano passado vendi umas ações. Comprei em 2024 vendi em 2024. Nesse quadro onde diz "Respeita a valores mobiliários admitidos à negociação ou a partes de OIC abertos" temos de colocar sim ou não? Obrigado.
Ações são valores mobiliários admitidos à negociação. Mas numa venda nos primeiros 2 anos após a aquisição, nem precisas preencher, para nada serve. Experimenta a validação com essa coluna vazia.
Não deixa. Dá erro. Diz que tenho de preencher esse campo.
Aqui, com aquisição e venda em 2024, e código G01, a validação não me exige o preenchimento dessa coluna, nem no anexo G quadro 9, nem no anexo J quadro 9.2.
[] [] [] []
#27
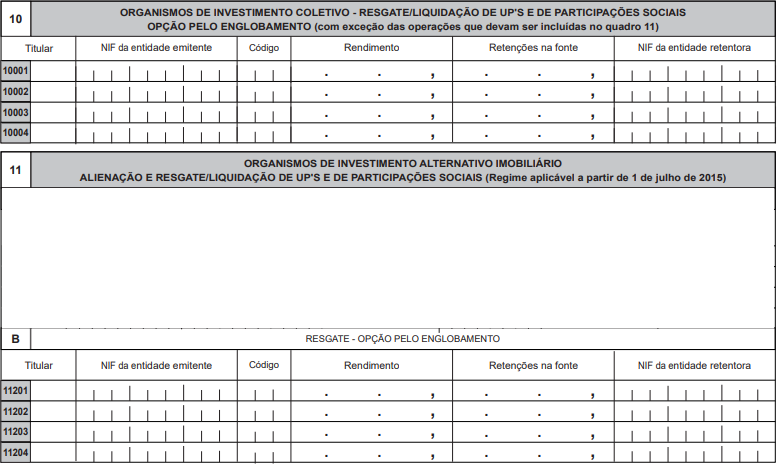
Reparei agora que no anexo G quadros 10 (resgate de fundos mobiliários) e 11B (resgate de fundos imobiliários) se indica apenas o rendimento, não as data+valor de aquisição e data+valor de venda.

Significa que o cálculo da declaração não irá aplicar automaticamente as reduções por venda após 2/5/8 anos.

Será mais um infeliz caso de ajuste manual do valor por parte do declarante, como acontece com seguros do ramo vida e dividendos nacionais, ou os fundos nacionais não beneficiam da redução em caso de englobamento?
.

Anexos

  • G_10_11.png
[] [] [] []
#28
É no quadro 9 ou 11 penso eu, bem agora estou confuso tenho de ver melhor isso 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#29
É no quadro 9 ou 11 penso eu, bem agora estou confuso tenho de ver melhor isso 😆
Segundo o guia Tributação de produtos financeiros em sede de IRS,
  • quadro 9: Alienação de ações, quotas, obrigações, partes sociais, fundos mobiliários, cripto que constitui valor mobiliário, outros valores mobiliários (data+valor de aquisição, data+valor de venda)
  • quadro 10: Resgate de fundos mobiliários, só para englobamento (valor de rendimento)
  • quadro 11A: Alienação de fundos imobiliários (data+valor de aquisição, data+valor de venda)
  • quadro 11B: Resgate de fundos imobiliários, só para englobamento (valor de rendimento)
Será que a redução por antiguidade se aplica apenas à alienação (não ao resgate) de unidades? Ou que foi esquecida uma alteração ao anexo?
[] [] [] []
#30
Não sei, até porque a lei entrou em vigor a meio de 2024, devia estar reflectido nos anexos...
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#31
Eu há muito tempo que não tenho disso, mas acho que sempre meti no quadro 9, mas agora confesso que estou confuso, eu colocava no 9 porque:

As mais e as menos-valias da venda de ações e de UP devem ser
reportadas na declaração de IRS em que anexo?


Quadro 9 – Alienação onerosa de partes sociais e outros
valores mobiliários:
 Código G22 – Alienação onerosa de unidades de
participação em fundos de investimento mobiliário ou
participações sociais em sociedades de investimento
mobiliário.

Está no guia fiscal delloite/BiG...

sinceramente não sei se faz diferença em colocar aqui ou no quadro 10, mas para efeitos da questão da redução de IRS eu colocava no quadro 9 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#32
Eu há muito tempo que não tenho disso, mas acho que sempre meti no quadro 9, mas agora confesso que estou confuso, eu colocava no 9 porque:

As mais e as menos-valias da venda de ações e de UP devem ser
reportadas na declaração de IRS em que anexo?


Quadro 9 – Alienação onerosa de partes sociais e outros
valores mobiliários:
 Código G22 – Alienação onerosa de unidades de
participação em fundos de investimento mobiliário ou
participações sociais em sociedades de investimento
mobiliário.

Está no guia fiscal delloite/BiG...

sinceramente não sei se faz diferença em colocar aqui ou no quadro 10, mas para efeitos da questão da redução de IRS eu colocava no quadro 9 😆
É a tal questão de alienação vs resgate. Não sei como se distingue essas operações.

Segundo o guia da AT,
As UP / participações sociais podem ser subscritas ou compradas, resgatadas ou alienadas, gerando diversas formas de rendimento, a saber:
• Rendimentos distribuídos;
• Resgate ou liquidação de unidades de participação;
• Alienação de unidades de participação.
O resgate de unidades de participação em fundos de investimento mobiliário efetuado por pessoas singulares gera rendimentos de mais-valias que se qualificam como rendimentos da Categoria G.
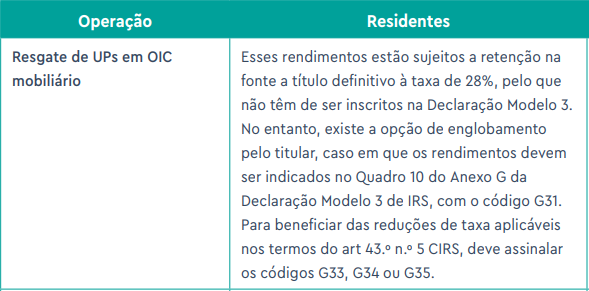
Esses rendimentos estão sujeitos a retenção na fonte a título definitivo à taxa de 28%, não tendo de ser inscritos na Declaração Modelo 3 de IRS.
No entanto, existe a opção de englobamento pelo titular, caso em que os rendimentos devem ser indicados no Quadro 10 do Anexo G da Declaração Modelo 3 de IRS, com o código G31.
Os rendimentos derivados da transmissão onerosa de unidades de participação / participações sociais quando auferidos por pessoas singulares residentes em Portugal, qualificam-se como rendimento da Categoria G – Mais Valias.
Estes rendimentos são sujeitos a tributação autónoma à taxa de 28%, sendo de inscrição obrigatória no Quadro 9 do Anexo G da Declaração Modelo 3 de IRS, com o código G22.
No entanto, existe a possibilidade de o contribuinte optar pelo englobamento do rendimento, assinalando “SIM” no quadro 15 do Anexo G Declaração Modelo 3 de IRS.
[] [] [] []
#34
Boa noite, precisava de uma ajuda acerca da redução da tributação no caso dos fundos de investimento. De acordo com a lei 31/2024 parece-me que os fundos de investimento estão contemplados na redução da tributação ao fim de 2, 5 e 8 anos, no entanto a AT não levou isso em consideração no meu IRS e, após pedido de esclarecimento, indica que esta redução aplica-se apenas a ações e ETF'S. Eu vendi fundos de investimento com cerca de 10 anos em 2024 e a diferença no valor a pagar é substancial. Mais alguém está a passar por uma situação semelhante ou pode ajudar de alguma forma? Obrigado desde já.
#35
Não sei, realmente.

A redução aplica-se a "valores mobiliários admitidos à negociação ou a partes de organismos de investimento coletivo abertos, sob a forma contratual ou societária".

O que já tinha reparado e chamado a atenção, é que o quadro 10 do anexo G não inclui as datas de aquisição e realização indispensáveis para determinar o tempo de detenção. Foi neste quadro que declaraste?

Aparentemente, esse quadro 10 utiliza-se com código G31 para o (opcional) englobamento do resgate ou liquidação de UPs nacionais, enquanto o quadro 9 se utiliza com código G21/G22 para venda de UPs nacionais.
Se resgatou ou liquidou unidades de participação em fundos de investimento nacionais, não tem de os declarar, a menos que opte pelo seu englobamento. Nesse caso, preencha o quadro 10 do anexo G, com o código G31.
A venda de unidades de participação participação em fundos de investimento mobiliário tem de ser declarada no quadro 9 do anexo G com o código G22. Nas situações em que se aplica o regime anterior a 1 de julho de 2015, utiliza-se o código G21.
[] [] [] []
#36
Muito obrigado pela resposta. Não fui eu que preenchi a declaração, foi o contabilista, mas tenho a certeza que está tudo bem preenchido. E não foi no quadro 10, pois as datas de compra e de venda foram colocadas. Os fundos vendidos são todos estrangeiros.
Se alguém do fórum vendeu fundos de investimento comprados há mais de 2 anos, pode dizer-me se a AT considerou a lei 31/2024 e em vez de um imposto de 28% sobre 100% dos lucros teve alguma redução? Especificamente redução de 10%, 20% ou 30% das mais valias sujeitas a tributação para compras há mais de 2, 5 e 8 anos, respectivamente.
#37
Desculpem se isto já foi perguntado noutro tópico, não consegui encontrar.

Antes, quando vendia um fundo, preenchia apenas uma linha por fundo, independentemente do nº de compras, colocava a data de aquisição a data mais antiga e a mais valia total desse fundo.

Agora é necessário colocar 1 linha por compra, certo? Para conseguirem calcular a antiguidade de cada compra e aplicarem a taxa a cada compra?
#38
Desculpem se isto já foi perguntado noutro tópico, não consegui encontrar.

Antes, quando vendia um fundo, preenchia apenas uma linha por fundo, independentemente do nº de compras, colocava a data de aquisição a data mais antiga e a mais valia total desse fundo.

Agora é necessário colocar 1 linha por compra, certo? Para conseguirem calcular a antiguidade de cada compra e aplicarem a taxa a cada compra?
A forma correta de declarar sempre foi com as datas certas. Que há uns anos eram apenas mês/ano.

Facilitava-se, quando se sabia que em termos de cálculo ia dar ao mesmo, ou por desconhecimento (coeficiente de desvalorização de moeda, no caso das ações). Mas o propósito do quadro nunca foi declarar com data de realização ou aquisição não correspondentes aos comprovativos de operação.

Dado o coeficiente de desvalorização, o desconto de 10%/20%/30% por tempo de detenção e o englobamento obrigatório quando <365 dias e se fica no último escalão, "brincar" com as datas pode levar a vendas mal tributadas. Declara tudo bem e deixa a AT fazer as contas.
[] [] [] []
🙏1
#39
A redução aplica-se a "valores mobiliários admitidos à negociação ou a partes de organismos de investimento coletivo abertos, sob a forma contratual ou societária".

O que já tinha reparado e chamado a atenção, é que o quadro 10 do anexo G não inclui as datas de aquisição e realização indispensáveis para determinar o tempo de detenção.
Respondendo a mim próprio, adicionaram códigos distintos para cada nível de redução.
.

Anexos

  • codigosFI.png
[] [] [] []
#40

Respondendo a mim próprio, adicionaram códigos distintos para cada nível de redução.
.
No anexo J não existe nada disso certo? é que começo a char aquilo que sempre achei de inicio, essa redução de taxas são só para fundos de investimento etc PT...
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!

Entra com o teu nome e palavra-passe do fórum para responder.