Saltar para o conteúdo
Entrar

A Carteira do Virtua

Iniciado por Virtua · 27 de fevereiro de 2024 54 respostas 33 420 visitas

#1
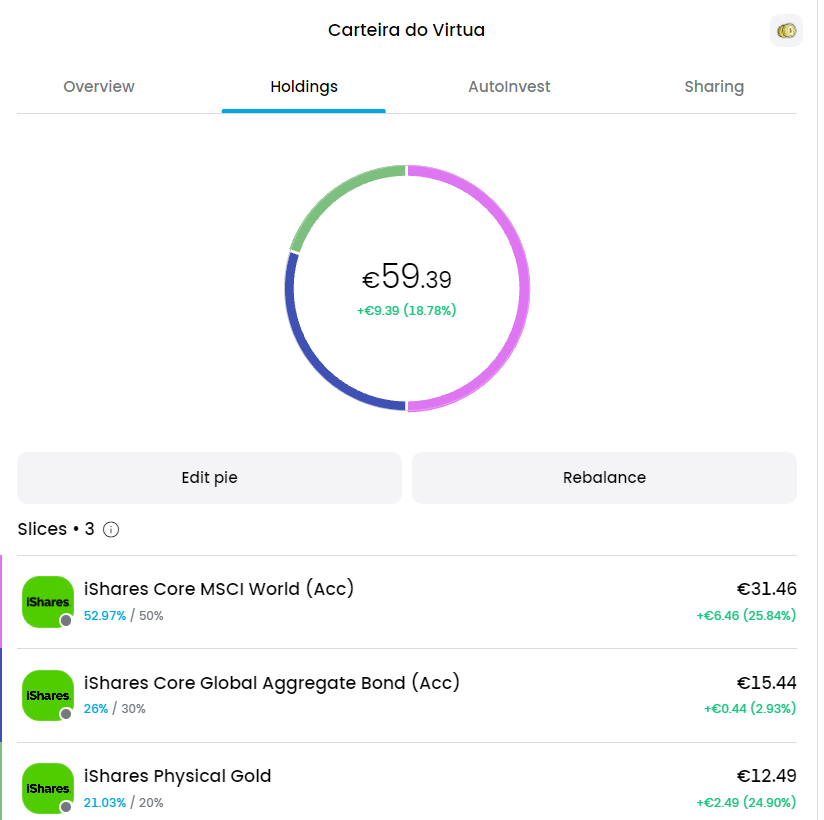
A minha carteira real é muito semelhante às carteiras do fórum. Ou seja usa essencialmente 3 ETFs:

IWDA => Global Equity Developed
EUNA => Global Bonds Aggregate
SGLN => Ouro

A alocação varia um pouco para se ajustar ao risco que eu pretendo.

IWDA => 50%
EUNA => 30%
GOLD => 20%

Em experiências o ano passado comprei a carteira como uma pie na Trading 212, em Março 2023. Que continuarei a acompanhar por ser uma forma simples de partilha da minha carteira (naturalmente a carteira real não tem estes valores. Nem está na Trading 212. Está no Invest e faço reforços anuais/bianuais).
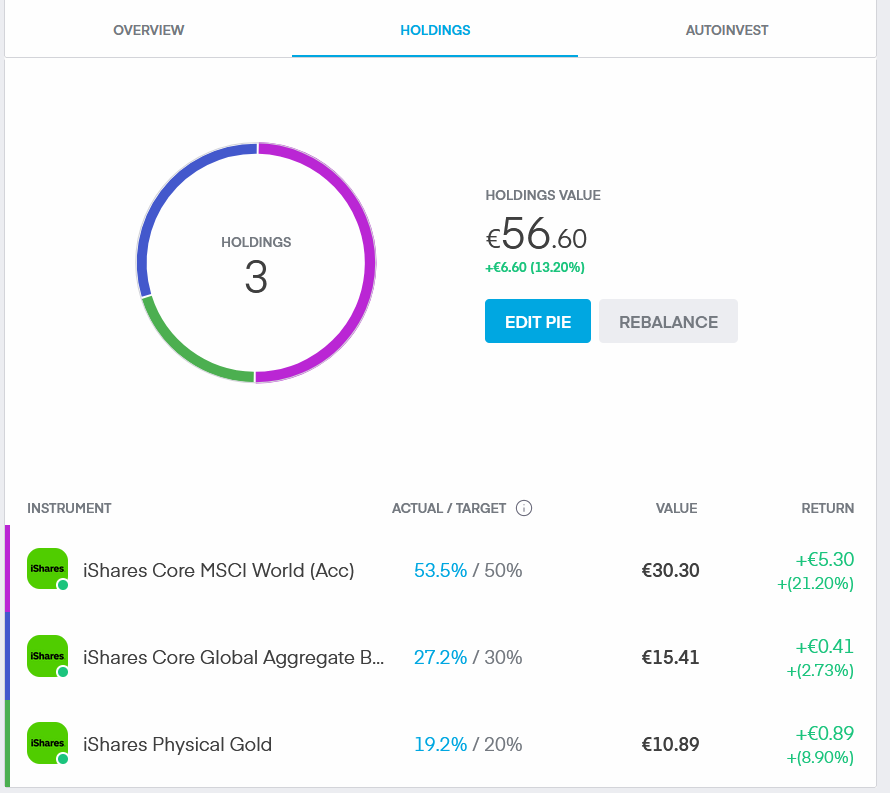
Carteira_212.png Aqui o backtest da carteira com as assets classes.
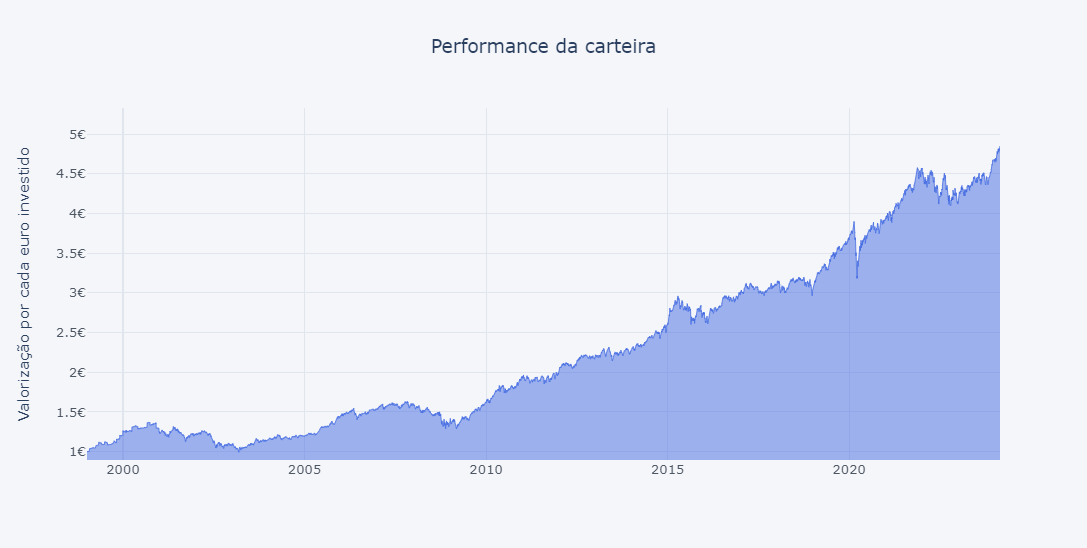
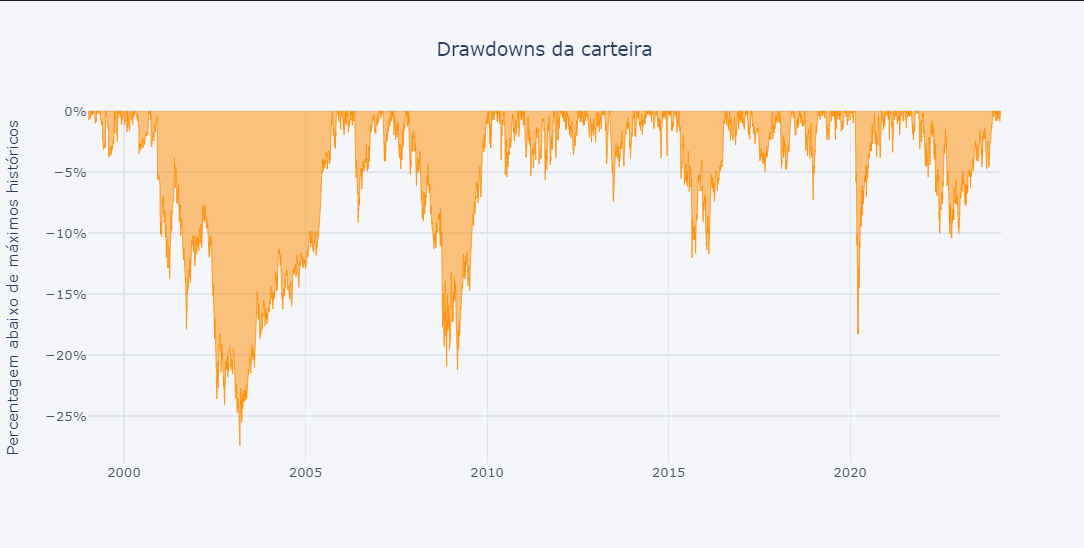
Carteira_perfomance.png Carteira_drawdowns.png O nível de risco é o mais alto com o que me sinto confortável. Raramente houve um drawdown superior a 10%, e apenas em dois grandes bear markets. Aceito o dobro nesse caso (20 a 25% de drawdown).

Não tenho fundo de emergência, por isso não coloquei aqui cash. No futuro provavelmente irei usar, devido a alterações de circunstâncias de vida., pelo que a carteira poderá receber alterações ainda este ano (criando secção de cash do fundo de emergência e talvez 5% bitcoin).
"We are drowning in information, while starving for wisdom."
🙏5
#2
A minha carteira real é muito semelhante às carteiras do fórum. Ou seja usa essencialmente 3 ETFs:

IWDA => Global Equity Developed
EUNA => Global Bonds Aggregate
SGLN => Ouro
Obrigado virtua! Pequena duvida, porque o EUNA?

Tendo em conta que o ETF "EUNA" contem apenas obrigacoes os resultados sao muito desapontantes, e aparentemente ate tem tido resultados negativos para quem tem o ETF a mais de 5 anos!?...

Sinceramente continuo sem perceber as vantagens do ETF de obrigacoes... Quando posso simplesmente comprar as obrigacoes diretamente e manter as mesmas ate maturidade recuperando pelo menos a totalidade do capital...
#3
Sinceramente continuo sem perceber as vantagens do ETF de obrigacoes... Quando posso simplesmente comprar as obrigacoes diretamente e manter as mesmas ate maturidade recuperando pelo menos a totalidade do capital...
Bond ETFs se manteres até há maturidade e desde que não aconteça um cataclismo vais igualmente recuperar o capital acrescido da yield anunciada na compra com a vantagem das taxas que pagas por transação, custódia e pagamento de juros serem mais baixas do que nas obrigações simples. A juntar a isto existe ainda a possibilidade de aproveitar o swing das taxas de juro (principal causador de volatilidade das bonds) para fazer uns trades periódicos com ganhos muito superiores à yield anunciada.

Isto parece complicado, aliás é por isso que é considerado um instrumento complexo mas na realidade até é fácil de entender.

Edit: faltou acrescentar a liquidez e o risco de crédito.

Editado 8 de março de 2024, 01:46

🙏1
#4
Sinceramente continuo sem perceber as vantagens do ETF de obrigacoes... Quando posso simplesmente comprar as obrigacoes diretamente e manter as mesmas ate maturidade recuperando pelo menos a totalidade do capital...
Risco de crédito. Para mim só há praticamente uma razão. Evitar risco de crédito. Posso aguentar mais 2/3/4/5 anos. Mas se perco o dinheiro por a empresa foi à falência é game over. Live to fight another day.

BTW - A longo prazo não ganhas mais nem menos em ETFs vs obrigações individuais, se uma cartira de bonds individuais tiver bem diversificada. Um ETF é uma carteira de bonds diversificada.
"We are drowning in information, while starving for wisdom."
🙏1
#5
aparentemente ate tem tido resultados negativos para quem tem o ETF a mais de 5 anos!?...
Tal como quem teria Obrigações europeias há 5 anos quando as taxas alemãs era negativas
"We are drowning in information, while starving for wisdom."
#6
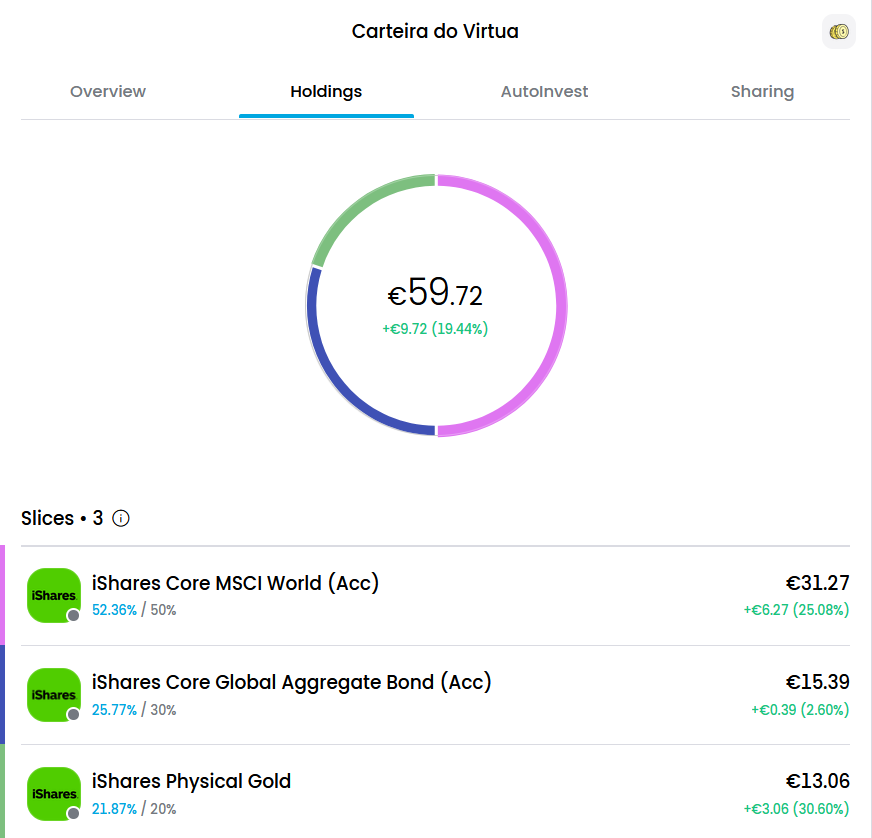
Actualização da carteira modelo (réplica da minha carteira real em termos de activos e pesos). Quer dizer, esta também é real, mas como podem ver são meia dúzia de trocos apenas 🙂

Que granda salto do ouro desde Fevereiro. Um pouco surreal. O peso em bonds até está bastante abaixo do que devia estar, tal a overperformance das stocks e do ouro face a bonds.

Anexos

  • Captura de ecrã 2024-04-12 231800.png
"We are drowning in information, while starving for wisdom."
🙏1
#7
Já há algum tempo que não ia ver a carteira

Mas não se passou nada de especial e está +/- na mesma.

Anexos

  • Captura de ecrã 2024-06-03 170824.png
"We are drowning in information, while starving for wisdom."
#8
Que aplicação usas para fazer esses gráficos de performance e drawdown? Estive a experimentar o software portfolio performance e não encontro nenhuma opção para normalizar a performance/€ investido nem consigo criar esse gráfico de drawdown, que são extremamente interessantes.
Disclaimer: Não sou contabilista, apenas me comecei a interessar recentemente por finanças pessoais
#9
Que aplicação usas para fazer esses gráficos de performance e drawdown? Estive a experimentar o software portfolio performance e não encontro nenhuma opção para normalizar a performance/€ investido nem consigo criar esse gráfico de drawdown, que são extremamente interessantes.
São as pies do Trandind212 acho.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#10
São as pies do Trandind212 acho.
Obrigado D@emoon, então aquele gráficos são dados simulados do histórico da carteira apresentada nos pie charts e não a carteira real do Virtua?
Disclaimer: Não sou contabilista, apenas me comecei a interessar recentemente por finanças pessoais
#11
São as pies do Trandind212 acho.
Obrigado D@emoon, então aquele gráficos são dados simulados do histórico da carteira apresentada nos pie charts e não a carteira real do Virtua?
Ele diz logo no inicio do post:

A Carteira do Virtua
Mensagem por Virtua » 27 fev 2024, 15:43

A minha carteira real é muito semelhante às carteiras do fórum. Ou seja usa essencialmente 3 ETFs:


Basicamente aproveitou para replicar a carteira dele na Trandig212 nos mesmos pesos que tem na carteira real, o Virtua deve ter já mais de 1M€ não tem 60€ 😆 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#12
São as pies do Trandind212 acho.
Obrigado D@emoon, então aquele gráficos são dados simulados do histórico da carteira apresentada nos pie charts e não a carteira real do Virtua?
Srº IRS, sim, aquela carteira do Virtua é real na correctora trading212, mas como é evidente e como o seguro morreu de velho, o Virtua tem as suas poupanças num banco que lhe oferece outra segurança. Como todos sabemos a garantia de uma correctora é de apenas 20K.
Resta-me uma duvida:
Os 20K é a soma das pies mais o saldo á ordem.
Em caso de Falencia da Correctora, as unidades inteiras que o investidor tenha em carteira, não entra para o fundo de garantia de 20K, pq esta estão em nome do investidor e não da corretora.
Alguem me consegue esclarecer esta duvida???
#13
São as pies do Trandind212 acho.
Obrigado D@emoon, então aquele gráficos são dados simulados do histórico da carteira apresentada nos pie charts e não a carteira real do Virtua?
Srº IRS, sim, aquela carteira do Virtua é real na correctora trading212, mas como é evidente e como o seguro morreu de velho, o Virtua tem as suas poupanças num banco que lhe oferece outra segurança. Como todos sabemos a garantia de uma correctora é de apenas 20K.
Resta-me uma duvida:
Os 20K é a soma das pies mais o saldo á ordem.
Em caso de Falencia da Correctora, as unidades inteiras que o investidor tenha em carteira, não entra para o fundo de garantia de 20K, pq esta estão em nome do investidor e não da corretora.
Alguem me consegue esclarecer esta duvida???
A tal garantia ( SII ) não é muito diferente num banco que é de 25k, no entanto eu sou muito mais apologista de investir através de bancos portugueses, até porque na maioria dos casos das corretoras a conta nem está no nosso nome, no caso da Trading o banco é o J.P Morgan e o beneficiário da conta é a Trading sediada no Chipre, há quem não se preocupe com isso, já eu só tenho conta na Trading na altura para experimentar, tenho lá zero€.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#14
São as pies do Trandind212 acho.
Obrigado D@emoon, então aquele gráficos são dados simulados do histórico da carteira apresentada nos pie charts e não a carteira real do Virtua?
Ele diz logo no inicio do post:

A Carteira do Virtua
Mensagem por Virtua » 27 fev 2024, 15:43

A minha carteira real é muito semelhante às carteiras do fórum. Ou seja usa essencialmente 3 ETFs:


Basicamente aproveitou para replicar a carteira dele na Trandig212 nos mesmos pesos que tem na carteira real, o Virtua deve ter já mais de 1M€ não tem 60€ 😆 😆
Percebi que então é uma informação sintética.

Ele disse que criou a conta na T212 em março de 2023, mas apresenta gráficos com informação anterior a 2000, daí a minha confusão. Eu queria perceber que software o Virtua estava a usar para retirar esta informação e depois tentar identificar diferenças na alocação de ativos ao longo destes 25 anos.

São as pies do Trandind212 acho.
Obrigado D@emoon, então aquele gráficos são dados simulados do histórico da carteira apresentada nos pie charts e não a carteira real do Virtua?
Srº IRS, sim, aquela carteira do Virtua é real na correctora trading212, mas como é evidente e como o seguro morreu de velho, o Virtua tem as suas poupanças num banco que lhe oferece outra segurança. Como todos sabemos a garantia de uma correctora é de apenas 20K.
Resta-me uma duvida:
Os 20K é a soma das pies mais o saldo á ordem.
Em caso de Falencia da Correctora, as unidades inteiras que o investidor tenha em carteira, não entra para o fundo de garantia de 20K, pq esta estão em nome do investidor e não da corretora.
Alguem me consegue esclarecer esta duvida???

E a cobertura do banco invest para montantes investidos é de 25k por titular.

As corretoras juram a pés juntos que a carteira de ativos dos utilizadores é separada da empresa, por isso se falir os ativos são teus na mesma, mas têm de ser transferidos para outro banco/corretora. O que me disseram na XTB por telefone é que as ações fracionadas não são propriedade do investidor até atingir uma unidade completa (nem sequer consegues vender), por isso a minha interpretação é que esses 20k são para o valor depositado + ativos fracionados. Por isso, eu nunca compro fracionado e como ainda tenho uma carteira pequena estou a utilizar corretoras. Digamos que estou mais perto dos 60€ do que do 1M€. 😆
Tenho de pensar quando é que me faz sentido mudar para um banco. Tenho presente que é mais fácil comunicar com um banco nacional que com uma corretora digital.
Disclaimer: Não sou contabilista, apenas me comecei a interessar recentemente por finanças pessoais
#15
O facto da conta da T212 ser na JP Morgan é uma segurança adicional, onde os ativos são segregados da corretora, para que no caso de algo correr mal, está separado e não entra na massa insolvente. Em relação às ações/ETF o fundo de compensação só entra em ação no caso de uma falência fraudulenta ou algo assim. Se a corretora for vendida ou encerrar, é tudo transferido para outra corretora (apenas ações/ETF inteiros). A T212 tem 20 anos, dá lucro, não há assim grande motivo para alarme.

Quem quer ter mais uma segurança e não dormiria descansado com parte do seu capital lá, é optar pelos bancos nacionais, e pagar as belas e chorudas comissões de subscrição/resgate e custódia de títulos durante décadas 😉
#16

Quem quer ter mais uma segurança e não dormiria descansado com parte do seu capital lá,
Exatamente por isso é que pagas 😀
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#17

A tal garantia ( SII ) não é muito diferente num banco que é de 25k, no entanto eu sou muito mais apologista de investir através de bancos portugueses, até porque na maioria dos casos das corretoras a conta nem está no nosso nome, no caso da Trading o banco é o J.P Morgan e o beneficiário da conta é a Trading sediada no Chipre, há quem não se preocupe com isso, já eu só tenho conta na Trading na altura para experimentar, tenho lá zero€.
O mesmo acontece ainda com a Trader Republic, continua a ter uma conta Global, mas este comentario já foi debatido aqui, que passaria a termos contas individuais como acontece com a Degiro, que neste caso nem é banco, mas está agregada a um banco.
#18
o Virtua deve ter já mais de 1M€ não tem 60€ 😆 😆
Wait What? 😆 Eu sei que estás a brincar mais alguém ainda vai acreditar 😁 . Milhões só na carteira profissional 🙄
"We are drowning in information, while starving for wisdom."
#19
Eu queria perceber que software o Virtua estava a usar para retirar esta informação e depois tentar identificar diferenças na alocação de ativos ao longo destes 25 anos.

Isto é tudo feito em Python. Mas em breve talvez tenham acesso ao meu código através de um software que estou a desenvolver profissionalmente (Apps do investidor ao super hiper vitaminado 🤓 )
"We are drowning in information, while starving for wisdom."
#20
o Virtua deve ter já mais de 1M€ não tem 60€ 😆 😆
Wait What? 😆 Eu sei que estás a brincar mais alguém ainda vai acreditar 😁 . Milhões só na carteira profissional 🙄
Claro que estou a brincar, apesar de termos começado cedo começamos numa altura em que tudo era feito ainda por carolice, não havia informação em lado nenhum, era mais numa de experimentação, se eu aos 19 anos soubesse o que sei hoje e se já existissem as ferramentas que existem hoje então não duvides que tanto tu como eu já tínhamos 1M€ 🤣
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1

Entra com o teu nome e palavra-passe do fórum para responder.