Saltar para o conteúdo
Entrar

The Dividend Experiment

Iniciado por morgoth · 20 de junho de 2024 25 respostas 16 886 visitas

#1
Alguém conhece o método?

Investir em 50 ações americanas que pagam dividendos em 264 dos 365 dias do ano.

Investi na T212 (copiei o Pie) e adicionei entretanto MCST, KO, AAPL e MCD que já tinha a vulso.

Alguém que tenha feito? Feedback?
O céu é o limite. Já a minha carteira...
#2
Nao é muito perceptível o que estás a dizer
#3
Peço desculpa vou tentar melhor.

Então, para quem conhece a T212, podes investir naquilo que eles chamam de Pie.

És tu quem monta o Pie metendo lá os ativos que quiseres (e que estejam em negociação obviamente).

Um dos pies que fiz, copiado pelo criador do site The Dividend Experiment, foi constituir um Pie com 50 ações cotadas em bolsa norte americana em que todas elas pagam dividendos.

E pagam dividendos em 264 dias do ano já que todas elas, ou praticamente todas elas, pagam dividendos mais que uma vez por ano, algumas até pagam todos os meses.

O objetivo é fácil. Investes a partir de 50€ e compras frações de ações já que como é óbvio não consegues comprar ações inteiras com tão pouco valor.

O mínimo ideal, segundo o método são cerca de 500€.

Depois vais reforçando se quiseres e os próprios dividendos são reinvestidos, caso queiras, na própria carteira.
O céu é o limite. Já a minha carteira...
#4
Não só é fiscalmente ineficiente como dá imenso trabalho quando tiveres que entregar o IRS. Ainda por cima acções americanas. Pagas uma carrada de impostos nos dividendos. Lá e cá
"We are drowning in information, while starving for wisdom."
🙏1
#5
Há um acordo entre Portugal e USA. Basta preencheres um determinado modelo para não pagares impostos num dos países...
O céu é o limite. Já a minha carteira...
#6
O @Virtua tem razão sobre o trabalho que dá e a questão da otimização fiscal.

Em jeito de brincadeira, se o objetivo é fazer uma carteira que tenha crescimento literalmente todos os dias, sempre podes fazer a minha experiência dos certificados de aforro:

- Colocar 10€ por dia durante 3 meses.

À taxa máxima de 2,5%, 10€ dão 4 ou 5 cêntimos líquidos (não sei como funcionam os arredondamentos neste caso) por trimestre e assim todos os dias se vê o valor crescer no aforronet. Custo total de 930€.

Para alguém que gosta de otimizar tudo, na verdade há 2 pontos que se deve considerar:
- Para obter a 5 cêntimos na 1ª capitalização e não se perder muita rentabilidade nos arredondamentos faz sentido colocar 12€ diários (deveria ser 11,12€, mas só dá para subscrever unidades completas). Custo total de 1116€.
- Para cumprir o critério de "todos os dias", também é preciso escolher fazer as subscrições numa combinação de cada um dos seguintes grupos:
  • janeiro, julho ou outubro
  • março ou dezembro
  • maio
A capitalização é automática e nem é preciso colocar no IRS.
Disclaimer: Não sou contabilista, apenas me comecei a interessar recentemente por finanças pessoais
#7
Há um acordo entre Portugal e USA. Basta preencheres um determinado modelo para não pagares impostos num dos países...
hummmm. Olha que não, o acordo faz com que pagues menos impostos, de forma a não haver dupla tributação, mas penso que no mínimo pagas 35% (não percebo muito de fiscalidade, quem está a ler deverá confirmar o que estou a dizer, mas estou relativamente convencido que pagas mais de 28%)
"We are drowning in information, while starving for wisdom."
#8
Há um acordo entre Portugal e USA. Basta preencheres um determinado modelo para não pagares impostos num dos países...
hummmm. Olha que não, o acordo faz com que pagues menos impostos, de forma a não haver dupla tributação, mas penso que no mínimo pagas 35% (não percebo muito de fiscalidade, quem está a ler deverá confirmar o que estou a dizer, mas estou relativamente convencido que pagas mais de 28%)
Sem acordo pagarias 58%, 30% lá ( taxa dos EUA ) e 28% cá ( taxa em Portugal ), preenchendo o W-8BEN, em vez de seres taxado em 30% nos EUA serás em 15%.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1
#9
O @Virtua tem razão sobre o trabalho que dá e a questão da otimização fiscal.

Em jeito de brincadeira, se o objetivo é fazer uma carteira que tenha crescimento literalmente todos os dias, sempre podes fazer a minha experiência dos certificados de aforro:

- Colocar 10€ por dia durante 3 meses.

À taxa máxima de 2,5%, 10€ dão 4 ou 5 cêntimos líquidos (não sei como funcionam os arredondamentos neste caso) por trimestre e assim todos os dias se vê o valor crescer no aforronet. Custo total de 930€.
Vê lá que os CA não têm reforços, ou seja, cada valor que entra é uma nova subscrição. O que existe é capitalização dos juros de cada subscrição, mas podes passar os dias a meter lá dinheiro, e cada tranche é uma nova subscrição.
#10
Certificados de Aforro, pelo menos no aforronet, têm uma subscrição minima de 100€. Há com 10€?
O céu é o limite. Já a minha carteira...
#11

Vê lá que os CA não têm reforços, ou seja, cada valor que entra é uma nova subscrição. O que existe é capitalização dos juros de cada subscrição, mas podes passar os dias a meter lá dinheiro, e cada tranche é uma nova subscrição.
É exatamente, é esse o objetivo e por isso é que só é preciso colocar durante 3 meses. Quando comecei a "investir" em produtos financeiros tinha subscrições dos certificados de aforro em muitos dias diferentes. Claro que não aumenta a rentabilidade, mas era motivador ver o dinheiro a crescer tantas vezes, ainda que fosse pouco. Isto foi uma ideia que tive na altura e quis partilhar a brincadeira, não é propriamente uma recomendação de investimento.
Certificados de Aforro, pelo menos no aforronet, têm uma subscrição minima de 100€. Há com 10€?
Informação do aforronet:
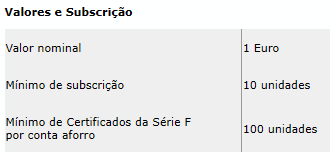
A 1ª subscrição é no mínimo de 100 unidades e depois de 10 unidades, podendo subscrever até 50 000 unidades.
Disclaimer: Não sou contabilista, apenas me comecei a interessar recentemente por finanças pessoais
#12

Informação do aforronet:
A 1ª subscrição é no mínimo de 100 unidades e depois de 10 unidades, podendo subscrever até 50 000 unidades.
Ires lá todos os dias ao aforronet e reforçar 10€ foi isso que fizeste?
O céu é o limite. Já a minha carteira...
#13
Há um acordo entre Portugal e USA. Basta preencheres um determinado modelo para não pagares impostos num dos países...
hummmm. Olha que não, o acordo faz com que pagues menos impostos, de forma a não haver dupla tributação, mas penso que no mínimo pagas 35% (não percebo muito de fiscalidade, quem está a ler deverá confirmar o que estou a dizer, mas estou relativamente convencido que pagas mais de 28%)
Sem acordo pagarias 58%, 30% lá ( taxa dos EUA ) e 28% cá ( taxa em Portugal ), preenchendo o W-8BEN, em vez de seres taxado em 30% nos EUA serás em 15%.
Isso dá 28%+15%?

43% Outch
"We are drowning in information, while starving for wisdom."
#14

Isso dá 28%+15%?

43% Outch
Alguém tem de alimentar o sistema financeiro senão ninguém ganha 🙂
O céu é o limite. Já a minha carteira...
#15
É exatamente, é esse o objetivo e por isso é que só é preciso colocar durante 3 meses. Quando comecei a "investir" em produtos financeiros tinha subscrições dos certificados de aforro em muitos dias diferentes. Claro que não aumenta a rentabilidade, mas era motivador ver o dinheiro a crescer tantas vezes, ainda que fosse pouco. Isto foi uma ideia que tive na altura e quis partilhar a brincadeira, não é propriamente uma recomendação de investimento.
Isso para mim tem uma grande desvantagem. Se queres resgatar sem perder juros para aplicar em outro produto, tens de esperar 3 meses.
[] [] [] []
#16

Ires lá todos os dias ao aforronet e reforçar 10€ foi isso que fizeste?
Foi um exercício teórico que fiz. Quando reforçava todos os meses, acabei por ter por volta de 15-20 subscrições a capitalizar em dias diferentes. Confesso que me dava motivação ver o valor crescer tantas vezes, ainda que fosse só 1 ou 2€.
É exatamente, é esse o objetivo e por isso é que só é preciso colocar durante 3 meses. Quando comecei a "investir" em produtos financeiros tinha subscrições dos certificados de aforro em muitos dias diferentes. Claro que não aumenta a rentabilidade, mas era motivador ver o dinheiro a crescer tantas vezes, ainda que fosse pouco. Isto foi uma ideia que tive na altura e quis partilhar a brincadeira, não é propriamente uma recomendação de investimento.
Isso para mim tem uma grande desvantagem. Se queres resgatar sem perder juros para aplicar em outro produto, tens de esperar 3 meses.

Se calhar tenho "bias" pela comparação com os certificados do tesouro, que tens de esperar 1 ano, então 3 meses não parece muito tempo. De qualquer forma, podes dividir em 3x o dinheiro e ir colocando 1x por mês para mitigar esse risco. Mas o que eu queria dizer na minha afirmação é que só tens de investir diariamente durante 3 meses para depois receberes juros todos os dias, uma vez que capitaliza trimestralmente.
Disclaimer: Não sou contabilista, apenas me comecei a interessar recentemente por finanças pessoais
🙏1
#17
Eu pessoalmente gosto de dividendos!

Sim pagas imposto todos os anos, mas ganhas em cash flow.

No entanto eu recomendaria ETFs de dividendos (balançado com um growth ETF) em vez de seguir uma pie...
#18

Informação do aforronet:
A 1ª subscrição é no mínimo de 100 unidades e depois de 10 unidades, podendo subscrever até 50 000 unidades.
Ires lá todos os dias ao aforronet e reforçar 10€ foi isso que fizeste?
Mínimo são 100 euros
#19

Informação do aforronet:
A 1ª subscrição é no mínimo de 100 unidades e depois de 10 unidades, podendo subscrever até 50 000 unidades.
Ires lá todos os dias ao aforronet e reforçar 10€ foi isso que fizeste?
Mínimo são 100 euros
Depois de subscrever 100€, pode-se fazer "reforços" desde 10€. Novidade da série F.

Anexos

  • Capture.PNG
[] [] [] []
#20
Alguém conhece o método?

Investir em 50 ações americanas que pagam dividendos em 264 dos 365 dias do ano.

Investi na T212 (copiei o Pie) e adicionei entretanto MCST, KO, AAPL e MCD que já tinha a vulso.

Alguém que tenha feito? Feedback?

Se o objetivo for apenas receber uns trocos todos os dias, e já que tens conta na Trading212, porque não metes lá algum dinheiro à ordem e activas o pagamento de juros ?
Dá 4,2% ao ano e pagam ao dia (há o risco de uma parte do capital estar em QMMF's, mas o risco é mínimo, bem menor que os dividendos).
Investiga se achares interessante...

Sei que não é comparável a dividendos, mas como a conversa já vai em certificados de aforro.... 😁

Entra com o teu nome e palavra-passe do fórum para responder.