Saltar para o conteúdo
Entrar
Fixo

Fundos de Investimento ( Mutual Funds - SICAV )

Iniciado por D@emoon · 3 de outubro de 2022 5 963 respostas 1 058 171 visitas

#3401
Quando pouco se consegue poupar, pouco se tem para investir seja no que for.
Isso é um discurso muita vez batido, é que na maioria das vezes não se consegue poupar porque prefere-se pagar um crédito para comprar um iPhone, já dei em tempos para esse peditório de discurso, tirando os sem abrigo ( e mesmo assim alguns ) quero acreditar que se tem pelo menos 10€ por mês para se ir poupando, é apenas uma questão de se escolher prioridades.
De acordo. Primeiro pensei escrever "conseguir" entre aspas, depois achei demasiado cínico pois em alguns casos será verdade, mas em muitos é mais incapacidade de resistir a impulsos consumistas e procurar bons preços. E falta de gosto de poupar, eu felizmente sempre adorei amealhar.
É isso, e cada vez mais me irrita ouvir algum pessoal a queixar-se e á espera que o politico preferido dele o salve quando sei que a pessoa tem capacidade de poupar e investir, já não tenho paciência confesso, deve ser da idade 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1
#3402
deve ser da idade 😆
GIF
"We are drowning in information, while starving for wisdom."
🙏2
#3403
Quando pouco se consegue poupar, pouco se tem para investir seja no que for.
Isso é um discurso muita vez batido, é que na maioria das vezes não se consegue poupar porque prefere-se pagar um crédito para comprar um iPhone, já dei em tempos para esse peditório de discurso, tirando os sem abrigo ( e mesmo assim alguns ) quero acreditar que se tem pelo menos 10€ por mês para se ir poupando, é apenas uma questão de se escolher prioridades.
De acordo. Primeiro pensei escrever "conseguir" entre aspas, depois achei demasiado cínico pois em alguns casos será verdade, mas em muitos é mais incapacidade de resistir a impulsos consumistas e procurar bons preços. E falta de gosto de poupar.
Sim, há muita falta de cultura de poupar.
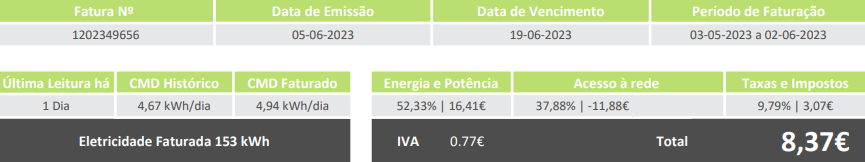
Vemos isso no mercado de eletricidade. Em faturas médias de 30 euros a malta não muda por causa de 3 euros, dizem que é pouco. Esquecem-se que é 10% de diferença.

Ou se tem cultura de poupar ou não se tem...
🙏1
#3404
Em faturas médias de 30 euros a malta não muda por causa de 3 euros, dizem que é pouco [...] Ou se tem cultura de poupar ou não se tem...
Nem 8 nem 80, arrr.

E se quiseres ser "picuinhas" o meu tempo tb vale dinheiro 😁
"We are drowning in information, while starving for wisdom."
#3405

Sim, há muita falta de cultura de poupar.
Vemos isso no mercado de eletricidade. Em faturas médias de 30 euros a malta não muda por causa de 3 euros, dizem que é pouco. Esquecem-se que é 10% de diferença.

Ou se tem cultura de poupar ou não se tem...
Mas vão-se queixar de +1 cêntimo na gasolina... haja paciência 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#3406
E se quiseres ser "picuinhas" o meu tempo tb vale dinheiro 😁
Se passasses todo o tempo disponível a ganhar dinheiro, sim. Se mudares de comercializador em 20 minutos que caso contrário utilizavas em lazer, não perdeste propriamente tempo-que-vale-dinheiro.

As diferenças de preço agora são reduzidas, mas quem no início de 2023 não tenha mudado para eletricidade indexada e gás natural regulado, perdeu centenas de euros só ao longo desse ano.

Não é só em investimentos que se ganha dinheiro. Também ao evitar despesas desnecessárias.
.

Anexos

  • Capture.PNG
[] [] [] []
🙏1
#3407
Não é só em investimentos que se ganha dinheiro. Também ao evitar despesas desnecessárias.
Claro que sim. Mas a 3 euros peço desculpa mas não me vou dar minimamente ao trabalho. De qualquer das formas quem quer força. Simplesmente discordei que é poupar ou não poupar que o Joseba acabou por transmitir.

"Ou se tem cultura de poupar ou não se tem..."

Sou da opinião que no meio é que está a virtude, só isso. E não, não são 3 euros mensais que me vão fazer a mínima diferença. Esses 20 minutos devia era estar a fazer desporto. Isso sim, tem impacto positivo...
"We are drowning in information, while starving for wisdom."
#3408
Claro que sim. Mas a 3 euros peço desculpa mas não me vou dar minimamente ao trabalho. De qualquer das formas quem quer força. Simplesmente discordei que é poupar ou não poupar que o Joseba acabou por transmitir.

"Ou se tem cultura de poupar ou não se tem..."

Sou da opinião que no meio é que está a virtude, só isso. E não, não são 3 euros mensais que me vão fazer a mínima diferença. Esses 20 minutos devia era estar a fazer desporto. Isso sim, tem impacto positivo...
Sim, a diferença agora é pequena.

Mas quando em 2023 a poupança mensal em vez de 3€ era 30€ ou mais, muitos continuaram a não mudar, por desprezarem a vertente de otimização de custos e se focarem exclusivamente no investimento.

Fica a nota, para não deixarem de procurar oportunidades de poupança, além das de investimento. Nestes espaços de discussão, há ocasionalmente "cromos" a falar em algumas. 😉
[] [] [] []
🙏1
#3409
Mas 3 euros, olhando para o número absoluto, é pouco. Olhando para a poupança relativa, que são 10%, é interessante. É uma fatura por ano de graça....
#3410
Mas 3 euros, olhando para o número absoluto, é pouco. Olhando para a poupança relativa, que são 10%, é interessante. É uma fatura por ano de graça....
Nestas questões noto que há uma grande separação entre os que se guiam mais pelo valor absoluto, outros mais pelo valor relativo.

Um custo mensal de 2€, conseguir baixar para 1€, é uma redução enorme de 50%, mas também de apenas 1€.
[] [] [] []
🙏2
#3411
Eu só me dou ao trabalho (aka gastar do meu tempo, que é o meu bem mais precioso) para otimizar um gasto, se valer a pena. Também tem a ver com as fases da vida. Quando não tinha filhos despendia imenso tempo a investigar antes de comprar e por exemplo na manutenção aos carros eu é que comprava as peças online e o mecânico só aplicava, poupei bastante dinheiro nisso. Mas hoje em dia prefiro ir entregar o carro e dizer "faz como se fosse para ti" e depois só ir buscar e pagar. Com filhos, e maior à vontade financeiro, eu tenho tendência a evitar desperdiçar tempo, em vez de desperdiçar dinheiro.
Nessa questão da eletricidade que falaram, também saí da EDP para o indexado e entretanto mudei para o regulado mais barato que havia em setembro, a G9. Na eletricidade costumo andar atento porque as faturas mensais são de 100€ no verão e 200€ no inverno, então se perder 5 minutos a trocar de comercializador preenchendo um formulário online, acabo por conseguir poupar uns trocos.

Quanto à parte de apontar como negativo o facto de a maioria dos portugueses preferir os DP em vez de investir em capital de risco, eu discordo. Ainda bem que assim é, porque se toda a gente fosse investidora, andavam tudo com basófia agora, mas quando houvesse uma correção de 20%, vinha tudo para as ruas manifestar-se a dizer que foram enganados pelos bancos e a exigir ao Estado que lhes indemnize pela sua ignorância. Como tudo na vida, há lugares para uns e lugares para outros, como está, acho que está muito bem, a crise social do baixo poder de compra é mais facilmente gerível (há décadas) do que de repente ter uma nação a chorar que perdeu tudo no "gambling".
Outra vantagem de haver pouca gente a investir é que assim o Governo não vê razão para aumentar a carga fiscal sobre o rendimento de capitais. No caso do ISP, aumentam porque têm bastantes contribuintes, então são aumentos que trazem real retorno de receita fiscal, assim tributar o pequeno investidor, como são meia duzia de nerds, deixa-os pagar só 28%, ou menos, se forem realmente nerds. 🙂

Update dos meus "DPs":
- main portfolio (100% stocks): +20% YTD
- money parking (pictet short term): 0,87% a 3m
🙏1
#3412
Quanto à parte de apontar como negativo o facto de a maioria dos portugueses preferir os DP em vez de investir em capital de risco, eu discordo. Ainda bem que assim é, porque se toda a gente fosse investidora, andavam tudo com basófia agora, mas quando houvesse uma correção de 20%, vinha tudo para as ruas manifestar-se a dizer que foram enganados pelos bancos e a exigir ao Estado que lhes indemnize pela sua ignorância. Como tudo na vida, há lugares para uns e lugares para outros, como está, acho que está muito bem, a crise social do baixo poder de compra é mais facilmente gerível (há décadas) do que de repente ter uma nação a chorar que perdeu tudo no "gambling".
Outra vantagem de haver pouca gente a investir é que assim o Governo não vê razão para aumentar a carga fiscal sobre o rendimento de capitais. No caso do ISP, aumentam porque têm bastantes contribuintes, então são aumentos que trazem real retorno de receita fiscal, assim tributar o pequeno investidor, como são meia duzia de nerds, deixa-os pagar só 28%, ou menos, se forem realmente nerds.
A questão é que o investidor é mesmo o único que ganha poder de compra anual mesmo com as quedas, o aforrador em DPs e CA perde poder de compra anualmente, continua-se a achar que a inflação é aquilo que os bancos centrais dizem ou os governos, não é, a inflação é aquilo que nós pessoalmente ganhamos e gastamos nas nossas despesas, e isso é muito superior ao número mágico dos 2%, tu que tens dois filhos imagino qual será a tua inflação, se não fosses investidor estarias a perder dinheiro todos os anos.

O site é brasileiro ( tenho ideia que em tempos existiu um salvo erro da DECO mas não encontrei ) mas podes por curiosidade ver aqui qual a tua inflação real: https://portal-da-inflacao-ibre.fgv.br/#!/suainflacao
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1
#3413
Reparei agora, Property atinge os 100M€ sob gestão 😮
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#3414
O site é brasileiro ( tenho ideia que em tempos existiu um salvo erro da DECO mas não encontrei ) mas podes por curiosidade ver aqui qual a tua inflação real: https://portal-da-inflacao-ibre.fgv.br/#!/suainflacao
E aplica taxas de inflação portuguesas?
"We are drowning in information, while starving for wisdom."
#3415
Esse FI Pictet Short-Term Money Market EUR (há um outro com R não sei a diferença) só vale a pena para quem quiser lá estacionar capital que pode precisar a qualquer momento certo? É que com comissão de encargos de 0.38% não estou a ver que possa ser vantajoso face a uma conta remunerada como a da TR, em que só vamos pagar os 28%. Num depósito a prazo se quiser resgatar antes do prazo, perde-se os juros todos, e no caso deste FI não.
#3416
Esse FI Pictet Short-Term Money Market EUR (há um outro com R não sei a diferença) só vale a pena para quem quiser lá estacionar capital que pode precisar a qualquer momento certo?
R quer dizer "retalho". É o que a pessoa comum pode comprar. O TER é o maior, muito provavelmente.
É que com comissão de encargos de 0.38% não estou a ver que possa ser vantajoso face a uma conta remunerada como a da TR
Este fundo está a render 3.44% anualizado. Desconheço quanto a TR está a "dar".
Num depósito a prazo se quiser resgatar antes do prazo, perde-se os juros todos, e no caso deste FI não.
Sim.

Eu por exemplo tenho o fundo em vez dos ETFs apenas momentaneamente. Estou a planear trocar, assim que estabilizar as minhas contas. Mas nestes 3/4 meses deixei neste fundo. Antes do final do ano devem estar em ETFs. Basicamente é uma forma simples de rentabilizar dinheiro parado, que podes levantar a qualquer momento, com uma rentabilidade aceitável e se em bancos nacionais.
"We are drowning in information, while starving for wisdom."
#3417
Este fundo está a render 3.44% anualizado. Desconheço quanto a TR está a "dar".
A TR estava a dar 3.5%, passou hoje para 3.25%. Esses 3.44% são líquidos de comissões? De qualquer forma a tendência desse fundo também será de descida agora não?

No Invest o ISIN LU0128495834 Pictet Short-Term Money Market EUR não tem o R, mas suponho esteja disponível para todos.
#3418
Num depósito a prazo se quiser resgatar antes do prazo, perde-se os juros todos
Nem sempre, mas o melhor que conheço é perder 50% dos juros.
[] [] [] []
🙏1
#3419
Esses 3.44% são líquidos de comissões?
Claro, rentabilidade, antes de impostos mas depois de comissões.
De qualquer forma a tendência desse fundo também será de descida agora não?
Penso que sim. Naturalmente. Penso, contudo, que enquanto as taxas de juro estiverem a descer fundos e ETFs com alguma duration têm sempre vantagem, porque ganham por via da yield/taxa de juro mas também através da duration (por isso o ETF IEGE tem rendido mais de 4% anualizado, desde que as taxas começaram a descer - com este mês muito provavelmente a ser excepção, porque as yields subiram um pouco).

O Pictet Short-Term Money Market EUR tem uma Net yield de 3.28%, por isso não estou à espera que tenha uma performance inferior a esta se as taxas continuarem a descer.
"We are drowning in information, while starving for wisdom."
🙏1
#3420
Esse FI Pictet Short-Term Money Market EUR (há um outro com R não sei a diferença) só vale a pena para quem quiser lá estacionar capital que pode precisar a qualquer momento certo? É que com comissão de encargos de 0.38% não estou a ver que possa ser vantajoso face a uma conta remunerada como a da TR, em que só vamos pagar os 28%. Num depósito a prazo se quiser resgatar antes do prazo, perde-se os juros todos, e no caso deste FI não.
Eu uso para fazer cache de liquidez para aproveitar compras em dips. O facto de estar no mesmo banco onde faço as subscrições dos FI de stocks, permite-me "alavancar" essas compras por dois dias (até à liquidação). O tempo que está parado na conta à ordem, está aplicado num fundo muito líquido.
🙏1

Entra com o teu nome e palavra-passe do fórum para responder.