Saltar para o conteúdo
Entrar
Fixo

ETFs (hot returns come and go, but expenses never die)

Iniciado por Virtua · 3 de outubro de 2022 2 052 respostas 801 911 visitas

#1383
Artigo interessante!

https://humbledollar.com/2024/10/equally-bad/

"FOR YEARS, THERE’S been growing concern about the top-heavy nature of the U.S. market. Today, just 10 stocks account for 35% of the S&P 500’s total value. And while the largest technology stocks—dubbed the Magnificent Seven—have done exceedingly well in recent years, their extreme outperformance is making people nervous..."
"We are drowning in information, while starving for wisdom."
#1384
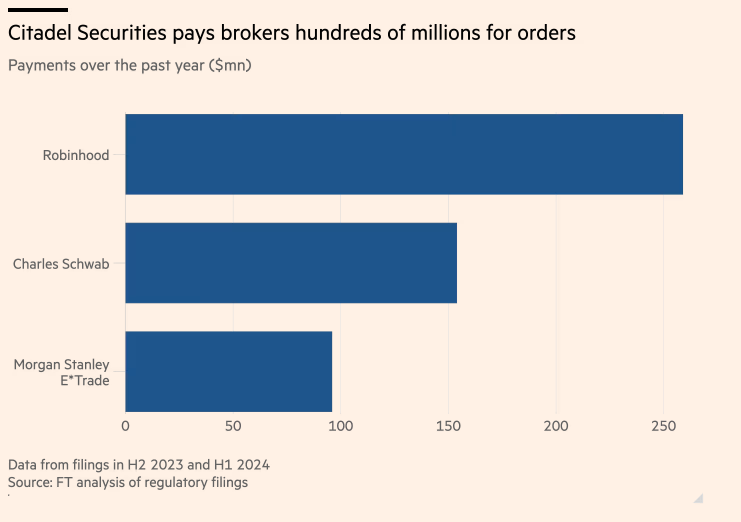
Order Flow e como correctoras Low-Cost fazem dinheiro

"Flow also comes from the explosion in retail trading spurred by the sums Citadel Securities and its rivals pay brokers to send the firms their trades: $509mn in Citadel Securities’ case paid to Robinhood, Charles Schwab and ETrade in the past year, regulatory filings show."

https://www.ft.com/content/e7c88737-f97 ... f358a85f07

Anexos

  • Screenshot 2024-11-04 at 14.27.10.png
"We are drowning in information, while starving for wisdom."
#1385
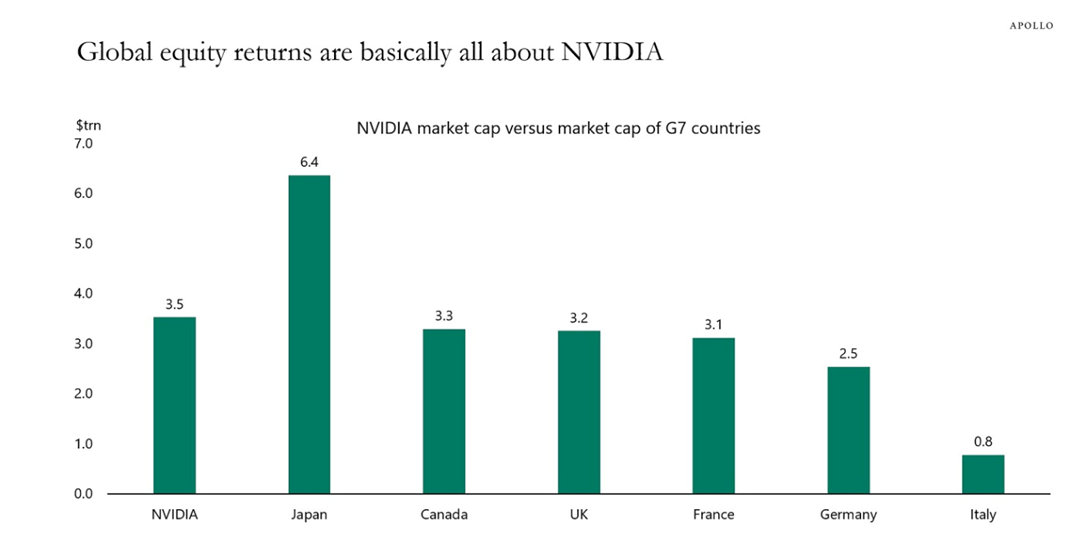
leva tudo à frente. Que crescimento brutal. Este ano vai quase com 50% de crescimento (Claro que o mercado a bombar tb ajuda).

Anexos

  • Screenshot 2024-11-04 at 17.36.43.png
"We are drowning in information, while starving for wisdom."
#1386
Artigo interessante!

https://humbledollar.com/2024/10/equally-bad/

"FOR YEARS, THERE’S been growing concern about the top-heavy nature of the U.S. market. Today, just 10 stocks account for 35% of the S&P 500’s total value. And while the largest technology stocks—dubbed the Magnificent Seven—have done exceedingly well in recent years, their extreme outperformance is making people nervous..."

É fazer futurologia, mas acham que isto é uma bolha que mais tarde ou mais cedo vai rebentar ?

Refiro-me às big 7, de tecnologia.

Confesso que cheguei a ficar tao convencido nelas que ia passar apostar uma % em QDVE, mas mudei de ideias.
#1387
Artigo interessante!

https://humbledollar.com/2024/10/equally-bad/

"FOR YEARS, THERE’S been growing concern about the top-heavy nature of the U.S. market. Today, just 10 stocks account for 35% of the S&P 500’s total value. And while the largest technology stocks—dubbed the Magnificent Seven—have done exceedingly well in recent years, their extreme outperformance is making people nervous..."

É fazer futurologia, mas acham que isto é uma bolha que mais tarde ou mais cedo vai rebentar ?

Refiro-me às big 7, de tecnologia.

Confesso que cheguei a ficar tao convencido nelas que ia passar apostar uma % em QDVE, mas mudei de ideias.
É como dizes, é futurologia, tanto para cima como para baixo.
"We are drowning in information, while starving for wisdom."
#1388
Talvez as big 7 de hoje, não sejam as big 7 daqui a 10 anos. Vejamos a Intel, o gigante que era, e anda ali à rasca, já anda a Apple e a Samsung que nem abutres à espera. A nVIDIA agora está como está, mas basta isso da IA se tornar um flop, e vai pelo cano abaixo.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#1389
...

Anexos

  • ScreenShot2024-10-24at8.04.10AM.170802.png
"We are drowning in information, while starving for wisdom."
#1390
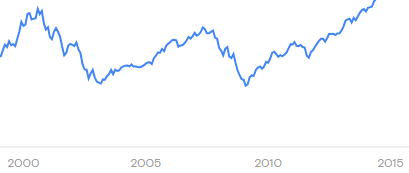
Se tivessem um montante elevado disponível, aplicavam-no completo num ETF mundial "descansados", apontando para que prazo mínimo?

Não consigo deixar de imaginar como terá sido para quem o fez em 2000 ...

Anexos

  • MCSIWorld.png
[] [] [] []
#1391
Se tivessem um montante elevado disponível, aplicavam-no completo num ETF mundial "descansados", apontando para que prazo mínimo?

Não consigo deixar de imaginar como terá sido para quem o fez em 2000 ...
Pois. O "problema" é que embora haja uma forma "ideal" de investimento não cabe no formato de toda a gente. Acabaste de dizer um montante elevado disponível. A questão é que a forma "ideal" de investir e a que funciona para a maioria das pessoas são vários pequenos montantes.

Dito isto. Se eu começasse a investir do 0 digo a muita gente para investir tudo, porque o "tudo" normalmente são apenas 10 mil euros e depois reforços de 500 ou 1000 euros mensais. os 10k são pouco, no bolo total devido aos reforços.

Imagina esses 10 anos, se conseguisses comprar todos os anos um bom montante no final do ano, ou todos os meses, apanhavas até os dois mínimos das duas crises.

Honestamente é assim que te recomendo fazeres tb, principalmente se és uma pessoa mais virada para capital garantido como me dás a entender. Faz DCA, nada de loucuras. Dependendo do valor pode fazer sentido até espalhares em alguns anos na minha opinião (não faço ideia do que é um montante elevado). Vai investindo no IWDA e vendo como te sentes à vontade, um DCA que te deixe confortável.
"We are drowning in information, while starving for wisdom."
#1392
Aqui a situação será vender uma casa e aplicar o "bolo".
DCA realmente só com fracionamento forçado.
A nível temporal também não posso contar com mais de 15 anos. Até começar a fazer resgates parciais, entenda-se! 😀
[] [] [] []
#1393
Eu quando comecei a investir foi fácil passar dos DPs que tinha para fundos porque o valor apesar de ser considerável para mim na altura como estava no início de carreira sabia que passado 10/20 anos aquilo seria irrelevante.

Para quem já tem um bom aforro e quer passar para produtos para mais risco acredito que seja difícil fazer esse "all in", mercado em máximos, sentimento de euforia, imagina passar as tuas poupanças, por exemplo, 50k de certificados de aforro para um ETF e apanhares um 2022 e início de um bear market, eu também pensava duas vezes.

Podes fazer por exemplo 50 ou 60% num produto de taxa fixa que te sintas confortável e o resto ires fazendo DCA mensal, e aos poucos fazes a transição total só para não ficares com o dinheiro parado.
#1394
Existem pessoas aqui que sabem mais disto que eu mas diria que não precisas de investir 100% em ações. Um balanceamento 80/20, 40/60 ou 60/40 e vais balanceando anualmente. Em caso de crise, normalmente as obrigações/ETF sobem o que ajuda a equilibrar o portfólio e eventualmente podes vender as obrigações/ETF para comprar ações a preço de saldo.
#1395
Agradeço as várias opiniões. 🙂

Os meus CA série E são para manter.

Estou a ponderar alternativas mesmo só para novo capital (proveniente da venda de imóvel). Queria algo que pudesse fazer e "esquecer", sem andar a rebalancear. Não tenho ambições de grande rentabilidade, prefiro menor risco de desvalorização (em dimensão e duração). Vou também ver ETFs de obrigações, talvez seja mais apropriado.

Editado 12 de novembro de 2024, 19:45

[] [] [] []
#1396
A nível temporal também não posso contar com mais de 15 anos. Até começar a fazer resgates parciais, entenda-se! 😀
Sim, mas o fim do investimento não é quando começas a retirar dinheiro. Quando te reformas só muda de fase, não acaba
"We are drowning in information, while starving for wisdom."
#1397
Queria algo que pudesse fazer e "esquecer", sem andar a rebalancear. Não tenho ambições de grande rentabilidade, prefiro menor risco de desvalorização (em dimensão e duração). Vou também ver ETFs de obrigações, talvez seja mais apropriado.
Um lifestrategy da vanguard pode estar na linha de ordem. Isso até está na linha das próximas análises.

https://www.morningstar.pt/pt/etf/snaps ... 0P0001LAYY
https://www.morningstar.pt/pt/etf/snaps ... 0P0001LAZ2
"We are drowning in information, while starving for wisdom."
#1398
Queria algo que pudesse fazer e "esquecer", sem andar a rebalancear. Não tenho ambições de grande rentabilidade, prefiro menor risco de desvalorização (em dimensão e duração). Vou também ver ETFs de obrigações, talvez seja mais apropriado.
Um lifestrategy da vanguard pode estar na linha de ordem. Isso até está na linha das próximas análises.

https://www.morningstar.pt/pt/etf/snaps ... 0P0001LAYY
https://www.morningstar.pt/pt/etf/snaps ... 0P0001LAZ2
Fico a aguardar a análise 😉
Só mesmo no final de 2024 ou início de 2025 será para avançar.
[] [] [] []
#1399
Agradeço as várias opiniões. 🙂

Os meus CA série E são para manter.

Estou a ponderar alternativas mesmo só para novo capital (proveniente da venda de imóvel). Queria algo que pudesse fazer e "esquecer", sem andar a rebalancear. Não tenho ambições de grande rentabilidade, prefiro menor risco de desvalorização (em dimensão e duração). Vou também ver ETFs de obrigações, talvez seja mais apropriado.
Vê os fundos imobiliários da square, eu tenho os 2.
Podes ver ainda o PPR Sixty que parece ser um fundo bem cuidadoso nas percentagens de ações, pois pode ter 0 até 100%.
#1400
Aqui a situação será vender uma casa e aplicar o "bolo".
DCA realmente só com fracionamento forçado.
A nível temporal também não posso contar com mais de 15 anos. Até começar a fazer resgates parciais, entenda-se! 😀
Queria só partilhar um fenómeno que podes reparar e que pode causar ansiedade nos primeiros momentos, principalmente para pessoas aversas ao risco.

A partir do momento que começas a investir em ETFs ou ações, vais estar logo "no vermelho", porque existe uma diferença entre o preço de compra e o de venda (spread). Mesmo que só dure 10 min, vai acontecer, por isso tenta resistir a tentação de acompanhar os teus ganhos potenciais durante os primeiros tempos.
Este fenómeno vai acontecer mais recorrentemente em DCA, cada vez que colocares dinheiro no ETF. Se investiste 1000€, subiu 1% durante 1 mês, e investes mais 1000€, o teu lucro vai imediatamente descer graças ao spread. Ademais, se o ETF descer 1% naquele dia, vais passar de um "lucro de 10€" para "prejuízo de 19,01€". Mesmo que baixe 0,5%, vai aparecer "prejuízo de 9,01€".

No longo prazo estas situações tornam-se insignificantes, não precisas de te preocupar, mas já fica o aviso que é normal, apesar de nunca se falar disto.
Disclaimer: Não sou contabilista, apenas me comecei a interessar recentemente por finanças pessoais

Entra com o teu nome e palavra-passe do fórum para responder.