Saltar para o conteúdo
Entrar
Fixo

ETFs (hot returns come and go, but expenses never die)

Iniciado por Virtua · 3 de outubro de 2022 2 052 respostas 801 920 visitas

#1401
Estou a ponderar alternativas mesmo só para novo capital (proveniente da venda de imóvel). Queria algo que pudesse fazer e "esquecer", sem andar a rebalancear. Não tenho ambições de grande rentabilidade, prefiro menor risco de desvalorização (em dimensão e duração). Vou também ver ETFs de obrigações, talvez seja mais apropriado.
Tenho ideia de te ter dito noutra tasca, depois daquele bónus na Mintos, que ainda te ia ver a investir em ETFs 😆

A sugestão do Virtua dos life strategy parece-me a mais adequada 😉
#1402
Agradeço as várias opiniões. 🙂

Os meus CA série E são para manter.

Estou a ponderar alternativas mesmo só para novo capital (proveniente da venda de imóvel). Queria algo que pudesse fazer e "esquecer", sem andar a rebalancear. Não tenho ambições de grande rentabilidade, prefiro menor risco de desvalorização (em dimensão e duração). Vou também ver ETFs de obrigações, talvez seja mais apropriado.

Caro Jordão, no meu limitado conhecimento acho que DCA seria a melhor forma de investir tal como disse o Virtua. Investir e esquecer não creio que seja o perfil de alguém tão ativo neste fórum, assim como a "outra tasca" Reddit.
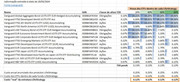
Mas para não deixar só bla bla bla, talvez dar uma vista de olhos aos Lifestrategy da Vanguard, em que as alocações são especificadas aqui:


(Só reparei mais tarde que o Virtua já tinha feito esta recomendação)

Editado 13 de novembro de 2024, 11:40

“Knowledge isn't free. You have to pay attention.” (Richard Feynman)
#1403
Tenho ideia de te ter dito noutra tasca, depois daquele bónus na Mintos, que ainda te ia ver a investir em ETFs 😆

A sugestão do Virtua dos life strategy parece-me a mais adequada 😉
Para já estou "só a ver". 😉

Em paralelo, os fundos imobiliários estão-me a parecer interessantes para o "comprar e esquecer". Porque o que eu queria mesmo era estacionar o capital completo sem preocupações.
[] [] [] []
#1404
Tenho ideia de te ter dito noutra tasca, depois daquele bónus na Mintos, que ainda te ia ver a investir em ETFs 😆

A sugestão do Virtua dos life strategy parece-me a mais adequada 😉
Para já estou "só a ver". 😉

Em paralelo, os fundos imobiliários estão-me a parecer interessantes para o "comprar e esquecer". Porque o que eu queria mesmo era estacionar o capital completo sem preocupações.
Bem, sabes que nesse caso o melhor mesmo são os títulos de dívida pública. Presumo que o teu problema seja o limite nos CA e a pouca atratividade dos CT.

Os fundos imobiliários são interessantes mas eu não estacionaria aí todo o capital. Repara que vais ficar exposto a um setor especifico, que apesar de não apresentar grande volatilidade vai "prender-te" aos seus riscos potenciais, como uma crise no imobiliário.
Apesar de não se prever uma crise no curto/médio prazo devido à escassez de habitação no país convém analisar a composição destes fundos da Square. Posso estar enganado, talvez o Daemon possa responder com mais propriedade, mas tenho ideia de que estes fundos investem maioritariamente em imobiliário comercial. Escritórios, shoppings e afins, em Portugal e Espanha. Ou seja, a exposição ainda é mais concentrada a uma área especifica do imobiliário.

Talvez repartir o capital seja a melhor opção apesar de ir um pouco contra a tua ideia inicial de simplificar as coisas.
#1405
mas tenho ideia de que estes fundos investem maioritariamente em imobiliário comercial. Escritórios, shoppings e afins, em Portugal e Espanha. Ou seja, a exposição ainda é mais concentrada a uma área especifica do imobiliário.
Neste caso eu diria que ainda bem 😆 se eles investissem em imóveis residenciais tiraria o meu capital hoje mesmo de lá 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#1406
Bem, sabes que nesse caso o melhor mesmo são os títulos de dívida pública. Presumo que o teu problema seja o limite nos CA e a pouca atratividade dos CT.

Os fundos imobiliários são interessantes mas eu não estacionaria aí todo o capital. Repara que vais ficar exposto a um setor especifico, que apesar de não apresentar grande volatilidade vai "prender-te" aos seus riscos potenciais, como uma crise no imobiliário.
Apesar de não se prever uma crise no curto/médio prazo devido à escassez de habitação no país convém analisar a composição destes fundos da Square. Posso estar enganado, talvez o Daemon possa responder com mais propriedade, mas tenho ideia de que estes fundos investem maioritariamente em imobiliário comercial. Escritórios, shoppings e afins, em Portugal e Espanha. Ou seja, a exposição ainda é mais concentrada a uma área especifica do imobiliário.

Talvez repartir o capital seja a melhor opção apesar de ir um pouco contra a tua ideia inicial de simplificar as coisas.
Sim, do que li também fiquei com a ideia que apenas uma muito pequena % dos imóveis é de habitação.

O plano é sempre ter mais em CA do que poderei vir a arriscar em fundos ou ETFs. Será apenas uma não-pequena-nem-enorme diversificação.
[] [] [] []
#1407
Neste caso eu diria que ainda bem 😆 se eles investissem em imóveis residenciais tiraria o meu capital hoje mesmo de lá 😆
É isso mesmo. Com as leis malucas em Portugal no arrendamento de habitação, só um FI maluco é que se ia meter a arrendar imóveis habitacionais. No comercial não há aquelas restrições, nem rendas congeladas, e quando a empresa fecha não querem ficar lá a morar à força 😆
#1408
Video sobre os lifestrategy

"We are drowning in information, while starving for wisdom."
#1409
Video sobre os lifestrategy

Isso não leva com ter em duplicado? Mais valia meter 40 no IWDA e 60 no global aggregate.
#1410
Isso não leva com ter em duplicado?
O pessoal está tão habituado a ser roubado que me está sempre a perguntar isso. Os ETFs são deles. Porque haveria de ser a duplicado? São 0.25%. Mesmo assim não é assim tão baixo.
Mais valia meter 40 no IWDA e 60 no global aggregate.
O Jordão não se quer preocupar com rebalanceamentos. Estes fazem por ele.
"We are drowning in information, while starving for wisdom."
#1411
Isso não leva com ter em duplicado?
O pessoal está tão habituado a ser roubado que me está sempre a perguntar isso. Os ETFs são deles. Porque haveria de ser a duplicado? São 0.25%. Mesmo assim não é assim tão baixo.
Ok percebo, mas então por exemplo o Vanguard sp500 dentro do life strategy rende mais que o Vanguard sp500 isolado?
#1412
Ok percebo, mas então por exemplo o Vanguard sp500 dentro do life strategy rende mais que o Vanguard sp500 isolado?
Rende o mesmo. Porque haveria de render mais? É o mesmo fundo. Sem comissões rendem o mesmo. Agora o Lifestrategy leva é uma TER de 0.25% /ano. Depois eles partilham entre eles.
"We are drowning in information, while starving for wisdom."
#1413
O Vanguard sp500 isolado deve ter uma ter de 0,07, o que ele rende é afetado dessa ter. Se o lifestrategy não tem ter duplicada, então o que está dentro dele não tem ter, o life é que tem a ter de 0,25.
#1414
Isso
"We are drowning in information, while starving for wisdom."
#1415
Agradeço as várias opiniões. 🙂

Os meus CA série E são para manter.

Estou a ponderar alternativas mesmo só para novo capital (proveniente da venda de imóvel). Queria algo que pudesse fazer e "esquecer", sem andar a rebalancear. Não tenho ambições de grande rentabilidade, prefiro menor risco de desvalorização (em dimensão e duração). Vou também ver ETFs de obrigações, talvez seja mais apropriado.
Boas Jordão,

Ainda bem que encontro o teu post.
Pretendo investir uma quantia avultada de um familiar próximo. É dinheiro que será para começar a ser levantado, parcialmente, daqui a 5 anos.

O que estou a pensar fazer será:

- 30% no Square Property Core RE, ( Lump Sum depósito)
- 30% no PPR Vintage - Este é a minha principal dúvida. Percebo pouco de Obrigações e de fundos de Obrigações, queria algo com estabilidade e retorno ligeiramente superior aos CA e DP's que existem para o investidor normal. 2x depósitos
- 20% no SGF Golden ETF - Aproveitar as taxas de levantamento reduzidas daqui a 5 anos, e ir ao embalo das Ações. DCA ao longo de ~8 meses
- 20% em algo que ainda estou à procura de uma resposta final, mas olhei para os Seguros Unit-Linked to BEST que também têm benefícios fiscais daqui a 5 anos, é algo a ver ainda.

Se tiveres outros produtos interessantes, tendo em conta que terá que ser uma risco reduzido, partilha!
#1416
Ok percebo, mas então por exemplo o Vanguard sp500 dentro do life strategy rende mais que o Vanguard sp500 isolado?
Rende o mesmo. Porque haveria de render mais? É o mesmo fundo. Sem comissões rendem o mesmo. Agora o Lifestrategy leva é uma TER de 0.25% /ano. Depois eles partilham entre eles.
A média de TER dos ETF que constituem cada um dos Lifestrategy é cerca de 0,13%. O que significa que o custo da estrutura Lifestrategy é de cerca de 0,12 TER (0,13+0,12=0,25). Tendo em conta que requer rebalanceamentos pelos gestores e não é meramente passivo, não me parece nada caro.
“Knowledge isn't free. You have to pay attention.” (Richard Feynman)
#1417
Boas Jordão,

Ainda bem que encontro o teu post.
Pretendo investir uma quantia avultada de um familiar próximo. É dinheiro que será para começar a ser levantado, parcialmente, daqui a 5 anos.

O que estou a pensar fazer será:

- 30% no Square Property Core RE, ( Lump Sum depósito)
- 30% no PPR Vintage - Este é a minha principal dúvida. Percebo pouco de Obrigações e de fundos de Obrigações, queria algo com estabilidade e retorno ligeiramente superior aos CA e DP's que existem para o investidor normal. 2x depósitos
- 20% no SGF Golden ETF - Aproveitar as taxas de levantamento reduzidas daqui a 5 anos, e ir ao embalo das Ações. DCA ao longo de ~8 meses
- 20% em algo que ainda estou à procura de uma resposta final, mas olhei para os Seguros Unit-Linked to BEST que também têm benefícios fiscais daqui a 5 anos, é algo a ver ainda.

Se tiveres outros produtos interessantes, tendo em conta que terá que ser uma risco reduzido, partilha!
Deixo as recomendações para os colegas investidores.

Eu, se optar por algum produto fora do capital garantido, será provavelmente no Property Core.

5 anos não será demasiado curto para apostar em ações?

Garante que o teu familiar compreende/aceita os riscos envolvidos.
[] [] [] []
#1418
5 anos não será demasiado curto para apostar em ações?
O David Almas, numa edição do Boletim Tlim, fez uma análise que acho interessante. No fundo é a demonstração da teoria Efficient Frontier e o almoço grátis da diversificação.
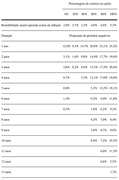


As ações são representadas pelo IWDA e as obrigações pelo DBZB, e o período analisado é desde 1985 até 2022.

Pela análise, por exemplo, uma carteira 40% IWDA e 60% DBZB (+/- equivalente ao LifeStrategy 40) nunca deu prejuízo se mantida por 5 ou mais anos, e rendeu cerca de 3,3% por ano acima da inflação. Uma carteira 60/40 também é muito pouco provável que dê prejuízo, mas já aconteceu.

Outro exemplo, o PPR Alves Ribeiro, que tem geralmente cerca de 25% em ações (mas pode ir até 40%), tanto quanto sei, nunca deu prejuízo se mantido durante 2 ou mais anos.

Isto, claro, são dados passados e pode não servir de muito consolo na próxima grande crise. Mas, IMHO, é um bom guia para definir uma alocação consoante os anos em que se quer estar investido. Provavelmente as probabilidades são ainda melhores se se juntar activos não correlacionados com ações e obrigações.
#1419
Pela análise, por exemplo, uma carteira 40% IWDA e 60% DBZB (+/- equivalente ao LifeStrategy 40) nunca deu prejuízo se mantida por 5 ou mais anos, e rendeu cerca de 3,3% por ano acima da inflação. Uma carteira 60/40 também é muito pouco provável que dê prejuízo, mas já aconteceu.

Outro exemplo, o PPR Alves Ribeiro, que tem geralmente cerca de 25% em ações (mas pode ir até 40%), tanto quanto sei, nunca deu prejuízo se mantido durante 2 ou mais anos.

Isto, claro, são dados passados e pode não servir de muito consolo na próxima grande crise. Mas, IMHO, é um bom guia para definir uma alocação consoante os anos em que se quer estar investido. Provavelmente as probabilidades são ainda melhores se se juntar activos não correlacionados com ações e obrigações.
Pois, já houve períodos de 5 anos bastantes desagradáveis no MCSI World.

Anexos

  • 2000_2005.png
[] [] [] []
#1420
Pela análise, por exemplo, uma carteira 40% IWDA e 60% DBZB (+/- equivalente ao LifeStrategy 40) nunca deu prejuízo se mantida por 5 ou mais anos, e rendeu cerca de 3,3% por ano acima da inflação. Uma carteira 60/40 também é muito pouco provável que dê prejuízo, mas já aconteceu.

Outro exemplo, o PPR Alves Ribeiro, que tem geralmente cerca de 25% em ações (mas pode ir até 40%), tanto quanto sei, nunca deu prejuízo se mantido durante 2 ou mais anos.

Isto, claro, são dados passados e pode não servir de muito consolo na próxima grande crise. Mas, IMHO, é um bom guia para definir uma alocação consoante os anos em que se quer estar investido. Provavelmente as probabilidades são ainda melhores se se juntar activos não correlacionados com ações e obrigações.
Pois, já houve períodos de 5 anos bastantes desagradáveis no MCSI World.
É verdade! E até períodos maiores, como de 2000 a 2014 (que referiste noutro post). Pior se ajustado à taxa de inflação.

Contudo, estamos a considerar o pior cenário possível que foi fazer lump sum, 100% em ações, no pico do mercado, momentos antes de uma bolha e uma das maiores crises financeiras de sempre.

Claro que tudo isso pode voltar a acontecer. Apesar de estarmos há 15 anos num bull-market, não podemos esquecer esse risco. Para o mitigar, temos a diversificação e DCA.

A alternativa também não é espectacular. Com os instrumentos garantidos, no longo prazo, corremos o risco de ficar mais pobres.

Entra com o teu nome e palavra-passe do fórum para responder.