Saltar para o conteúdo
Entrar
Fixo

Fundos de Investimento ( Mutual Funds - SICAV )

Iniciado por D@emoon · 3 de outubro de 2022 5 963 respostas 1 058 209 visitas

#3521
Mas o Vanguard não é aquele que é preciso 1M€ para entrar ou qualquer coisa assim?
No Best penso que baixaram para valores bem abaixo, mas depois entraram em soft close.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#3522
Exercício que representa o impacto de 2% de comissão de subscrição. Assumindo rendibilidades iguais. Para 10k não parece muito, mas 100k, ao fim de 5 anos ter menos 3.2k de mais-valias já dá que pensar.
Válido para Fidelity Index funds vs outros.
No meu caso, Fidelity Index SP500 Vs JPM America Equity D, recentemente só tenho reforçado neste último. (16,74%/y vs 16,72%/y a 5a, com o detalhe importante de nesta valorização do Fidelity não estar contabilizado o custo da subscrição).
Pegando no exemplo da tabela, na verdade ao fim de 5 anos o fundo A valorizou 57,83% e o B 61,05%, embora ambos mostrem que valorizaram 10% ao ano.

🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#3523
Exercício que representa o impacto de 2% de comissão de subscrição. Assumindo rendibilidades iguais. Para 10k não parece muito, mas 100k, ao fim de 5 anos ter menos 3.2k de mais-valias já dá que pensar.
Válido para Fidelity Index funds vs outros.
No meu caso, Fidelity Index SP500 Vs JPM America Equity D, recentemente só tenho reforçado neste último. (16,74%/y vs 16,72%/y a 5a, com o detalhe importante de nesta valorização do Fidelity não estar contabilizado o custo da subscrição).
Pegando no exemplo da tabela, na verdade ao fim de 5 anos o fundo A valorizou 57,83% e o B 61,05%, embora ambos mostrem que valorizaram 10% ao ano.

Dá sempre para minimizar o custo de aquisição nas mais valias colocando esse custo no IRS, mas eu prefiro fundos sem ser index, mas em alguns bancos como o Best, acaba por ficar mais barato um fundo index que um ETF ( a não ser que seja na BTP ) quando a escolha é replicar um índice.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#3524
Exercício que representa o impacto de 2% de comissão de subscrição. Assumindo rendibilidades iguais. Para 10k não parece muito, mas 100k, ao fim de 5 anos ter menos 3.2k de mais-valias já dá que pensar.
Válido para Fidelity Index funds vs outros.
No meu caso, Fidelity Index SP500 Vs JPM America Equity D, recentemente só tenho reforçado neste último. (16,74%/y vs 16,72%/y a 5a, com o detalhe importante de nesta valorização do Fidelity não estar contabilizado o custo da subscrição).
Pegando no exemplo da tabela, na verdade ao fim de 5 anos o fundo A valorizou 57,83% e o B 61,05%, embora ambos mostrem que valorizaram 10% ao ano.
Dá sempre para minimizar o custo de aquisição nas mais valias colocando esse custo no IRS, mas eu prefiro fundos sem ser index, mas em alguns bancos como o Best, acaba por ficar mais barato um fundo index que um ETF ( a não ser que seja na BTP ) quando a escolha é replicar um índice.
Mas nessa simulação já está a deduzir o custo de subscrição à mais-valia, porque se ao fim de 1 ano resgatarmos, no fundo A, o IRS incide só sobre 780€ vs 1000€ (tá a tirar os 200€ do custo de subscrição mais a penalização por não ter tido 200€ a valorizar 1 ano).
#3525

Mas nessa simulação já está a deduzir o custo de subscrição à mais-valia, porque se ao fim de 1 ano resgatarmos, no fundo A, o IRS incide só sobre 780€ vs 1000€ (tá a tirar os 200€ do custo de subscrição mais a penalização por não ter tido 200€ a valorizar 1 ano).
Ah ok ok
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#3526
Pump no Property de +0.45% ( no ano passado aconteceu o mesmo por esta altura, deve ter sido mais uma avaliação de imóveis ) e já está nos +5,21% YTD e a caminho de superar a rentabilidade do ano passado de +5,37%.

Este ano almejava os mais de 6% superando mesmo o ano de 2022 de +6,09%, mas só o fará se existir mais alguma avaliação este ano, senão ficará abaixo dos 6%.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#3528
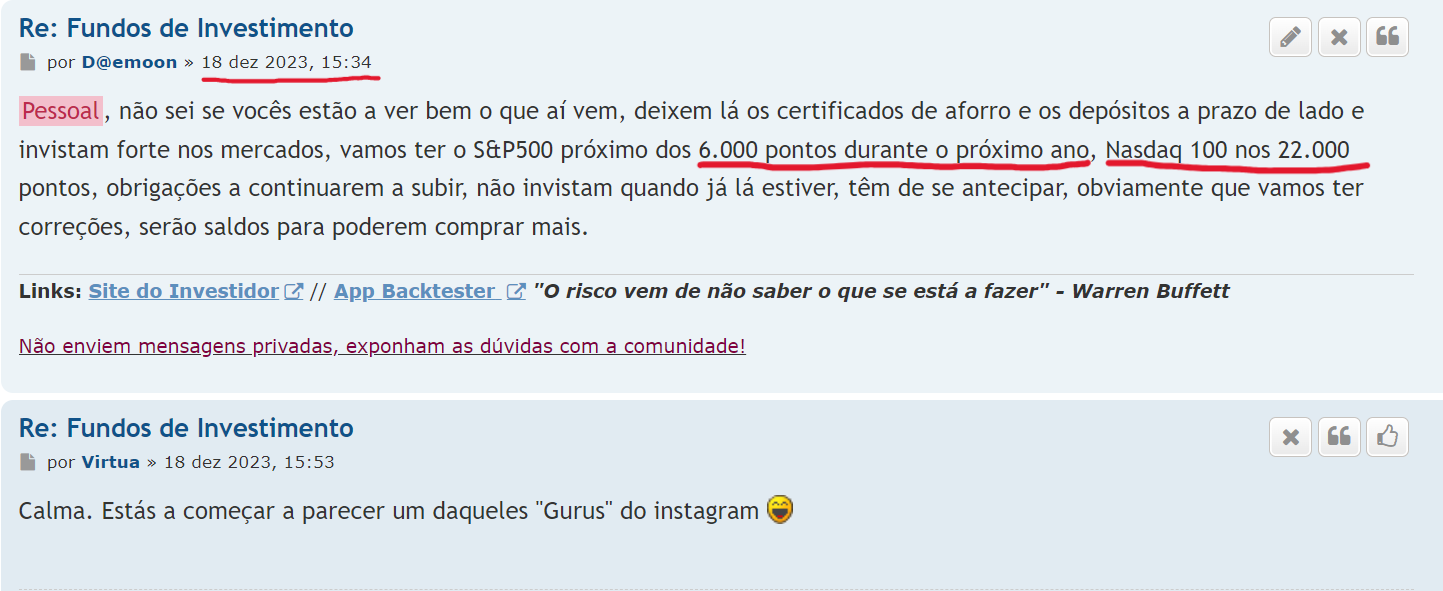
Nasdaq100 a 60usd dos 22.000 pontos...

Anexos

  • guru.png
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#3529
Nasdaq100 a 60usd dos 22.000 pontos...
Então e 2025?

😆
#3530


S&P 500 7.000 pontos.

Também te posso dizer que depois vem um bear market.

Façam print 😆
Quando começará o próximo Bear Market? Dia, mês e ano por favor. Obrigado!
😆
Parece que ninguém percebeu a brincadeira. Achei que o Emoji seria suficiente. Por outro lado admito que perante um fórum, as ironias não são fáceis de compreender. Cumprimentos
A primeira bola de cristal já se pronunciou
“Knowledge isn't free. You have to pay attention.” (Richard Feynman)
#3531


Quando começará o próximo Bear Market? Dia, mês e ano por favor. Obrigado!
😆
Parece que ninguém percebeu a brincadeira. Achei que o Emoji seria suficiente. Por outro lado admito que perante um fórum, as ironias não são fáceis de compreender. Cumprimentos
A primeira bola de cristal já se pronunciou
😆 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#3532
Outra linha de pensamento que ouvi nos últimos dias é a de que diversificação só interessa a quem já é rico ou com muito dinheiro, porque acaba sendo uma defesa para não perder o valor do património...
Que quem está ainda na fase de acumulação/início a diversificação não serve...
#3533
Outra linha de pensamento que ouvi nos últimos dias é a de que diversificação só interessa a quem já é rico ou com muito dinheiro, porque acaba sendo uma defesa para não perder o valor do património...
Que quem está ainda na fase de acumulação/início a diversificação não serve...
Acho que depende sempre da diversificação, quantidade nem sempre é qualidade, também fui evoluindo ao longo dos tempos nesse campo, ao inicio 8 fundos era o ideal para mim, e fui reduzindo até chegar aos 3 fundos este ano.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#3534
Outra linha de pensamento que ouvi nos últimos dias é a de que diversificação só interessa a quem já é rico ou com muito dinheiro, porque acaba sendo uma defesa para não perder o valor do património...
Que quem está ainda na fase de acumulação/início a diversificação não serve...
Eu concordo. Há duas fases distintas, a que queres gerar riqueza e a que queres conservar riqueza. É claro que para se gerar riqueza, tem que se ter tempo, porque o tempo é que nos protege de andar nos veículos que permitem gerar riqueza: ativos de alto risco, ex: stocks. Mas chega a um ponto em que tu já tens tanto património nesse veículo de alto risco, que no caso de um crash, uma perda de 30% ou 40% pode ser life-changing e então é normal que se começa a alocar alguma parte desse património em coisas mais defensivas, no sentido de proteger de crises e da inflação.
#3535
Outra linha de pensamento que ouvi nos últimos dias é a de que diversificação só interessa a quem já é rico ou com muito dinheiro, porque acaba sendo uma defesa para não perder o valor do património...
Que quem está ainda na fase de acumulação/início a diversificação não serve...
Concordo com essa linha de pensamento - diversificação normalmente traduz-se em menores ganhos - mas discordo da parte de só interessa aos ricos. Tenho debatido se devo diversificar para imobiliário, sabendo de antemão que não vou estar a potenciar ao máximo o meu património.
#3536
A FED podia controlar as suas intervenções, não? 🙁
#3537
A FED podia controlar as suas intervenções, não? 🙁
E depois não compravam mais barato? : 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#3538
A FED podia controlar as suas intervenções, não? 🙁
E depois não compravam mais barato? : 😆
É isso! Amanhã é dia de compras 🙂
★ Uma das mais úteis
#3540
Chegados a quase final do ano, não é errado dizer que mais uma vez a estrela foram os EUA.

No meu caso pessoal, e após ter subido mais de +38% no ano passado, o meu fundo de acções EUA ( Clearbridge ) neste momento vai com +35%, em contraste temos o fundo de acões Europa ( Jupiter ) com -2,38%, pode ser ainda possível fechar positivo ( haja algum rallizinho de Natal/Fim de Ano ).

Aliás, a Europa foi mesmo o patinho feio na minha carteira, o que acabou por me surpreender, não esperava este ano um mercado tão mau também nas obrigações, que me fez desfazer do fundo de obrigações Europa ( NB OE ) que tinha já há bastantes anos, 4 anos seguidos negativos não é para mim, curioso ver que o fundo da mesma gestora ( Rendimento Plus ) vai este ano com +5% após o ano passado ter também subido acima dos +5%.

O fundo misto ( Acatis ), lá vai na sua vidinha tranquila a subir +10% após ter subido quase +15% o ano passado, continua a ser para mim o melhor fundo misto do mercado, para quem é cliente do Best e não lhe apetece pagar comissão de entrada tem como alternativa o Alliaz Dynamic, este com um pouco mais de "pimenta".

Fora desta carteira core ainda tenho o IMGA Money Market que deverá fechar o ano entre os +3,26%/+3,30% e o Property que poderá fechar o ano entre +5,44%/+5,50% ( isto se já não existir mais nenhuma avaliação até ao fim do ano ).

Ainda vamos ter 5 dias de negociação de mercados, costumam ser positivos.

Resta-me vos desejar BOAS FESTAS e até para o ano 😀
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!

Entra com o teu nome e palavra-passe do fórum para responder.