Saltar para o conteúdo
Entrar

Redução da tributação em sede de IRS sobre as mais-valias - Lei n.º 31/2024, de 28 de junho

Iniciado por 3rdWorldBuffett · 6 de julho de 2024 45 respostas 33 689 visitas

#1
No passado dia 28 foi publicado em Diário da República a tão ansiada redução à tributação das mais valias nos seguintes termos,
5 - Quando respeitem a valores mobiliários admitidos à negociação ou a partes de organismos de investimento coletivo abertos, sob a forma contratual ou societária, o saldo referido no n.º 1, respeitante às operações previstas na alínea b) do n.º 1 do artigo 10.º, excluindo os rendimentos referidos no n.º 3 deste artigo e nas alíneas b) e c) do n.º 18 do artigo 72.º, quando positivo ou negativo, é considerado nos seguintes termos:

a) São excluídos da tributação 10 % do rendimento quando resultem de ativos detidos por um período superior a 2 anos e inferior a 5 anos;

b) São excluídos da tributação 20 % do rendimento quando resultem de ativos detidos por um período igual ou superior a 5 anos e inferior a 8 anos;

c) São excluídos da tributação 30 % do rendimento quando resultem de ativos detidos por um período igual ou superior a 8 anos.


6 - O saldo a que se referem os n.os 1, 3 e 5, respeitantes às operações previstas na alínea b) do n.º 1 do artigo 10.º, quando positivo ou negativo, deve ser considerado para efeitos de determinação dos rendimentos líquidos de forma conjunta, sem prejuízo da opção pelo englobamento, quando aplicável.
Aplica-se aos seguintes produtos
b) Alienação onerosa de partes sociais e de outros valores mobiliários, incluindo:

1) A remição e amortização com redução de capital de partes sociais;
2) A extinção ou entrega de partes sociais das sociedades fundidas, cindidas ou adquiridas no âmbito de operações de fusão, cisão ou permuta de partes sociais;
3) O valor atribuído em resultado da partilha, bem como em resultado da liquidação, revogação ou extinção de estruturas fiduciárias aos sujeitos passivos que as constituíram, nos termos dos artigos 81.º e 82.º do Código do IRC;
4) O reembolso de obrigações e outros títulos de dívida;
5) O resgate de unidades de participação em fundos de investimento e a liquidação destes fundos;
Podem ler a publicação na íntegra aqui,
https://diariodarepublica.pt/dr/detalhe ... -870265813
#2
Os ETFs também entram? São fundos transacionados em bolsa.
#3
Os ETFs também entram? São fundos transacionados em bolsa.
Acredito que sim
[] [] [] []
#4
E os Fundos Imobiliarios, como por exemplo o Property e o CA Crescimento, estão incluidos nesta legistação???
#5
E os Fundos Imobiliarios, como por exemplo o Property e o CA Crescimento, estão incluidos nesta legistação???
Acho que os "valores mobiliários admitidos à negociação" contemplados incluem ações, obrigações, fundos de investimento mobiliário e imobiliário, ETFs, entre outros (Valores Mobiliários). Nacionais e estrangeiros, possivelmente exceto quando emitidos em "paraísos fiscais".
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#6
E os Fundos Imobiliarios, como por exemplo o Property e o CA Crescimento, estão incluidos nesta legistação???
Acho que os "valores mobiliários admitidos à negociação" contemplados incluem ações, obrigações, fundos de investimento mobiliário e imobiliário, ETFs, entre outros (Valores Mobiliários). Nacionais e estrangeiros, possivelmente exceto quando emitidos em "paraísos fiscais".
Temos como saber se é um paraíso fiscal? Uma vez que algumas corretoras têm sede no Chipre...
O céu é o limite. Já a minha carteira...
#7
Acho que os "valores mobiliários admitidos à negociação" contemplados incluem ações, obrigações, fundos de investimento mobiliário e imobiliário, ETFs, entre outros (Valores Mobiliários). Nacionais e estrangeiros, possivelmente exceto quando emitidos em "paraísos fiscais".
Temos como saber se é um paraíso fiscal? Uma vez que algumas corretoras têm sede no Chipre...
A nacionalidade relevante deverá ser a da entidade que emite o ativo, não da corretora. Mas o Chipre não é um paraíso fiscal.

Tens aqui a lista de países: https://www.pwc.pt/pt/pwcinforfisco/gui ... giada.html
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#8
Se vender agora um desses ativos detidos por um período superior a 2, 5 e 8 anos, já tenho direito às exclusões de tributação de 10%, 20% e 30% do imposto?
Ou, esse período, só começa a contar após a publicação da lei?
#9
Se vender agora um desses ativos detidos por um período superior a 2, 5 e 8 anos, já tenho direito às exclusões de tributação de 10%, 20% e 30% do imposto?
Ou, esse período, só começa a contar após a publicação da lei?
Aplica-se a vendas já neste momento. O CIRS não menciona datas limite.
[] [] [] []
#10

Aplica-se aos seguintes produtos
b) Alienação onerosa de partes sociais e de outros valores mobiliários, incluindo:

1) A remição e amortização com redução de capital de partes sociais;
2) A extinção ou entrega de partes sociais das sociedades fundidas, cindidas ou adquiridas no âmbito de operações de fusão, cisão ou permuta de partes sociais;
3) O valor atribuído em resultado da partilha, bem como em resultado da liquidação, revogação ou extinção de estruturas fiduciárias aos sujeitos passivos que as constituíram, nos termos dos artigos 81.º e 82.º do Código do IRC;
4) O reembolso de obrigações e outros títulos de dívida;
5) O resgate de unidades de participação em fundos de investimento e a liquidação destes fundos;
Afeta os certificados de aforro, certo? Já encontraram alguma calculadora atualizada em que se verifique a diferença?
Disclaimer: Não sou contabilista, apenas me comecei a interessar recentemente por finanças pessoais
#11
Afeta os certificados de aforro, certo? Já encontraram alguma calculadora atualizada em que se verifique a diferença?
Não. Os certificados de aforro e tesouro pagam apenas juros (rendimento de capitais, categoria E) trimestral ou anualmente, não têm mais-valias (categoria G).

Obrigações do tesouro, sim. Já são produtos que se podem vender ou ter reembolso com lucro (mais-valia).
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#12
Esta legislação aplica-se ao IRS sobre os rendimentos de 2023 ou apenas será tida em conta para o próximo?
#13
Esta legislação aplica-se ao IRS sobre os rendimentos de 2023 ou apenas será tida em conta para o próximo?
Para o próximo (rendimentos de 2024).
[] [] [] []
#14
Mas como procedemos? Pomos o valor de venda, sem fazer qualquer tipo de cálculo, como se a lei não existisse, e o sistema da AT faz o cálculo automaticamente?

Ou nós temos que, ao declarar, retirar os 10, 20 ou 30% ao valor a declarar?
#15
Mas como procedemos? Pomos o valor de venda, sem fazer qualquer tipo de cálculo, como se a lei não existisse, e o sistema da AT faz o cálculo automaticamente?

Ou nós temos que, ao declarar, retirar os 10, 20 ou 30% ao valor a declarar?
O fisco faz sempre as contas, só tens de meter o valor de compra e venda, e como tens de meter também as datas eles irão aplicar a taxa correspondente.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#16
No passado dia 28 foi publicado em Diário da República a tão ansiada redução à tributação das mais valias nos seguintes termos,
5 - Quando respeitem a valores mobiliários admitidos à negociação ou a partes de organismos de investimento coletivo abertos, sob a forma contratual ou societária, o saldo referido no n.º 1, respeitante às operações previstas na alínea b) do n.º 1 do artigo 10.º, excluindo os rendimentos referidos no n.º 3 deste artigo e nas alíneas b) e c) do n.º 18 do artigo 72.º, quando positivo ou negativo, é considerado nos seguintes termos:

a) São excluídos da tributação 10 % do rendimento quando resultem de ativos detidos por um período superior a 2 anos e inferior a 5 anos;

b) São excluídos da tributação 20 % do rendimento quando resultem de ativos detidos por um período igual ou superior a 5 anos e inferior a 8 anos;

c) São excluídos da tributação 30 % do rendimento quando resultem de ativos detidos por um período igual ou superior a 8 anos.


6 - O saldo a que se referem os n.os 1, 3 e 5, respeitantes às operações previstas na alínea b) do n.º 1 do artigo 10.º, quando positivo ou negativo, deve ser considerado para efeitos de determinação dos rendimentos líquidos de forma conjunta, sem prejuízo da opção pelo englobamento, quando aplicável.
Aplica-se aos seguintes produtos
b) Alienação onerosa de partes sociais e de outros valores mobiliários, incluindo:

1) A remição e amortização com redução de capital de partes sociais;
2) A extinção ou entrega de partes sociais das sociedades fundidas, cindidas ou adquiridas no âmbito de operações de fusão, cisão ou permuta de partes sociais;
3) O valor atribuído em resultado da partilha, bem como em resultado da liquidação, revogação ou extinção de estruturas fiduciárias aos sujeitos passivos que as constituíram, nos termos dos artigos 81.º e 82.º do Código do IRC;
4) O reembolso de obrigações e outros títulos de dívida;
5) O resgate de unidades de participação em fundos de investimento e a liquidação destes fundos;
Podem ler a publicação na íntegra aqui,
https://diariodarepublica.pt/dr/detalhe ... -870265813
Recebi estes dias uma mensagem (publicitaria do BEST) acerca desta vantagem fiscal em fundos de investimento.


Entendo deste email que desde que tenha residência fiscal posso usufruir desta vantagem, independentemente se o fundo de investimento é nacional ou não (ou estou enganado?)
A mensagem é omissa quanto a ETF, não sei se por não investir ainda em ETF via BEST (estou mais inclinado para esta razão) ou se não se aplica a ETF. Alguém que invista em ETF no BEST recebeu uma mensagem similar, a informar dessa vantagem fiscal também para ETF?

Obrigado.
#17

Recebi estes dias uma mensagem (publicitaria do BEST) acerca desta vantagem fiscal em fundos de investimento.


Entendo deste email que desde que tenha residência fiscal posso usufruir desta vantagem, independentemente se o fundo de investimento é nacional ou não (ou estou enganado?)
A mensagem é omissa quanto a ETF, não sei se por não investir ainda em ETF via BEST (estou mais inclinado para esta razão) ou se não se aplica a ETF. Alguém que invista em ETF no BEST recebeu uma mensagem similar, a informar dessa vantagem fiscal também para ETF?

Obrigado.
Sendo os ETFs também eles fundos de investimento ( com unidades de participação ) estão incluídos, ou o banco ao saber disso não quis distinguir, ou como o banco é mais forte em fundos de investimento mútuos quis destacar apenas essa vertente.

Qualquer das formas valores mobiliários é todo o investimento, sejam fundos, acções etc. tirando claro as aplicações que já têm redução de IRS como seguros de investimento/capitalização e PPRs.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#18
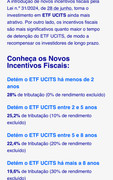
Comunicação de hoje do Banco BEST:
#20
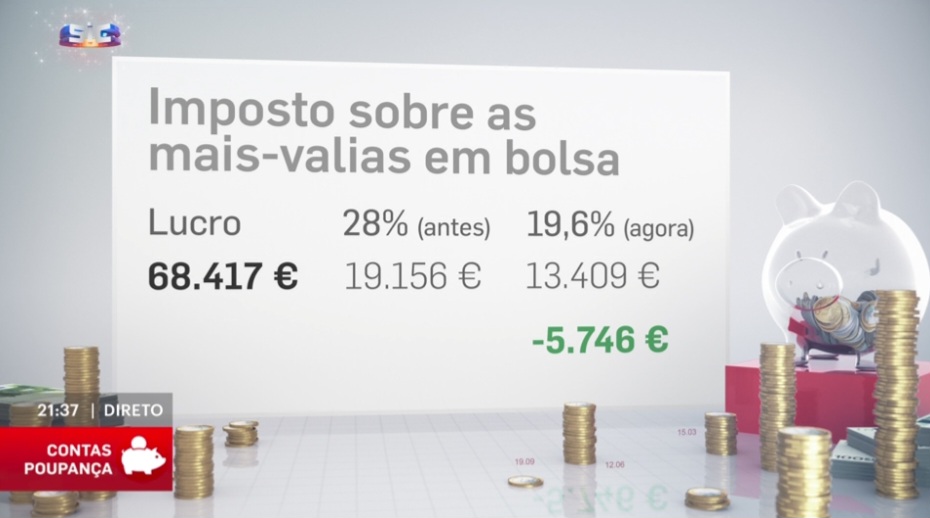
lucro 68.417 euros? fonix, que precisão...
"We are drowning in information, while starving for wisdom."

Entra com o teu nome e palavra-passe do fórum para responder.