

Fixo
ETFs (hot returns come and go, but expenses never die)
 Iniciado por Virtua · 3 de outubro de 2022
2 052 respostas
801 900 visitas
Estamos em época de saldos nas lojas, e também nos mercados financeiros 😆
Sinceramente estava a espera de ter um desconto maior lol, 3.81% nao me deixa muito entusiasmado...Estamos em época de saldos nas lojas, e também nos mercados financeiros 😆
Uns 10% é que era!
Tirem-me uma duvida, ter um índice sxr8 completo, que anda na ordem dos 623euros, ou ter o vuaa.de que anda na ordem dos 111euros. Se comprar 1 índice total sxr8, ou ter 6 índices de vuua.de, a percentagem de ganho não é igual? Ou seja, se um sobe 5%, o outro nao sobe 5% tambem, sendo replica do sp500? O meu objetivo é fazer investimentos mensais na ordem dos 150euros.. seria melhor opçao comprar fraçoes do sxr8, ou comprar indices completos do vuua.de? A corretora que tou a pensar é a XTB ou T212 que permite comprar fraçoes ate ter o indice completo, por isso ambas as opçoes sao viaveis.
A diferença entre os dois ETF deve-se ao tracking error. Diria que a longo prazo é indiferente, são diferenças mínimas. Ambos têm a mesma TER (por agora). Entre ambos mais vale o da iShares, porque tem mais liquidez.Tirem-me uma duvida, ter um índice sxr8 completo, que anda na ordem dos 623euros, ou ter o vuaa.de que anda na ordem dos 111euros. Se comprar 1 índice total sxr8, ou ter 6 índices de vuua.de, a percentagem de ganho não é igual? Ou seja, se um sobe 5%, o outro nao sobe 5% tambem, sendo replica do sp500? O meu objetivo é fazer investimentos mensais na ordem dos 150euros.. seria melhor opçao comprar fraçoes do sxr8, ou comprar indices completos do vuua.de? A corretora que tou a pensar é a XTB ou T212 que permite comprar fraçoes ate ter o indice completo, por isso ambas as opçoes sao viaveis.
Tens também outra opção, o SPYL, tem uma TER inferior, o histórico é que é menor pois é um ETF relativamente recente, mas até agora tem tido um desempenho bastante bom. E o valor da UP está a rondar os 15€ agora, logo conseguirias facilmente várias UP de uma só vez todos os meses. Se puderes comprar unidades inteiras, é sempre preferível a frações, pois não são tuas.
Podes mandar o link desse ETF por favor? Eu sei que no fundo acaba por ser o mesmo, interessa mais obedecer ao indice sp500, e o valor que la coloco.. se meter 2000euros, num ou noutro, a percentagem de subida sera muito identica.. mas preferia comprar fraçoes inteiras..
https://www.tradingview.com/chart/?symb ... EXT%3ASPYLPodes mandar o link desse ETF por favor? Eu sei que no fundo acaba por ser o mesmo, interessa mais obedecer ao indice sp500, e o valor que la coloco.. se meter 2000euros, num ou noutro, a percentagem de subida sera muito identica.. mas preferia comprar fraçoes inteiras..
Sim, as diferenças são pequenas, mas existem. Menos dinheiro nos bolsos dos outros, é mais dinheiro no teu bolso 😁
Obrigado. Vou analisar.https://www.tradingview.com/chart/?symb ... EXT%3ASPYLPodes mandar o link desse ETF por favor? Eu sei que no fundo acaba por ser o mesmo, interessa mais obedecer ao indice sp500, e o valor que la coloco.. se meter 2000euros, num ou noutro, a percentagem de subida sera muito identica.. mas preferia comprar fraçoes inteiras..
Sim, as diferenças são pequenas, mas existem. Menos dinheiro nos bolsos dos outros, é mais dinheiro no teu bolso 😁
Sim. A subida será MUITO idêntica. Se ambos subirem 5% num ano os 5% serão refletidos no teu montante investido, independentemente do número de UPs.Podes mandar o link desse ETF por favor? Eu sei que no fundo acaba por ser o mesmo, interessa mais obedecer ao indice sp500, e o valor que la coloco.. se meter 2000euros, num ou noutro, a percentagem de subida sera muito identica.. mas preferia comprar fraçoes inteiras..
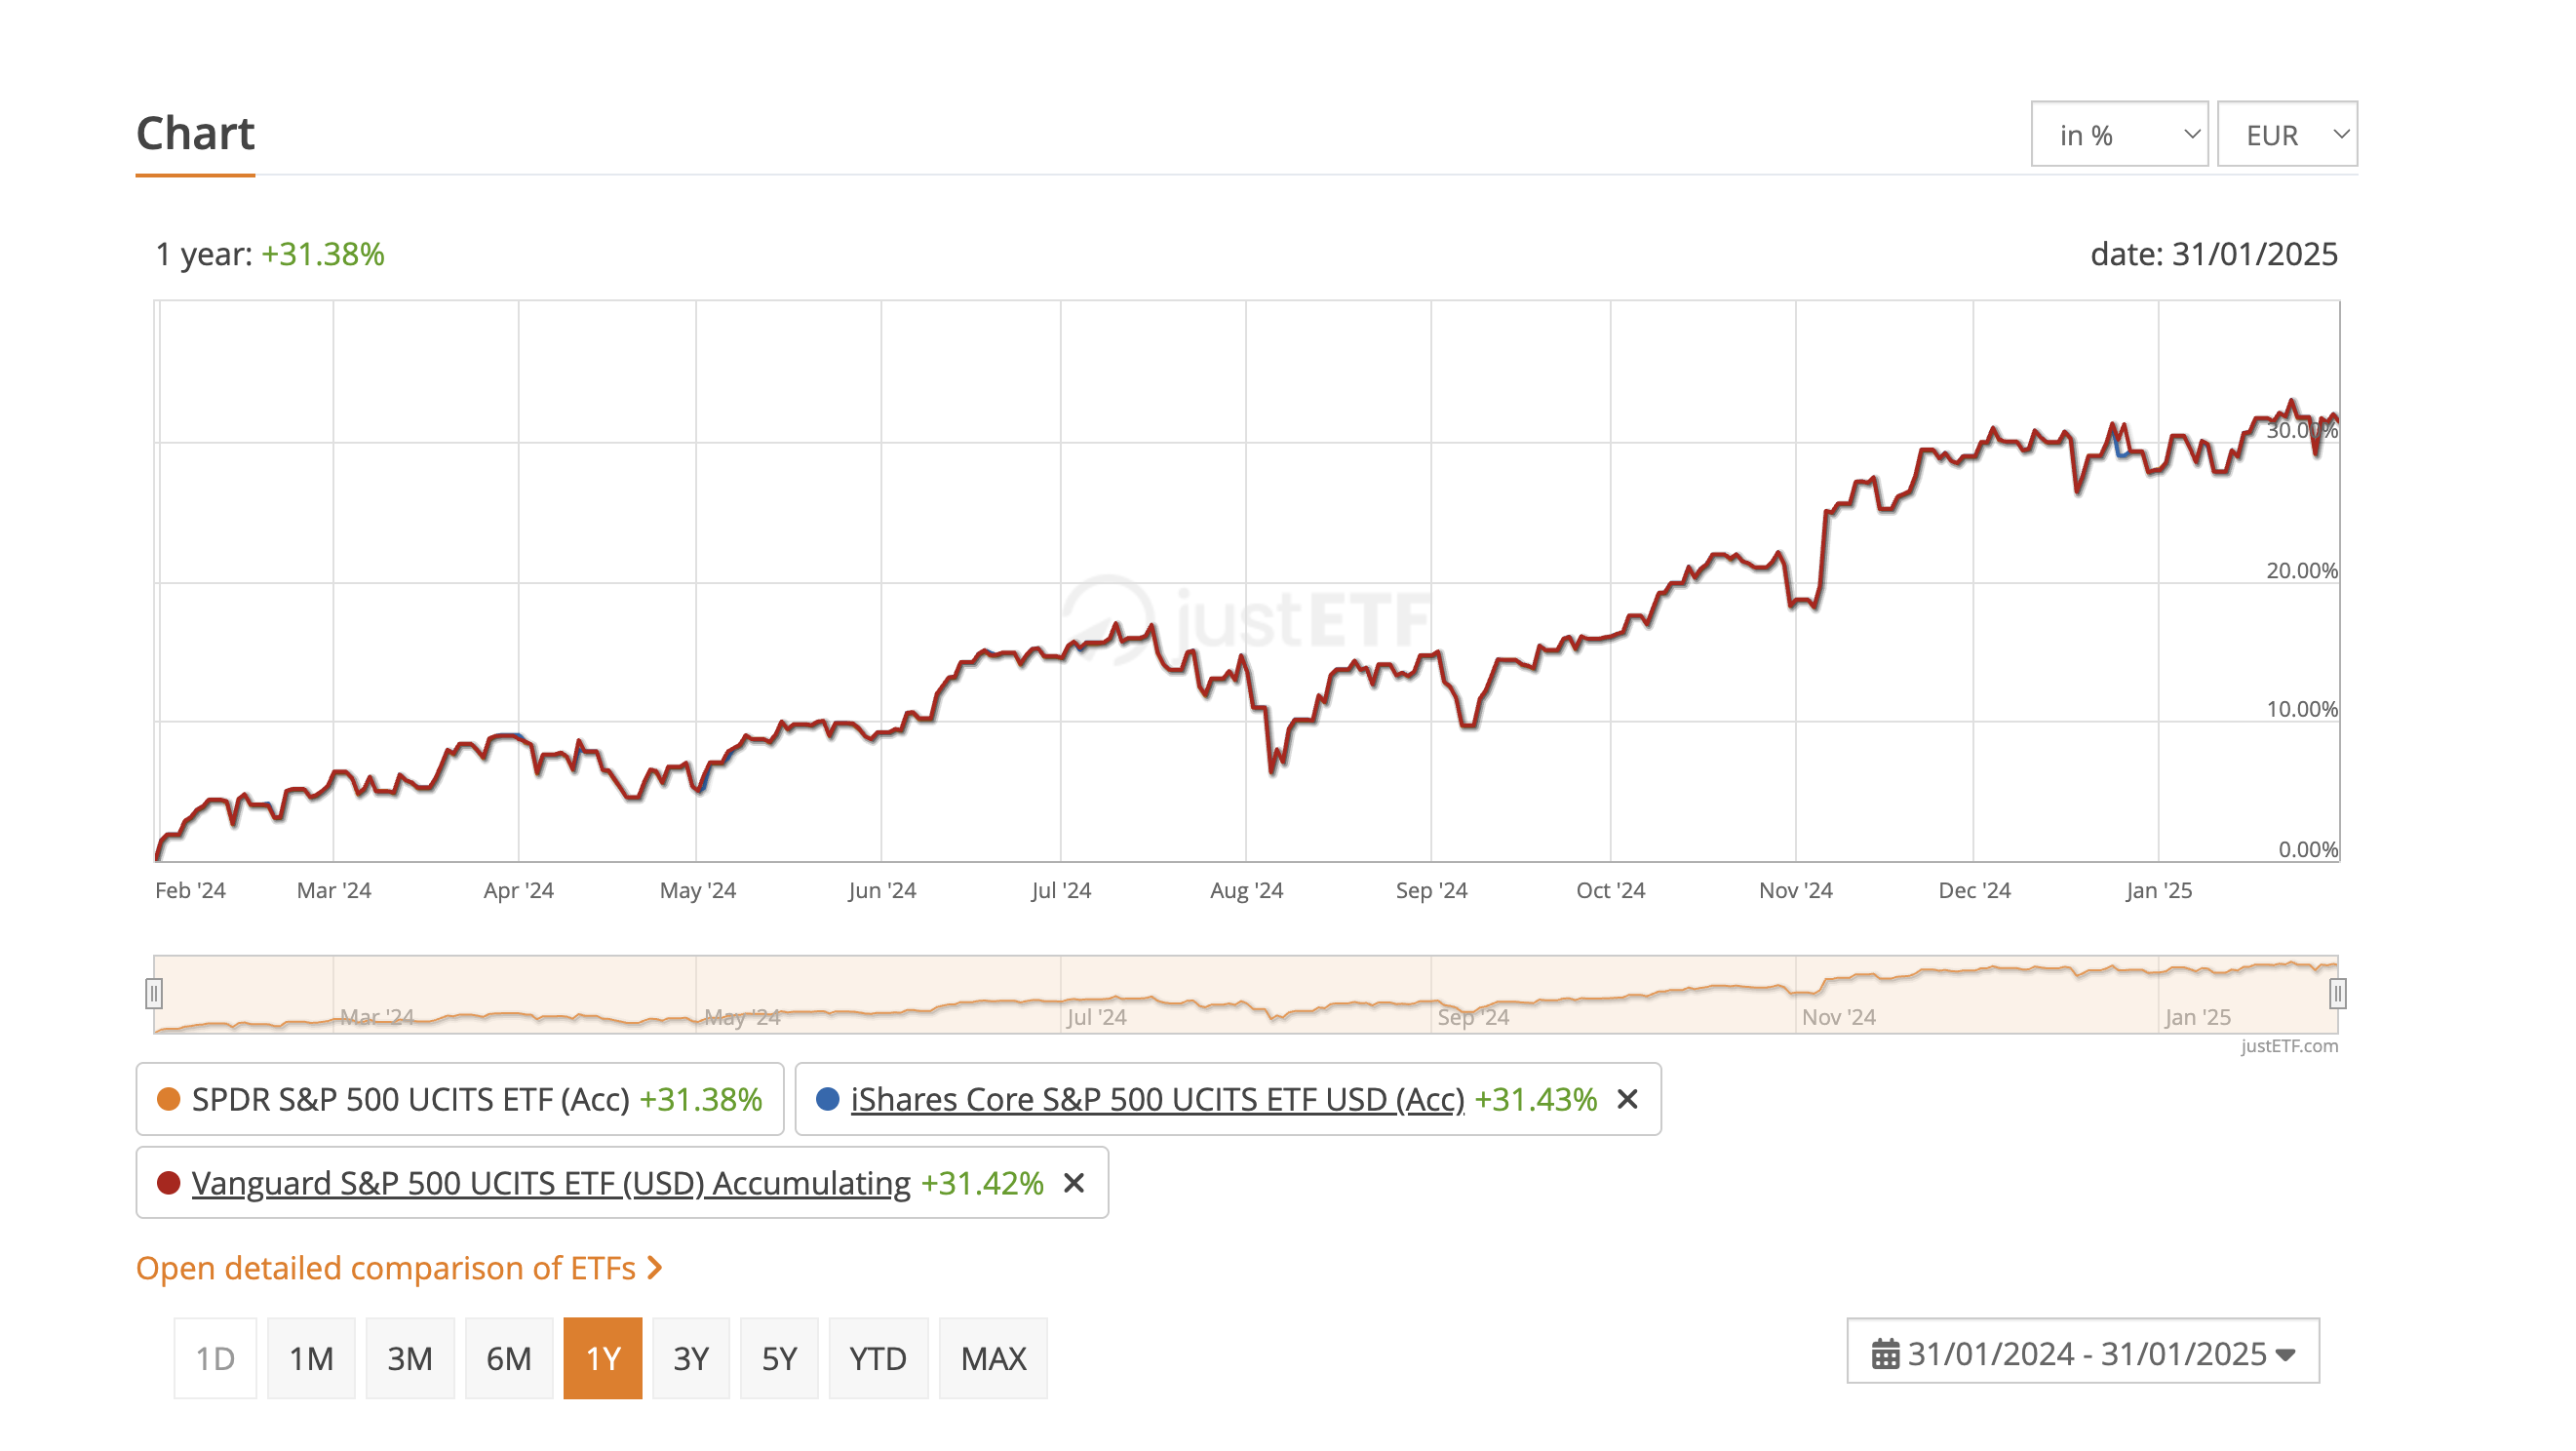
Não se esqueçam que o tracking error é mais do que simplesmente a TER. A um ano o CSPX é o que tem melhor performance dos 3
Anexos
"We are drowning in information, while starving for wisdom."
Certo.. mas não queria comprar fracionado.. só por isso. Não sei se há diferença..Sim. A subida será MUITO idêntica. Se ambos subirem 5% num ano os 5% serão refletidos no teu montante investido, independentemente do número de UPs.Podes mandar o link desse ETF por favor? Eu sei que no fundo acaba por ser o mesmo, interessa mais obedecer ao indice sp500, e o valor que la coloco.. se meter 2000euros, num ou noutro, a percentagem de subida sera muito identica.. mas preferia comprar fraçoes inteiras..
Não se esqueçam que o tracking error é mais do que simplesmente a TER. A um ano o CSPX é o que tem melhor performance dos 3
Não há. 5% são 5%. Lembro-me que deste como alternativa o VUAA. Mas no final do dia são os 3 top. O que eu queria dizer é que o SPYL não é necessariamente melhor só pk tem menor TERCerto.. mas não queria comprar fracionado.. só por isso. Não sei se há diferença..
"We are drowning in information, while starving for wisdom."
No caso do SPPW, face ao IWDA no último ano teve um desempenho melhor, e com menor TER. Nesse caso, no índice S&P 500 já é diferente.Não há. 5% são 5%. Lembro-me que deste como alternativa o VUAA. Mas no final do dia são os 3 top. O que eu queria dizer é que o SPYL não é necessariamente melhor só pk tem menor TER
? Porque estás a comparar um ETF de S&P 500 com o IWDA?No caso do SPYL, face ao IWDA no último ano teve um desempenho melhor, e com menor TER.Não há. 5% são 5%. Lembro-me que deste como alternativa o VUAA. Mas no final do dia são os 3 top. O que eu queria dizer é que o SPYL não é necessariamente melhor só pk tem menor TER
Quer dizer, podes comparar, mas não num sentido de tracking error.
"We are drowning in information, while starving for wisdom."
Foi erro. Era SPPW e não SPYL. Se reparares eu depois referi que no caso do índice S&P 500 é diferente. O SXR8 tem um desempenho melhor que o SPYL.? Porque estás a comparar um ETF de S&P 500 com o IWDA?
Quer dizer, podes comparar, mas não num sentido de tracking error.
O meu S7XE (Bancos Europeus) já tem um retorno de 100% (ao longo de 2 anos).
A minha ideia era vender quando as taxas de juros baixassem, ou o controlo sobre os bancos aumentasse (tipo taxar lucros extraordinárias da banca, como a Itália).
Honestamente, não vejo nenhuma das 2 coisas a acontecer tão depressa.
Deixavam um vencedor a correr ou tiravam os lucros?
É uma posição pequena no portefólio ~4%.
A ideia que tinha era vender o final do ano e comprar Luxury Goods, como tinha posto no tópico da minha carteira, mas deixei porque os bancos estavam a ter bons resultados e agora já perdi grande parte da subida dos luxury goods. Só a Richemont já deve ter subido 30% nos últimos 2 meses.
Estou aberto a ideias 😀
A minha ideia era vender quando as taxas de juros baixassem, ou o controlo sobre os bancos aumentasse (tipo taxar lucros extraordinárias da banca, como a Itália).
Honestamente, não vejo nenhuma das 2 coisas a acontecer tão depressa.
Deixavam um vencedor a correr ou tiravam os lucros?
É uma posição pequena no portefólio ~4%.
A ideia que tinha era vender o final do ano e comprar Luxury Goods, como tinha posto no tópico da minha carteira, mas deixei porque os bancos estavam a ter bons resultados e agora já perdi grande parte da subida dos luxury goods. Só a Richemont já deve ter subido 30% nos últimos 2 meses.
Estou aberto a ideias 😀
Já reparaste que esse ETF tem praticamente 11 anos e não descolou? Corre o sério risco de ser liquidado pela Invesco. Com uma TER algo elevada e baseado em swaps, não seria algo em que eu apostaria certamente.
Estás a falar do S7XE?Já reparaste que esse ETF tem praticamente 11 anos e não descolou? Corre o sério risco de ser liquidado pela Invesco. Com uma TER algo elevada e baseado em swaps, não seria algo em que eu apostaria certamente.
0.3% TER, 112Ms de AUM, para um ETF tao específico? Não me parece mal, tem liquidez suficiente e era exatamente aquilo que eu procurava quando fiz o investimento, que claramente funcionou.

Sim, esse mesmo, 114 milhões num fundo com quase 15 anos achas muito? Eu acho pouco, e corre o sério risco de ser liquidado. Mas se é aquilo que procuras e estás satisfeito com as condições, é o que interessa.
Por acaso discordo de ti. Não me parece que um fundo com 114m corra o risco de ser liquidado. Penso que é um montante suficiente para o manter de pé. Agora se for para 20M quando o bull Market acabar...Sim, esse mesmo, 114 milhões num fundo com quase 15 anos achas muito? Eu acho pouco, e corre o sério risco de ser liquidado. Mas se é aquilo que procuras e estás satisfeito com as condições, é o que interessa.
Acho que o "problema" que pode ter é mesmo o tipo de investidor do ETF (mais de trading/curto prazo) do que IWDA. Mas se se mantiver acima de 100M não vejo problema
"We are drowning in information, while starving for wisdom."
Entra com o teu nome e palavra-passe do fórum para responder.