

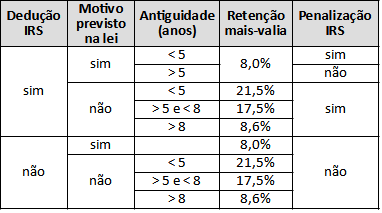
Imposto retido sobre a mais-valia e penalização na declaração de IRS, aplicáveis a cada cenário de resgate de PPR.
Dedução IRS: Se foi obtida dedução à coleta pela compra das unidades resgatadas. Nesse caso, da liquidação de IRS referente ao ano da compra, segunda página, constará uma linha "Dedução PPR".
Motivo previsto na lei: O decreto-lei n.º 158/2002 artigo 4º prevê resgates por reforma por velhice (após 5 anos), desemprego de longa duração, incapacidade permanente para o trabalho, doença grave, 60 anos (após 5 anos), pagamento de prestação de crédito habitação para HPP (após 5 anos). O "sim" nesta coluna assume 5 anos de antiguidade (apenas) para os 3 motivos que o exigem.
Antiguidade: Antiguidade das unidades resgatadas, não da constituição do PPR. > X significa a partir de X anos e 1 dia.
Retenção mais-valia: % de IRS retido sobre a mais-valia (valor de resgate - valor de compra, quando positivo).
Penalização IRS: Se a dedução previamente obtida terá de ser devolvida, acrescida de 10% por cada ano decorrido, na declaração de IRS referente ao ano do resgate. De acordo com o estatuto dos benefícios fiscais artigo 21º, que para isenção (em vida) exige uma antiguidade de 5 anos e um motivo previsto na lei.
.
Dedução IRS: Se foi obtida dedução à coleta pela compra das unidades resgatadas. Nesse caso, da liquidação de IRS referente ao ano da compra, segunda página, constará uma linha "Dedução PPR".
Motivo previsto na lei: O decreto-lei n.º 158/2002 artigo 4º prevê resgates por reforma por velhice (após 5 anos), desemprego de longa duração, incapacidade permanente para o trabalho, doença grave, 60 anos (após 5 anos), pagamento de prestação de crédito habitação para HPP (após 5 anos). O "sim" nesta coluna assume 5 anos de antiguidade (apenas) para os 3 motivos que o exigem.
Antiguidade: Antiguidade das unidades resgatadas, não da constituição do PPR. > X significa a partir de X anos e 1 dia.
Retenção mais-valia: % de IRS retido sobre a mais-valia (valor de resgate - valor de compra, quando positivo).
Penalização IRS: Se a dedução previamente obtida terá de ser devolvida, acrescida de 10% por cada ano decorrido, na declaração de IRS referente ao ano do resgate. De acordo com o estatuto dos benefícios fiscais artigo 21º, que para isenção (em vida) exige uma antiguidade de 5 anos e um motivo previsto na lei.
.
Anexos
[] [] [] []