
Penso que as tarifas não são seguramente a solução para o défice orçamental, mas veremos mais para a frente quem tem razão.
A "questão" é que eu percebo as ideias dos republicanos. Muito em linha com a escola Austríaca em muitos aspectos. Mas a verdade é que não só acho que estão a ver problemas onde não existem (défice) como a solução não acho a ideal (tarifas).
Até quem é altamente preocupado com o défice como o Dalio e o Griffin são contra a solução
Fixo
Discussão Sobre Mercados
 Iniciado por Virtua · 10 de abril de 2025
915 respostas
230 504 visitas
Isto sim, ajuda a reduzir defices, cortes na despesa 🙂
WASHINGTON, May 2 (Reuters) - U.S. President Donald Trump's administration proposed a $163 billion cut to federal spending next year, which would eliminate more than a fifth of the non-military spending excluding mandatory programs, it said in a statement.
The White House Office Management and Budget in a statement said the proposed budget would raise defense spending by 13% and homeland security spending by nearly 65% compared to 2025 enacted levels. Non-defense discretionary spending would be cut by 23% to the lowest level since 2017.
“At this critical moment, we need a historic Budget—one that ends the funding of our decline, puts Americans first, and delivers unprecedented support to our military and homeland security,” said Russ Vought, OMB director, in the statement.
The annual White House budget request includes economic forecasts as well as detailed proposals about how much money should be spent by every government agency for the year that starts on October 1.
However, it will be the responsibility of the Republican-controlled Congress to craft spending legislation, and what lawmakers ultimately adopt often differs from the White House request.
The release comes as Republicans in the U.S. Congress are working to bridge internal divisions over proposed cuts in federal spending to pay for a landmark tax-cut bill they hope to enact by July 4. They may also have to factor in growing stress in the nation's economy arising from U.S. tariff hikes that are upending global trade.
https://www.reuters.com/world/us/trump- ... 025-05-02/
Definitivamente. Acho que uma coisa é certa com estas alterações todas. Penso que é uma boa experiência para saber o que funciona ou não!Penso que as tarifas não são seguramente a solução para o défice orçamental, mas veremos mais para a frente quem tem razão.
"We are drowning in information, while starving for wisdom."
Esta de facto é uma boa questão. Poderá o país emissor da reserva de valor não ter défices? Orçamental creio que sim.Mas sem dívida por parte dos EUA tb nos dias que correm fica a haver falta de USD, como em 2008, o que é mau.
Mas sem haver défice comercial como é que o resto do mundo obtém a divisa? Teriam de lutar entre si...
Pois, vai contra a teoria económica que já demonstrou a perda de bem estar para os consumidores.a solução não acho a ideal (tarifas).
Mas lá está, o objetivo não é esse, é reduzir o défice comercial e tentar atrair e fixar a indústria no pais.
Como dizes, a ver se funciona 😉
Tens aqui uma fonte credível onde podes ver: https://www.piie.com/blogs/trade-and-in ... -takeawaysTenho ideia que ante essas tarifas não existiam para a UE, Canadá, México e Japão, só para referir alguns.
Penso que o grande objetivo é reduzir o défice comercial.Penso que as tarifas não são seguramente a solução para o défice orçamental, mas veremos mais para a frente quem tem razão.
A nível orçamental, pelo que percebi, o Trump conta receber a receita das tarifas para reduzir os impostos sobre o rendimento. Ele faz alusão até aos anos 20 ou 30 do século passado onde não existiam impostos sobre o rendimento e a receita do estado era obtida maioritariamente pelas tarifas.
Claro que nos dias de hoje isto parece contraproducente 🙂
Tens aqui uma fonte credível onde podes ver: https://www.piie.com/blogs/trade-and-in ... -takeawaysTenho ideia que ante essas tarifas não existiam para a UE, Canadá, México e Japão, só para referir alguns.
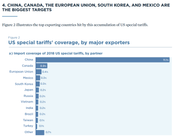
Como podes ver na figura retirada do site que indicaste , essas tarifas não têm nada, mesmo nada a ver com o que foi aplicado agora... (abrangência e valor)
Mesmo no 1º mandato do Trump, depois de introduzir tarifas, ele retirou ou reduziu tarifas do aço e alumínio ao Canadá e México e posteriormente voltou a alterar, sendo que à UE apenas foi ao aço e alumínio (e derivados) e estas depois foram eliminadas pelo Biden.
Se o tema é défice comercial, convém não esquecer os serviços, no caso da UE-EUA, em 2023, incluindo os serviços, a diferença era de 3%, favorável à UE. Não é algo que seja muito relevante.
Penso que o grande objetivo é reduzir o défice comercial.
Vamos acompanhando estes tempos, interessantes sem duvida. 🙂
Do Torsten Sløk, economista -chefe da Apollo:
“The administration inherited an economy with strong growth, 4% unemployment, positive hiring, and a substantial tailwind from investments,” Slok writes. “But implementing extremely high tariffs overnight hurts many businesses; particularly small businesses because the tariff must be paid by the business when the imported goods arrive in the U.S.”
https://finance.yahoo.com/news/empty-sh ... 00736.html
Anecdotes from this past week:
Southwest Airlines “I don’t care if you call it a recession or not, in this
industry that’s a recession,” CEO Robert Jordan.
Chipotle: “Saving money because of concerns around the economy was
the overwhelming reason consumers were reducing the frequency of
restaurant visits,” CEO Scott Boatwright.
PepsiCo: “Relative to where we were three months ago, we
probably aren’t feeling as good about the consumer now,” Jamie
Caulfield, the chief financial officer of PepsiCo.
How are US consumers and firms responding to tariffs?
https://www.apolloacademy.com/wp-conten ... rms_v2.pdf
Economia dos EUA Mantém-se Estável Apesar dos Desafios Comerciais
A economia dos Estados Unidos tem demonstrado uma resiliência surpreendente, apesar do aumento das tensões comerciais e das incertezas políticas. Embora se tenham verificado contracções no PIB e um sentimento de consumo desigual, os principais indicadores económicos apontam para uma notável robustez.
Os empregadores continuaram a criar postos de trabalho a um ritmo constante, mantendo níveis reduzidos de desemprego, enquanto o consumo das famílias registou um crescimento modesto no primeiro trimestre. No entanto, as tarifas impostas pelo Presidente Trump sobre produtos chineses perturbaram os fluxos comerciais, originando problemas nas cadeias de abastecimento e levantando preocupações quanto ao aumento dos custos e à possibilidade de subida dos preços. Estas políticas comerciais geraram inquietação tanto nas empresas como nos consumidores, conduzindo a decisões de consumo e investimento mais cautelosas. Algumas empresas procederam a revisões em baixa das suas previsões de lucros e iniciaram cortes de custos, espelhando receios quanto às perspetivas económicas. Ainda assim, a Reserva Federal parece inclinada a manter as taxas de juro inalteradas, numa altura em que os mercados ajustam as suas expectativas relativamente a possíveis cortes futuros.
Este retrato económico sublinha a atual solidez da economia norte-americana, mas evidencia também vulnerabilidades latentes relacionadas com os conflitos comerciais em curso e a incerteza política. A forma como estes desafios evoluírem será determinante para a dinâmica económica nos próximos meses.
Fonte: https://www.wsj.com/economy/us-economy- ... _lead_pos1
A economia dos Estados Unidos tem demonstrado uma resiliência surpreendente, apesar do aumento das tensões comerciais e das incertezas políticas. Embora se tenham verificado contracções no PIB e um sentimento de consumo desigual, os principais indicadores económicos apontam para uma notável robustez.
Os empregadores continuaram a criar postos de trabalho a um ritmo constante, mantendo níveis reduzidos de desemprego, enquanto o consumo das famílias registou um crescimento modesto no primeiro trimestre. No entanto, as tarifas impostas pelo Presidente Trump sobre produtos chineses perturbaram os fluxos comerciais, originando problemas nas cadeias de abastecimento e levantando preocupações quanto ao aumento dos custos e à possibilidade de subida dos preços. Estas políticas comerciais geraram inquietação tanto nas empresas como nos consumidores, conduzindo a decisões de consumo e investimento mais cautelosas. Algumas empresas procederam a revisões em baixa das suas previsões de lucros e iniciaram cortes de custos, espelhando receios quanto às perspetivas económicas. Ainda assim, a Reserva Federal parece inclinada a manter as taxas de juro inalteradas, numa altura em que os mercados ajustam as suas expectativas relativamente a possíveis cortes futuros.
Este retrato económico sublinha a atual solidez da economia norte-americana, mas evidencia também vulnerabilidades latentes relacionadas com os conflitos comerciais em curso e a incerteza política. A forma como estes desafios evoluírem será determinante para a dinâmica económica nos próximos meses.
Fonte: https://www.wsj.com/economy/us-economy- ... _lead_pos1
"We are drowning in information, while starving for wisdom."
Para quem quer perceber melhor o que se passou com o PIB americano recomendo. Para quem é anti-Trump (o início do Podcast é logo a chama-lo de maluco 😆 ) este episódio foi muito equilibrado. Gostei das posições. Unhedged é um podcast do Financial Times e um de apenas dois podcasts financeiros que ouço
GDP goes Negative
Episode Description
The GDP contracted this past quarter – a turnaround from two years of surprisingly steady growth. Baked into that negative number are imports, as sellers rush to bring in goods ahead of tariffs. Today on the show, Rob Armstrong and Aiden Reiter dissect the GDP and what it tells us about the rapidly changing economy. Also they go long soyabeans and long blackouts.
GDP goes Negative
Episode Description
The GDP contracted this past quarter – a turnaround from two years of surprisingly steady growth. Baked into that negative number are imports, as sellers rush to bring in goods ahead of tariffs. Today on the show, Rob Armstrong and Aiden Reiter dissect the GDP and what it tells us about the rapidly changing economy. Also they go long soyabeans and long blackouts.
"We are drowning in information, while starving for wisdom."
Qual é o outro podcast que ouves?Para quem quer perceber melhor o que se passou com o PIB americano recomendo. Para quem é anti-Trump (o início do Podcast é logo a chama-lo de maluco 😆 ) este episódio foi muito equilibrado. Gostei das posições. Unhedged é um podcast do Financial Times e um de apenas dois podcasts financeiros que ouço
GDP goes Negative
Episode Description
The GDP contracted this past quarter – a turnaround from two years of surprisingly steady growth. Baked into that negative number are imports, as sellers rush to bring in goods ahead of tariffs. Today on the show, Rob Armstrong and Aiden Reiter dissect the GDP and what it tells us about the rapidly changing economy. Also they go long soyabeans and long blackouts.
Entretanto hoje está a decorrer a reunião anual de acionistas da Berkshire Hathaway (agora que já sou acionista, para o ano também vou.... 😆 )
Sobre estar sempre investido ou não fica esta resposta do Buffet:
Sobre estar sempre investido ou não fica esta resposta do Buffet:
Speaking about owning ~$335 billion in U.S. Treasuries, Buffett said Berkshire "made a lot of money by now wanting to be fully invested at all times."
"Nobody knows what the market is going to do tomorrow, next week and next month. Nobody knows what business is going to do tomorrow, next week or next month, but they spend all their time talking about it because it is easy to talk about... but it has no value."
Planetmoney da NPR. Mas não regularmente, embora tb ache muito bom (embora diferente). O Unhedge já faz parte da minha rotina e ouço todos os episódios.Qual é o outro podcast que ouves?
https://www.npr.org/sections/money/
"We are drowning in information, while starving for wisdom."
Já chegou a hora das sopas e ver a Júlia Pinheiro 😀
Parece que há um padrão...Sim, mas não isoladamente, por isso a minha referência ao petróleo a cair que pode ajudar a inflação a estabilizar, qualquer das formas os investidores com mais dinheiro no bolso investem mais.Não será isto que torna a inflação persistente?

É normal que haja, mais dinheiro circulante mais inflação, mas tem delay, repara que o M2 está a cair no teu gráfico desde Fev 2021, e a inflação só começa a cair em Jun 2022, mais de 1 ano depois, embora não seja o único factor responsável pela subida da inflação, se esse padrão se mantivesse, então poderíamos dizer que a inflação poderia começar a subir só no próximo ano, não seria portanto um factor determinante para que os mercados de acções dos EUA não subissem até ao final deste ano.
Parece que há um padrão...
"O risco vem de não saber o que se está a fazer" - Warren Buffett
Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
Futuros praticamente a cair 1%. A volatilidade ainda anda aí 😉
"We are drowning in information, while starving for wisdom."
Sim, existe sempre um delay nos efeitos que as decisões de politica monetária e fiscal têm na economia.É normal que haja, mais dinheiro circulante mais inflação, mas tem delay, repara que o M2 está a cair no teu gráfico desde Fev 2021, e a inflação só começa a cair em Jun 2022, mais de 1 ano depois, embora não seja o único factor responsável pela subida da inflação, se esse padrão se mantivesse, então poderíamos dizer que a inflação poderia começar a subir só no próximo ano, não seria portanto um factor determinante para que os mercados de acções dos EUA não subissem até ao final deste ano.
Parece que há um padrão...
Também as subidas e descidas dos juros só produzem efeitos cerca de 10/12 meses depois.
Repara que a inversão de tendência dá-se ali para abril de 2023 e acentua-se a partir de fevereiro de 2024, espelhando a persistência da inflação acima dos 2% e o acentuar das expectativas em fevereiro deste ano que poderá levar à manutenção ou até à subida da inflação nos próximos tempos.
Como atualmente o M2 está em trajetória ascendente, é de esperar que as expectativas se mantenham ascendentes também, levando à persistência da inflação.
A FED fica de mãos atadas com os juros. Ou baixa para evitar um cenário hipotético de estagflação ou mantém para evitar um novo surto inflacionista.
Curiosamente fechar a torneira nunca é a solução 😆
A propósito, será que o Trump não terá alguma razão? Só houve descida em cima das eleições...

Eu não li com detalhe o estudo por isso não retirei conclusões. Fiz uma pesquisa rápida e foi só para te mostrar como o Trump já tinha mexido nas tarifas destes parceiros.Como podes ver na figura retirada do site que indicaste , essas tarifas não têm nada, mesmo nada a ver com o que foi aplicado agora... (abrangência e valor)
E não é o que ele está a fazer agora? 😆Mesmo no 1º mandato do Trump, depois de introduzir tarifas, ele retirou ou reduziu tarifas do aço e alumínio ao Canadá e México e posteriormente voltou a alterar,
Sim, assim de uma forma simplista não. Mas o que lhe dá comichão é que este défice persiste há muitos anos.Se o tema é défice comercial, convém não esquecer os serviços, no caso da UE-EUA, em 2023, incluindo os serviços, a diferença era de 3%, favorável à UE. Não é algo que seja muito relevante.
E depois há bens americanos como os automóveis que são alvo de tarifas superiores na UE do que os automóveis europeus são alvo nos EUA.
Como o Trump quer reindustrializar os EUA e recuperar estes setores que em tempos foram a base industrial e do emprego, o foco dele é a balança de bens e não a de serviços. Ele quer regenerar os blue-collar, não os white-collar 😉
Esperam um PMI pior...Futuros praticamente a cair 1%. A volatilidade ainda anda aí 😉
"O risco vem de não saber o que se está a fazer" - Warren Buffett
Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
Sério? Então crypto também vai descer.... 🙂Esperam um PMI pior...Futuros praticamente a cair 1%. A volatilidade ainda anda aí 😉
Entra com o teu nome e palavra-passe do fórum para responder.