Saltar para o conteúdo
Entrar
Fixo

Fundos de Investimento ( Mutual Funds - SICAV )

Iniciado por D@emoon · 3 de outubro de 2022 5 963 respostas 1 058 206 visitas

#4421
penso que vender a familiar, pode ser considerando planeamento fiscal abusivo e não ser aceite o "aproveitamento fiscal".

e essa parte da doação, não sei se a AT não pode tb considerar planeamento fiscal abusivo.
Sim. Além das leis específicas, existe a cláusula geral anti-abuso
As construções ou séries de construções que, tendo sido realizadas com a finalidade principal ou uma das finalidades principais de obter uma vantagem fiscal que frustre o objeto ou a finalidade do direito fiscal aplicável, sejam realizadas com abuso das formas jurídicas ou não sejam consideradas genuínas, tendo em conta todos os factos e circunstâncias relevantes, são desconsideradas para efeitos tributários, efetuando-se a tributação de acordo com as normas aplicáveis aos negócios ou atos que correspondam à substância ou realidade económica e não se produzindo as vantagens fiscais pretendidas.
No caso de doação aos filhos, os ativos continuarem a beneficiar o pai seria uma clara infração.
[] [] [] []
#4422
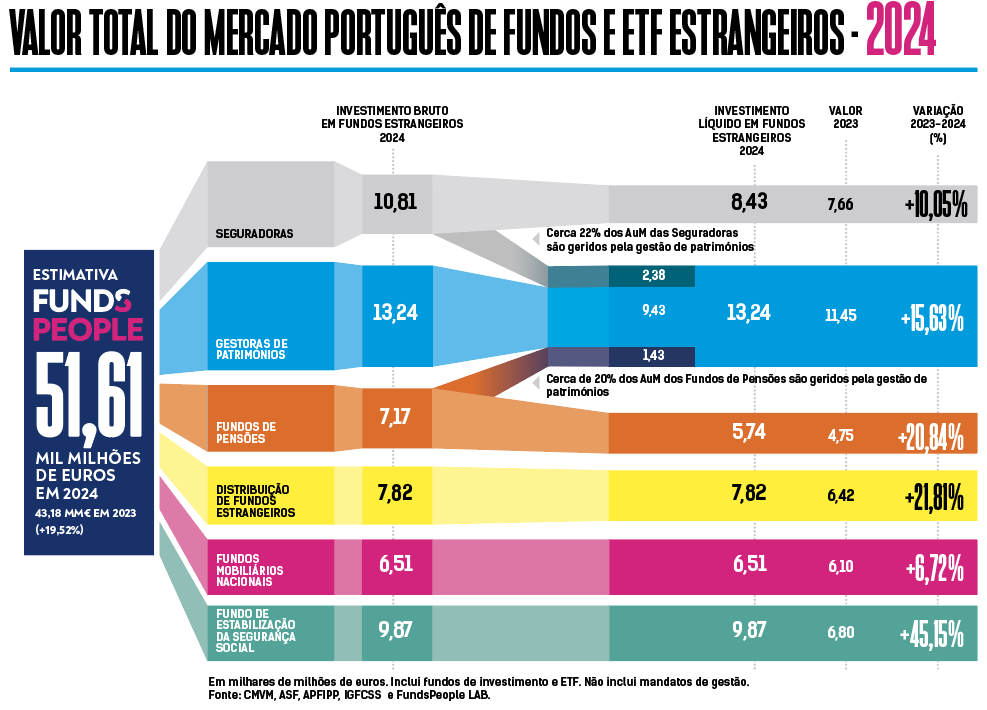
Portugueses preferem segurança nos produtos financeiros, em detrimento da rentabilidade esperada

https://fundspeople.com/pt/portugueses- ... -esperada/
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4423
chegou momento certo para me ver livre pictet robotics HR que tenho alguns anos e que nunca me desfiz
a grande vantagens dos HR é nos tempos de valorização do euro
pictet rob HR -0.61
Pictet rob -7.11

no longo prazo o sem edge claramente
#4424
chegou momento certo para me ver livre pictet robotics HR que tenho alguns anos e que nunca me desfiz
a grande vantagens dos HR é nos tempos de valorização do euro
pictet rob HR -0.61
Pictet rob -7.11

no longo prazo o sem edge claramente
Vais trocar pelo sem hedge? ou simplesmente queres vender o fundo?
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4425
ainda a questão dos FI Imobiliários, estou a pensar pedir uma informação vinculativa à AT:

Diria que na realidade existem 3 possibilidades:

1 – Subscrição – Resgate
Com retenção entre 19,6% e 28%, dependendo do período de detenção. Podendo optar pelo englobamento.

2 – Subscrição - venda ao balcão a outro “cliente / comprador” (mercado secundário)
O Banco não permite? Se permitir que documentos são necessários?

2.1 – nesta situação, o banco não faz retenção e o “vendedor” deve declarar obrigatoriamente 50% da + valia.
Se a tx de IRS for de 35%, englobando 50%, pagaria 17,5% de IRS.

2.2 – aqui o banco iria considerar que o valor da 2ª compra era o valor da venda ou consideraria o valor de compra, como o valor da 1ª subscrição?
(isto para efeito de tributação de futura + valia)

3 – Subscrição – Doação a filho maior de idade (isento de mais valia e IS)
O Banco não permite? Se permitir que documentos são necessários? (documento Particular / escritura?)

3.1 – parece-me que o banco não poderá fazer retenção na fonte e havendo algum imposto a pagar teria de ser a pessoa que recebeu, que sendo um filho, nada teria a pagar. Essa doação deveria ser comunicada à AT apesar de estar isenta de imposto.

3.2 – qual o valor considerado a partir desse momento (pelo Banco), como valor de aquisição, para futura tributação, quer da mais valia, quer da retenção na fonte? (o valor da subscrição inicial, o valor 2 anos antes da doação ou valor declarado na doação?)

é que se estivermos a falar de 10.000 € de mais valia, 28% são 2.800 €...é dinheiro.
#4426
ainda a questão dos FI Imobiliários, estou a pensar pedir uma informação vinculativa à AT
Vão recusar responder, alegando que o pedido não se refere a uma situação concreta que te tenha acontecido. Não esclarecem questões teóricas.
1 – Subscrição – Resgate
Com retenção entre 19,6% e 28%, dependendo do período de detenção. Podendo optar pelo englobamento.
Tenho dúvidas como os descontos por antiguidade se irão aplicar, tendo em conta que no quadro 11B onde se declara para englobar não há datas para determinar o tempo de detenção.
2 – Subscrição - venda ao balcão a outro “cliente / comprador” (mercado secundário)
O Banco não permite? Se permitir que documentos são necessários?
Isso tens de esclarecer com o banco. A operação pode não estar disponível em todos os fundos e bancos.
2.1 – nesta situação, o banco não faz retenção e o “vendedor” deve declarar obrigatoriamente 50% da + valia.
Se a tx de IRS for de 35%, englobando 50%, pagaria 17,5% de IRS.
Certo, pagarias 35% sobre 50% da mais-valia (17,5% da mais-valia total).
2.2 – aqui o banco iria considerar que o valor da 2ª compra era o valor da venda ou consideraria o valor de compra, como o valor da 1ª subscrição?
(isto para efeito de tributação de futura + valia)
Referes-te à compra que o outro cliente faz das tuas unidades?
O teu valor de venda fica o valor de aquisição do comprador.
3 – Subscrição – Doação a filho maior de idade (isento de mais valia e IS)
O Banco não permite? Se permitir que documentos são necessários? (documento Particular / escritura?)
Pensava que o banco tratava apenas da alteração de titular, sem preocupações fiscais. E depois o beneficiário declarava a doação à AT no prazo de 3 meses. Mas a tua última questão coloca isto em causa.
3.1 – parece-me que o banco não poderá fazer retenção na fonte e havendo algum imposto a pagar teria de ser a pessoa que recebeu, que sendo um filho, nada teria a pagar. Essa doação deveria ser comunicada à AT apesar de estar isenta de imposto.
Certo.
3.2 – qual o valor considerado a partir desse momento (pelo Banco), como valor de aquisição, para futura tributação, quer da mais valia, quer da retenção na fonte? (o valor da subscrição inicial, o valor 2 anos antes da doação ou valor declarado na doação?)
Boa questão. Sempre assumi que o banco não era envolvido nos detalhes da doação, mas há esta questão do valor de aquisição, que difere conforme tenha sido um beneficiário isento (cônjuge, ascendente, descendente) ou não.
[] [] [] []
#4428
Há alguma justificação plausível para que os dois primos do investimento imobiliário direto andem tão desfasados ultimamente?

Square Property Core Real Estate A (banco Best)
YTD 1.91%
1 year 4.91%

Square CA Património Crescente A (banco Credito Agrícola)
YTD 2.73%
1 year 6.75%

É uma diferença significativa.
#4429
Há alguma justificação plausível para que os dois primos do investimento imobiliário direto andem tão desfasados ultimamente?

Square Property Core Real Estate A (banco Best)
YTD 1.91%
1 year 4.91%

Square CA Património Crescente A (banco Credito Agrícola)
YTD 2.73%
1 year 6.75%

É uma diferença significativa.
São primos mas afastados 😆 cada um tem o seu portfolio, a gestão pode ser semelhante mas os activos não.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4430
A diferença é que o Property duplicou o tamanho em 5 meses eles não conseguiram investir, tem cerca de 40% em cache e o dinheiro parado começa a render pouco. Acho que o pratrimónio crescente até tem endividamento.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#4431
Ok, mas então a tendência no longo prazo é que ambos acabem por ter comportamentos idênticos, apenas agora no médio prazo este Property está numa fase de standby até aparecerem oportunidades.
#4432
Ok, mas então a tendência no longo prazo é que ambos acabem por ter comportamentos idênticos, apenas agora no médio prazo este Property está numa fase de standby até aparecerem oportunidades.
Eles têm feito compras, mas definiram uma yield mínima e por isso nem sempre conseguem escoar a liquidez, a maioria das compras andam á volta dos 2M€ a 5M€.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4433
Já fizeram compras de 13m€, mas com as grandes entradas não estão a conseguir reduzir a percentagem não investida. Não ano passado não se notou o problema, o dinheiro parado rendia mais, e tiveram algumas aquisições/ revalorizações para cima o que compensou. Mas o património crescente teve um último ano muito bom, acima da sua média.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#4434
Olá a todos,

Não sei se a pergunta já foi feita, mas gostaria saber se acham que os fundos portugueses valem a pena, no seu geral.

Por exemplo: há um fundo que eu gosto bastante, e que é o do BPI Acções Mundiais. Tem um bom histórico, a 3 anos, 5 e até a 10. Tem uma boa classificação pela moornigstar, e tem a vantagem, como qualquer outro fundo português, de quando resgatamos já é feita a retenção, e dessa forma é menos uma dor de cabeça.

Agora, eu tenho o Fidelity MSCI World, que sei que é um fundo ainda melhor, e dos melhores da categoria. Mas, tem os custos de cada vez que se reforça, e tem de se declarar, pois não tem retenção, a quando dos resgates.

Além do do BPI estive a dar uma olhada no do IMGA, mas nesse caso o América. O que acho estranho é nos fundos todos em Portugal haver apenas 2 ou 3 de acções globais, como o Líderes Globais da CGD.
#4435
Olá dwarte,

O Fidelity MSCI World tem comissão de subscrição de 2%, mas 0.12% de gestão anual.
O BPI Acções Mundiais não tem comissão de subscrição mas tem 2.12% de gestão anual, penso que sobre todo o teu capital investido no fundo.

Por cada 1000€ investidos:
Fidelity MSCI World - 20€ de subscrição - 1,2€ de gestão/ano. Em 3 anos, 23,6€.
BPI Acções Mundiais - 0€ de subscrição - 21,2€ de gestão/ano. Em 3 anos, 63,6€.

Penso que é isto a nível de custos, depois tens de ver as outras vantagens/desvantagens como mencionaste.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#4436
Olá dwarte,

O Fidelity MSCI World tem comissão de subscrição de 2%, mas 0.12% de gestão anual.
O BPI Acções Mundiais não tem comissão de subscrição mas tem 2.12% de gestão anual, penso que sobre todo o teu capital investido no fundo.

Por cada 1000€ investidos:
Fidelity MSCI World - 20€ de subscrição - 1,2€ de gestão/ano. Em 3 anos, 23,6€.
BPI Acções Mundiais - 0€ de subscrição - 21,2€ de gestão/ano. Em 3 anos, 63,6€.

Penso que é isto a nível de custos, depois tens de ver as outras vantagens/desvantagens como mencionaste.
E ainda abate a comissão de compra no irs na altura da venda se tiver mais valias...mas no fim o que interessa mesmo é a performance de cada um e a comissão de gestão já é liquida, não sai do bolso, a comissão de compra sai.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4437
Olá dwarte,

O Fidelity MSCI World tem comissão de subscrição de 2%, mas 0.12% de gestão anual.
O BPI Acções Mundiais não tem comissão de subscrição mas tem 2.12% de gestão anual, penso que sobre todo o teu capital investido no fundo.

Por cada 1000€ investidos:
Fidelity MSCI World - 20€ de subscrição - 1,2€ de gestão/ano. Em 3 anos, 23,6€.
BPI Acções Mundiais - 0€ de subscrição - 21,2€ de gestão/ano. Em 3 anos, 63,6€.

Penso que é isto a nível de custos, depois tens de ver as outras vantagens/desvantagens como mencionaste.
E ainda abate a comissão de compra no irs na altura da venda se tiver mais valias...mas no fim o que interessa mesmo é a performance de cada um e a comissão de gestão já é liquida, não sai do bolso, a comissão de compra sai.
E não esquecer que a partir do 3ro ano paga menos que 28% de IRS.... os fundos nacionais levam sempre com 28% de retenção certo?
#4438
E não esquecer que a partir do 3ro ano paga menos que 28% de IRS.... os fundos nacionais levam sempre com 28% de retenção certo?
Beneficiam também da baixa de IRS.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#4439
Desvantagens dos fundos nacionais:
1- retêm automaticamente o imposto em caso de mais-valia, mas não aplicam o desconto em caso de menos-valia.
- Exemplo, fazes 2 resgates no mesmo ano em 2 FI nacionais, um tem 100€ de mais-valias, o outro tem -100€ de menos-valias. Vais pagar 28€ de imposto, porque foi retido os 28% da mais-valia do primeiro, quando na realidade o saldo global das duas operações é de 0€. Se fossem 2 fundos estrangeiros o IRS a pagar seria 0€, porque é feita a contabilização primeiro e só depois é aplicado o IRS se houver saldo positivo de mais-valias.

2 - Resgatas um FI no inicio de Janeiro com 1000€ de mais-valias. É retido 280€ de IRS, ficas com 720€ para reinvestir. Chegas ao final do ano com 10% de mais-valias, dá-te 72€ de ganho no reinvestimento. Se fosse um fundo estrangeiro, era depositado 1000€ das mais-valias brutas na conta, podias reinvestir 1000€ até ao final do ano, tendo 100€ de ganhos nos mesmos 10%.

Conclusão, havendo alternativa, é sempre de optar por fundos estrangeiros.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#4440
As regras fiscais para os fundos nacionais tornam os mesmos pouco apelativos.

Entra com o teu nome e palavra-passe do fórum para responder.