

Sim, subscrevo tudo o que escreveu, e também compreendo que alguma omissão de informação nos folhetos pré-contratuais, são "uma porta aberta" para alterações (legais). As expectativas é que nem sempre são fáceis de gerir (ou digerir 😀 ).Tenho uma apólice bastante antiga com rentabilidade 3% garantida. Claro que gostava de poder continuar a reforçá-la 😉Quem adoptou um PPR na modalidade de seguro com capital garantido, concordou com as condições à data da subscrição assumindo que seria para o longo prazo. Deixar de poder efectuar reforços a "meio do caminho", é qualquer coisa de fugir...
Mas se as entidades descontinuam os reforços, é porque a lei lhes permite. Ou está uma cláusula nas condições a indicar essa possibilidade, ou faz parte do que é permitido de base.
Não ficas prejudicado no investimento existente, só nas expetativas para futuros reforços. Recomeças em outro produto. Eu já tive que o fazer por 2 vezes, além das mudanças por minha iniciativa.
Um exemplo: em Novembro de 2021 existia um PPR Super Rendimento Serie 4 (Real Vida). Em 2025, este PPR Super Rendimento já vai na serie 7.Quem adoptou um PPR na modalidade de seguro com capital garantido, concordou com as condições à data da subscrição assumindo que seria para o longo prazo. Deixar de poder efectuar reforços a "meio do caminho", é qualquer coisa de fugir...
Não ficas prejudicado no investimento existente, só nas expetativas para futuros reforços. Recomeças em outro produto. Eu já tive que o fazer por 2 vezes, além das mudanças por minha iniciativa.
Pelo que percebi, mesmo noutras seguradoras, genericamente surgem produtos PPR com a alusão "até à reforma", mas que na prática só existe nas condições à data da subscrição, até 1 ou 2 anos, porque depois tem de ser actualizado (subscrito) por outro com diferentes condições (isto para quem quiser...) Fico sempre com a sensação de que a única coisa que consigo escolher é a dedução fiscal, não o produto em si. Se calhar estou a ver mal o panorama...
Pelo menos a nível de seguradoras, é bastante habitual essas "edições" de produtos. É a forma de atualizarem condições, seja para se protegerem (ex: taxa fixa inicial demasiado elevada versus Euribor) ou para se tornarem mais competitivos (ex: baixar comissões para acompanhar/superar novos produtos concorrentes). Talvez nos fundos PPR isso não aconteça tanto (?)Um exemplo: em Novembro de 2021 existia um PPR Super Rendimento Serie 4 (Real Vida). Em 2025, este PPR Super Rendimento já vai na serie 7.
Pelo que percebi, mesmo noutras seguradoras, genericamente surgem produtos PPR com a alusão "até à reforma", mas que na prática só existe nas condições à data da subscrição, até 1 ou 2 anos, porque depois tem de ser actualizado (subscrito) por outro com diferentes condições (isto para quem quiser...) Fico sempre com a sensação de que a única coisa que consigo escolher é a dedução fiscal, não o produto em si. Se calhar estou a ver mal o panorama...
O teu PPR não deixa de existir, podes mantê-lo com as condições de rentabilidade e comissões que contrataste até à reforma. Não consegues é garantir um produto onde poderás reforçar ao longo de 30 anos, nem por extensão que vais ter um só contrato PPR na vida.
Podes comparar por exemplo com os certificados de aforro/tesouro, onde cada aplicação é uma nova subscrição, às condições do momento. Nesses é que nunca há verdadeiros reforços, embora alguns o vejam dessa forma.
[] [] [] []
Sinceramente não sei se percebi bem o que está aqui em discussão ou quais as questões do RuiM, mas por pontos:
- "Quem adoptou um PPR na modalidade de seguro com capital garantido, concordou com as condições à data da subscrição assumindo que seria para o longo prazo." e é a longo prazo, durante o prazo em que é mantido o PPR contas com as mesmas condições em que subscreveste independentemente de serem lançados novos produtos.
- Não deixas de poder reforçar, simplesmente nunca o podes fazer. Não é como se antes (data da subscrição) o pudesses fazer e depois deixas de poder (no caso do PPR publicado aqui)
- Não existe omissão de informação nenhuma, está no site do produto a informação de entrega unica e está também na informação pré-contratual, pelo que não há nenhuma "porta aberta" para qualquer alteração.
- Relativamente aos PPRs com series. Onde está a indicação que é necessário atualizar a serie subscrita por outra com condições diferentes?
Sim, concordo com o que escreveu (outra vez 😀 ). Obrigado pela partilha.Pelo menos a nível de seguradoras, é bastante habitual essas "edições" de produtos. É a forma de atualizarem condições, seja para se protegerem (ex: taxa fixa inicial demasiado elevada versus Euribor) ou para se tornarem mais competitivos (ex: baixar comissões para acompanhar/superar novos produtos concorrentes). Talvez nos fundos PPR isso não aconteça tanto (?)Um exemplo: em Novembro de 2021 existia um PPR Super Rendimento Serie 4 (Real Vida). Em 2025, este PPR Super Rendimento já vai na serie 7.
Pelo que percebi, mesmo noutras seguradoras, genericamente surgem produtos PPR com a alusão "até à reforma", mas que na prática só existe nas condições à data da subscrição, até 1 ou 2 anos, porque depois tem de ser actualizado (subscrito) por outro com diferentes condições (isto para quem quiser...) Fico sempre com a sensação de que a única coisa que consigo escolher é a dedução fiscal, não o produto em si. Se calhar estou a ver mal o panorama...
O teu PPR não deixa de existir, podes mantê-lo com as condições de rentabilidade e comissões que contrataste até à reforma. Não consegues é garantir um produto onde poderás reforçar ao longo de 30 anos, nem por extensão que vais ter um só contrato PPR na vida.
Podes comparar por exemplo com os certificados de aforro/tesouro, onde cada aplicação é uma nova subscrição, às condições do momento. Nesses é que nunca há verdadeiros reforços, embora alguns o vejam dessa forma.
Basicamente acabamos por escrever sobre as nossas percepções (experiências) sobre PPRs, começando a discussão com duvidas sobre um produto de entrega única (Real Vida Capital Garantido), acabando-se por generalizar a discussão sobre PPR.Sinceramente não sei se percebi bem o que está aqui em discussão ou quais as questões do RuiM, mas por pontos:
- "Quem adoptou um PPR na modalidade de seguro com capital garantido, concordou com as condições à data da subscrição assumindo que seria para o longo prazo." e é a longo prazo, durante o prazo em que é mantido o PPR contas com as mesmas condições em que subscreveste independentemente de serem lançados novos produtos.
- Não deixas de poder reforçar, simplesmente nunca o podes fazer. Não é como se antes (data da subscrição) o pudesses fazer e depois deixas de poder (no caso do PPR publicado aqui)
- Não existe omissão de informação nenhuma, está no site do produto a informação de entrega unica e está também na informação pré-contratual, pelo que não há nenhuma "porta aberta" para qualquer alteração.
- Relativamente aos PPRs com series. Onde está a indicação que é necessário atualizar a serie subscrita por outra com condições diferentes?
Ainda por cima estamos em OT, porque aqui é para DP e não PPR!! 😉
Essa malta da Klarna baixa a remuneração dos depósitos a toda a hora.
Pois, mesmo com o BCE sossegado nestes últimos meses.Essa malta da Klarna baixa a remuneração dos depósitos a toda a hora.
Custa a crer que -0,10% nas TANB lhes faça tanta diferença.
[] [] [] []
Sim, mas eles regulam-se pelo Riksbank, que baixou a taxa diretora para 1.75% na Suécia.Pois, mesmo com o BCE sossegado nestes últimos meses.
Custa a crer que -0,10% nas TANB lhes faça tanta diferença.
Easisave aumentou as taxas de 3, 6 e 9 meses (mas apenas durante o mês de novembro).
Aumentaram de 2,30% para 2,50%.
O aumento das taxas de 6 e 9 meses é o suficiente para ficar no pódio para essas taxas.
Aumentaram de 2,30% para 2,50%.
O aumento das taxas de 6 e 9 meses é o suficiente para ficar no pódio para essas taxas.
Reparei também que a taxa a três anos está incorreta no ficheiro. É 2,65% e não 2,54%.
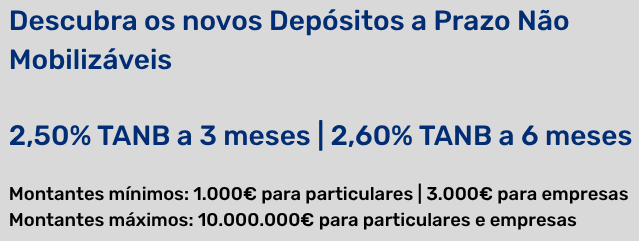
Também recebi.Recebi email do BAI a anunciar novas taxas (para clientes existentes).
.
Termina hoje o prazo do meu DP e irei continuar nos DP do BAI.
https://www.cgd.pt/Particulares/Poupanc ... indas.aspx
Novo DP na Caixa Geral, 3% chama a atenção mas há condições específicas, não é para todos os clientes Caixa ( isso é que era bom 😆 ) e um problema destes depósitos neste banco é que ao fim de 6 meses, a taxa cai brutalmente enquanto que noutros bancos há formas de manter taxas ainda apelativas embora um pouco mais baixas ao fim do prazo inicialmente contratado, BAI, Openbank, etc
Novo DP na Caixa Geral, 3% chama a atenção mas há condições específicas, não é para todos os clientes Caixa ( isso é que era bom 😆 ) e um problema destes depósitos neste banco é que ao fim de 6 meses, a taxa cai brutalmente enquanto que noutros bancos há formas de manter taxas ainda apelativas embora um pouco mais baixas ao fim do prazo inicialmente contratado, BAI, Openbank, etc
paga-se alguma coisa para abrir conta? dá para abrir com CMD?Recebi email do BAI a anunciar novas taxas (para clientes existentes).
.
tou com 2% no AB a 3 meses, 0.5% ainda é alguma coisa...
tentei abrir conta no haitong mas não consegui e o suporte não me respondeu...
Não se paga para abrir conta particular em qualquer banco nacional, nem (tanto quanto sei) nos estrangeiros que constam da tabela.paga-se alguma coisa para abrir conta? dá para abrir com CMD?
tou com 2% no AB a 3 meses, 0.5% ainda é alguma coisa...
tentei abrir conta no haitong mas não consegui e o suporte não me respondeu...
Vou mesmo agora atualizar a tabela.
[] [] [] []
Nova opção a 2 meses do Bankinter, redução geral no Bison, aumento e nova opção a 6 meses no Finantia, CGD! (clientes novos e "reanimados")
[] [] [] []
Entra com o teu nome e palavra-passe do fórum para responder.