Saltar para o conteúdo
Entrar
Fixo

Contas Remuneradas

Iniciado por JRJordao · 10 de março de 2025 576 respostas 127 045 visitas

#281
Que situações tens lá à espera de esclarecimento/resolução?
Uma era precisamente para saber qual era a taxa aplicada no meu deposito. Sendo que o meu deposito a cima de 5k apenas foi depois de terem feito o aumento das taxas.

Segunda questão era porque tinha feito dois depositos de 1 euro cada na conta antes de fazer o deposito superior a 5k e se neste caso continuava a ser elegivel e considerado novo cliente.

Até ao momento já passou mais de uma semana e zero respostas, parece que só vou saber no final do mês...
O site indica
The special effective interest rate (...) applies from the moment you have deposited the minimum amount of EUR 5 000 and is valid for a period of 3 months.
Penso que a remuneração começa no dia em que o saldo atinge os 5k, à taxa promocional anunciada nesse dia.
Depois verifica e informa aqui, se possível.

Já agora, confirmas que as transferências não são imediatas?
[] [] [] []
#282
Não consigo ajudar nessas dúvidas, mas partilho que existem relatos na Internet que:
1) dizem que algumas vezes eles mandam mail a alargar o período de tempo da taxa introdutória mais alta;
2) fechando a conta e voltando a abrir, volta-se a ter acesso à taxa mais alta.
#283
Que situações tens lá à espera de esclarecimento/resolução?
Uma era precisamente para saber qual era a taxa aplicada no meu deposito. Sendo que o meu deposito a cima de 5k apenas foi depois de terem feito o aumento das taxas.

Segunda questão era porque tinha feito dois depositos de 1 euro cada na conta antes de fazer o deposito superior a 5k e se neste caso continuava a ser elegivel e considerado novo cliente.

Até ao momento já passou mais de uma semana e zero respostas, parece que só vou saber no final do mês...
O site indica
The special effective interest rate (...) applies from the moment you have deposited the minimum amount of EUR 5 000 and is valid for a period of 3 months.
Penso que a remuneração começa no dia em que o saldo atinge os 5k, à taxa promocional anunciada nesse dia.
Depois verifica e informa aqui, se possível.

Já agora, confirmas que as transferências não são imediatas?
Confirmo sim, o que me foi dito pelo meu banco é que as transferências imediatas não estão disponíveis porque eles não conseguem validar o beneficiário.

Vou partilhando aqui à medida que for tendo mais info.
Não consigo ajudar nessas dúvidas, mas partilho que existem relatos na Internet que:
1) dizem que algumas vezes eles mandam mail a alargar o período de tempo da taxa introdutória mais alta;
2) fechando a conta e voltando a abrir, volta-se a ter acesso à taxa mais alta.
1) eles enviarem emails é algo novo, vamos ver se me enviam alguma coisa, até ao momento não recebi nada, nem sequer a confirmar que uma eventual taxa de juro está a ser aplicada, vai na volta e tenho lá o dinheiro parado a render 0.
2) o fecho da conta é feito através de email, vamos ver se o consigo fazer quando chegar a altura.
#284
Confirmo sim, o que me foi dito pelo meu banco é que as transferências imediatas não estão disponíveis porque eles não conseguem validar o beneficiário.
O IBAN (LU, suponho) para onde envias o capital, está ao teu nome? Ou é de uma empresa e tens de incluir um identificador na descrição da transferência?
[] [] [] []
#285
Confirmo sim, o que me foi dito pelo meu banco é que as transferências imediatas não estão disponíveis porque eles não conseguem validar o beneficiário.
O IBAN (LU, suponho) para onde envias o capital, está ao teu nome? Ou é de uma empresa e tens de incluir um identificador na descrição da transferência?
O IBAN (sim, LU) está em meu nome
#286
Advanzia baixou de volta para 3,10% TANB.

Revolut em situação indefinida. Continua a anunciar 2,50% TANB para adesões até 20 março. Segundo o AIpoio ao cliente, novas adesões já ficam com a TANB mais baixa e diferenciada por plano, vale o que vale (muito pouco).
[] [] [] []
#287
Quase 3 semanas depois, recebi resposta do Advanzia:
Dear Mr FONTES,

thank you for your message.

We confirm that an interest rate of 3.40% effective applies to your deposit account until and on the 30th of June 2026.

Kind regards,

Ihre Advanzia Bank Kundenbetreuung

Advanzia Bank S.A.
14, rue Gabriel Lippmann
L-5365 Munsbach
Luxembourg
#289
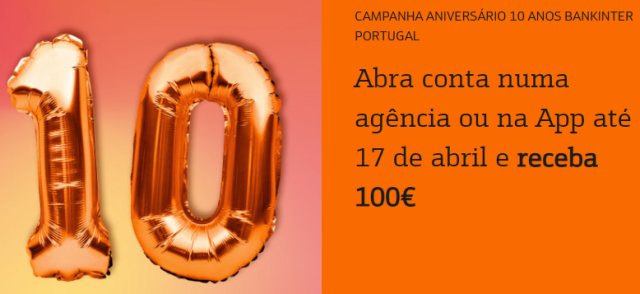
Campanha Aniversário Bankinter
  • De 1 a 17 abril
  • Novos clientes, sem conta desde 1 janeiro 2026
  • Depósito mínimo 1000€
  • Bónus 100€ recebido após máximo 30 dias
  • Manutenção da conta e saldo durante 6 meses
.

Anexos

  • Bankinter10.png
[] [] [] []
#290
Revolut continua a dizer até 20 de Março, mas esse prazo já passou... devem estar à espera de novas do BCE para actualizar a oferta? Trade republic idem...

No meu caso - e de outros - tinha uma taxa "boa" no Openbank a 2,60, passou para 2,25 e agora para 2,00, não sendo má, começa a ser pouco interessante face à oferta existente: BforBank, Easivave, Klarna a 2,90/2,70,2,65 ... Haitong, 2,60.. Advanzia é uma boa taxa mas prazo muito curto de 3 meses...
#291
Revolut continua a dizer até 20 de Março, mas esse prazo já passou... devem estar à espera de novas do BCE para actualizar a oferta? Trade republic idem...
A TR segue sempre a taxa de referência do BCE e atualiza logo em seguida, quando há alguma alteração. A T212 também o faz, mas a taxa é sempre superior. A Klarna segue a taxa de referência do Riksbank.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#292
Não sei até que ponto os depósitos fixos da Klarna valem a pena.

Exceto se tiverem perfil conversador, obviamente.
#293
Não sei até que ponto os depósitos fixos da Klarna valem a pena.

Exceto se tiverem perfil conversador, obviamente.
Não vejo o que gostar de conversar tenha a ver 😉

A questão é se com outros produtos de capital garantido, ao longo do mesmo prazo, se conseguirá mais.

No final de 2023 / início de 2024, as TANB máximas que encontrei foram
  • 4,10% a 1 ano (BPG)
  • 3,80% a 2 anos (BAI Europa e BPG)
  • 3,85% a 3 anos (BPG)
  • 3,35% a 4 anos (BNI Europa)
  • 3,40% a 5 anos (BNI Europa)
Mas na altura não seguia a maioria dos bancos estrangeiros que sigo hoje.
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#294
Não sei até que ponto os depósitos fixos da Klarna valem a pena.

Exceto se tiverem perfil conversador, obviamente.
Não vejo o que gostar de conversar tenha a ver 😉

A questão é se com outros produtos de capital garantido, ao longo do mesmo prazo, se conseguirá mais.

No final de 2023 / início de 2024, as TANB máximas que encontrei foram
  • 4,10% a 1 ano (BPG)
  • 3,80% a 2 anos (BAI Europa e BPG)
  • 3,85% a 3 anos (BPG)
  • 3,35% a 4 anos (BNI Europa)
  • 3,40% a 5 anos (BNI Europa)
Mas na altura não seguia a maioria dos bancos estrangeiros que sigo hoje.
Sem a intenção em desconversar 😀

Sim. Bancos portugueses também tens o Banco BIG, apesar de que o mínimo são 5k.

Só acho que na Klarna não compensa, mas também não percebi se os juros oscilam como o depósito flexível.
Num ano podem surgir outro depósitos mais apetecíveis.
#295
Sim. Bancos portugueses também tens o Banco BIG, apesar de que o mínimo são 5k.

Só acho que na Klarna não compensa, mas também não percebi se os juros oscilam como o depósito flexível.
Num ano podem surgir outro depósitos mais apetecíveis.
Esqueci-me de referir os prazos menores
  • 4,25% a 3 meses (BiG)
  • 4,00% a 4 meses (Bankinter)
  • 4,00% a 6 meses (Atlântico, BAI Europa, Best, BiG e BNI Europa)
Os juros nesses depósitos Klarna são fixos. E não é possível levantar antecipadamente.
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#296
Sim. Bancos portugueses também tens o Banco BIG, apesar de que o mínimo são 5k.

Só acho que na Klarna não compensa, mas também não percebi se os juros oscilam como o depósito flexível.
Num ano podem surgir outro depósitos mais apetecíveis.
Esqueci-me de referir os prazos menores
  • 4,25% a 3 meses (BiG)
  • 4,00% a 4 meses (Bankinter)
  • 4,00% a 6 meses (Atlântico, BAI Europa, Best, BiG e BNI Europa)
Os juros nesses depósitos Klarna são fixos. E não é possível levantar antecipadamente.
Isso mesmo. Obrigado pelas contribuições 🙂
#297
Eu tendo a concordar que os depósitos da Klarna são muito pouco apetecíveis, com estas taxas de rentabilidade baixas vou sempre preferir depósitos a curto prazo e procurar sempre os melhor renovando regularmente.

Enterrar dinheiro a 36/46 meses com TANBs inferiores a 3% (no limite a inflação com que a UE me parece confortável) sem possibilidade de resgate é na minha humildade opinião uma má estratégia financeira, ou no mínimo ultra conservadora, até para fundos de emergência porque dificilmente irá ganhar para a inflação dada a instabilidade e sobre tudo imprevisibilidade atual (e não estou a pensar no "presente" porque aos dias de hoje são das melhores taxas, mas a continuar neste rumo não me parece que "amanhã" continuem a ser competitivas).
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#298
Eu tendo a concordar que os depósitos da Klarna são muito pouco apetecíveis, com estas taxas de rentabilidade baixas vou sempre preferir depósitos a curto prazo e procurar sempre os melhor renovando regularmente.

Enterrar dinheiro a 36/46 meses com TANBs inferiores a 3% (no limite a inflação com que a UE me parece confortável) sem possibilidade de resgate é na minha humildade opinião uma má estratégia financeira, ou no mínimo ultra conservadora, até para fundos de emergência porque dificilmente irá ganhar para a inflação dada a instabilidade e sobre tudo imprevisibilidade atual (e não estou a pensar no "presente" porque aos dias de hoje são das melhores taxas, mas a continuar neste rumo não me parece que "amanhã" continuem a ser competitivas).
Subscrevo, mas sou apologista que qualquer oferta é melhor do que nenhuma oferta.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#299
[Q=Afontes post_id=20303 time=1774984441 user_id=1198]
Eu tendo a concordar que os depósitos da Klarna são muito pouco apetecíveis, com estas taxas de rentabilidade baixas vou sempre preferir depósitos a curto prazo e procurar sempre os melhor renovando regularmente.

Enterrar dinheiro a 36/46 meses com TANBs inferiores a 3% (no limite a inflação com que a UE me parece confortável) sem possibilidade de resgate é na minha humildade opinião uma má estratégia financeira, ou no mínimo ultra conservadora, até para fundos de emergência porque dificilmente irá ganhar para a inflação dada a instabilidade e sobre tudo imprevisibilidade atual (e não estou a pensar no "presente" porque aos dias de hoje são das melhores taxas, mas a continuar neste rumo não me parece que "amanhã" continuem a ser competitivas).
Subscrevo, mas sou apologista que qualquer oferta é melhor do que nenhuma oferta.
[/quote]
[] [] [] []
#300
Enterrar dinheiro a 36/46 meses com TANBs inferiores a 3% (no limite a inflação com que a UE me parece confortável) sem possibilidade de resgate é na minha humildade opinião uma má estratégia financeira, ou no mínimo ultra conservadora, até para fundos de emergência
Os fundos de emergência não devem utilizar produtos que prendem o capital por anos. Espera aí até 2029 necessidade imprevista, que o DP ainda não terminou 😉

A prioridade deve ser estar protegido de desvalorização e disponível.
[] [] [] []

Entra com o teu nome e palavra-passe do fórum para responder.