Saltar para o conteúdo
Entrar
Fixo

Depósitos a Prazo

Iniciado por JRJordao · 17 de março de 2023 1 084 respostas 488 849 visitas

★ Uma das mais úteis
#921
Os bancos grandes nunca oferecem, porque não precisam e têm talvez estruturas de custo mais pesadas (muitos balcões, funcionários, regalias), as melhores taxas de remuneração. Salvo algum depósito promocional para novos clientes/montantes.

As melhores taxas são normalmente nos bancos pequenos, no geral ou na área de depósitos, que operam maioritariamente online, com fome de crescer.

Desde que comecei a acompanhar a oferta de DPs em 2023, destacaram-se por mais tempo
  • BAI Europa, chegou aos 4,00% a 12 meses e 3,80% a 24, tem-se distinguido por manter as taxas mais tempo
  • Haitong, ultimamente tem feito por superar o BAI Europa
  • BPG, chegou aos 4,10% a 12 meses e 3,85% a 36, depois ficou para trás, este mês voltou a aumentar
  • Bison, teve boas taxas para 25k+, depois ficou para trás, agora ainda não reagiu ao novo "clima"
  • Best e (ainda mais) BiG, nos depósitos a 3 ou 6 meses para novos clientes
  • Klarna, que entrou na corrida mais recentemente, tem dominado nos prazos mais longos sem mobilização
[] [] [] []
#922
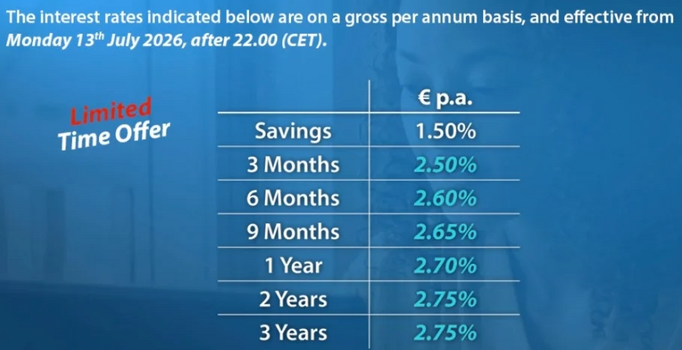
Aumentos no Easisave a partir do dia 13.
.

Anexos

  • Easisave.png
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#923
Finalmente acordaram!
#924
A "culpa" das baixas taxas de juro que os bancos "grandes" oferecem não é dos bancos mas sim dos clientes que têm dinheiro depositado nos mesmos.

Os bancos são instituições financeiras e visam ter lucro, não são organizações sem fins lucrativos, como tal vão sempre tentar ter lucro com os instrumentos financeiros que disponibilizam, não estando a precisar de dinheiro de depósitos para cobrir créditos e/ou outros investimentos porque motivo haveriam de oferecer taxas superiores se podem oferecer taxas de juro baixas e lucrar com elas também?!
#925
A "culpa" das baixas taxas de juro que os bancos "grandes" oferecem não é dos bancos mas sim dos clientes que têm dinheiro depositado nos mesmos.

Os bancos são instituições financeiras e visam ter lucro, não são organizações sem fins lucrativos, como tal vão sempre tentar ter lucro com os instrumentos financeiros que disponibilizam, não estando a precisar de dinheiro de depósitos para cobrir créditos e/ou outros investimentos porque motivo haveriam de oferecer taxas superiores se podem oferecer taxas de juro baixas e lucrar com elas também?!
Como acontece nos certificados de aforro / tesouro. Para quê oferecer mais, se o pessoal já "faz fila" com as taxas atuais?
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#926
Para ganhar boa reputação em vez da reputação de " chupistas " que têm junto do homem de rua 😁

Os grandes bancos agem mais, a meu ver como um mini cartel, ( exemplo disso a romaria na altura dos CA há 2 ou 3 anos ) têm porta aberta em são bento e belém e não são ignorados como um comerciante de esquina ou uma unipessoal de pequena ou média dimensão. Têm alcance, influência e peso real que a maioria das entidades económicas não têm. E correspondente responsabilidade. E a importância que têm na parte das poupanças de um país. Especialmente em PT onde ainda se poupa pouco/ mal e onde o peso de poupança em activos físicos como metais preciosos não tem o peso e alcance estimulo que tem em mercados asiáticos por exemplo.

Em décadas recentes a imagem de " lucros privados, prejuizos socializados " intensificou se e até, depois dos casos que sucederam, na minha óptica, seria de bom tom e do seu interesse, para reabilitar a sua imagem junto do publico e reconstruir o bom nome, mostrar alguma ... " boa vontade " ... mas tenho noção que isto é demasiado hermético para as reuniões de accionistas 😆 e que se está tudo bem como está, aproveitam se. Os cães ladram e a caravana passa e tudo isso...

Mas não nos enganemos, eles sabem muito bem o que fazem, o homem de rua pode ser mal informado, nao ter literacia financeira etc, mas é mais uma vitima e reage aos estimulos e informação que conhece, de forma limitada. Para nao ter tanto $ em bancos a taxas miseráveis era preciso que tivesse consciência da floresta e não só da arvore, mas a culpa ou a maior fatia dessa falha para mim está nos bancos/ média/ politica que é quem poderia mesmo mudar isto... Não se pode esperar que uma população com os défices que tinha a portuguesa há umas décadas , de repente fosse expert em literacia financeira em poucos anos. Não somos 1 país de leste europeu/ russia onde até um jardineiro/ limpador de ruas, cita Pushkin, Kipling e Dostoyevsky...

Não tenho números mas a sensação que tenho é que fora créditos para casas e carros, nos proximas 2 décadas, 10 anos, vão perder clientes e depositantes, especialmente nas faixas 20-50 anos. É só esperar que a massa de reformados nos 70as/ 80as parta deste mundo, que haverá um impacto significativo no volume de depósitos. IMO.

Editado 11 de julho de 2026, 09:35

🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#927
Desde que liquidei o crédito habitação, há quase 20 anos, nunca mais tive conta num grande banco. Tirando o Santander, onde tive conta por 3 meses em 2024/2025 para sacar um bónus de 100€. 😆
[] [] [] []
#928
E accesso a balcões/ depósitos físico ( dinheiro vivo 😁 como lhe chamam ) falar com alguém, sempre foste fazendo em bancos de menor dimensão ou tens usado exclusivamente só digitais?
★ Uma das mais úteis
#929
E accesso a balcões/ depósitos físico ( dinheiro vivo 😁 como lhe chamam ) falar com alguém, sempre foste fazendo em bancos de menor dimensão ou tens usado exclusivamente só digitais?
Tenho o Bankinter, mas nem me lembro a última vez que depositei ou levantei numerário, foi definitivamente antes de 2025. Ocasionalmente faço pagamentos de pais e sogros, que depois me dão em numerário. Tenho uma pequena reserva em casa, para "apagões" e afins, que não tenho utilizado. Quando se torna demasiado grande, pago alguma coisa a dinheiro.
[] [] [] []
#930
É só esperar que a massa de reformados nos 70as/ 80as parta deste mundo, que haverá um impacto significativo no volume de depósitos. IMO.
É essa massa quem tem causado o atraso do país, pois querem que nada mude. Só que eles são cada vez mais, e votam. Um velhote nem que vá de cadeira de rodas, mas quer ir votar, para garantir que nada muda. E os políticos já se aperceberam disso. Quem tiver os reformados na mão, tem o poder na mão.

Os grandes bancos gozam de uma quase cegueira coletiva na população. Quanto mais cobrarem, mas clientes conseguem, é só ver que os bancos com as comissões mais altas, são exatamente aqueles com mais clientes. E obviamente, tendo lá muitos milhões depositados cegamente, o incentivo a remunerar decentemente é nenhum.
#931
É irrealista esperar que idosos sejam grandes arautos de mudanças, nunca são, as pessoas nessas idades não querem é perder o que conseguiram/ acumularam e sossego. Mudanças são sempre estimuladas pela juventude. Claro que a pirâmide demográfica está invertida, como são mais , qual o politico que ganha votos sem essa massa? Não os culpo do maior atraso do país mas que têm peso na manutenção de um certo estado de coisas, têm mas também não poderia ser de outra forma.

Eu explico essa cegueira colectiva pela sensação de que têm ali " instituições seguras " ou fiaveis, que não são bancos da " treta" , manhosos etc São também os que têm maior presença, publicidade, com jogadores da bola - num pais que morre pelo futebol - nome público, reputação, esta dantes melhor , lembremos as passerelles do BES e dos espirito santo com as vedetas de TV, actores, jet Sevens etc ... Só isso explica como dizes e bem que os que mais cobram são os que mais clientes têm. As pessoas não se importam de ser cobradas em comissões para ter o seu dinheiro lá, em vez de ser ao contrário, porque entendem que são porto seguro para as suas poupanças.

Mas quando tiveram hipótese de remunerar de forma mais competitiva face à alternativa das taxas dos CA , o que fizeram? Oferecer alternativa de concorrência para atrair depositantes impedir a saida para CA ou foram fazer queixumes ao poder politico?
#932
Os idosos já travaram as batalhas da sua geração, fossem elas quais fossem, lutaram para derrubar uma ditadura para pôr fim a uma guerra, é natural que, nesta fase da vida, muitos procurem sobretudo tranquilidade e descanso, provavelmente, quando chegarmos à idade deles, também será isso que valorizaremos.

Outra questão que, por vezes, me causa alguma confusão é a expectativa de que o Estado deve pagar taxas de juro mais elevadas nos Certificados de Aforro, os Certificados são uma forma de o Estado se financiar, é um empréstimo, em qualquer relação entre quem pede emprestado e quem empresta, é normal que o credor procure a melhor remuneração possível e que o devedor tente financiar-se ao menor custo possível, por isso, não faz sentido assumir que o Estado tenha a obrigação de pagar taxas elevadas quando pode obter financiamento mais barato, ou será que ainda se acha ( como a publicidade que existia quando os Certificados de Aforro começaram ) que são um produto de incentivo de poupança das familias?? é uma forma do estado se financiar e ponto.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#933
Os idosos já travaram as batalhas da sua geração, fossem elas quais fossem, lutaram para derrubar uma ditadura para pôr fim a uma guerra, é natural que, nesta fase da vida, muitos procurem sobretudo tranquilidade e descanso, provavelmente, quando chegarmos à idade deles, também será isso que valorizaremos.
Isso chama-se egoísmo. Maioria deles tem descendentes que vão cá ficar, e o país que deixarem, fica para eles. Deixam um país pobre e desgraçado para os filhos e netos, e estão nem aí.
#934
Os idosos já travaram as batalhas da sua geração, fossem elas quais fossem, lutaram para derrubar uma ditadura para pôr fim a uma guerra, é natural que, nesta fase da vida, muitos procurem sobretudo tranquilidade e descanso, provavelmente, quando chegarmos à idade deles, também será isso que valorizaremos.
Isso chama-se egoísmo. Maioria deles tem descendentes que vão cá ficar, e o país que deixarem, fica para eles. Deixam um país pobre e desgraçado para os filhos e netos, e estão nem aí.
Não concordo que isso seja egoísmo, cada geração enfrenta desafios diferentes e faz escolhas de acordo com a fase da vida em que está, muitos dos idosos de hoje dedicaram décadas a trabalhar ( muitos nem os patrões faziam os seus descontos ), pagar impostos, criar filhos e lutar pela democracia, isso não significa que sejam indiferentes ao futuro dos filhos e dos netos.

Além disso, responsabilizar os idosos pelo estado do país parece-me redutor, as decisões que moldam um país são tomadas ao longo de décadas por sucessivos governos e pela sociedade no seu conjunto, não apenas por uma geração.

É perfeitamente legítimo que alguém, depois de uma vida de trabalho, procure mais estabilidade e tranquilidade, sem que isso signifique deixar de se preocupar com o futuro dos seus descendentes, aliás, a sua maioria, quer estabilidade para deixar alguma coisa a eles, quando na verdade deviam era de o gastar e aproveitar, porque na generalidade a geração seguinte o que faz é vender tudo!!
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#935
Li muita coisa sobre os idosos, vejam os números relativamente a poupanças inclusive poupanças que não estão investidas e estão à ordem e talvez se perceba que o estado em que estamos vai muito para lá do que uma questão de faixas etárias, está sim mais ligado a questões culturais, falta de literacia financeira e baixas remunerações, isto é mais do que um problema dos idosos ou do que vai acontecer na próxima década.

Esperem até ao próximo crash dos mercados e vão ver quantas pessoas (das poucas que não tem aversão ao risco) não vão ficar novamente em sentido.

Não existe uma cultura de poupança a longo prazo enraizada, nem pode haver enquanto a proposta for "deixar de viver" o presente a pensar na velhice, proposta essa que não é para os idosos que têm a vidinha organizada, é sim para os jovens que tem créditos para pagar numa época em que estamos em recordes de endividamento e amortizar um credito à habitação parece o melhor investimento possível para qualquer pessoa com menos de 50/60 anos.

Por outro lado, noutros países financeiramente desenvolvidos, fazem a gestão de credito para terem a liquidez suficiente para gerar mais valias noutros instrumentos financeiros, mas essas pessoas têm folga suficiente todos os meses para fazer face às despesas, gerar poupanças consideráveis e não estão dependentes do capital investido para viverem confortavelmente.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#936
Não existe uma cultura de poupança a longo prazo enraizada
Existe uma cultura de poupança enraizada, o que não existe é uma cultura de investimento. Pessoas com muito dinheiro debaixo do colchão, há por aí aos montes.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#937
Não existe uma cultura de poupança a longo prazo enraizada
Existe uma cultura de poupança enraizada, o que não existe é uma cultura de investimento. Pessoas com muito dinheiro debaixo do colchão, há por aí aos montes.
Lá isso também é verdade.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#938
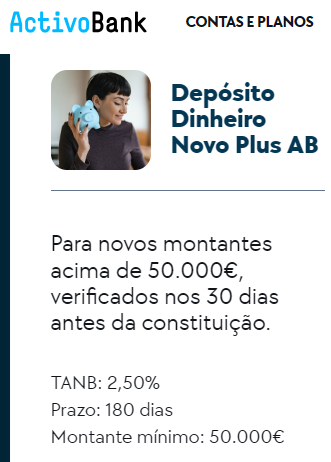
.

Anexos

  • AB.png
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

Entra com o teu nome e palavra-passe do fórum para responder.