
Trade Republic
 Iniciado por EagleOne · 19 de outubro de 2022
305 respostas
98 266 visitas
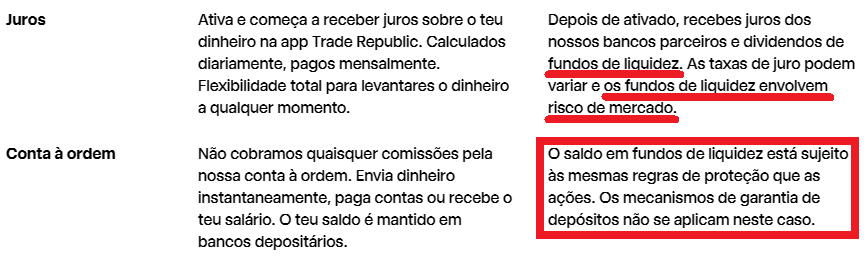
Ou seja, passa a ser como a T212, com a diferença de que remuneram melhor. Quem quiser manter o IBAN alemão continua com os 2.25% (agora), e com garantia de capital, bem como juros sem retenção de imposto. Quem passar para o IBAN português passa a ter retenção. O que percebi é que só dão 3% aos novos clientes, ou seja, quem mudar fica com retenção do imposto e conta remunerada sem proteção do FGD.
Sem proteção do FGD nem vou equacionar migrar para IBAN português. Usufruir dos 3% enquanto disponível.
Sem proteção do FGD nem vou equacionar migrar para IBAN português. Usufruir dos 3% enquanto disponível.
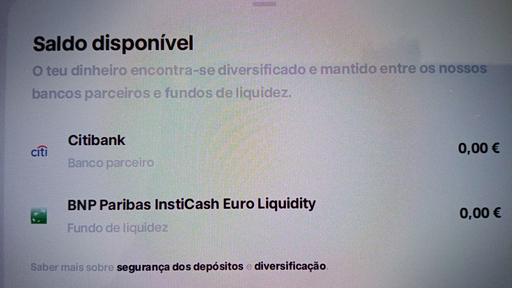
Até ao "montante de parceiro", fica depositado em banco parceiro ao abrigo de fundo de garantia. Acima desse valor, é aplicado em fundos.Os fundos de cada cliente são mantidos em bancos fiduciários até que o montante do parceiro seja atingido. Qualquer montante acima do montante de parceiro é distribuído pelos fundos de liquidez qualificados. O respetivo montante de parceiro será apresentado na aplicação.
Resta saber se esse "montante de parceiro" será um valor fixo. Nesse caso, bastará manter um saldo até esse limite para garantir proteção integral ao abrigo de fundo de garantia.
[] [] [] []
Talvez seja só eu mas apesar de ter conta há algum tempo, a TR ainda não me inspirou confiança suficiente para por lá dinheiro. Estava à espera que fosse com esta mudança para o IBAN português mas estou a ver que não é desta.
Há sempre letras pequenas, "truques" e na altura malta a queixar-se do suporte.
Eu vou lendo umas coisas em como realmente vão melhorando certas coisas à medida que a malta se queixa mas a forma como operam deixa-me de pé atrás.
Edit: Esta review do bankeronwheels vai mais ou menos de acordo ao que digo:
Há sempre letras pequenas, "truques" e na altura malta a queixar-se do suporte.
Eu vou lendo umas coisas em como realmente vão melhorando certas coisas à medida que a malta se queixa mas a forma como operam deixa-me de pé atrás.
Edit: Esta review do bankeronwheels vai mais ou menos de acordo ao que digo:
We rate the fee structure a 2.8 out of 5. At first glance, Trade Republic appears to be one of the cheapest brokers in Europe, offering free ETF savings plans and a simple €1 fee for manual trades. However, visible commissions are only one component of total trading costs. Historically, Trade Republic routed retail orders through the Lang & Schwarz Exchange, a venue that relies on a single market maker. While this model enabled the broker to offer very low explicit fees, investors may face higher implicit costs through execution spreads and limited price competition. Following the EU-wide ban on Payment for Order Flow (PFOF) in 2026, Trade Republic began transitioning away from its historical execution model and is developing its own trading infrastructure after receiving authorization to operate a multilateral trading facility (MTF). Although the final structure of this model is still evolving, investors continue to have limited venue choice compared to traditional brokers. Combined with non-disclosed FX conversion costs embedded in the spread and a lack of exchange selection, we believe Trade Republic's fee structure remains competitive, but is not as compelling as the headline pricing alone may suggest.
E já alguém recebeu algum aviso para migrar para a sucursal PT?
Recebi logo no dia 16, email + app. A "maria", ainda não.E já alguém recebeu algum aviso para migrar para a sucursal PT?
Já migrei, e tenho o meu saldo zero distribuído 😀
Anexos
[] [] [] []
Recebi hoje para migrar para o IBAN PT. Aceitei, e vai manter os 2.25%, no entanto neste momento não tenho lá capital algum, pois há melhores opções.
Também já migrei, mas admito que estou na dúvida se coloco lá alguma coisa. A falta de garantia dos fundos preocupa-me.
No meu caso nem é por isso. Aliás eu tenho fundos na T212 a render 2.40%, se me preocupasse tanto com isso nem tinha lá nada.Também já migrei, mas admito que estou na dúvida se coloco lá alguma coisa. A falta de garantia dos fundos preocupa-me.
Sabem se a TR com Iban português dá para débitos diretos?
Os "finfluencers" dizem que sim, e acredito que seja o plano, mas na app ainda não vejo tal informação.Sabem se a TR com Iban português dá para débitos diretos?
[] [] [] []
Já agora sobre aquela questão dos fundos monetários, nos só recebemos o juro anunciado independentemente se o fundo valoriza ou desvaloriza? O nosso IRS só tá relacionado com o juro?Os "finfluencers" dizem que sim, e acredito que seja o plano, mas na app ainda não vejo tal informação.Sabem se a TR com Iban português dá para débitos diretos?
O juro deve continuar a ser recebido normalmente sobre todo o saldo. Simplesmente, uma parte do capital está em (baixo) risco e em caso de megabronca não tem mecanismo de garantia.Já agora sobre aquela questão dos fundos monetários, nos só recebemos o juro anunciado independentemente se o fundo valoriza ou desvaloriza? O nosso IRS só tá relacionado com o juro?
[] [] [] []
Isto basicamente é semelhante ao que a GNB fazia com o PPR Vintage, um fundo PPR que sobe e desce mas a gestora garantia o capital ( eles compravam as unidades de participação que fossem necessárias ), a TR pelo que vejo faz algo parecido, o dinheiro está aplicado num fundo monetário, que pode cair, mas a TR garante na mesma o juro, ou seja, o risco está do lado da TR.
Já agora sobre aquela questão dos fundos monetários, nos só recebemos o juro anunciado independentemente se o fundo valoriza ou desvaloriza? O nosso IRS só tá relacionado com o juro?
No PPR Vintage garantiam o capital, na TR garantem o juro, isto pelo que me fui apercebendo das vossas conversas.
"O risco vem de não saber o que se está a fazer" - Warren Buffett
Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
Sim o Vintage garantia, é eu pude comprovar que saí em perda e garantiram o montante.
Mas eu tava mais preocupado com o IRS, se só incidir sobre o juro e como o Iban é português, não é preciso fazer nada. Se tiver de declarar mais valias de um fundo Monetário estrangeiro vai complicar o ser uma conta à ordem.
Mas eu tava mais preocupado com o IRS, se só incidir sobre o juro e como o Iban é português, não é preciso fazer nada. Se tiver de declarar mais valias de um fundo Monetário estrangeiro vai complicar o ser uma conta à ordem.
Podes elaborar sobre esta última parte?Sim o Vintage garantia, é eu pude comprovar que saí em perda e garantiram o montante.
Mas eu tava mais preocupado com o IRS, se só incidir sobre o juro e como o Iban é português, não é preciso fazer nada. Se tiver de declarar mais valias de um fundo Monetário estrangeiro vai complicar o ser uma conta à ordem.
Posso, o melhor é aguardar alguns dias para ver o que acontece porque acho que há demasiados suponhamos.Podes elaborar sobre esta última parte?Sim o Vintage garantia, é eu pude comprovar que saí em perda e garantiram o montante.
Mas eu tava mais preocupado com o IRS, se só incidir sobre o juro e como o Iban é português, não é preciso fazer nada. Se tiver de declarar mais valias de um fundo Monetário estrangeiro vai complicar o ser uma conta à ordem.
O dinheiro na TR fica uma parte numa conta normal num banco parceiro, outra parte vai pra um fundo Monetário. Se no fim do ano vier declarado alguma coisa em teu nome no fundo Monetário, vai-te obrigar a declarar no IRS as mais valias.
Mas pode também acontecer que só venha declarado os 2,25% do juro que eles anunciam (que é o q me parece mais lógico) e aí deve ser retido o IRS automaticamente sem te preocupares em declara-lo.
Era assim tão complicado manter as coisas separadas, TR? 🙄
Capital em saldo de conta à ordem, juros X , GFD X, zero duvidas.
Capital em investimentos, etfs, fundos, whatever, juros Y , conta Y, garantia ou falta dela Y.
E pronto não havia confusões.
Isto sim era tentar ser o banco número 1... digo eu.
Capital em saldo de conta à ordem, juros X , GFD X, zero duvidas.
Capital em investimentos, etfs, fundos, whatever, juros Y , conta Y, garantia ou falta dela Y.
E pronto não havia confusões.
Isto sim era tentar ser o banco número 1... digo eu.
Assim, ficam como um "number two" 😉Era assim tão complicado manter as coisas separadas, TR? 🙄
Capital em saldo de conta à ordem, juros X , GFD X, zero duvidas.
Capital em investimentos, etfs, fundos, whatever, juros Y , conta Y, garantia ou falta dela Y.
E pronto não havia confusões.
Isto sim era tentar ser o banco número 1... digo eu.
[] [] [] []
Entra com o teu nome e palavra-passe do fórum para responder.