Saltar para o conteúdo
Entrar
Fixo

Contas Remuneradas

Iniciado por JRJordao · 10 de março de 2025 576 respostas 127 040 visitas

#441
Com estas alterações da TR estou seriamente a ponderar a mudança para o Bankinter, mantendo a TR apenas para o investimento que ja tenho nos ETFs
🙏1
#442
Com estas alterações da TR estou seriamente a ponderar a mudança para o Bankinter, mantendo a TR apenas para o investimento que ja tenho nos ETFs
Para aproveitar a campanha de agosto, recomendo avançar em breve. A ativação de conta está a demorar alguns dias, e deve ser esse o passo (não o pedido de adesão) que precisa ocorrer até 31 de agosto. Atenção à indicação do código VERAOBK26 na app.
[] [] [] []
🙏1
#443
Por exemplo, abro conta online a 2,50 no bankinter antes de 31 agosto mas o advanzia bank reforça por mais 3 meses a partir do inicio de setembro, a taxa especial de 3,97 ... Ora, passam 90 dias, acaba a taxa especial no Advanzia e dps quero abrir deposito a ordem Boas Vindas no bankinter para aproveitar os 2,50% mas :

" Consideram-se Novos Clientes Particulares, os clientes que tenham aberto Conta de Depósito à Ordem pela 1.ª vez como 1.º Titular até 90 dias anteriores à constituição do presente Depósito."

Se ja passaram 3 meses desde a abertura de conta online com a campanha de verão em agosto, vai ser possivel ainda contratar o deposito boas vindas para lá destes 90 dias?
#444
Bom dia, já tive no passado para usufruir dos 5% mas acabei a fechar a conta quando acabou o primeiro ano.

Consigo reabrir e usufruir da conta online + os 100€?
#445
Por exemplo, abro conta online a 2,50 no bankinter antes de 31 agosto mas o advanzia bank reforça por mais 3 meses a partir do inicio de setembro, a taxa especial de 3,97 ... Ora, passam 90 dias, acaba a taxa especial no Advanzia e dps quero abrir deposito a ordem Boas Vindas no bankinter para aproveitar os 2,50% mas :

" Consideram-se Novos Clientes Particulares, os clientes que tenham aberto Conta de Depósito à Ordem pela 1.ª vez como 1.º Titular até 90 dias anteriores à constituição do presente Depósito."

Se ja passaram 3 meses desde a abertura de conta online com a campanha de verão em agosto, vai ser possivel ainda contratar o deposito boas vindas para lá destes 90 dias?
Conta = Depósito à ordem

Segundo as condições, após 90 dias da conta ficar ativa, já não terás opção de contratar o depósito a prazo Net Boas Vindas. Atualmente, existe o depósito Digital com a mesma TANB pelos mesmos 3 meses. Daqui a 3 meses, quem sabe.
[] [] [] []
🙏1
#446
Bom dia, já tive no passado para usufruir dos 5% mas acabei a fechar a conta quando acabou o primeiro ano.

Consigo reabrir e usufruir da conta online + os 100€?
Podes tentar. Não é garantido que aceitem, pois a conta ONline é supostamente para novos clientes que nunca tenham tido conta (mas eu consegui abrir em balcão estando na tua situação). Se te abrirem a conta pela app, em princípio estarás ok. Atenção à indicação do código da campanha.
[] [] [] []
🙏1
#447
Pirata escreveu:
Correção da minha resposta anterior: o novo depósito Digital é de 3 meses, enquanto o Net Boas Vindas é de 6. Ambos 2,50% TANB.
[] [] [] []
🙏1
#448
Eu já não me dou ao trabalho de abrir mais contas só para ter algumas decimas mais.
Se tivesse 100 mil euros ou 1 milhão de euros para depositar ai já era diferente 🙂
por exemplo 2,5 estão quase os certificados.
🙏1
#449
Eu já não me dou ao trabalho de abrir mais contas só para ter algumas decimas mais.
Se tivesse 100 mil euros ou 1 milhão de euros para depositar ai já era diferente 🙂
por exemplo 2,5 estão quase os certificados.
No Bankinter conta ONline, além de 2,50% TANB, aderindo em agosto recebe-se 100€ de bónus depositando 1000€ por um mês.

No Advanzia estou com 3,90% TANB (3,70% para quem adere agora), garantidos por 3 meses mas que podem ser prolongados (e já foram, a outros colegas).

No bunq, além de 3,01% TANB até ao final do ano, aderindo com convite recebe-se 50€ de bónus depositando 1000€ por um ano.

São diferenças que, para mim, valem a pena mesmo com saldos modestos. As aberturas de conta online por norma dão 15 minutos de trabalho.

Os certificados de aforro são a opção clássica para quem quer ter pouco trabalho a escolher/mudar. Daí os ter incluído na tabela para comparação.
[] [] [] []
🙏2
#450
Eu já não me dou ao trabalho de abrir mais contas só para ter algumas decimas mais.
Se tivesse 100 mil euros ou 1 milhão de euros para depositar ai já era diferente 🙂
por exemplo 2,5 estão quase os certificados.
É por esse mindset que temos a oferta que temos no tugão, não estás só a perder umas decimas a mais, estás a contribuir para a oferta deplorável que temos por cá. E não o teu euro não faz a diferença, faz a diferença todos os euros de pessoas que pensam como tu.
🙏2
#451
Por exemplo, abro conta online a 2,50 no bankinter antes de 31 agosto mas o advanzia bank reforça por mais 3 meses a partir do inicio de setembro, a taxa especial de 3,97 ... Ora, passam 90 dias, acaba a taxa especial no Advanzia e dps quero abrir deposito a ordem Boas Vindas no bankinter para aproveitar os 2,50% mas :

" Consideram-se Novos Clientes Particulares, os clientes que tenham aberto Conta de Depósito à Ordem pela 1.ª vez como 1.º Titular até 90 dias anteriores à constituição do presente Depósito."

Se ja passaram 3 meses desde a abertura de conta online com a campanha de verão em agosto, vai ser possivel ainda contratar o deposito boas vindas para lá destes 90 dias?
Conta = Depósito à ordem

Segundo as condições, após 90 dias da conta ficar ativa, já não terás opção de contratar o depósito a prazo Net Boas Vindas. Atualmente, existe o depósito Digital com a mesma TANB pelos mesmos 3 meses. Daqui a 3 meses, quem sabe.

Se o openbank subisse a taxa da conta poupança ordenado é que era, está parada nos 2,00 há uns meses. É uma conta util tb para transferencias dado que não tem custos mas a remuneração já foi melhor ( 2,60 ) . Dai estar a ver outras hipóteses, bankinter é uma, vantagem dos balcões físicos o que é sempre um plus. Remuneram o saldo corrente, deposito 6 meses com taxa razoavel. Mas se me extenderem no Advanzia por outros 3 meses, creio que prefiro ainda assim deixar o saldo neste banco do LUX por esse periodo a render os 3,97 até ao fim. Mesmo perdendo esses 2,50 do bankinter deposito.

Klarna é outra hipótese. Mas não considero esta nem a TR como opções de "bancos" na verdadeira acepção da palavra como o bankinter/ openbank/ santander.
#452
Se o openbank subisse a taxa da conta poupança ordenado é que era, está parada nos 2,00 há uns meses. É uma conta util tb para transferencias dado que não tem custos mas a remuneração já foi melhor ( 2,60 ) . Dai estar a ver outras hipóteses, bankinter é uma, vantagem dos balcões físicos o que é sempre um plus. Remuneram o saldo corrente, deposito 6 meses com taxa razoavel. Mas se me extenderem no Advanzia por outros 3 meses, creio que prefiro ainda assim deixar o saldo neste banco do LUX por esse periodo a render os 3,97 até ao fim. Mesmo perdendo esses 2,50 do bankinter deposito.

Klarna é outra hipótese. Mas não considero esta nem a TR como opções de "bancos" na verdadeira acepção da palavra como o bankinter/ openbank/ santander.
O Openbank estagnou. Há muitos meses que não atualiza qualquer taxa, nem a da conta poupança boas-vindas que é o "isco" para novos clientes. Mudança de prioridades, desafios orçamentais ou sei lá. Pondero no final do ano fechar a conta, pois fará quase dois anos que não lhe dou qualquer utilidade.

No Advanzia também podem prolongar mas para a taxa atual de 3,70%/3,76%. Já era muito bom.

Não tenho preocupações com a Klarna, mas para depósitos não mobilizáveis ainda não acho as taxas suficientemente boas. Também porque estou em exploração de produtos de baixo risco, como fundos imobiliários ou obrigações governamentais, para aplicações a longo prazo, o que me afasta um pouco das contas e depósitos que não tenham uma taxa realmente boa (como o Advanzia).
[] [] [] []
🙏1
#453
Pois é, estagnado. É uma conta útil pq nao ha comissões de transferências, serve para transferir entre contas e funciona bem mas está de facto, parado. 2% é melhor que 1 e 1,50 mas não chega.. Se tens outras contas para fazer transferências , como revolut moey bunq bankinter etc , percebo fechar pq se não rende juros interessantes, qual o objectivo. Até pq se fecharmos, quem sabe no futuro eles permitirão abrir novamente open boas vindas com uma nova taxa caso esta mexa para cima. Mesmo com essa descida para 3,70 ( tenho 3,97 ) já seria mt bom e o dobro da conta openbank actual.

Também estou nessa senda de bonds/ imobiliario/ high yield ETFs e procuro mesmo só contas de juros significativos, 2% é yesterday's news ... na Klarna para ficar o $ preso por 1 , 2 3 anos, teria que ser uma taxa mesmo boa, nivel Advanzia ou superior francamente. Um etf de bonds soberanas como o iShares J.P. Morgan $ EM Bond UCITS ETF, pelo que vi parece ter rendimentos significativos e acima dos da klarna..
#454
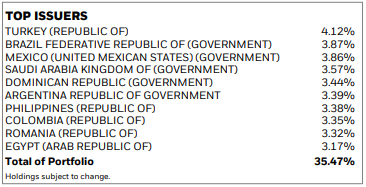
Um ETF de risco 3 com esses países (em anexo) tem mesmo de render bem mais que um depósito a prazo.

Procuro obrigações diretas. Longo prazo, sabendo quando o investimento terminará e quanto irá render. Se avançar com a compra, depois publico na secção de Obrigações. Mas acho que o pessoal está mais interessado em ETFs.

Imobiliário, tenho o popular Property Core. Muito satisfeito porque entrei no início de 2025 e apanhei uma fase excelente. Tenho de me controlar para não aplicar lá 50% do património e ficar com apenas CA série E (até 2033) e Property Core. Se as obrigações que acompanho não entrarem em saldo mais profundo até ao final do ano, vai ser duro! 😆
.

Anexos

  • Holdings.png
[] [] [] []
🙏1
#455
Boa tarde,
Alguém com conta no Bunq? Podem falar da experiência? A remuneração é 3.01% até 1 de janeiro, certo?
As transferências são imediatas e sem limite mensal de montante e número?
🙏1
#456
Boa tarde,
Alguém com conta no Bunq? Podem falar da experiência? A remuneração é 3.01% até 1 de janeiro, certo?
As transferências são imediatas e sem limite mensal de montante e número?
Não tive qualquer problema até agora, mas tenho uma utilização muito reduzida.

3.01% até ao final de 2026. Depois passa a 1.51% sobre saldo antigo + 3.01% sobre saldo novo/adicional (acima do máximo do semestre anterior). Taxas sujeitas a ajuste.

Transferências imediatas. Da conta à ordem são ilimitadas, levantamentos da conta poupança limitados a 2 por mês.

Aderindo com convite consegue-se bónus de 50€ ao depositar 1000€ na conta poupança durante um ano.
[] [] [] []
#457
Boa tarde,
Alguém com conta no Bunq? Podem falar da experiência? A remuneração é 3.01% até 1 de janeiro, certo?
As transferências são imediatas e sem limite mensal de montante e número?
Não tive qualquer problema até agora, mas tenho uma utilização muito reduzida.

3.01% até ao final de 2026. Depois passa a 1.51% sobre saldo antigo + 3.01% sobre saldo novo/adicional (acima do máximo do semestre anterior). Taxas sujeitas a ajuste.

Transferências imediatas. Da conta à ordem são ilimitadas, levantamentos da conta poupança limitados a 2 por mês.

Aderindo com convite consegue-se bónus de 50€ ao depositar 1000€ na conta poupança durante um ano.
Muito obrigado pela rápida e esclarecedora resposta!
A remuneração é na conta a ordem ou na poupança?
Pretendia usar o Bunq como alternativa ao Openbank para o salto mensal, já que o banco onde tenho o CH não serve para nada. Já tive também no Revolut qd foi a conta reforçada.
#458
A remuneração é na conta a ordem ou na poupança?
Pretendia usar o Bunq como alternativa ao Openbank para o salto mensal, já que o banco onde tenho o CH não serve para nada. Já tive também no Revolut qd foi a conta reforçada.
A remuneração é na conta poupança. Que tem um IBAN próprio, logo podes enviar diretamente para lá, sem passar pela conta à ordem. Como no Openbank.
[] [] [] []
#459
A remuneração é na conta a ordem ou na poupança?
Pretendia usar o Bunq como alternativa ao Openbank para o salto mensal, já que o banco onde tenho o CH não serve para nada. Já tive também no Revolut qd foi a conta reforçada.
A remuneração é na conta poupança. Que tem um IBAN próprio, logo podes enviar diretamente para lá, sem passar pela conta à ordem. Como no Openbank.
Top! Obrigado
#460
. Um etf de bonds soberanas como o iShares J.P. Morgan $ EM Bond UCITS ETF, pelo que vi parece ter rendimentos significativos e acima dos da klarna..
Já viste a volatilidade desse ETF? Não me parece nada justo comparar com um depósito na Klarna. Nem são investimentos comparáveis.
🙏1

Entra com o teu nome e palavra-passe do fórum para responder.