Saltar para o conteúdo
Entrar

Investimentos do Alex

Iniciado por Alex · 25 de março de 2025 79 respostas 39 713 visitas

#61
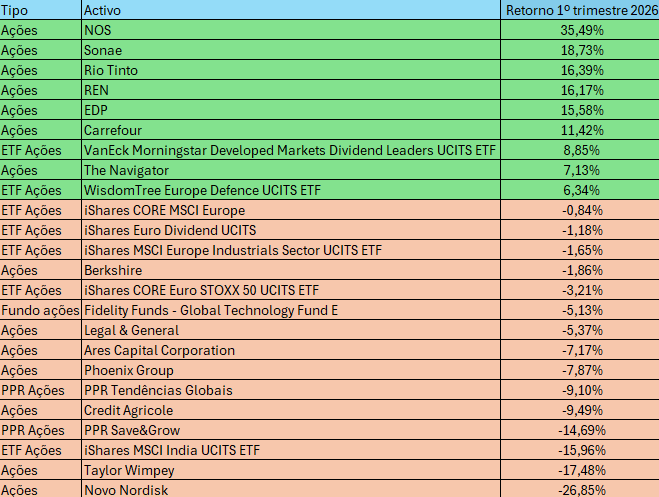
Desempenho (ROI) por ativo no 1º trimestre de 2026 (ações e FI/PPR/ETF de ações)


Inclui dividendos e nos ativos que não estão cotados originalmente em €, o ROI foi calculado tendo em conta o cambio de 31/12/2025 e o de 31/03/2026.
#62
Como contabilizas os Certificados de Aforro no Portfolio Performance?

Eu adiciono todos os meses como Interest a diferença para o mês anterior no extrato mensal.
Bom dia,

Trato como se fosse uma ação. Como podes ver no gráfico, criei um titulo por mês/ano de emissão. E de 3 em 3 meses (porque faço balanços trimestrais) atualizo o valor unitário de cada titulo.
Por exemplo: CA Serie E OUT22 (todos os certificados que comprei em outubro 2022), em 31/12/2025 o valor de cada era 1,0814, a 31/03/2026 é de 1,088.
Estou a ver, obrigado pela dica. Para mim seria complicado porque tenho dezenas de linhas.
🙏1
#63

Estou a ver, obrigado pela dica. Para mim seria complicado porque tenho dezenas de linhas.
Agrupas por meses/ano, eu também tenho muitas aquisições, por exemplo no mês de outubro de 2022 fiz 10 aquisições de certificados mas todos têm o mesmo valor, assim somo tudo e fica só um titulo no Portfolio Performance. No extrato do aforro net tenho 3 paginas de linhas.
#64
O objectivo de ter 50/50 entre crescimento e rendimento não está fácil do lado do rendimento.
Vamos ver se há uma correção relevante, principalmente há 2 ativos que estou a seguir para este fim, o ETF iShares Euro Dividend e o ETF iShares High Yield Corp Bond.
Em relação a ações individuais, a ARCC também é uma possibilidade. Mas se houver uma correção forte outros ativos podem ser elegíveis.
#65


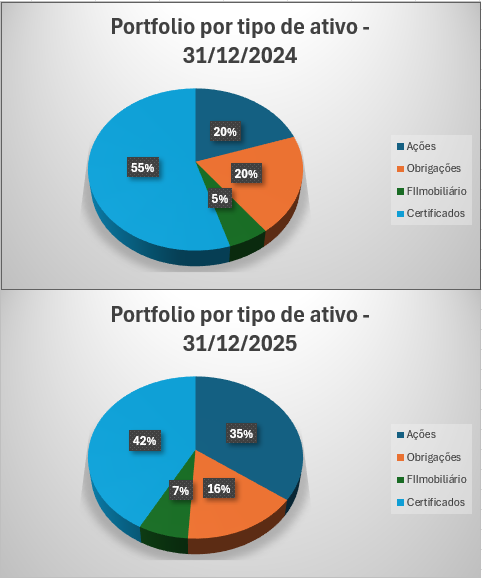
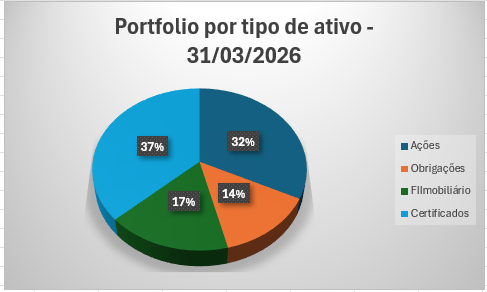
Em 2026 devo aumentar o peso do FII, obrigações e ações, por via de reforços de capital.
Em termos de valor, de 2024 para 2025, o meu portfolio aumentou 33%, 1/3 foi devido à valorização e o restante por ter adicionado mais capital.
Este gráfico pode ser enganador, não reduzi o valor em ações, até aumentou, simplesmente fiz uma grande injeção de capital no FII. 🙂

#66


Em 2026 devo aumentar o peso do FII, obrigações e ações, por via de reforços de capital.
Em termos de valor, de 2024 para 2025, o meu portfolio aumentou 33%, 1/3 foi devido à valorização e o restante por ter adicionado mais capital.
Este gráfico pode ser enganador, não reduzi o valor em ações, até aumentou, simplesmente fiz uma grande injeção de capital no FII. 🙂

Perfil conversador, concordas?
#67
Perfil conversador, concordas?
Da minha experiência, o Alex é de facto pessoa que gosta de conversar 😀

Ele te responderá, mas pelo que percebi é jovem já com filho crescido.

Além disso, não sei se tens acompanhado no tópico dos fundos de investimento, os FII da Square, em particular o Property Core, é o que está a dar. Boa rendibilidade sem exposição (próxima) às loucuras do homem laranja 😉
[] [] [] []
🙏1
#68
Perfil conversador, concordas?
Da minha experiência, o Alex é de facto pessoa que gosta de conversar 😀

Ele te responderá, mas pelo que percebi é jovem já com filho crescido.

Além disso, não sei se tens acompanhado no tópico dos fundos de investimento, os FII da Square, em particular o Property Core, é o que está a dar. Boa rendibilidade sem exposição (próxima) às loucuras do homem laranja 😉
Ainda bem que é conversador 😀

É um fundo de investimento imobiliário, não é? Não tenho grande interesse, pelo menos nesta fase.
#69

Este gráfico pode ser enganador, não reduzi o valor em ações, até aumentou, simplesmente fiz uma grande injeção de capital no FII. 🙂

Perfil conversador, concordas?
Olá, sou conversador mas não sou conservador, nem em termos de investimentos, nem em termos politicos. 😁
É verdade que na vertente de investimentos, ser conservador está associado à idade, mas apesar de fazer 60 anos este ano, estou mais disponível para investir em ações agora do que há 20 anos.
Ser mais ou menos conservador no que diz respeito a investimentos depende do enquadramento pessoal.
Há 20 anos tinha uma divida (casa) e há uns anos que não tenho, os rendimentos do trabalho do agregado triplicaram nos últimos 7 anos, os filhos já são independentes, etc... O novo enquadramento permite ter disponibilidade de capital que há 20 anos não existia. Costuma-se dizer que um homem (ou mulher) só é verdadeiramente livre quando não tem dividas, algo que consegui aos 48 anos, se não investi mais cedo em ações (investi entre 2008 e 2010) foi por estar à espera do bear market que nunca apareceu. Entretanto amadureci, aprendi e depois de estudar e pensar bastante sobre o tema, defini uma estratégia que estou aplicar. O objectivo é não precisar dos investimentos na vertente crescimento até ao fim dos meus dias, por isso não tenho problemas em ter 50% ou mais investido em ações, a correr bem fica para os filhos. A vertente rendimento vai complementar a reforma. Se não houver reformas, então provavelmente terei que utilizar algum capital da vertente crescimento.

Editado 13 de maio de 2026, 15:05

#70
Perfil conversador, concordas?
Da minha experiência, o Alex é de facto pessoa que gosta de conversar 😀

Ele te responderá, mas pelo que percebi é jovem já com filho crescido.

Além disso, não sei se tens acompanhado no tópico dos fundos de investimento, os FII da Square, em particular o Property Core, é o que está a dar. Boa rendibilidade sem exposição (próxima) às loucuras do homem laranja 😉
Ainda bem que é conversador 😀

É um fundo de investimento imobiliário, não é? Não tenho grande interesse, pelo menos nesta fase.
FII é mais uma opção, serve para diversificar (na minha opinião, diversificar é a melhor proteção do investidor) mas se fosse mais novo (- de 40 anos), sem dividas e com bons rendimentos do trabalho provavelmente investiria só em ações.
🙏1
#71
Olá, sou conversador mas não sou conservador, nem em termos de investimentos, nem em termos politicos. 😁
É verdade que na vertente de investimentos, ser conservador está associado à idade, mas apesar de fazer 60 anos este ano, estou mais disponível para investir em ações agora do que há 20 anos.
Ser mais ou menos conservador no que diz respeito a investimentos depende do enquadramento pessoal.
Há 20 anos tinha uma divida (casa) e há uns anos que não tenho, os rendimentos do trabalho do agregado triplicaram nos últimos 7 anos, os filhos já são independentes, etc... O novo enquadramento permite ter disponibilidade de capital que há 20 anos não existia. Costuma-se dizer que um homem (ou mulher) só é verdadeiramente livre quando não tem dividas, algo que consegui aos 48 anos, se não investi mais cedo em ações (investi entre 2008 e 2010) foi por estar à espera do bear market que nunca apareceu. Entretanto amadureci, aprendi e depois de estudar e pensar bastante sobre o tema, defini uma estratégia que estou aplicar. O objectivo é não precisar dos investimentos na vertente crescimento até ao fim dos meus dias, por isso não tenho problemas em ter 50% ou mais investido em ações, a correr bem fica para os filhos. A vertente rendimento vai complementar a reforma. Se não houver reformas, então provavelmente terei que utilizar algum capital da vertente crescimento.
Realmente já são muitos anos disto 😀

Consigo entender o portfólio com essa perspetiva de vida, horizonte temporal, resta-me parabenizar o planeamento!
#72
E com o fim do 1º semestre temos:


Ações, inclui ações, fundos de investimento, PPR e ETF de ações.
Obrigações, incluiu obrigações, ETF de obrigações e carteira de obrigações gerida pelo BC.
Imobiliário, é o CA Patrimônio crescente.
Divida publica, são os certificados de aforro (para já).
A ultima coluna considera todos os ativos.

Para benchmark usei o mesmo do fim do ano, o Vanguard S&P 500 UCITS ETF (USD) Acc, que no 1º semestre em dólares foi 11,59% e em euros foi 14,50%.
Os meus investimentos (já em €) na componente de ações foi 12,53% e globalmente foi 5,04%.

Como previsto não fiz nenhuma venda e aumentei a posição da Berkshire e Taylor Wimpey.
Houve um reembolso na carteira de obrigações geridas pelo Banco Carregosa.

A liquidez continua percentualmente elevada, equivale a 35% de todos os investimentos nas suas várias vertentes.
#73
Boas.

Para dívida pública ponderas os novos certificados do tesouro?

Liquidez elevada à espera que a "bolha" do IA rebente?
#74
Desempenho por ativo no 1º semestre de 2026 (ações e FI/PPR/ETF de ações)

#75
Olá,
Para dívida pública ponderas os novos certificados do tesouro?
Não, entre as novas series de certificados do tesouro e de certificados de aforro, a aumentar a exposição à dívida publica optaria por CA.
Os CA são mais flexíveis e de momento parece-me que a taxa é melhor.
Liquidez elevada à espera que a "bolha" do IA rebente?
A liquidez elevada deve-se à acumulação de recursos (minha taxa de poupança em 2025 foi de 70% e no 1º semestre de 2026 foi de 80%) e à incerteza dos mercados, se é a "bolha" da IA que vai rebentar não sei. 🙂
Não gosto de comprar ativos em máximos, dai ter investido no FII o valor de vários anos logo no 1º trimestre.
É algo que tenho andado a analisar e que para já não tenho uma decisão tomada. As duas opções que estou a considerar, solução no curto prazo aumentar os CA, solução de logo prazo outro FII. Espero até ao fim de agosto ter a decisão fechada.
🙏1
#76
#77
Peso por ativo, de todo portfolio:


Penso que já referi mas tenho como regra não ter mais de 10% de recursos no mesmo ativo, a excepção a esta regra são os CA.
No caso do CA Patrimônio, devido à elevada liquidez no inicio do ano e por falta de alternativas, aumentei substancialmente o peso já que os recursos investidos era o que tinha previsto para 3 anos.
Com o eventual investimento noutros produtos nos próximos 3 anos espero em 2029 o peso estar +/- dentro do valor dos 10%.

Porquê 10% e não 5% ou 15%? Tolerância às perdas.
Quando comecei a negociar em 2008, a minha bitola era o equivalente ao meu salário liquido, quando as perdas passavam o equivalente a 2 meses de trabalho tinha algum impacto psicológico, apesar de não alterar o meu dia-a-dia do ponto de vista material ficava incomodado.
Esta foi uma parte importante que tive preparar, qual é o limite para o qual uma perda (seja por fraude ou por desvalorização definitiva) não me tire o sono ou não tenha impacto no meu bem estar psicológico?

1-O valor da perda não pode ter impacto material, nem no presente nem no futuro. Ou seja, ter ou não ter o montante perdido, não altera os meus planos para o futuro.
2-Enquanto eu e a minha mulher trabalharmos, 10% equivale a +/-6 meses (ou menos) de poupanças.
3-Quanto tempo demoro a repor a perda depois de deixar de trabalhar? Não é disparatado de todo ambicionar uma taxa de rentabilidade de 10%/ano, assim 10% é recuperável entre 1 ano a 1 ano e meio.

Assim cheguei ao valor de 10%, (não é para desvalorização momentânea do dia a dia, esse tenho outra metodologia), eventualmente poderei aumentar o valor. Na minha busca por ativos passei pelo Banco Best e eles têm uma recomendação:
"Uma redução dos riscos de investimento pode ser alcançada através de uma abrangente diversificação dos investimentos por diferentes classes e tipos de ativos financeiros. O Banco Best considera que uma concentração superior a 15% do património depositado no Banco Best num único ativo financeiro, incluindo a aquisição/subscrição do presente produto, implica um acréscimo dos riscos de investimento."
O que vai de encontro ao que eu tenho referido, a melhor "defesa" do investidor é a diversificação. 🙂

E quem de vós já fez o exercício de ter uma perda definitiva de um investimento, que impacto isso teria na vossa vida? 🙂
#78
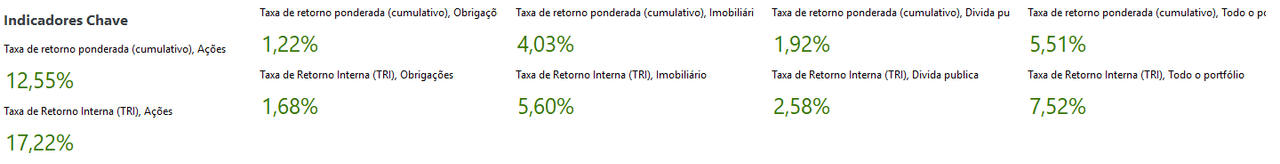
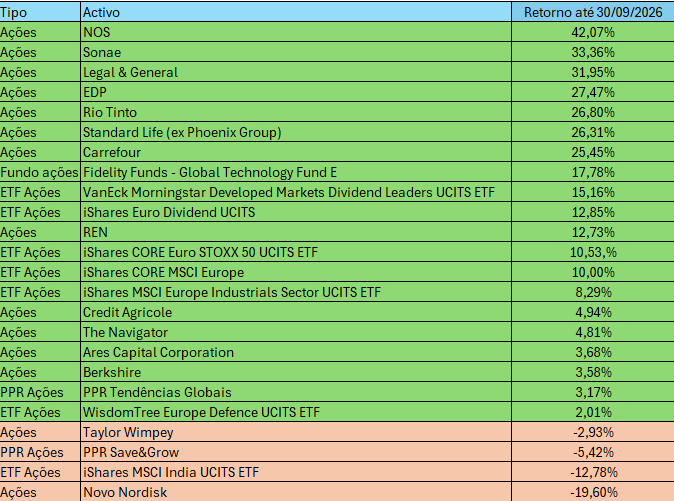
Acumulado até 30/09/2026.
Não tenho tido muita disponibilidade, para o ano vou apresentar o desempenho apenas a 30/06 e a 31/12.


Ações, inclui ações, fundos de investimento, PPR e ETF de ações.
Obrigações, incluiu obrigações, ETF de obrigações e carteira de obrigações gerida pelo BC.
Imobiliário, é o CA Patrimônio crescente.
Divida publica, são os certificados de aforro (para já).
A ultima coluna considera todos os ativos.

Para benchmark usei o mesmo do fim do ano, o Vanguard S&P 500 UCITS ETF (USD) Acc que no mesmo período foi 11,24% em dólares e 15,07% em euros.
( https://www.justetf.com/en/etf-profile. ... 4#overview )
Os meus investimentos (já em €) na componente de ações foi 12,55% e globalmente foi 5,51%.

Não houve vendas nem compras no 3º trimestre.
#79
Desempenho por ativo nos 1ºs 9 meses de 2026 (ações e FI/PPR/ETF de ações)

🙏2
#80
Claramente um portfólio mais que " VWCE and chill" 😆

Entra com o teu nome e palavra-passe do fórum para responder.