Saltar para o conteúdo
Entrar
Fixo

Depósitos a Prazo

Iniciado por JRJordao · 17 de março de 2023 1 093 respostas 489 331 visitas

#1081
Ser cliente da CGD e esperar depósitos a taxas aceitáveis/atraentes para clientes fidelizados há anos/ décadas é como estar à espera da chegada dos OVNIS verdinhos nos campos de milho e trigo, há rumores que supostamente aconteceu, mas nunca provamos a sério e nunca chegamos a ver.

À espera , à espera, ainda morremos à espera ...


#1082
A CGD não precisa de liquidez..
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#1083
Pois não.

Expressava o ponto de vista do cliente, do ponto de vista de quem gere a coisa, sem dúvida, está tudo bem, não é preciso nada... Mas eu diria que irem perdendo as camadas mais evoluídas e mais jovens que estão a migrar para outros sítios onde se sentem mais bem tratados/ remunerados, é uma miopia que não os afecta para já, mas daqui a 10 - 20 anos, vão sentir. As massas de reformados não vão estar lá para sempre.
#1084
Sim, aproveitam-se dessa enorme vantagem de ter imensos clientes que, por inércia, não retiram de lá os depósitos.

Do ponto de vista do erário público enquanto der lucro, e distribuir bons dividendos, está bom.
👍1

👍 Gosto · 1

Quem reagiu

👍 Gosto · 1

#1085
Sim, aproveitam-se dessa enorme vantagem de ter imensos clientes que, por inércia, não retiram de lá os depósitos.

Do ponto de vista do erário público enquanto der lucro, e distribuir bons dividendos, está bom.
Não é só a CGD, outros como o BPI ou o BCP também. Mas a CGD por ser o banco estatal, e ser do tempo em que era preciso ter lá conta para receber a pensão, goza sobretudo de um grande prestígio por parte das camadas mais velhas da população que se sujeitam a pagar tudo e mais alguma coisa de comissões que lhes peçam, e a ter remuneração nos depósitos quase nula, para ter o seu capital no "banco do Estado".
A CGD é um negócio que não precisa andar a tentar captar clientes, basicamente pode viver à sombra da bananeira.
👍1

👍 Gosto · 1

Quem reagiu

👍 Gosto · 1

★ Uma das mais úteis
#1086
Easisave

#1087
Não é só a CGD, outros como o BPI ou o BCP também. Mas a CGD por ser o banco estatal, e ser do tempo em que era preciso ter lá conta para receber a pensão, goza sobretudo de um grande prestígio por parte das camadas mais velhas da população que se sujeitam a pagar tudo e mais alguma coisa de comissões que lhes peçam, e a ter remuneração nos depósitos quase nula, para ter o seu capital no "banco do Estado".
A CGD é um negócio que não precisa andar a tentar captar clientes, basicamente pode viver à sombra da bananeira.
CGD goza de uma reputação e adesão e como dizes prestígio que IMO só se comparava com o defunto BES, em particular nos mais velhos sim mas não só, FP, AP, médicos, administração local, etc A caixa é .... a Caixa! 😆 Sinónimo de sitio seguro ou fiável onde coisas como BPPs etc não acontecem e portanto o capital de confiança além dessas origens que referiste, ainda tem outra dimensão.

Segundo a minha gestora de conta, depois de demorar quase 1 semana a responder, não há qualquer previsão de disponibilização de contas sem despesas de manutenção, as chamadas contas remuneradas, saldos remunerados estilo TR ou Openbank, Bankinter, etc nem de depósitos a prazo nos valores já disponíveis na oferta deles, mas para clientes existentes, portanto é de facto um sorvedouro, qual vampirismo bancário, da ampla massa de fundos estacionados lá, uma boa parte, à ordem. Quem não tem créditos ou outros assuntos com eles, faz bem em reconsiderar a sua permanência.
👏1

👏 Palmas · 1

Quem reagiu

👏 Palmas · 1

#1088
Concordo, principalmente com
CGD goza
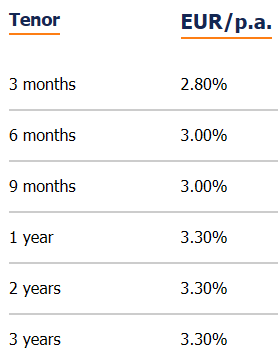
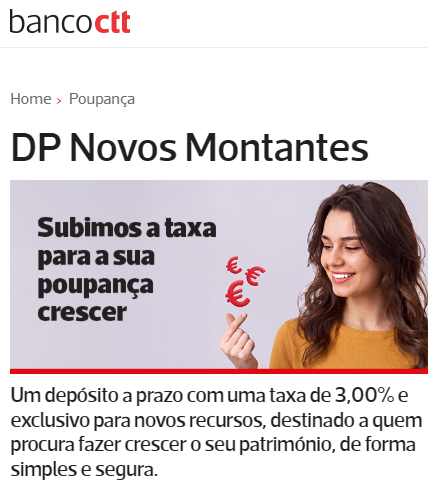
Enfim, já tem DP 3% TANB para novos clientes, o que não se pode dizer da maioria dos tradicionais. Exceção para o Novobanco, não sei o que lhe deu desta vez, em 2023/2024 foi dos poucos que nunca entraram na tabela.

Editado 10 de novembro de 2026, 09:37

👍1

👍 Gosto · 1

Quem reagiu

👍 Gosto · 1

#1089
Concordo, principalmente com

Enfim, já tem DP 3% TANB para novos clientes, o que não se pode dizer da maioria dos tradicionais. Exceção para o Novobanco, não sei o que lhe deu desta vez, em 2023/2024 foi dos poucos que nunca entraram na tabela.
Entrada do novo acionista será?
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#1090
Concordo, principalmente com

Enfim, já tem DP 3% TANB para novos clientes, o que não se pode dizer da maioria dos tradicionais. Exceção para o Novobanco, não sei o que lhe deu desta vez, em 2023/2024 foi dos poucos que nunca entraram na tabela.
😆 De facto goza.

Olhando para o panorama dos tradicionais, talvez até nem seja o pior caso, mas com a inflação em PT acima , bem acima dos 3% , ainda nem sequer a acompanha. Manifestamente insuficiente ainda... mas... Quem for cliente BPI por ex desde sempre e quiser rentabilizar dentro do ecossistema do cartel, esses 3% podem ser mais apelativos como novo cliente.
#1091
Olhando para o panorama dos tradicionais, talvez até nem seja o pior caso, mas com a inflação em PT acima , bem acima dos 3% , ainda nem sequer a acompanha. Manifestamente insuficiente ainda...
Penso que é o habitual. Que historicamente, na maioria do tempo (com a maior exceção nos anos 1990), a rentabilidade líquida dos certificados de aforro e depósitos a prazo ficou abaixo da inflação. Só que agora sofre-se de hipersensibilidade à questão, e até parece que é uma nova descoberta.
😆1

😆 Haha · 1

Quem reagiu

😆 Haha · 1

#1092
Não é mas a paciência para os velhos produtos/ ofertas vem a diminuir, ainda bem e a aumentar a possibilidade de alternativas.

Sendo assim, o bom é empurrar tanto quanto possível a taxa de rentabilidade dos DPs para acompanhar/ superar a inflação vigente agora.
#1093
#1094
Pirata escreveu: Quem não tem créditos ou outros assuntos com eles, faz bem em reconsiderar a sua permanência.
Até créditos tem solução, pode-se transferir. Os spreads da CGD até não costumam ser nada simpáticos.

Entra com o teu nome e palavra-passe do fórum para responder.