Saltar para o conteúdo
Entrar
Fixo

Fundos de Investimento ( Mutual Funds - SICAV )

Iniciado por D@emoon · 3 de outubro de 2022 5 963 respostas 1 058 221 visitas

#961
Mas desde 1971 que já não é...
Não? Podes-me dar ouro então que eu não me importo. Até te pago por ele. 1000 euros a onça 😆
Por outro lado, se é para servir de refúgio do actual sistema, que sentido faz possuí-lo através de um fundo que faz parte do próximo sistema e cujos ativos podem (ou devem) estar a servir de colateral precisamente às vicissitudes do próprio sistema? (honest question)
Não é. É mesmo por activo no actual sistema. Aliás eu quero que o actual sistema se mantenha. Toca a fazer debase do papel moeda via inflação 😈 Aliás só a partir de 1971 é que ele começou a "valorizar". I wonder why!! 🙄
Btw, não me chegaste a responder à pergunta do reforço 🙂
Não vi, desculpa. Qual era?
"We are drowning in information, while starving for wisdom."
#962
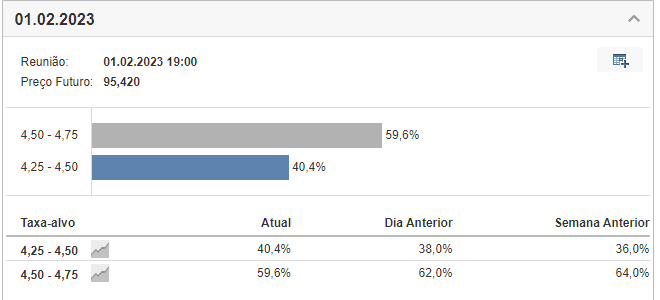
Pegando no post do Virtua, tem ganho peso no mercado a possibilidade do FED manter a taxa inalterada, acima já dos 40%
Onde viste isso? O mercado dá como certo uma subida de 25 bps
Gosto de ver também no Investing 😉
A nossa calculadora de monitorização da taxa de juro da Reserva Federal é baseada nos preços dos futuros a 30 dias do Fundo da Reserva Federal, os quais tendem a sinalizar as expetativas dos mercados quanto à possibilidade de alteração das taxas de juros dos Estados Unidos com base na política monetária da Reserva Federal. A ferramenta permite que os utilizadores calculem a probabilidade de uma futura subida da taxa de juro da Reserva Federal.

Anexos

  • in.png
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#963
Boa tarde, sou mais adepto de ETFs, mas em tempos comecei por investir em F.I e até fui muito feliz em particular com uns Pimcos e com 1 de acões sector bens de consumo mais particularmente o Fidelity Global Consumer Inds A-Dis-EUR mas foram outros tempos.
Estou neste momento a pensar criar uma carteira de fundos uma vez que já tenho uma de ETFs com os seguintes :

ETF V80A
IWDA
EEM


A ideia de fundos era a seguinte:

Jupiter European Growth L EUR Acc
JPM Asia Pacific Equity D (acc) EUR
Acatis Value Event Fonds A
Fidelity Global Consumer Inds A-Dis-EUR
Square CA Património Crescente A

Tenho muitas duvidas nos seguintes fundos se devem ou não fazer parte da carteira:

Legg Mason ClearBridge US Large Cap Growth Fund Class A Euro Accumulating Para não me estar a sobrepor ao ETF IWDA e estar a investir a dobrar nos mesmos ativos.

BlackRock World Technology E2 (EUR) Este devido ao estado em que estão as tecnológicas uma vez que cada vez mais se vê despedimento no sector parece que deram um passo maior que a perna.

NB Obrigações Europa FI Acc Este devido ás obrigações em carteira vencerem a maioria em 2023/2024 e achar que as obrigações PT neste momento não têm assim tanta margem para subir como em outros tempos.

Gostava de ler algumas opiniões para não estar a exagerar entre ETFs e F.I nas mesmas coisas, no caso das obrigações talvez algum Pimco esteja melhor para investir não sei, este investimento apenas o deva fazer depois das reuniões de dia 1 e 2 de Fevereiro.

Acrescentar mais uma coisa, quando no BB ou no BI diz TAXA GLOBAL DE CUSTOS TIPO 1.75% esta percentagem é sobre o valor investido todos os anos ou apenas na compra e na venda ?

Cumprs
#964
Gosto de ver também no Investing 😉
A nossa calculadora de monitorização da taxa de juro da Reserva Federal é baseada nos preços dos futuros a 30 dias do Fundo da Reserva Federal, os quais tendem a sinalizar as expetativas dos mercados quanto à possibilidade de alteração das taxas de juros dos Estados Unidos com base na política monetária da Reserva Federal. A ferramenta permite que os utilizadores calculem a probabilidade de uma futura subida da taxa de juro da Reserva Federal.
Sempre pensei que o investing ia buscar os dados ao CME. De qualquer das formas suponho que a metodologia da empresa que cria os futuros é superior.

De qualquer das formas isso é uma diferença muito grande mesmo com diferentes metodologias. Que estranho! Qual é o link?
"We are drowning in information, while starving for wisdom."
#965
Boa tarde, sou mais adepto de ETFs, mas em tempos comecei por investir em F.I e até fui muito feliz em particular com uns Pimcos e com 1 de acões sector bens de consumo mais particularmente o Fidelity Global Consumer Inds A-Dis-EUR mas foram outros tempos.
Estou neste momento a pensar criar uma carteira de fundos uma vez que já tenho uma de ETFs com os seguintes :

ETF V80A
IWDA
EEM


A ideia de fundos era a seguinte:

Jupiter European Growth L EUR Acc
JPM Asia Pacific Equity D (acc) EUR
Acatis Value Event Fonds A
Fidelity Global Consumer Inds A-Dis-EUR
Square CA Património Crescente A

Tenho muitas duvidas nos seguintes fundos se devem ou não fazer parte da carteira:

Legg Mason ClearBridge US Large Cap Growth Fund Class A Euro Accumulating Para não me estar a sobrepor ao ETF IWDA e estar a investir a dobrar nos mesmos ativos.

BlackRock World Technology E2 (EUR) Este devido ao estado em que estão as tecnológicas uma vez que cada vez mais se vê despedimento no sector parece que deram um passo maior que a perna.

NB Obrigações Europa FI Acc Este devido ás obrigações em carteira vencerem a maioria em 2023/2024 e achar que as obrigações PT neste momento não têm assim tanta margem para subir como em outros tempos.

Gostava de ler algumas opiniões para não estar a exagerar entre ETFs e F.I nas mesmas coisas, no caso das obrigações talvez algum Pimco esteja melhor para investir não sei, este investimento apenas o deva fazer depois das reuniões de dia 1 e 2 de Fevereiro.

Cumprs
Primeiro deves ver bem a correlação, se vão te trazer correlações próximas do que já tens em ETFs melhor ficares quieto 😀

O fidelity é optimo, basta ir ao nosso site para teres uma noção o que é esse fundo.

Não percebi em relação ao NB OE, PT? só vendo na CMVM mas devem ter muito pouco, o maior peso era a Holanda.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#966
Gosto de ver também no Investing 😉
A nossa calculadora de monitorização da taxa de juro da Reserva Federal é baseada nos preços dos futuros a 30 dias do Fundo da Reserva Federal, os quais tendem a sinalizar as expetativas dos mercados quanto à possibilidade de alteração das taxas de juros dos Estados Unidos com base na política monetária da Reserva Federal. A ferramenta permite que os utilizadores calculem a probabilidade de uma futura subida da taxa de juro da Reserva Federal.
Sempre pensei que o investing ia buscar os dados ao CME. De qualquer das formas suponho que a metodologia da empresa que cria os futuros é superior.

De qualquer das formas isso é uma diferença muito grande mesmo com diferentes metodologias. Que estranho! Qual é o link?
Sempre tenho me orientado por ali, apesar de ver também o CME:

https://pt.investing.com/central-banks/fed-rate-monitor
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#967
Mas desde 1971 que já não é...
Não? Podes-me dar ouro então que eu não me importo. Até te pago por ele. 1000 euros a onça 😆
Por outro lado, se é para servir de refúgio do actual sistema, que sentido faz possuí-lo através de um fundo que faz parte do próximo sistema e cujos ativos podem (ou devem) estar a servir de colateral precisamente às vicissitudes do próprio sistema? (honest question)
Não é. É mesmo por activo no actual sistema. Aliás eu quero que o actual sistema se mantenha. Toca a fazer debase do papel moeda via inflação 😈 Aliás só a partir de 1971 é que ele começou a "valorizar". I wonder why!! 🙄
Btw, não me chegaste a responder à pergunta do reforço 🙂
Não vi, desculpa. Qual era?
Queres dizer que é uma forma do teu "dinheiro" se proteger em contexto inflacionista, é isso?

A pergunta foi sobre o teu comentário do reforço anual em dezembro.
Era para saber se esse teu reforço é extraordinário em complemento ao DCA (que eu presumo que faças) ou se é apenas o reforço que fazes durante o ano inteiro.
Já agora aproveito para colocar outras, esse reforço vem da poupança desse período (ex: subsídio de natal) ou é acumulada durante o ano (se for, onde a guardas? conta poupança básica)?
Desculpa a catadupa de perguntas mas gosto sempre de conhecer as diferentes estratégias utilizadas para ver onde posso optimizar as minhas 😉
#968
Stormer tirando as comissões de compra e venda, todos os outros são logo deduzidos no valor da unidade de participação, nenhum dos fundos que falaste tem comissões de compra nem de venda, só o Square tem de venda, um custo de 1,75% deve ter a comissão de gestão e outros incluídos já no valor da UP.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#969
Mas desde 1971 que já não é...
Onde foste buscar essa ideia?

Simplesmente nessa data o USD deixou de estar pegged ao ouro, para assim a FED poder desvalorizar o USD à vontade (verdade seja dita, latu sensu o padrão ouro acabou lá nos anos 20).
Por outro lado, se é para servir de refúgio do actual sistema, que sentido faz possuí-lo através de um fundo que faz parte do próximo sistema e cujos ativos podem (ou devem) estar a servir de colateral precisamente às vicissitudes do próprio sistema? (honest question)

Btw, não me chegaste a responder à pergunta do reforço 🙂
Não é para servir de refúgio "when shit hits the fan".

Serve, isso sim, como contra-freio na tua carteira, tal como as obrigações (por exemplo). Estás é a adicionar um activo adicional que nas crises serve de activo de refúgio e que, por essa razão, serve para atenuar as quedas.
#970
Mas desde 1971 que já não é...
Onde foste buscar essa ideia?

Simplesmente nessa data o USD deixou de estar pegged ao ouro, para assim a FED poder desvalorizar o USD à vontade (verdade seja dita, latu sensu o padrão ouro acabou lá nos anos 20).
Por outro lado, se é para servir de refúgio do actual sistema, que sentido faz possuí-lo através de um fundo que faz parte do próximo sistema e cujos ativos podem (ou devem) estar a servir de colateral precisamente às vicissitudes do próprio sistema? (honest question)

Btw, não me chegaste a responder à pergunta do reforço 🙂
Não é para servir de refúgio "when shit hits the fan".

Serve, isso sim, como contra-freio na tua carteira, tal como as obrigações (por exemplo). Estás é a adicionar um activo adicional que nas crises serve de activo de refúgio e que, por essa razão, serve para atenuar as quedas.
Serve assim tanto? GLD

Anexos

  • gld.png
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#971
Era para saber se esse teu reforço é extraordinário em complemento ao DCA (que eu presumo que faças) ou se é apenas o reforço que fazes durante o ano inteiro.
Não faço DCA. É sempre lump sum. Reforço é em Dezembro.
Já agora aproveito para colocar outras, esse reforço vem da poupança desse período (ex: subsídio de natal) ou é acumulada durante o ano (se for, onde a guardas? conta poupança básica)?
Meio meio. Normalmente o Natal é periodo que tenho mais folga financeira, desde prenda dos pais, costumo passar as férias na terrinha etc etc. Digamos que acaba por ser semelhante ao que dizes do subsídio de Natal mas "não oficial". Períodos anormais de entrada (ou não saída) de dinheiro.

Não costumo ter muito à ordem nem guardado. Mas o Natal sempre me deu um extra jeitoso (quase um salário) que me dava para ir fazendo os reforços. Este ano é que foi diferente!!
Desculpa a catadupa de perguntas mas gosto sempre de conhecer as diferentes estratégias utilizadas para ver onde posso optimizar as minhas 😉
Na boa. A optimização que fui fazendo é:
  • Estudei e vi se reforços mensais ou anuais faziam diferença e vi que não.
  • Ser anual é bom porque uso o Invest e tem custos mínimos de compra de ETFs (ser mensal não fazia sentido nenhum).
  • Ser em periodos em que tenho "excesso" de dinheiro face a um mês normal (como subsídio Natal ou férias para outras pessoas) é excelente para mim em termos psicológicos. Não sinto diferença nenhuma no meu estilo de vida no período de poupança.
"We are drowning in information, while starving for wisdom."
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#972
Serve assim tanto? GLD
Serve. Vais ver depois nas análises 😉
"We are drowning in information, while starving for wisdom."
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#973
De hoje até próxima quarta em principio a volatilidade vai ser dominante.
#974
Uma Obrigação paga uma taxa de juro, uma ação paga dividendos (ou direito a parte da empresa hoje em dia), um imóvel arrendado paga uma renda. O Ouro não paga nada =)

Eu concordo com a opinião do Louie que é um ativo que na sociedade de hoje em dia não tem grande utilidade, exceto como dizes manter o valor, sem grandes perspetivas de crescimento.
Aí atrás falavam de roubos etc, a probabilidade disso acontecer é tão mais alta do que ficarem sem conseguir transacionar o ETF ou ter acesso ao dinheiro numa situação de emergência?

É um pouco semelhante com os diamantes verdadeiros, são mais caros do que os sintéticos, mas só porque alguém lhes atribui mais valor, na prática têm a mesma (pouca) utilidade, daqui a uns anos se calhar nem se fala de Ouro mas de Paladium ou uma coisa semelhante.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#975
daqui a uns anos se calhar nem se fala de Ouro mas de Paladium ou uma coisa semelhante.
Percebo a tua visão em quase tudo o que dizes, mas isto não. Como podes dizer isto? Ouro é dinheiro há milénios!!

P.S. Em relação aos diamantes é pura parvoíce. Feitos em laboratórios ou na natureza são literalmente iguais
"We are drowning in information, while starving for wisdom."
#976
Serve assim tanto? GLD
Já pus na página anterior um gráfico bem mais elucidativo 😉
#977
daqui a uns anos se calhar nem se fala de Ouro mas de Paladium ou uma coisa semelhante.
Percebo a tua visão em quase tudo o que dizes, mas isto não. Como podes dizer isto? Ouro é dinheiro há milénios!!

P.S. Em relação aos diamantes é pura parvoíce. Feitos em laboratórios ou na natureza são literalmente iguais
Porque a utilidade do Ouro hoje em dia é muito mais limitada do que há milénios atrás. Não fará sentido no futuro substituir por um metal precioso mais raro e útil?
Eu não sei, mas não excluiria essa hipótese.

Concordo que a questão dos Diamantes é pura parvoíce, mas é essa a realidade, as "coisas" raras têm valores parvos, o Ouro é só mais uma 😛
#978
as "coisas" raras têm valores parvos
Mas a questão é essa. O diamante não é raro. Pode ser produzido num laboratório e é quimicamente IGUAL ao natural!
"We are drowning in information, while starving for wisdom."
#979
Boa tarde, sou mais adepto de ETFs, mas em tempos comecei por investir em F.I e até fui muito feliz em particular com uns Pimcos e com 1 de acões sector bens de consumo mais particularmente o Fidelity Global Consumer Inds A-Dis-EUR mas foram outros tempos.
Estou neste momento a pensar criar uma carteira de fundos uma vez que já tenho uma de ETFs com os seguintes :

ETF V80A
IWDA
EEM


A ideia de fundos era a seguinte:

Jupiter European Growth L EUR Acc
JPM Asia Pacific Equity D (acc) EUR
Acatis Value Event Fonds A
Fidelity Global Consumer Inds A-Dis-EUR
Square CA Património Crescente A

Tenho muitas duvidas nos seguintes fundos se devem ou não fazer parte da carteira:

Legg Mason ClearBridge US Large Cap Growth Fund Class A Euro Accumulating Para não me estar a sobrepor ao ETF IWDA e estar a investir a dobrar nos mesmos ativos.

BlackRock World Technology E2 (EUR) Este devido ao estado em que estão as tecnológicas uma vez que cada vez mais se vê despedimento no sector parece que deram um passo maior que a perna.

NB Obrigações Europa FI Acc Este devido ás obrigações em carteira vencerem a maioria em 2023/2024 e achar que as obrigações PT neste momento não têm assim tanta margem para subir como em outros tempos.

Gostava de ler algumas opiniões para não estar a exagerar entre ETFs e F.I nas mesmas coisas, no caso das obrigações talvez algum Pimco esteja melhor para investir não sei, este investimento apenas o deva fazer depois das reuniões de dia 1 e 2 de Fevereiro.

Cumprs
Primeiro deves ver bem a correlação, se vão te trazer correlações próximas do que já tens em ETFs melhor ficares quieto 😀

O fidelity é optimo, basta ir ao nosso site para teres uma noção o que é esse fundo.

Não percebi em relação ao NB OE, PT? só vendo na CMVM mas devem ter muito pouco, o maior peso era a Holanda.
Refiro-me a estas maturidades:
#980
A minha dúvida era na parte de obrigações PT...
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!

Entra com o teu nome e palavra-passe do fórum para responder.