Saltar para o conteúdo
Entrar
Fixo

Certificados Aforro

Iniciado por superkinas · 14 de outubro de 2022 703 respostas 224 556 visitas

#301
Ah, só se for isso, se tiver várias contas cada uma abaixo de 50k não é informado. Qualquer dia eles fecham essa brecha...
#302
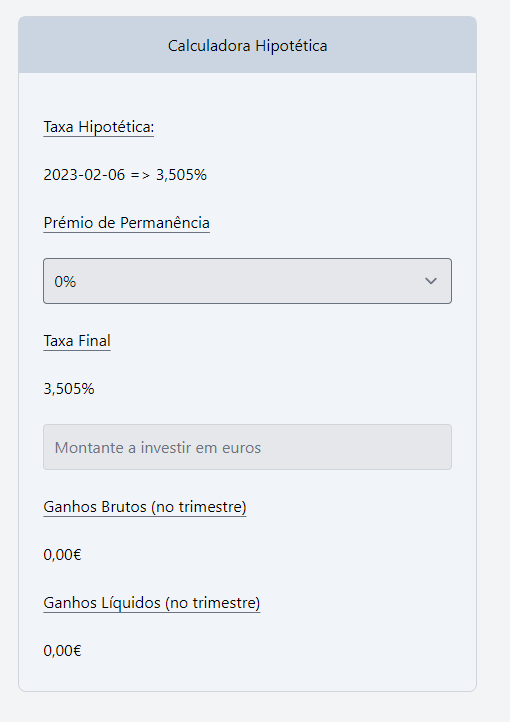
Pela primeira vez a calculadora hipotética ultrapassou os 3.5%

Temos de pensar no que fazer com ela (ou não fazer nada LOL)

Anexos

  • Captura de ecrã 2023-02-06 143410.png
"We are drowning in information, while starving for wisdom."
#303
Pela primeira vez a calculadora hipotética ultrapassou os 3.5%

Temos de pensar no que fazer com ela (ou não fazer nada LOL)
Acho que nos próximos tempos, se nada de muito extraordinário acontecer, ou mesmo que aconteça 🙂


Taxa Bruta
Base 3,5%
+1 ano 4%
+6 anos 4,5%

Taxa Líquida
Base 2,52%
+1 ano 2,88%
+6 anos 3,24%
#304
Pela primeira vez a calculadora hipotética ultrapassou os 3.5%

Temos de pensar no que fazer com ela (ou não fazer nada LOL)
Acho que nos próximos tempos, se nada de muito extraordinário acontecer, ou mesmo que aconteça 🙂


Taxa Bruta
Base 3,5%
+1 ano 4%
+6 anos 4,5%

Taxa Líquida
Base 2,52%
+1 ano 2,88%
+6 anos 3,24%
Partilho a mesma opinião.
Os CA-Serie actual devem oferecer uma Taxa de Juro anual Bruta de 3,5% até ao final de 2025.
Para uma carteira de investimento diversificada os CAs são actualmente um "safe must have".
#306
Já atingiram o cap de taxa. Não tem que se stressar. O BCE vai continuar a aumentar as taxas e eles vão continuar a financiar-se abaixo do "normal" porque tem cap a 3.5%. Falam dos bancos mas são iguais LOL

A partir deste mês o CA vão deixar de acompanhar a subida da euribor!!
"We are drowning in information, while starving for wisdom."
#307
Carissímo que percebem muito mais que eu de produtos de taxa fixa. Estes produtos estão fora da vantagem de 5 anos e um dia e 8 anos e um dia para investimentos de longo prazo não estão?
"We are drowning in information, while starving for wisdom."
#308
Carissímo que percebem muito mais que eu de produtos de taxa fixa. Estes produtos estão fora da vantagem de 5 anos e um dia e 8 anos e um dia para investimentos de longo prazo não estão?
A ideia que tenho é que estão fora. Mas realmente não consigo citar uma fonte de tal informação assim do pé para a mão.
Curve:
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#309
Já atingiram o cap de taxa. Não tem que se stressar. O BCE vai continuar a aumentar as taxas e eles vão continuar a financiar-se abaixo do "normal" porque tem cap a 3.5%. Falam dos bancos mas são iguais LOL

A partir deste mês o CA vão deixar de acompanhar a subida da euribor!!
Exatamente. Agora todo o aumento da E3M é bem vindo para o Estado.
Curve:
#310
Carissímo que percebem muito mais que eu de produtos de taxa fixa. Estes produtos estão fora da vantagem de 5 anos e um dia e 8 anos e um dia para investimentos de longo prazo não estão?
Sim. Os juros de subscrições desde junho 1989 são sempre sujeitos a 28% (ou a taxa em vigor no momento). Os mais antigos não fazem retenção! 😲

Não sei porque não funcionam como, por exemplo, os PPR. Distinguem-se também por capitalizar juros líquidos.
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#311
Uma dúvida "operacional" de subscrição online: já com conta AforroNet (único titular), com várias subscrições de CA /CT; pode fazer uma subscrição, pontua,l com um movimentador declarado (no AforroNet)? Ou tem de ir aos CTT, nesse caso?
#312
Uma dúvida "operacional" de subscrição online: já com conta AforroNet (único titular), com várias subscrições de CA /CT; pode fazer uma subscrição, pontua,l com um movimentador declarado (no AforroNet)? Ou tem de ir aos CTT, nesse caso?
Nos produtos atuais já não existe essa figura do movimentador.

fonte: https://www.igcp.pt/pt/menu-lateral/cer ... descricao/
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#313
Carissímo que percebem muito mais que eu de produtos de taxa fixa. Estes produtos estão fora da vantagem de 5 anos e um dia e 8 anos e um dia para investimentos de longo prazo não estão?
Penso que estão fora.
Segundo percebo, nos produtos de taxa fixa, o critério para esta redução de taxa de tributação será a remuneração ser integralmente paga no final do prazo de vigência do produto. Por exemplo, num depósito a prazo a 5 anos e um dia em que o total dos juros sejam pagos no final desse prazo.

Sendo os CA's um produto que vence e capitaliza juros trimestralmente, em princípio estará fora.

Vê o artigo 20º-A do Estatuto dos Benefícios Fiscais.
Plutus: | Curve: | Moey: |
#314
Estamos a falar em "taxa fixa", mas na realidade os CA não o são, certo? É uma taxa indexada à Euribor 3m.

Em seguros de capitalização e PPR há juros/rendimentos capitalizados mensalmente ou anualmente. Nunca percebi porque os CA com capitalizações trimestrais são tratados de outra forma. Se calhar é simplesmente porque foram definidos assim, com capitalização de juros líquidos e como são sujeitos a retenção trimestral aplica-se a taxa de 28%. 😕
[] [] [] []
#315
Estamos a falar em "taxa fixa", mas na realidade os CA não o são, certo? É uma taxa indexada à Euribor 3m.

Em seguros de capitalização e PPR há juros/rendimentos capitalizados mensalmente ou anualmente. Nunca percebi porque os CA com capitalizações trimestrais são tratados de outra forma. Se calhar é simplesmente porque foram definidos assim, com capitalização de juros líquidos e como são sujeitos a retenção trimestral aplica-se a taxa de 28%. 😕
Sim, de facto. Daí o exemplo que dei para "taxa fixa" ter sido o de um depósito a prazo.

De qualquer modo, eu não interpretei o "taxa fixa" que o Virtua referiu como oposição a taxa variável ou indexada. Interpretei como referência a produtos com determinada taxa de remuneração (juros), por oposição a produtos que sofrem eles mesmos valorizações ou desvalorizações (mais ou menos valias). Mas posso ter interpretado mal.

De qualquer maneira, na minha opinião, os seguros de capitalização e PPR cabem diretamente no âmbito do artigo 5.º, n.º 3, do CIRS (sem necessidade do artigo 20-A do EBF). Parece-me que os CA's já não podem ser contemplados nessa norma, daí a distinção do regime de tributação.
Plutus: | Curve: | Moey: |
#316
[eco] Grandes bancos correm para subir juros dos depósitos
Santander, Montepio e Caixa: grandes bancos começam a subir juros dos depósitos e deixam concorrência em alerta. Risco de perda de clientes e ameaça dos certificados explicam mudança de comportamento.
Too little, too late
[] [] [] []
#317
[eco] Grandes bancos correm para subir juros dos depósitos
Santander, Montepio e Caixa: grandes bancos começam a subir juros dos depósitos e deixam concorrência em alerta. Risco de perda de clientes e ameaça dos certificados explicam mudança de comportamento.
Too little, too late
Taxas crescentes que depois vai-se fazer contas e dão uma média anual abaixo dos 1,5%... a palavra "até" é sempre lixada 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#318
Taxas crescentes que depois vai-se fazer contas e dão uma média anual abaixo dos 1,5%... a palavra "até" é sempre lixada 😆
O que pode valer a estes bancos velha-guarda é boa parte da clientela ser como os fãs dos gelados Olá: "quem gosta, gosta sempre" 😆
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#320
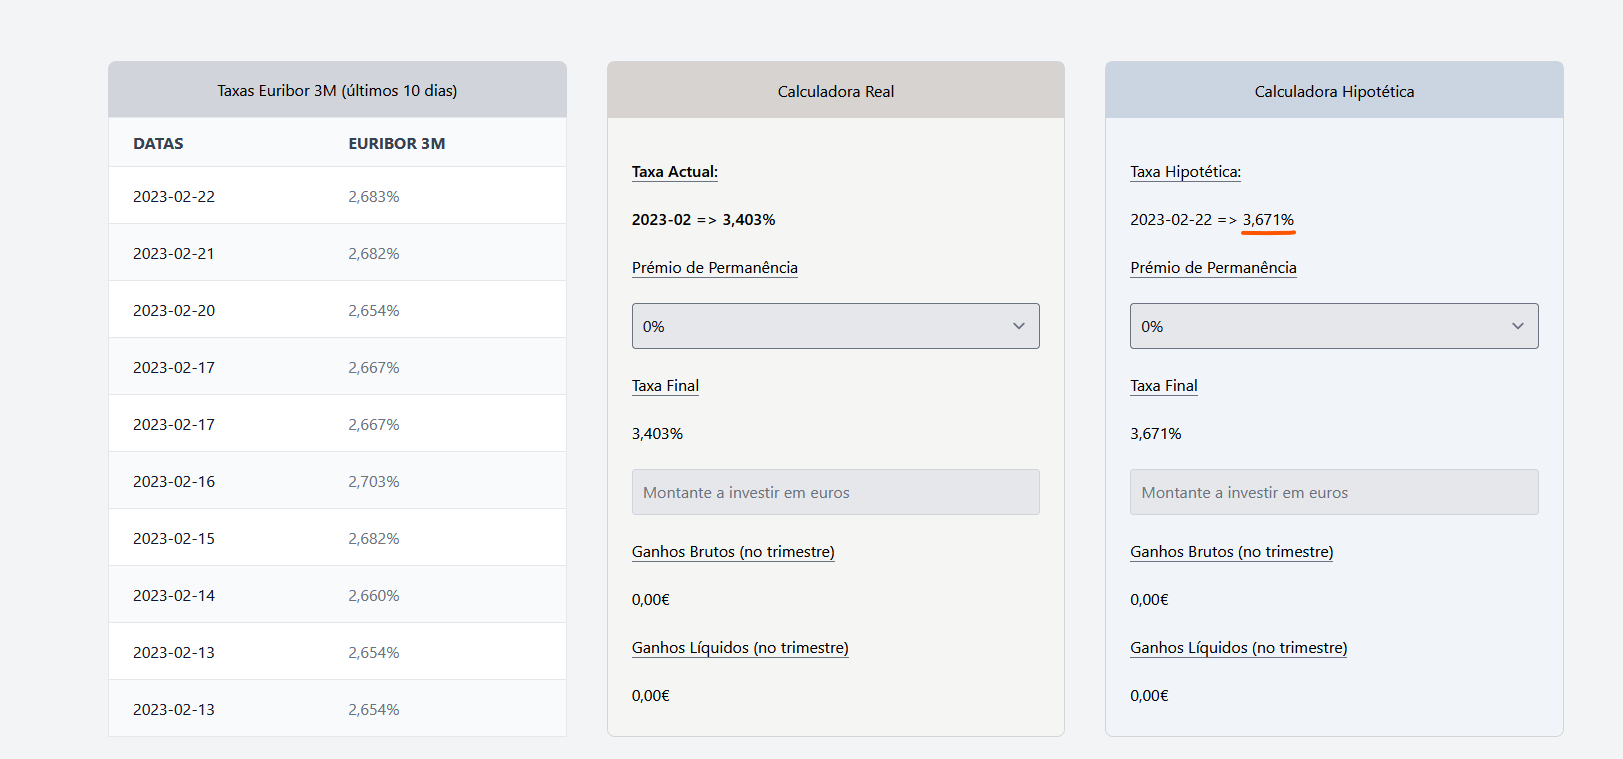
Para a semana vou fazer alterações na calculadora. Já não faz sentido ter a calculadora hipotética (neste caso com taxas já cima de 3.5%).

Por isso neste terceiro quadro vão estar os valores no final de cada ano se a taxa se mantiver a 3.5% (que o mercado está a assumir que é o mais provável). Vai ficar semelhante à calculadora do CTT mas é o que é!

Anexos

  • Captura de ecrã 2023-02-23 193835.png
"We are drowning in information, while starving for wisdom."

Entra com o teu nome e palavra-passe do fórum para responder.