Saltar para o conteúdo
Entrar

Vanguard Lifestrategy vs EUNA/VWCE

Iniciado por Virtua · 31 de outubro de 2022 27 respostas 8 324 visitas

#1
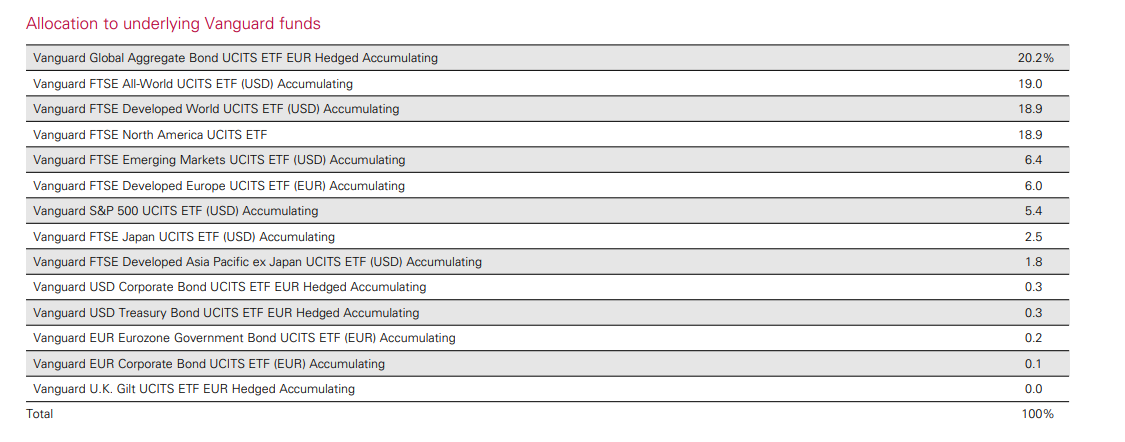
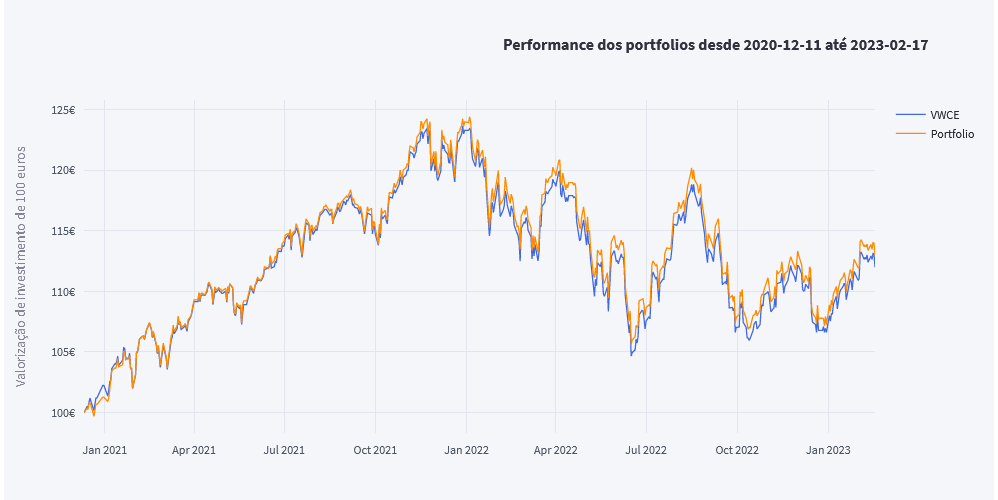
Vanguard Lifestrategy vs VWCE/EUNA com a respectiva alocação:

A pedido:


"We are drowning in information, while starving for wisdom."
🙏3
#2
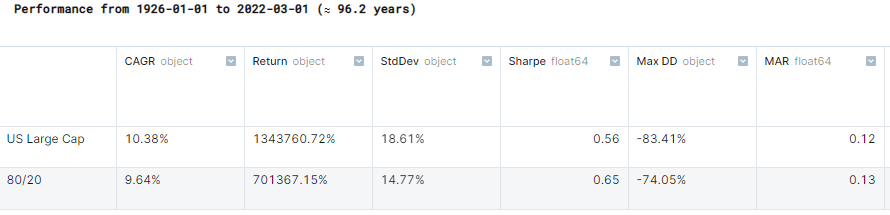
Não querendo abusar da tua disponibilidade (mentira, quero!), tens abaixo uma comparação da versão americana do fundo que segue uma filosofia mais ou menos semelhante, em que aloca 80% a acções e 20% a obrigações (não sendo naturalmente 100% comparável):


Tem a vantagem de ter histórico a partir de 1994 (só apresento o gráfico a partir de 2014 porque os outros fundos que estão aí em comparação não têm um histórico tão prolongado).
#3
Olá,

Só uma questão, porquê EUNA em combinação com VWCE? Obrigações , ok, mas porquê especificamente o EUNA?

Obrigado
#4
Olá,

Só uma questão, porquê EUNA em combinação com VWCE? Obrigações , ok, mas porquê especificamente o EUNA?

Obrigado
É um quase equivalente ao IWDA/IWDA, mas para as obrigações.

Sendo que, na minha opinião, por incluir obrigações corporativas, não faz muito sentido.

Prefiro usar o LU0378818131 (tem hedge cambial), ou então o LU0908508731 (sem hedge cambial, mas com histórico menor). Sendo que para aqueles backtests mais "longos" no backtest.curvo.eu dá para usar ambos.

(Já sei que o @Virtua não concorda comigo).
#5
Só uma questão, porquê EUNA em combinação com VWCE? Obrigações , ok, mas porquê especificamente o EUNA?
Porque é o que os lifestrategy usam. Preferiram seguir o caminho do aggregate. Neste caso o V80A são quase todas as obrigações (logo o primeiro ETF nas alocações)

Anexos

  • V80A.PNG
"We are drowning in information, while starving for wisdom."
#6
(Já sei que o @Virtua não concorda comigo).
Não discordo completamente. É mais uma questão de preferência. Prefiro aggregate qualidade a apenas government. A discussão que já tivemos sobre o hedge vs sem hedge ainda está no júri. Não sei mesmo. O hedge é mesmo caro e a muito longo prazo pode não fazer sentido. Mas por outro lado temos movimentos de 15%+ em eur/usd num ano!!

EDIT: Pelos vistos a Vanguard tb "discorda" de ti 😀
"We are drowning in information, while starving for wisdom."
#7

EDIT: Pelos vistos a Vanguard tb "discorda" de ti 😀
E o Bogle também. 😉
#8
Vanguard Lifestrategy vs VWCE/EUNA com a respectiva alocação:

A pedido:


Como falámos no outro tópico, o V60 fica bem atrás do combo VWCE/EUNA.
Este V80 já fica mais em linha.
Ainda assim, comparando com 100% stocks, achas que esses 20% de bonds "compensam" alguma coisa?
#9
Como falámos no outro tópico, o V60 fica bem atrás do combo VWCE/EUNA.
Este V80 já fica mais em linha.
Ainda assim, comparando com 100% stocks, achas que esses 20% de bonds "compensam" alguma coisa?
Nos últimos 30/40 anos, o acréscimo de rentabilidade de uma carteira 100% acções vs uma carteira "80/20" não compensou o acréscimo de risco.


É claro que, se a única métrica importante é a rentabilidade, então há estratégias "passivas" com um potencial retorno superior devido ao seu maior risco.

(Não @Virtua, nem estou a falar dos 2x 😆 ).
🙏1
#10
Hmmm...o LU0378818131 não surge no banco best.
#11
@Jcab => Eles usam o EUNA/AGGH => https://www.bancobest.pt/ptg/start.swe? ... =1-91JV8NZ

Podes sempre pedir que adicionem o DBZB, pode ser que aceitem o pedido

@Gajo => Os últimos 30/40 anos não são boa métrica, mesmo que longa. Tivemos o maior Bull Market de sempre em bonds.
"We are drowning in information, while starving for wisdom."
#12
@Gajo => Os últimos 30/40 anos não são boa métrica, mesmo que longa. Tivemos o maior Bull Market de sempre em bonds.
Se usares apenas os últimos 15 anos (sim, eu sei, é batota 😆 ), a carteira 100% acções continua a não ser eficiente vs uma carteira 80/20.


#13
@Gajo => Os últimos 30/40 anos não são boa métrica, mesmo que longa. Tivemos o maior Bull Market de sempre em bonds.
Se usares apenas os últimos 15 anos (sim, eu sei, é batota 😆 ), a carteira 100% acções continua a não ser eficiente vs uma carteira 80/20.


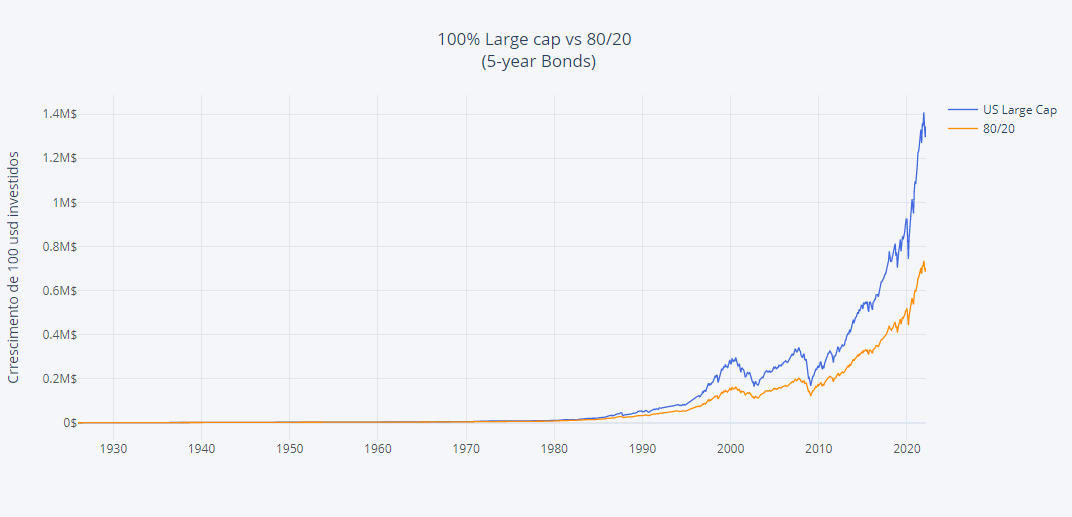
Não é isso. Uma boa análise deve ter 2 ciclos. Devia apanhar pelo menos os anos 70 😉

P.S. Agora estou sem tempo mas depois faço uma desde 1926 😀
"We are drowning in information, while starving for wisdom."
#14
Não é isso. Uma boa análise deve ter 2 ciclos. Devia apanhar pelo menos os anos 70 😉

P.S. Agora estou sem tempo mas depois faço uma desde 1926 😀
Hmmmm, hold my beer. 😆


(é o máximo de histórico no Portfolio Visualizer. Mas mesmo para antes dos anos 1950 os dados que existem para as treasuries e acções não são muito robustos).
#15
(é o máximo de histórico no Portfolio Visualizer. Mas mesmo para antes dos anos 1950 os dados que existem para as treasuries e acções não são muito robustos).
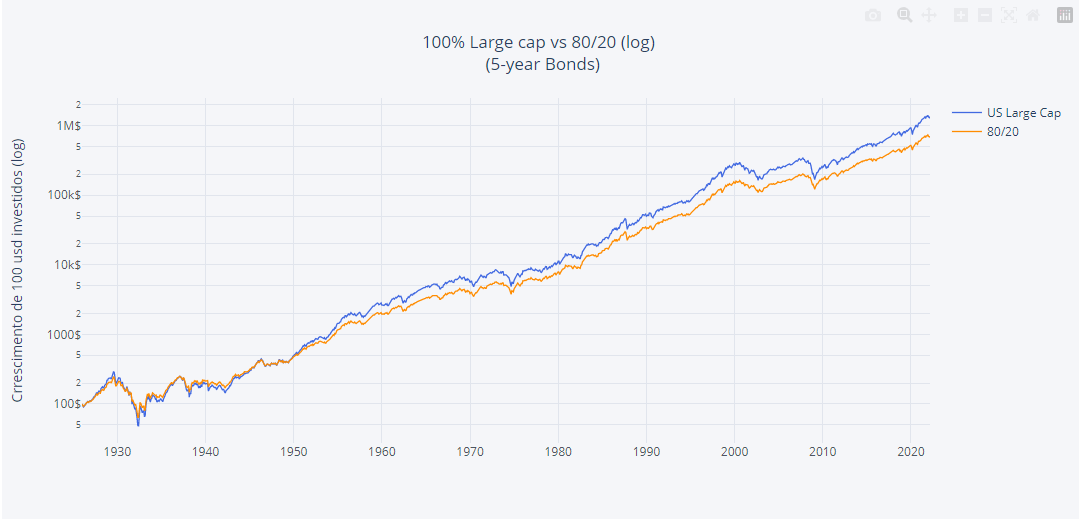
Olha que sim, olha que sim. Há excelentes dados pré segunda guerra mundial. Muitos livros e artigos académicos usam-nos!!

NYU (damadoran) => https://pages.stern.nyu.edu/~adamodar/N ... retSP.html
Chicago => https://www.crsp.org/
Shiller (Yale) => http://www.econ.yale.edu/~shiller/data.htm
SBBI (Roger G. Ibbotson and Rex A. Sinquefield) => https://www.cfainstitute.org/en/researc ... ation/sbbi
Elroy Dimson, Mike Staunton => 101 years of optimists => London business school
"We are drowning in information, while starving for wisdom."
🙏1
#16
Dados US claro. O sharpe do 80/20 é maior sim senhor 😉

Anexos

  • 3.PNG
  • 2.PNG
  • 1.PNG
"We are drowning in information, while starving for wisdom."
#17
Actualização da análise aqui: https://tinyurl.com/2nht5gog

Anexos

  • Captura de ecrã 2023-02-20 182622.png
"We are drowning in information, while starving for wisdom."
#18
Não há forma de ver o V80A a recuperar 😠 todos os dias menos um pouco.
#19
Estou a levar uma paulada neste ETF e no EEM em USD que já começa a doer e neste momento com o que se passa nos EUA nem a reforçar me atrevo para já.
#20
Quanto é "uma paulada" em termos de %?
"We are drowning in information, while starving for wisdom."

Entra com o teu nome e palavra-passe do fórum para responder.