
Sei que vão dizer que não é nada mas foi em muito pouco tempo por isso digo que foi uma paulada 🙂
V80A 8.33%
EEM 7.57%
V80A 8.33%
EEM 7.57%
 Iniciado por Virtua · 31 de outubro de 2022
27 respostas
8 324 visitas
Por acaso uma das coisas que eu gostaria de fazer nas Apps é mesmo a estatística de quanto é uma variação "normal" ou "anormal" de determinado activo.Sei que vão dizer que não é nada mas foi em muito pouco tempo por isso digo que foi uma paulada 🙂
V80A 8.33%
EEM 7.57%
Como é que fazes essa distinção? Ou melhor, como é que classificas como normal e anormal?Por acaso uma das coisas que eu gostaria de fazer nas Apps é mesmo a estatística de quanto é uma variação "normal" ou "anormal" de determinado activo.Sei que vão dizer que não é nada mas foi em muito pouco tempo por isso digo que foi uma paulada 🙂
V80A 8.33%
EEM 7.57%
Estou agora a ver o V80A. O movimento de Sexta é capaz de ter sido "anormal" (-3.6%) mas a um mês parece-me pacifico (-4.8%). Não vale a pena forcares-te no curto prazo se o investimento é de 3/5/10 anos. É só masoquismo. Eu sei que é difícil de nos afastarmos, às vezes, mas acredita que é o melhor, quer psicológicamente, quer para a tua carteira.
Outliers. É um conceito estatístico conhecido. Aliás, o box plot em python/seaborn até os coloca automáticamente. Com base no desvio padrão. Vou-te dar o exemplo de um activo do site (neste caso IWDA, mas tenho em todos os activos).Como é que fazes essa distinção? Ou melhor, como é que classificas como normal e anormal?
Comparas com os desvios médios do ativo? Em que proporções?
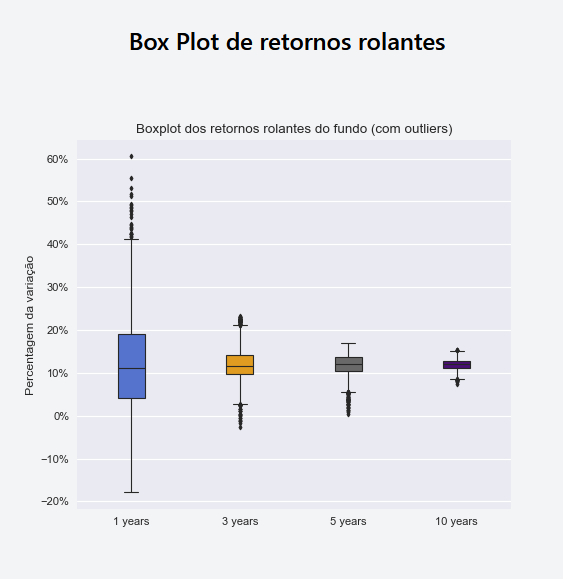 https://sitedoinvestidor.pt/dashboards/IWDA
Estou familiarizado com os conceitos porque já levei com estatística e métodos quantitativos.Outliers. É um conceito estatístico conhecido. Aliás, o box plot em python/seaborn até os coloca automáticamente. Com base no desvio padrão. Vou-te dar o exemplo de um activo do site (neste caso IWDA, mas tenho em todos os activos).Como é que fazes essa distinção? Ou melhor, como é que classificas como normal e anormal?
Comparas com os desvios médios do ativo? Em que proporções?
Rentabilidade nos diferentes períodos.
Captura de ecrã 2023-03-14 174905.png
https://sitedoinvestidor.pt/dashboards/IWDA
Podes ver perfeitamente que rentabilidades acima de 42% (+/-) a 1 ano são "anormais". Assim como CAGRs a 3 anos abaixo de 2% (+/-) foram históricamente anormais.
Como é baseado em cenas históricas usar as carteiras com os benchmark é o que faz mais sentido. Podes tb fazer VaR paramétrico (com base na distribuição normal), mas costuma substimar a força das quedas (se bem que neste caso não interessa muito, porque vai na mesma dizer que foi uma queda "anormal" mais ou menos no mesmo sitio que a análise histórica).
P.S. => Podes ler aqui mais sobre box plots e o IQR (que é o que é usado para distinguir o que é um outlier ou não) aqui: https://en.wikipedia.org/wiki/Box_plot
Entra com o teu nome e palavra-passe do fórum para responder.