Saltar para o conteúdo
Entrar

Pacote "Mais Habitação" (aka melão)

Iniciado por JRJordao · 20 de fevereiro de 2023 27 respostas 13 093 visitas

#2
Isenção de IRS sobre as mais-valias resultantes da venda de outros imóveis do sujeito passivo ou do seu agregado familiar, caso o valor de realização seja utilizado para amortização de crédito à habitação própria e permanente do próprio ou descendentes.
Alguém que perceba do assunto consegue confirmar se a minha interpretação está correta:

- Compra de imóvel por 100k , 20k em despesas (Comissão imobiliária, Obras etc). Venda por 160k - Mais Valia de 40k. Caso se utilize estes 40k para amortização de outro crédito habitação de um filho não há lugar a pagamento de Mais Valias, sendo que podemos pôr o restante ao bolso livremente correto?


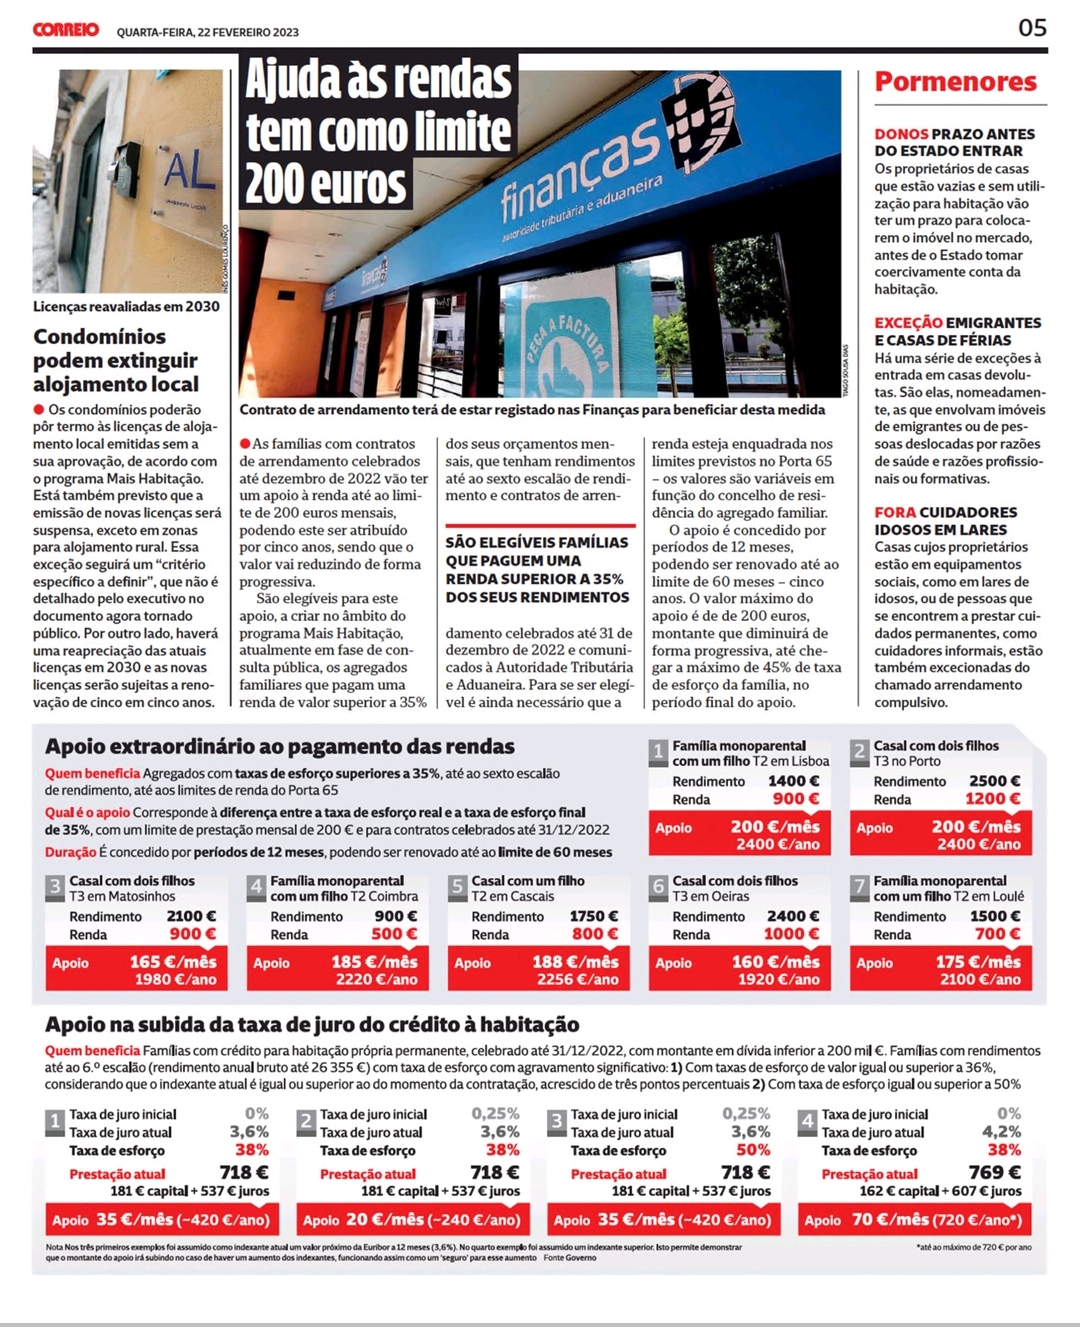
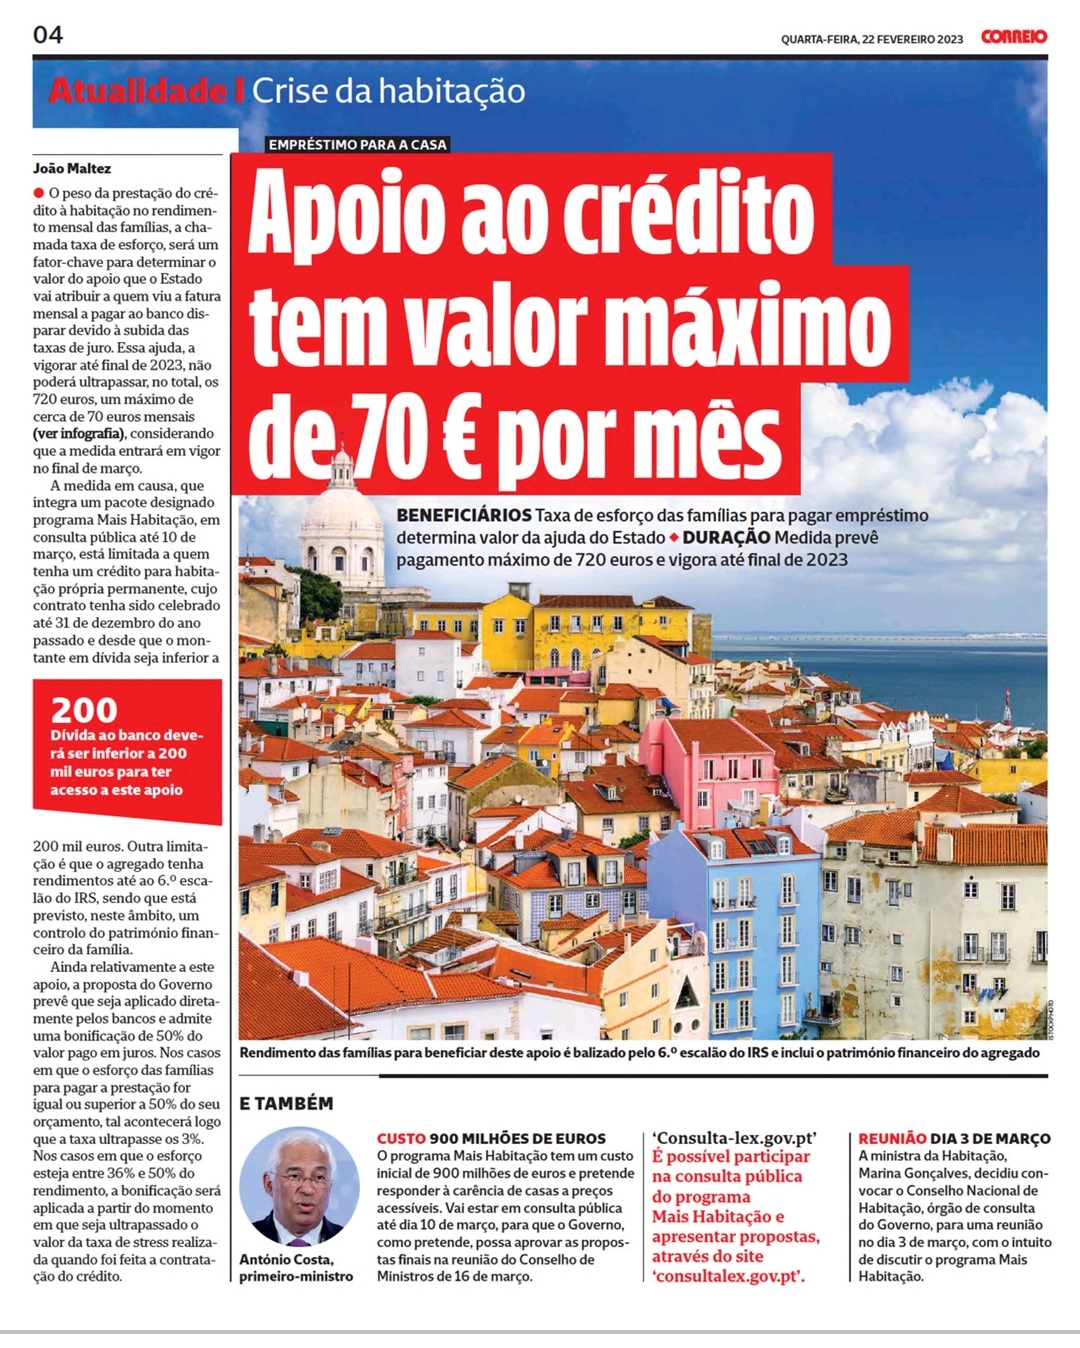
Apoio na subida da taxa de juro:
Bonificação temporária do encargo com juros nos créditos hipotecários, para famílias
com rendimentos até ao 6º escalão de IRS e créditos até 200 mil €, através da compensação
de metade do excesso do indexante de referência face a 3% até um limite anual de 1,5
IAS (~720€).
Esta bonificação é feita na entrega de IRS, começando a contar somente em 2024 (entrega do IRS de 2023) ?
Caso haja lugar a transferência do crédito original para uma outra instituição bancária, perde-se o direito a esta bonificação, ou utiliza-se o valor contratado originalmente face aos juros atuais?

Desde já agradeço a quem souber responder.


P.S: O artigo está bastante sucinto, obrigado pela partilha.
#3
Isenção de IRS sobre as mais-valias resultantes da venda de outros imóveis do sujeito passivo ou do seu agregado familiar, caso o valor de realização seja utilizado para amortização de crédito à habitação própria e permanente do próprio ou descendentes.
- Compra de imóvel por 100k , 20k em despesas (Comissão imobiliária, Obras etc). Venda por 160k - Mais Valia de 40k. Caso se utilize estes 40k para amortização de outro crédito habitação de um filho não há lugar a pagamento de Mais Valias, sendo que podemos pôr o restante ao bolso livremente correto?
valor de realização = valor de venda

Se seguirem a lógica utilizada atualmente na venda de HPP atual e compra de nova, só aplicando todo o valor de realização (160k) se obtem isenção total de imposto sobre as mais-valias. Se só aplicares 40k, assumem que provêm do valor de compra (capital) e que ficaste com os 40k de mais valia (rendimento) no bolso.

À segunda parte não sei responder.
[] [] [] []
#5
Passei por aqui só para dizer que adoro este título 😆
"We are drowning in information, while starving for wisdom."
🙏2
#6
Isenção de IRS sobre as mais-valias resultantes da venda de outros imóveis do sujeito passivo ou do seu agregado familiar, caso o valor de realização seja utilizado para amortização de crédito à habitação própria e permanente do próprio ou descendentes.
- Compra de imóvel por 100k , 20k em despesas (Comissão imobiliária, Obras etc). Venda por 160k - Mais Valia de 40k. Caso se utilize estes 40k para amortização de outro crédito habitação de um filho não há lugar a pagamento de Mais Valias, sendo que podemos pôr o restante ao bolso livremente correto?
valor de realização = valor de venda

Se seguirem a lógica utilizada atualmente na venda de HPP atual e compra de nova, só aplicando todo o valor de realização (160k) se obtem isenção total de imposto sobre as mais-valias. Se só aplicares 40k, assumem que provêm do valor de compra (capital) e que ficaste com os 40k de mais valia (rendimento) no bolso.

À segunda parte não sei responder.
Ok, bem me parecia que era fruta a mais. Mesmo assim é uma boa medida para aquelas casas de família que foram compradas por 500 contos ahaha.

Vou aguardar por mais esclarecimentos relativamente à 2ª parte, calculo que nem o próprio Governo tenha pensado nisso ainda.
#7
.

Anexos

  • CM.jpg
  • CM..jpg
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1
#11
Não queria estragar o excelente título do tópico mas parece que o sr das frutas diz que este melão está podre:

https://www.jornaldenegocios.pt/economi ... peracional
Há vários problemas, o primeiro em relação aos CH em que o contribuinte não pode ter mais de +/-29.000€ em património mobiliário ( muito baixo o valor ) no mesmo sentido, e ainda não percebi bem, parece que só quem contratou taxas euribor na altura a 0% ou negativas terá apoio, quem contratou, como eu taxas de 4,2% em 2007, ora se falam que é +3% em cima da taxa contratada, teria de esperar uma euribor de 7% para ter apoio? ( nunca teria porque tenho mais de 29.000€ lol), mas era para entender esta parte...
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#12
Há vários problemas, o primeiro em relação aos CH em que o contribuinte não pode ter mais de +/-29.000€ em património mobiliário ( muito baixo o valor ) no mesmo sentido, e ainda não percebi bem, parece que só quem contratou taxas euribor na altura a 0% ou negativas terá apoio, quem contratou, como eu taxas de 4,2% em 2007, ora se falam que é +3% em cima da taxa contratada, teria de esperar uma euribor de 7% para ter apoio? ( nunca teria porque tenho mais de 29.000€ lol), mas era para entender esta parte...
Já no apoio às rendas eliminaram requisitos. Deixou de haver limite no valor da renda e tipologia em função do agregado.
E não tenho visto neste caso referência a limite de património mobiliário. Quem tem 29.000€ não merece ajuda no pagamento de CH mas já merece no pagamento de renda? 😕
[] [] [] []
#13
Falam num património não superior a 62 IAS, ora dá cerca de 29,786€...

Quanto às outras contas por mais que leia não consigo perceber...
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#14
Não queria estragar o excelente título do tópico mas parece que o sr das frutas diz que este melão está podre:

https://www.jornaldenegocios.pt/economi ... peracional
Há vários problemas, o primeiro em relação aos CH em que o contribuinte não pode ter mais de +/-29.000€ em património mobiliário ( muito baixo o valor ) no mesmo sentido, e ainda não percebi bem, parece que só quem contratou taxas euribor na altura a 0% ou negativas terá apoio, quem contratou, como eu taxas de 4,2% em 2007, ora se falam que é +3% em cima da taxa contratada, teria de esperar uma euribor de 7% para ter apoio? ( nunca teria porque tenho mais de 29.000€ lol), mas era para entender esta parte...
Podes sempre resgatar as aplicações até ficares com 20/25k e investes em imobiliário. Ouvi dizer que o AL vai bombar 😆

Mas espera lá, tu atualmente ainda tens 4,2%? Presumo que já tenhas renegociado entretanto por isso deduzo que seja sobre a taxa atual.
#15
Não queria estragar o excelente título do tópico mas parece que o sr das frutas diz que este melão está podre:

https://www.jornaldenegocios.pt/economi ... peracional
Há vários problemas, o primeiro em relação aos CH em que o contribuinte não pode ter mais de +/-29.000€ em património mobiliário ( muito baixo o valor ) no mesmo sentido, e ainda não percebi bem, parece que só quem contratou taxas euribor na altura a 0% ou negativas terá apoio, quem contratou, como eu taxas de 4,2% em 2007, ora se falam que é +3% em cima da taxa contratada, teria de esperar uma euribor de 7% para ter apoio? ( nunca teria porque tenho mais de 29.000€ lol), mas era para entender esta parte...
Podes sempre resgatar as aplicações até ficares com 20/25k e investes em imobiliário. Ouvi dizer que o AL vai bombar 😆

Mas espera lá, tu atualmente ainda tens 4,2%? Presumo que já tenhas renegociado entretanto por isso deduzo que seja sobre a taxa atual.
A média da euribor 3M quando fiz o empréstimo era de 4,2%, Julho de 2007, o spread é que dá para renegociar lol

Quanto ao património, posso meter tudo no Moey já que não me aparece este banco no mapa do banco de portugal lol
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1
#16
Quanto ao património, posso meter tudo no Moey já que não me aparece este banco no mapa do banco de portugal lol
Bitcoin 😆
"We are drowning in information, while starving for wisdom."
#17
Quanto ao património, posso meter tudo no Moey já que não me aparece este banco no mapa do banco de portugal lol
Verifica se não aparece como Crédito Agricola.
#18
Quanto ao património, posso meter tudo no Moey já que não me aparece este banco no mapa do banco de portugal lol
Bitcoin 😆
Nop lol, tenho teto máximo de exposição a isso definido.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#19
Quanto ao património, posso meter tudo no Moey já que não me aparece este banco no mapa do banco de portugal lol
Verifica se não aparece como Crédito Agricola.
Não, já tinha dado conta disso aqui, nem crédito agricola nem moey nem nada lol, estou fora do sistema financeiro, Moey = Offshore 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#20
Não queria estragar o excelente título do tópico mas parece que o sr das frutas diz que este melão está podre:

https://www.jornaldenegocios.pt/economi ... peracional
Há vários problemas, o primeiro em relação aos CH em que o contribuinte não pode ter mais de +/-29.000€ em património mobiliário ( muito baixo o valor ) no mesmo sentido, e ainda não percebi bem, parece que só quem contratou taxas euribor na altura a 0% ou negativas terá apoio, quem contratou, como eu taxas de 4,2% em 2007, ora se falam que é +3% em cima da taxa contratada, teria de esperar uma euribor de 7% para ter apoio? ( nunca teria porque tenho mais de 29.000€ lol), mas era para entender esta parte...
Taxa de esforço pelos 18%, valor mobiliário superior aos tais 29k, vale a pena pedir o apoio 😀

Entra com o teu nome e palavra-passe do fórum para responder.