
Só em 2025, até lá é continuar a acumular 😀Tá tudo muito calado. Toda a gente milionária e nas bahamas? 😆
Anexos
"O risco vem de não saber o que se está a fazer" - Warren Buffett
Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
 Iniciado por D@emoon · 3 de outubro de 2022
5 963 respostas
1 058 209 visitas
Só em 2025, até lá é continuar a acumular 😀Tá tudo muito calado. Toda a gente milionária e nas bahamas? 😆
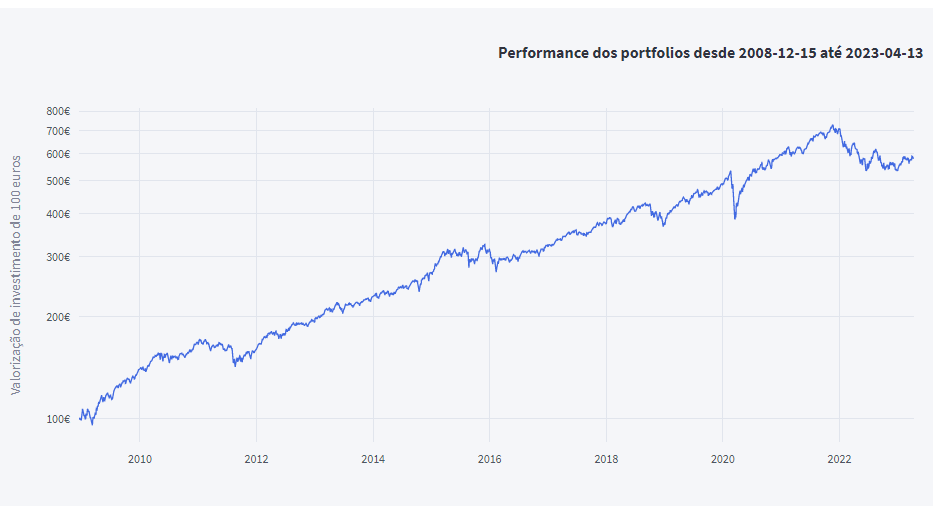
Bears Markets são sobretudo "jogos de paciência", quedas grandes durante um tempo mais curto e lateralização por mais meses, o S&P 500 está a subir desde Outubro e nem parece 🤣Apesar de já ter há muitos anos ultrapassado a fase de ver a conta todos os dias e ficar entusiasmado/desiludido com as oscilações acho que estas fases a lateralizar são mais simpáticas para o psicológico, acaba por ser um pouco, ah ainda estou a comprar à volta deste preço e já passou mais 1,2,3 meses ok então, quando subir vai ser porreiro.

Eurostoxx assim e o Júpiter European com +11% ytd.Exacto e o stoxx50 então...
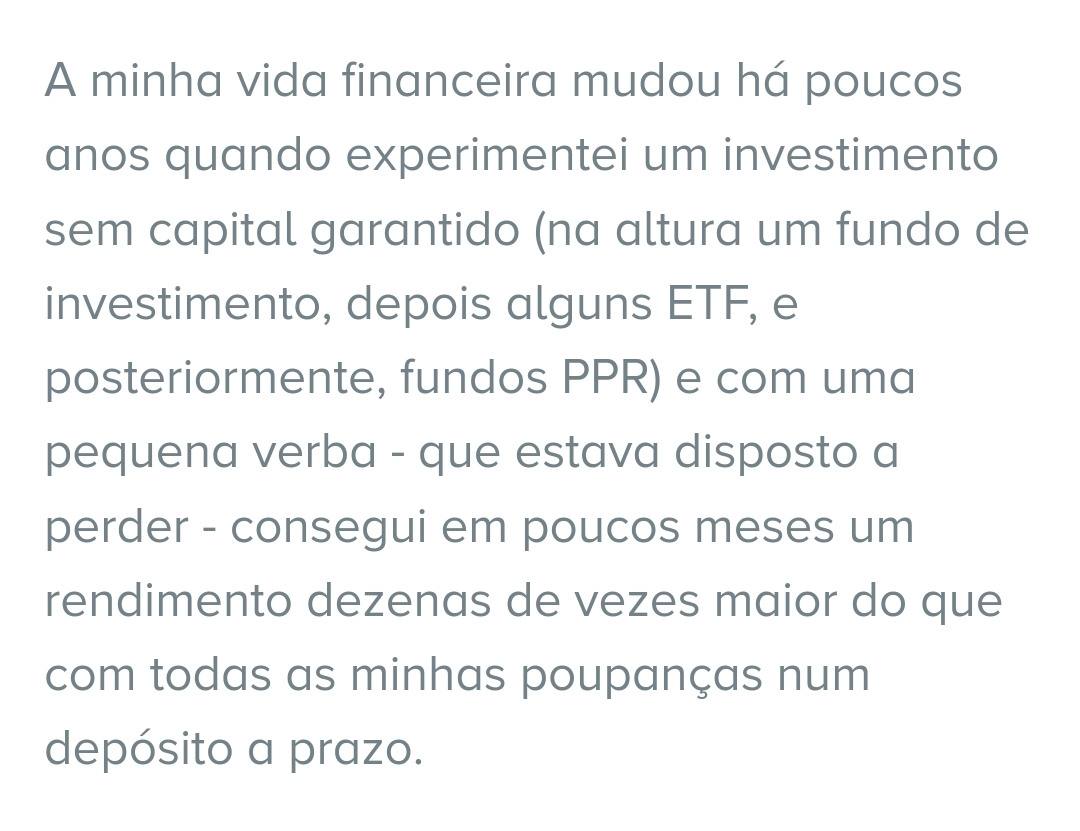
Nem parece ser o dito senhor a escrever 🤣🤣Por acaso gostei bastante desse artigo. Começando no título LOL "Niguém fica rico a poupar"
Aqui o link: https://www.doutorfinancas.pt/financas- ... -a-poupar/
Desde Setembro do ano passado que globalmente estou a “perder” dinheiro com os meus PPR. Apenas dois estão acima da linha de água; os outros 6 estão negativos, mas já mais próximos de zero. O meu investimento em PPR chegou a desvalorizar cerca de 20% em 2022.
Neste momento, as perdas já estão mais reduzidas. Em janeiro, só estou a perder cerca de 280 euros (já estve a “perder quase 600 euros).
Nota: ele aplicou 8000 euros (8 PPR x 1000 euros)Neste momento, as perdas já estão mais reduzidas. Estive a “perder” 560 euros em Setembro, mas passados estes dois meses, os meus PPR já recuperaram cerca de metade. Ainda tenho a soma dos meus PPR com valores negativos, mas só estou a perder cerca de 350 euros no final de Novembro.
Começando do zero, acho que "o mais fácil" é ficar rico a trabalhar e a gastar bastante menos do que se recebe, com os investimentos a darem uma ajuda. Caso se deixe de trabalhar, os investimentos servem para ir mantendo o capital apesar das despesas.Por acaso gostei bastante desse artigo. Começando no título LOL "Niguém fica rico a poupar"
Ainda bem. Não vá o pessoal pensar que é só fazer dinheiro!! Dá para perceber o risco. Essa "honestidade" é uma das razões qe simpatizo com ele, independentemente de saber que tem gaps de conhecimentos financeiros significativos.Isso diz ele agora, mas nem tudo tem sido rosas. 🙂
A minha estratégia de ter mais um bocadinho a longo prazo foi começar por ter um fundo de emergência de 6 meses das minhas despesas ( que ao longo da vida pode ter ajustes, mas tentar nunca mexer, o que dá logo uma grande segurança ), depois é me conter em gastos supérfluos ( comprar telemóveis não mais de 300€ em vez de 1.500€ por exemplo ) colocar o que ia sobrando em mais outro fundo que chamo de maneio, e sempre que atinge um determinado valor investir esse dinheiro na minha carteira de fundos e/ou abater algum crédito que tenha como o carro, e tenho conseguido assim aumentar o meu património anualmente ( uso a aplicação boonzi para controlo de gastos e ganhos e faz gráficos interessantes para ver a evolução ), passei depois a ter um apartamento arrendado que tem dado para pagar a prestação e demais gastos com o mesmo.Começando do zero, acho que "o mais fácil" é ficar rico a trabalhar e a gastar bastante menos do que se recebe, com os investimentos a darem uma ajuda. Caso se deixe de trabalhar, os investimentos servem para ir mantendo ou aumentando um pouco o capital apesar das despesas.Por acaso gostei bastante desse artigo. Começando no título LOL "Niguém fica rico a poupar"
Há obviamente caminhos alternativos, como conseguir um fluxo regular de grandes mais-valias na venda de imóveis. Ou outras "receitas" que mais alguém queira partilhar 😉
Sim, é muito transparente e usa uma linguagem muito acessível. Daí a popularidade, creio.Ainda bem. Não vá o pessoal pensar que é só fazer dinheiro!! Dá para perceber o risco. Essa "honestidade" é uma das razões qe simpatizo com ele, independentemente de saber que tem gaps de conhecimentos financeiros significativos.Isso diz ele agora, mas nem tudo tem sido rosas. 🙂
Vou substituir nos próximos meses o meu carro de 19 anos com 160.000 km.Continuo com o meu Ibiza há 8 anos 😆 e levo à séria aquela máxima de: Mais vale ter um carro de 10.000€ e ter 50.000€ investidos que um carro de 50.000€ e ter 10.000€ investidos lol.
Também já me ocorreu que, quando algo que ele "aconselhou" (apesar de com avisos sobre os riscos) correr mal, muitos dos seguidores mais "cegos" (leia-se, menos letrados) poderão ter uma reação violenta. E, mesmo sem razão objetiva, hoje em dia as redes sociais são suficientes para "cancelar" alguém. Ou seja, ele poderá vir a ser uma vítima da sua própria popularidade.Mas honestamente a transparência do Anderson só vai fazer com que eles se queimem a longo prazo, mesmo que a curto prazo tenha sido uma aposta vencedora em termos de marketing (não falo de cor, sei que no dia em que ele falou do produto foi o dia de maior subscrição do mesmo, até àquela data).
Qual foi o produto que ele “sugeriu”?Também já me ocorreu que, quando algo que ele "aconselhou" (apesar de com avisos sobre os riscos) correr mal, muitos dos seguidores mais "cegos" (leia-se, menos letrados) poderão ter uma reação violenta. E, mesmo sem razão objetiva, hoje em dia as redes sociais são suficientes para "cancelar" alguém. Ou seja, ele poderá vir a ser uma vítima da sua própria popularidade.Mas honestamente a transparência do Anderson só vai fazer com que eles se queimem a longo prazo, mesmo que a curto prazo tenha sido uma aposta vencedora em termos de marketing (não falo de cor, sei que no dia em que ele falou do produto foi o dia de maior subscrição do mesmo, até àquela data).
ETFs e PPR sem capital garantido. acho que são a esse que o JRJordão se está referir!1Qual foi o produto que ele “sugeriu”?
Entra com o teu nome e palavra-passe do fórum para responder.