
E quem é que dá a garantia do fundo de depósitos?Os DP estão cobertos pelo Fundo de Garantia de Depósitos (https://www.fgd.pt/), enquanto os CA não têm essa garantia…
"We are drowning in information, while starving for wisdom."
E quem é que dá a garantia do fundo de depósitos?Os DP estão cobertos pelo Fundo de Garantia de Depósitos (https://www.fgd.pt/), enquanto os CA não têm essa garantia…
Também já estava a pensar nisso.. claro que é o estado português.E quem é que dá a garantia do fundo de depósitos?Os DP estão cobertos pelo Fundo de Garantia de Depósitos (https://www.fgd.pt/), enquanto os CA não têm essa garantia…
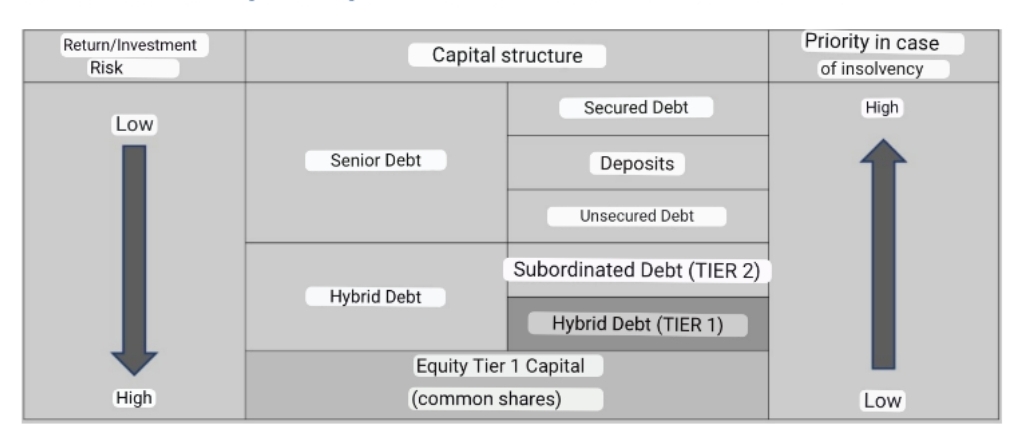
cesto de OT (portuguesas) = cesto de CAPara além dos DP também tenho cerca de 1/3 em algumas obrigações (OT e privadas), portanto mesmo depois de mudar todos os DP para CA não vou ficar com tudo no mesmo cesto...
Mas será que mesmo nesse caso os depositantes não mantém o direito a serem ressarcidos no futuro quando a situação o permitir? É que isso para mim continua a ser bem melhor que uma situação em, que se não há neste momento fundos, adeus.O FGD é um fundo com a contribuição da banca, obviamente que se amanhã alguns dos maiores bancos falirem ao mesmo tempo não dá para pagar a todos.
Aí só se entrar o estado, porque se formos a ver os valores que temos em depósitos ( à ordem e a prazo ) e o valor que tem o FGD, não dá para pagar a todos, ou seja, mais vale ter o € em bancos pequenos 😆 , no limite na CGD... para já só tiveram de pagar no BPP.Mas será que mesmo nesse caso os depositantes não mantém o direito a serem ressarcidos no futuro quando a situação o permitir? É que isso para mim continua a ser bem melhor que uma situação em, que se não há neste momento fundos, adeus.O FGD é um fundo com a contribuição da banca, obviamente que se amanhã alguns dos maiores bancos falirem ao mesmo tempo não dá para pagar a todos.
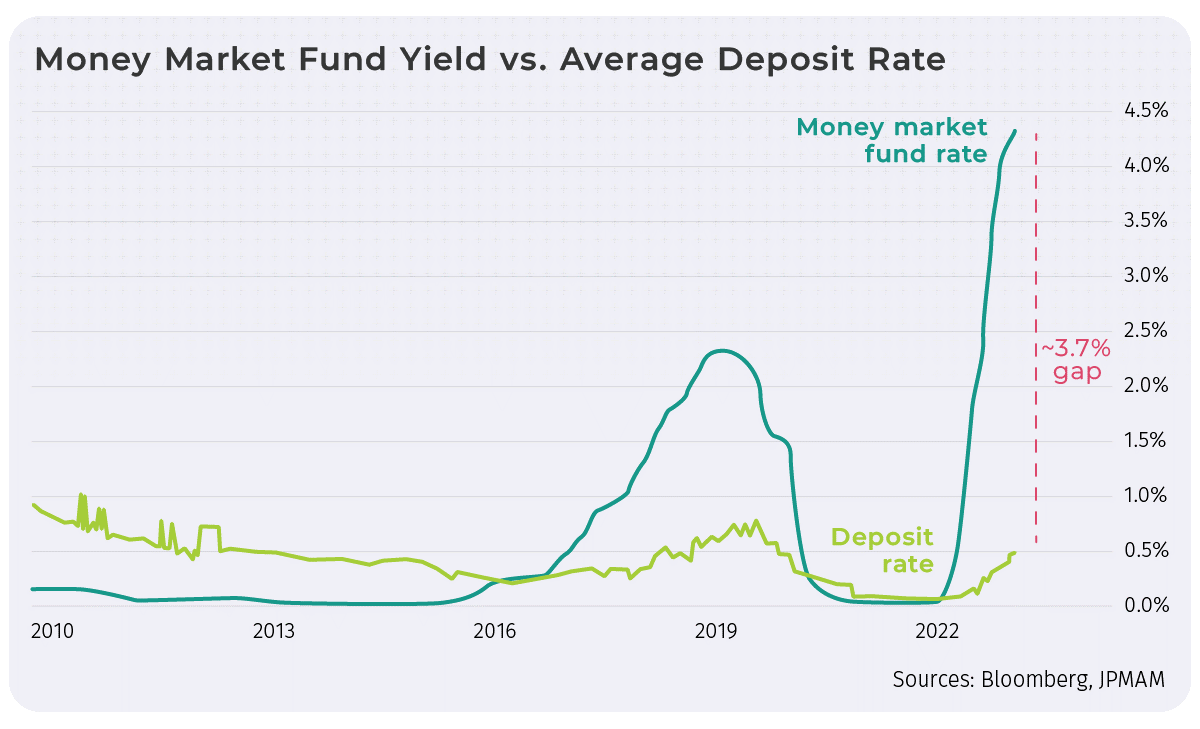
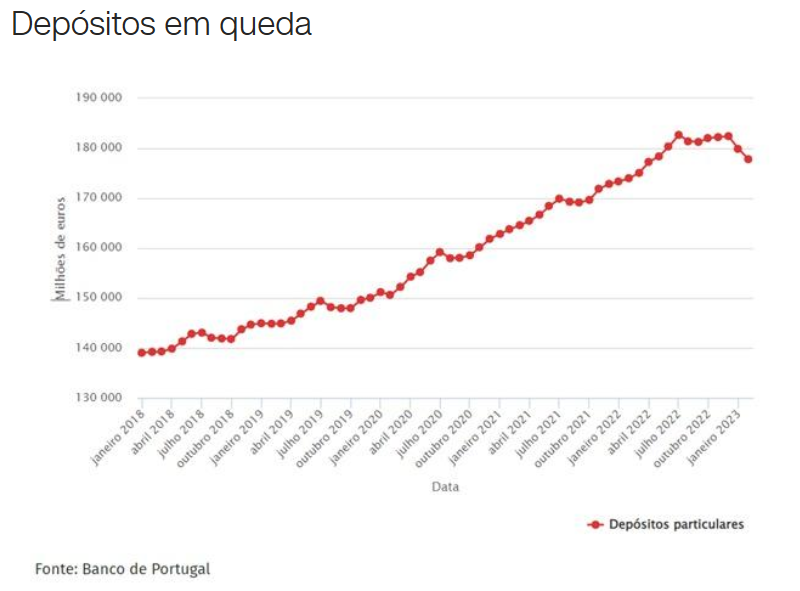
[eco] O erro do SVB foi não ter certificados de aforroNa verdade, daqui a uns tempos o Estado português pode até sofrer uma pequena “vingança” por parte da banca comercial, a quem tem “roubado” milhares de milhões em aforros: imaginemos que, com novos aumentos por parte do BCE, a banca decide começar a pagar 4% nos depósitos a prazo, com possibilidade de novas atualizações. Com a mesma velocidade com que muitos portugueses acorreram aos CAs, podem então decidir resgatar o seu dinheiro para o voltar a colocar nos bancos. Numa situação de mercado, os aforradores teriam de fazer como o SVB e assumir uma perda com a desvalorização do seu instrumento inicial. Mas, no caso dos CAs, como o Estado garante o capital, poderá ter de vir a emitir dívida a 4% para assegurar o reembolso de certificados que o financiavam a 3,5%. Pagam os contribuintes o almoço grátis dos aforradores. O erro do SVB foi não ter certificados de aforro…
Tudo muito bem explicado mas isso também é válido para a Banca! Os depósitos são remunerados a valores baixíssimos (~1%) e caso os depositantes queiram reembolsar o valor investido nos depósitos, a Banca também terá que ir ao mercado pagar 3.5%.[eco] O erro do SVB foi não ter certificados de aforroNa verdade, daqui a uns tempos o Estado português pode até sofrer uma pequena “vingança” por parte da banca comercial, a quem tem “roubado” milhares de milhões em aforros: imaginemos que, com novos aumentos por parte do BCE, a banca decide começar a pagar 4% nos depósitos a prazo, com possibilidade de novas atualizações. Com a mesma velocidade com que muitos portugueses acorreram aos CAs, podem então decidir resgatar o seu dinheiro para o voltar a colocar nos bancos. Numa situação de mercado, os aforradores teriam de fazer como o SVB e assumir uma perda com a desvalorização do seu instrumento inicial. Mas, no caso dos CAs, como o Estado garante o capital, poderá ter de vir a emitir dívida a 4% para assegurar o reembolso de certificados que o financiavam a 3,5%. Pagam os contribuintes o almoço grátis dos aforradores. O erro do SVB foi não ter certificados de aforro…
😲 🙂
A banca está cheia de liquidez. Tudo bem que as coisas parecem estar a querer cirar mas ainda falta muito...Tudo muito bem explicado mas isso também é válido para a Banca! Os depósitos são remunerados a valores baixíssimos (~1%) e caso os depositantes queiram reembolsar o valor investido nos depósitos, a Banca também terá que ir ao mercado pagar 3.5%.
Ou estão a ver mal?
Não sei que taxa foi definida, mas nunca seriam 3% efectivos, as taxas apresentadas são TANB, anuais, tens de fazer 3%/4= 0,75%, provávelmente 7,5€ brutos, menos 28% de IRS.Uma questão:
Investi alguns € em CA para diversificar o fundo de emergência.
Cenário hipotético:
Investi 1000€ em Janeiro de 2023 no dia 15.
No passado dia 15 de Abril 2023 (3 meses depois) a taxa a aplicar seria 3% sobre o valor investido?
Ou seja:
1000x3% = 30€
É que creio que me está a escapar algo. a taxa a aplicar não é a taxa que foi definida nesse mês?
obrigado desde já
Históricamente, os produtos do IGCP têm mudado em setembro/outubro. Talvez as novidades sejam novamente por essa altura.em função da forma como as subscrições destes títulos de dívida pública vão ocorrer nos próximos meses
Entra com o teu nome e palavra-passe do fórum para responder.