Saltar para o conteúdo
Entrar
Fixo

ETFs (hot returns come and go, but expenses never die)

Iniciado por Virtua · 3 de outubro de 2022 2 052 respostas 801 919 visitas

#501
Pergunta de iniciante, um bond nao é melhor que um bond ETF? Qual a vantagem do bond ETF?

O Bond da sempre para receber o total do capital investido quando o contracto termina enquanto o ETF parece ser muito mais imprevisível... 😕
#502
Mesmo sendo Eur Hedged isso também acontece?
O hedge vai basicamente "comer" o diferencial da yield. Cobertura câmbial não é grátis.
as floating parecem mais interessantes mas só encontro ETF de distribuição, não existe de acumulação?
Tens de procurar ou no site da ishares ou no just etf. Por acaso uso versões dist, porque não encontrei o que queria acc. Como ´são coisas de curto prazo os clientes não parecem que se importam muito.
Sabes alguma coisa que o resto da malta não saiba?
Pelo contrário. Só me guio pelas expectativas do mercado. O mercado está à espera que as taxas deixem de subir no final do ano.
um bond nao é melhor que um bond ETF?
Depende da bond e do ETF digo eu. Se for com risco (corporate) ETF é quase sempre melhor porque tens uma carteira diversificada, se tiveres Gov depende do montante.

=> Se vais colocar 10/20/30 mil euros e tiveres uma rentabilidade semelhante em CA (como antigamente nos 3.5%) vs ETF de bonds Gov eu digo para ires para os CA.

=> Se tens os CA a render 2.5% e o ETF 0-1 eur gov com yield de 3.5% digo para ires para o ETF

=> No final do dia a rentabilidade não vai ser muito diferente. Mas sim, psicológicamente é melhor saberes a taxa final do que se ganha. Na prática prefiro carteira diversificada.
"We are drowning in information, while starving for wisdom."
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#503
Pelo contrário. Só me guio pelas expectativas do mercado. O mercado está à espera que as taxas deixem de subir no final do ano.
Exato, e até que desçam a seguir....
Mas como é esperado já está refletido na curva:
https://www.ecb.europa.eu/stats/financi ... ex.en.html

Julgo que uma (futura) descida das taxas não terá o "fator multiplicador" nas obrigações de muito longo prazo que haveria com uma curva normal, uma vez que a descida será maioritariamente das taxas de curto prazo.

Qual seria a tua jogada com as obrigações de muito longo prazo ?
#504
Qual seria a tua jogada com as obrigações de muito longo prazo ?
Longo. Se as taxas de juro baixarem por cada 1 ponto percentual na descida da yield do ETF vou buscar 25% para aí. Estou curioso para ver o que sai daqui. É um terço aposta, um terço estudo, um terço curiosidade 😆
"We are drowning in information, while starving for wisdom."
#505
Longo. Se as taxas de juro baixarem por cada 1 ponto percentual na descida da yield do ETF vou buscar 25% para aí. Estou curioso para ver o que sai daqui. É um terço aposta, um terço estudo, um terço curiosidade 😆
Os gajos do NB devem saber disso certo? 😀
Mas acho que andam muito cuidadosos, pelo menos até ao final do ano.
#506
Duas coisas a ter em conta:
1- Se os juros baixarem 1%, o movimento no preco do ETF nao é a duracao das obrigacoes vezes 1%.
Neste momento para obrigacoes em euros a 20 anos, seria algo como 16% para um movimento de 1% nos juros.
2- Os juros a longo prazo sao ditados pelo mercado, nao pelo banco central. Os juros a 20 anos podem subir sem o banco central tocar na taxa base.
Se os juros do banco central se mantiverm altos a yield curve pode passar de invertida a normal.
Com isto quero dizer, se o banco central mantiver os juros onde eles estao, a taxa a 20 anos deve ter tendencia a aumentar. Por isso a probabilidade dos juros descerem nas duracoes mais elevadas parece-me reduzida neste momento.
#507
1- Se os juros baixarem 1%, o movimento no preco do ETF nao é a duracao das obrigacoes vezes 1%.
Duration is a measure of the sensitivity of the price of a bond or other debt instrument to a change in interest rates. In general, the higher the duration, the more a bond’s price will drop as interest rates rise (and the greater the interest rate risk). For example, if rates were to rise 1%, a bond or bond fund with a five-year average duration would likely lose approximately 5% of its value.

https://www.investopedia.com/terms/d/duration.asp

Utilizing Duration - Duration can help predict the likely change in the price of a bond given a change in interest rates. As a general rule, for every 1% increase or decrease in interest rates, a bond’s price will change approximately 1% in the opposite direction for every year of duration. For example, if a bond has a duration of 5 years, and interest rates increase by 1%, the bond’s price will decline by approximately 5%. Conversely, if a bond has a duration of 5 years and interest rates fall by 1%, the bond’s price will increase by approximately 5%


https://www.blackrock.com/fp/documents/ ... ration.pdf
Neste momento para obrigacoes em euros a 20 anos, seria algo como 16% para um movimento de 1% nos juros.
Provavelmente. Até porque a duration costuma ser mais baixa que a maturidade (sem qualquer alterações via derivados). O iShares € Govt Bond 15-30yr UCITS ETF está mais ou menos com os dados que referes.
Captura de ecrã 2023-07-12 220806.png
2- Os juros a longo prazo sao ditados pelo mercado, nao pelo banco central. Os juros a 20 anos podem subir sem o banco central tocar na taxa base.
Se os juros do banco central se mantiverm altos a yield curve pode passar de invertida a normal.
True. O ideal era uma posição alavancada num ETF de bonds com uma duration e maturidade inferior a 2 anos, mas custam dinheiro. Opções tb são uma idea mas têm prémio e uma maturidade, duas coisas que não gosto. Possivelmente uma posição longa em taxas de juro de longo prazo será a aposta melhor, mesmo não correndo possivelmente tão bem como uma posição alavancada (para volatilidade equivalente) num ETF de bonds de curto prazo.
"We are drowning in information, while starving for wisdom."
#508

Utilizing Duration - Duration can help predict the likely change in the price of a bond given a change in interest rates. As a general rule, for every 1% increase or decrease in interest rates, a bond’s price will change approximately 1% in the opposite direction for every year of duration. For example, if a bond has a duration of 5 years, and interest rates increase by 1%, the bond’s price will decline by approximately 5%. Conversely, if a bond has a duration of 5 years and interest rates fall by 1%, the bond’s price will increase by approximately 5%
Relativamente à duration, essa é a definição, sem dúvida.
Mas atenção ao pormenor do texto “As a general rule…”.
A regra geral também diz que as taxas de longo prazo deveriam ser mais elevadas que as de curto prazo...

O que eu argumentei (e penso que o helder8 também) é que estamos numa situação particular, dada a inversão da curva, e que essa regra geral não se deverá observar neste momento. Eu pelo menos não contaria com isso… Não de 1 para 1.
True. O ideal era uma posição alavancada num ETF de bonds com uma duration e maturidade inferior a 2 anos, mas custam dinheiro. Opções tb são uma idea mas têm prémio e uma maturidade, duas coisas que não gosto. Possivelmente uma posição longa em taxas de juro de longo prazo será a aposta melhor, mesmo não correndo possivelmente tão bem como uma posição alavancada (para volatilidade equivalente) num ETF de bonds de curto prazo.
Ainda assim, pode ser um bom trade.
A questão é: será que bate um buy & hold em ações no mesmo período ?
😆
#509
A questão é: será que bate um buy & hold em ações no mesmo período ?
Não faço ideia. Não dá para prever minimamente retornos de acções a 2 anos 😆
essa regra geral não se deverá observar neste momento
Qual? A de que se a yield cair 1% um bond ETF com duration de 20 vai subir 20%? Isso é como funciona. Essa vai sempre ser cumprida. A questão é se a yield a curto prazo desce e a de longo prazo se mantem, fazendo apenas com as coisas "normalizem". O helder8 fez mesmo essa referência no ponto 2 dele, com a qual concordo e é um dos meus receios.

Ainda tenho tempo até ao final do ano para pensar na melhor forma de execução do trade. Mas uma das minhas curiosidades é mesmo estudar como se comportará a yield a longo prazo num momento em que se sabe que as de curto prazo vão descer. Assumo que já esteja descontada mas de qualquer das formas é uma forma engraçada de analisar o comportamento do mercado.
"We are drowning in information, while starving for wisdom."
#510
Qual? A de que se a yield cair 1% um bond ETF com duration de 20 vai subir 20%? Isso é como funciona.
Ok, assumindo que a taxa desce de forma homogénea ao longo de toda a curva, então sim, tens razão.
Mas nem sempre é isso que acontece.

Se o inicio a curva é definida pelo Banco Central, o resto da curva reflete as espetativas do mercado. Espetativas essas que não se movem necessáriamente na mesma direção/amplitude que as taxas de curto prazo.

Vê por exemplo o que aconteceu às taxas de longo prazo desde que o BCE iniciou este ciclo de subidas.
Possivelmente quando o BCE descer as taxas, irá acontecer o oposto, ou seja, não muito...
Apenas um palpite, claro, de outra forma seria fácil ganhar dinheiro.
😀
Ainda tenho tempo até ao final do ano para pensar na melhor forma de execução do trade. Mas uma das minhas curiosidades é mesmo estudar como se comportará a yield a longo prazo num momento em que se sabe que as de curto prazo vão descer. Assumo que já esteja descontada mas de qualquer das formas é uma forma engraçada de analisar o comportamento do mercado.
E fazes muito bem, nada como um pouco de "skin in the game" para nos obrigar a acompanhar a situação mais de perto.
#511

Se o inicio a curva é definida pelo Banco Central, o resto da curva reflete as espetativas do mercado. Espetativas essas que não se movem necessáriamente na mesma direção/amplitude que as taxas de curto prazo.
Ah claro.Concordo a 100%. A yield a que me refiro é a Yield do ETF/obrigações de longo prazo. O facto da yield de curto prazo descer pode não afectar muito a de longo prazo.

Ou seja as taxas de curto prazo podem baixar 1 p.p. e as de longo prazo manterem-se na mesma e o que alteraria seria só as de curto prazo deixarem de estar quase 0.5 p.p. acima das de longo prazo para passarem a estar 0.5 p.p. abaixo (AKA normalização da curva).
E fazes muito bem, nada como um pouco de "skin in the game" para nos obrigar a acompanhar a situação mais de perto.
Sempre fui um pouco assim, mesmo quando trabalhava no banco. Perder $ acho que não perco, provavelmente pode é não correr muito bem. A curva tem de normalizar; as expectivas já estão descontadas nas taxas de longo prazo; etc etc

Vamos a ver. Por isso disse que era "meio estudar o mercado" tb.
"We are drowning in information, while starving for wisdom."
#512
Perder $ acho que não perco, provavelmente pode é não correr muito bem. A curva tem de normalizar;
Não desejo que percas dinheiro, obviamente, mas considera essa possibilidade...
A curva pode normalizar por força da descida das taxas de curto prazo, ou pela subida das de longo prazo.
A segunda opção deixaria em maus lençóis os detentores de divida de longo prazo...
#513
Se as taxas de juro baixarem por cada 1 ponto percentual na descida da yield do ETF vou buscar 25% para aí.
Tenho acompanhado com muita atenção esta troca de opiniões acerca das bonds e surgiu uma duvida, quando o BCE mexe nas taxas de referencia isso tem impacto imediato nas yields de um ETF?

Por exemplo se a euribor desce 1 p.p. amanhã é motivo para as yields terem o mesmo comportamento logo de seguida ou é um processo que pode demorar meses?
#514
Tenho acompanhado com muita atenção esta troca de opiniões acerca das bonds e surgiu uma duvida, quando o BCE mexe nas taxas de referencia isso tem impacto imediato nas yields de um ETF?
Um ETF é apenas uma estrutura onde colocas ativos, tipo um wrapper, ou um saco se preferires.
As yields das bonds são ajustadas imediatamente porque o valor das mesmas também o é.
(o cupão mantém-se inalterado, mas a yield é a relação entre o cupão e o valor da bond)
Por exemplo se a euribor desce 1 p.p. amanhã é motivo para as yields terem o mesmo comportamento logo de seguida ou é um processo que pode demorar meses?
Para este efeito as taxas de referência não são as Euribors, mas preciosismos à parte, sim, o ajuste é imediato.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#515
As yields das bonds são ajustadas imediatamente porque o valor das mesmas também o é.
Recuando a 2008, ultimo período em que as taxas bateram lá em cima podemos observar que em apenas um ano elas recuaram a valores residuais.
https://www.euribor-rates.eu/pt/juros-bce/


No entanto a descida das yields 20-y tiveram um comportamento muito diferente, cerca de 7 anos.
https://data.ecb.europa.eu/data/dataset ... _YM.SR_20Y


Comportamento esse que foi similar na subida do preço de um etf 25y onde os 7 anos foi o período registado.
Xtrackers Eurozone Government Bond 25+ UCITS ETF 1C LU0290357846


Espero não estar a dizer disparates, as bonds são um produto muito interessante que já tenho na minha carteira mas ainda com pormenores que não domino e se alguém puder desconstruir esta matéria fico grato.
#516
Se as taxas de juro baixarem por cada 1 ponto percentual na descida da yield do ETF vou buscar 25% para aí.
Por exemplo se a euribor desce 1 p.p. amanhã é motivo para as yields terem o mesmo comportamento logo de seguida ou é um processo que pode demorar meses?
Os mercados reagem às noticias de forma imediata.
Mas obrigaçoes de longa duração comportam-se de forma estranha por vezes.
O banco central pode subir a euribor e isso nao levar a um aumento da yield a 30 anos. Sem Qantitative Easing para manter as yields artificialmente baixas; os juros a longo prazo sao ditados pelas expectativas dos investidores, e nao pelos bancos centrais.

Por exemplo, agora as yields a 20 anos para obrigaçoes de governos é por volta de 3%, enquanto a curto prazo é 4%.
Porque é que os investidores estao dispostos a receber menos para emprestar a prazos mais longos? A razão é simples, eles esperam que os juros baixem no futuro. Se os juros a 4% forem temporarios, no longo prazo é possivel que os 3% sejam melhores que os potenciais retornos em obrigaçoes de curto prazo.

As expectativas podem mudar, o que pode levar os juros nas obrigaçéoes a longo prazo a mudar. Por exemplo se a inflação nao desaparecer e a euribor não descer num futuro proximo, os juros no longo prazo podem subir e de forma substancial.

O risco nas obrigaçoes de longa duração não é insignificante.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#517
as bonds são um produto muito interessante que já tenho na minha carteira mas ainda com pormenores que não domino e se alguém puder desconstruir esta matéria fico grato.
Resumindo,
As yields das bonds ajustam-se imediatamente à curva, em todas as maturidades.
A forma como a curva se ajusta é que depende:
- o inicio da curva (curto prazo) varia em função das taxas de referência definidas pelos bancos centrais
- o resto da curva (longo prazo) varia em função das espetativas do mercado.

Prever a evolução das taxas de juro é prever o futuro...

#518
Se bem entendi as bonds de longo prazo acarretam um risco considerável porque apesar de neste momento garantirem uma yield média a rondar os 3% durante décadas, podem ter quedas elevadas no preço em tempos de inflação/juros altos, quedas que levam vários anos a recuperar. A meu ver este comportamento invalida qualquer tentativa especulatória numa possível subida do preço em resultado da descida da yield, pode até acontecer o oposto e a queda ser dolorosa.

Por outro lado as bonds de curto prazo neste momento estão a pagar uma yield superior e embora seja por um período curto, entendo que não apresentam riscos de queda no preço e mesmo havendo será com pouco significado.

Conclusão, 0-1y ou 1-3y parece ser a aposta certa para aproveitar esta fase e até 10y para carteiras de horizonte temporal maior.
#519
IE000716YHJ7 - https://www.justetf.com/en/etf-profile. ... 000716YHJ7

Parece que finalmente o VWCE ganhou um concorrente para o índice FTSE All-World.
Espero que tenha sucesso e pressione a Vanguard a baixar a TER do VWCE (dos atuais 0,22% para 0,15%).
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#520
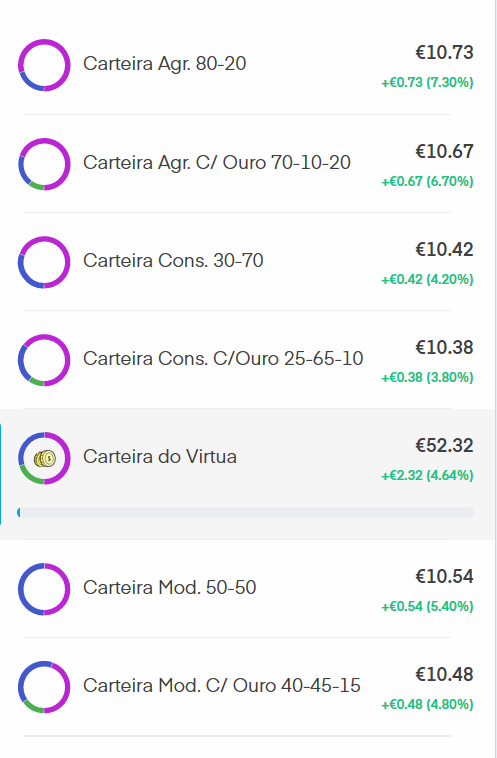
Nada mau para quem começou em Fev.

Agora é que me lembrei que tenho de incluir a análise das carteiras no Análises automáticas por e-mail

Anexos

  • Captura de ecrã 2023-07-24 160102.png
"We are drowning in information, while starving for wisdom."

Entra com o teu nome e palavra-passe do fórum para responder.