Saltar para o conteúdo
Entrar
Fixo

Fundos de Investimento ( Mutual Funds - SICAV )

Iniciado por D@emoon · 3 de outubro de 2022 5 963 respostas 1 058 210 visitas

#1901
Não são generalizações, é a realidade. https://www.cgd.pt/Site/Saldo-Positivo/ ... ueses.aspx

Eu tenho os meus investimentos distribuídos por CA, fundos, ETF’s, crypto (muito pouco) e mesmo depósitos a prazo. Portanto essa abordagem não é adoptada por mim.

O que disse e volto a dizer é que muita gente não investe com medo de perder tudo e acaba por até deixar em depósitos a prazo. Então quando se trata de crypto, muito menos sabem o que é e como funciona.

Tu sabes minimamente como funciona o mundo do investimento e sabes ao que vais mas muita gente até há bem pouco nem sabiam o que eram CA quanto mais fundos e outros produtos.
Não contesto haver muita iliteracia financeira na sociedade portuguesa. O que me chateia é assumirem que só quem não percebe como funcionam os fundos de investimento não investe neles, como se ao os compreenderem ficassem fascinados e nunca mais olhassem para outros produtos. Quem diz fundos, diz o produto de eleição de quem estiver a falar.

Os iletrados tendem de facto a investir em produtos de capital garantido. E ainda bem, porque se forem para os outros produtos o mais certo é tomarem más decisões (ex: panic-sell) e perderem dinheiro.

Mas mesmo aqui, uma comunidade de pessoas interessadas, se detetam por vezes erros no conhecimento de produtos, por vezes até já subscritos!

Investir em fundos/ETFs/etc só por si não é prova de literacia. Há quem o faça "às escuras", só porque os DPs/CAs dão menos que o desejado. Investir sem tomar decisões parvas é que é prova de literacia (e/ou sorte) 😀

Não investir neles também não é garante de iliteracia. Conheço pelo menos um contra-exemplo 😉 . Mas assumo que possa ser tendência.
[] [] [] []
#1902
Não são generalizações, é a realidade. https://www.cgd.pt/Site/Saldo-Positivo/ ... ueses.aspx

Eu tenho os meus investimentos distribuídos por CA, fundos, ETF’s, crypto (muito pouco) e mesmo depósitos a prazo. Portanto essa abordagem não é adoptada por mim.

O que disse e volto a dizer é que muita gente não investe com medo de perder tudo e acaba por até deixar em depósitos a prazo. Então quando se trata de crypto, muito menos sabem o que é e como funciona.

Tu sabes minimamente como funciona o mundo do investimento e sabes ao que vais mas muita gente até há bem pouco nem sabiam o que eram CA quanto mais fundos e outros produtos.
Não contesto haver muita iliteracia financeira na sociedade portuguesa. O que me chateia é assumirem que só quem não percebe como funcionam os fundos de investimento não investe neles, como se ao os compreenderem ficassem fascinados e nunca mais olhassem para outros produtos. Quem diz fundos, diz o produto de eleição de quem estiver a falar.

Os iletrados tendem de facto a investir em produtos de capital garantido. E ainda bem, porque se forem para os outros produtos o mais certo é tomarem más decisões (ex: panic-sell) e perderem dinheiro.

Mas mesmo aqui, uma comunidade de pessoas interessadas, se detetam por vezes erros no conhecimento de produtos, por vezes até já subscritos!

Investir em fundos/ETFs/etc só por si não é prova de literacia. Há quem o faça "às escuras", só porque os DPs/CAs dão menos que o desejado. Investir sem tomar decisões parvas é que é prova de literacia (e/ou sorte) 😀

Não investir neles também não é garante de iliteracia. Conheço pelo menos um contra-exemplo 😉 . Mas assumo que possa ser tendência.
Penso que ninguém assumiu isso, pelo menos ninguém se manifestou sobre isso.

Isso que dizes é verdade. Subscrever sem saber o que é realmente o produto, também faz parte da iletracia.

O que ouço mais é, ah vais perder isso tudo ainda. Há essa possibilidade realmente mas probabilidade não será muito alta, mais provável de acontecer é ficar anos a fio no vermelho ou sempre flat.

Sendo extremista, também se pode perder uma parte nos CA caso haja uma troika e se se lembrarem de um haircut, se me recordo, fizeram isso na Grécia.

Mas eu sou a favor de que, se não se percebe como funciona ou quais os riscos, então não se deve investir nada, pelo menos até perceber como funciona.

No meu caso, antes de saber como funcionavam os produtos, fiquei mais de um ano a pesquisar sobre ETF’s, por exemplo. Ando de olho para investir em bonds, no entanto não o faço porque primeiro tenho de perceber como funciona exatamente, e se não conseguir perceber, então não investirei.

Se sei tudo? Não, não sei quase nada. Se dissesse que sei tudo estaria a mentir.

O que quero dizer é que, quando não sei não demonizo, tento perceber primeiro o que é, então para demonizar 😂. Mas muita gente não o faz, como ouviu dizer que era mau, já ficou entranhado e diz a mesma coisa.

Peço desculpa se dei a entender que meti tudo em ETF’s mas na verdade, representa apenas cerca de 10/12% do meu capital. Não fiz all-I’m e nunca o faria, senão eram os ovos todos no mesmo cesto 😂
#1903
Exato, eu perguntei em nome de um bebé.
Coisas que eu não penso. Então nada tem a ver com custos! 😆

Mas posso ver isso! Por acaso é tema relativamente recorrente!
Também não sei se dá para comprar acções nos bancos, por exemplo no Best sei que dá para comprar depósitos, fundos de investimento ( não sei se entram os ETFs ) seguros de capitalização e Unit Linked ( ambas podem ser interessantes, mais o Unit Linked, por ter beneficio fiscal à saída ).
Confirmo que da para comprar ETFs em nome do bebé (abri conta no BEST em nome dele).
#1904
Um reforço anual e custos deixam de ser problema.
"We are drowning in information, while starving for wisdom."
#1905
O que ouço mais é, ah vais perder isso tudo ainda. Há essa possibilidade realmente mas probabilidade não será muito alta, mais provável de acontecer é ficar anos a fio no vermelho ou sempre flat. a mesma coisa.
Um preconceito, bastante comum como dizes, nascido da ignorância e/ou da preguiça em aprender sobre o investimento em causa. Para ele/a não se sentir mal com a possível oportunidade que está a deixar passar, foca exclusivamente no pior cenário para a desvalorizar.

Outro preconceito muito popular é "passas tanto tempo a acompanhar essas coisas, nem tens vida" 😀
[] [] [] []
#1906
Esta que ouvi uma vez deixou-me pasmado:
Pessoa-Vende os investimentos que isso é muito arriscado.
Eu- Se vender tudo de uma vez depois tenho que pagar uma fortuna em IRS.
Pessoa - Os depositos a prazo sao muito melhores, tem rendimento garantido e nao paga IRS.

Editado 18 de julho de 2023, 17:11

#1907

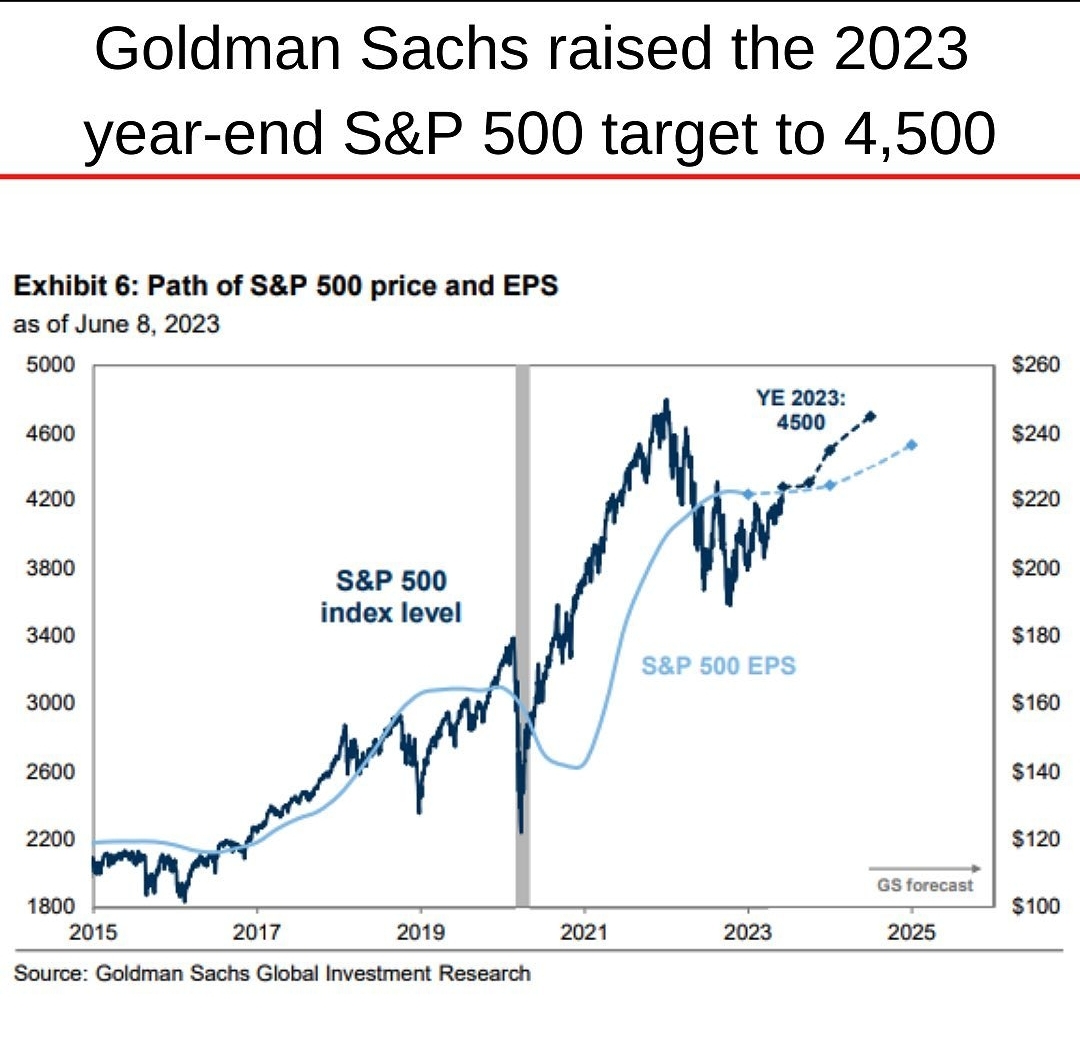
Dos 4.300 para 2.000 são 55%, isso seria actualmente uma catástrofe para as empresas do S&P 500, eram falências atrás de falências e uma grande depressão económica, duvido que caia abaixo do último fundo nos 3.500 e estou a apostar nos 4.600 em Setembro e em 2024 temos novos máximos, simples assim, o bear market acabou em Outubro de 2022, 10 meses, demora em média o dobro para recuperar, lá para Junho de 2024 estamos nos 5.000 pontos e com o pessoal ainda com medo de reforçar 😆
Vai chegar antes? 🙄
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#1908

Dos 4.300 para 2.000 são 55%, isso seria actualmente uma catástrofe para as empresas do S&P 500, eram falências atrás de falências e uma grande depressão económica, duvido que caia abaixo do último fundo nos 3.500 e estou a apostar nos 4.600 em Setembro e em 2024 temos novos máximos, simples assim, o bear market acabou em Outubro de 2022, 10 meses, demora em média o dobro para recuperar, lá para Junho de 2024 estamos nos 5.000 pontos e com o pessoal ainda com medo de reforçar 😆
Vai chegar antes? 🙄
Em Setembro atinges o ATH. Essa bola de cristal está a falhar...
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#1909

Em Setembro atinges o ATH. Essa bola de cristal está a falhar...
Se eu falho imagina a GS..lol

Anexos

  • Screenshot_2023-06-28-10-03-51-592_com.instagram.android-edit.jpg
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#1910


Coisas que eu não penso. Então nada tem a ver com custos! 😆

Mas posso ver isso! Por acaso é tema relativamente recorrente!
Também não sei se dá para comprar acções nos bancos, por exemplo no Best sei que dá para comprar depósitos, fundos de investimento ( não sei se entram os ETFs ) seguros de capitalização e Unit Linked ( ambas podem ser interessantes, mais o Unit Linked, por ter beneficio fiscal à saída ).
Confirmo que da para comprar ETFs em nome do bebé (abri conta no BEST em nome dele).
Esta conta tem o bebé como titular juntamente com um adulto, ou não?
#1911


Também não sei se dá para comprar acções nos bancos, por exemplo no Best sei que dá para comprar depósitos, fundos de investimento ( não sei se entram os ETFs ) seguros de capitalização e Unit Linked ( ambas podem ser interessantes, mais o Unit Linked, por ter beneficio fiscal à saída ).
Confirmo que da para comprar ETFs em nome do bebé (abri conta no BEST em nome dele).
Esta conta tem o bebé como titular juntamente com um adulto, ou não?
Os pais têm de ser co-titulares de conta sim.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#1912
Delete
#1913


Também não sei se dá para comprar acções nos bancos, por exemplo no Best sei que dá para comprar depósitos, fundos de investimento ( não sei se entram os ETFs ) seguros de capitalização e Unit Linked ( ambas podem ser interessantes, mais o Unit Linked, por ter beneficio fiscal à saída ).
Confirmo que da para comprar ETFs em nome do bebé (abri conta no BEST em nome dele).
Esta conta tem o bebé como titular juntamente com um adulto, ou não?
Nao. Nao sou titular. Sou autorizado.
#1914


Confirmo que da para comprar ETFs em nome do bebé (abri conta no BEST em nome dele).
Esta conta tem o bebé como titular juntamente com um adulto, ou não?
Nao. Nao sou titular. Sou autorizado.
E qual é a diferença entre ser titular e autorizado?
A partir da maioridade da criança deixa de ter permissões para aceder à conta, ou há alguma restrição?
Tenho 2 filhos e o que faço é ter 2 carteiras no Best onde vou comprando up de fundos sempre que posso.
Não sei o que fazer quando fizerem 18 anos.. Ou resgatam o valor, ou talvez seja possível "doar" os ativos... Estar em nome deles certamente facilitaria as coisas..
#1915
ou talvez seja possível "doar" os ativos
Doar penso que paga impostos! Já "doar" depende do montante, penso eu
"We are drowning in information, while starving for wisdom."
#1916
Se amanhã existirem mais pedidos de desemprego nos States, o S&P 500 vai aos 4.600...
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#1917
Doar penso que paga impostos! Já "doar" depende do montante, penso eu
Sim, acima dos 500 euros paga-se 10% sobre as doações/herança. Mas se for entre ascendentes/descendentes diretos é isento.

Por outro lado, mas aqui não tenho a certeza, a doação/herança até pode ter vantagens fiscais na venda:
Penso que para efeitos de cálculo da mais-valia o valor/data de aquisição será o da doação/herança, e não a compra “original”.
Mas como disse não tenho a certeza, é uma questão de quem estiver interessado se informar um pouco melhor.
#1918

E qual é a diferença entre ser titular e autorizado?
A diferença é bastante relevante: mais valias terão de ser declaradas só no NIF do meu filho e completamente fora do meu.
#1919
Penso que para efeitos de cálculo da mais-valia o valor/data de aquisição será o da doação/herança, e não a compra “original”.
É como dizes.
[] [] [] []
#1920
E qual é a diferença entre ser titular e autorizado?
A diferença é bastante relevante: mais valias terão de ser declaradas só no NIF do meu filho e completamente fora do meu.
Antecipas alguma vantagem no IRS (enquanto ele for dependente)?
[] [] [] []

Entra com o teu nome e palavra-passe do fórum para responder.