Saltar para o conteúdo
Entrar
Fixo

ETFs (hot returns come and go, but expenses never die)

Iniciado por Virtua · 3 de outubro de 2022 2 052 respostas 801 920 visitas

#541
Já li dezenas de artigos de vi outros tantos vídeos e ninguém fala nos custos do hedging além da pequena diferença na TER, já conheço os pros e os contras de ter um ativo hedged mas interessa-me saber se vou perder quase 2% de rentabilidade ao tomar essa opção e fico com a ideia que ninguém se interessa com isso.
Sim, a TER não inclui todos os custos.
Essa pequena diferença na TER que falas penso que deriva do facto de esses produtos (com edging) terem tipicamente menos fundos sob gestão (AUM), e como tal cobram comissões de gestão um pouco mais altas para compensar.
O custo de edging (cambial ou outro) não se reflete na TER, pois são custos de transação.

Tens aqui um artigo que explica bem os custos que os investidores incorrem ao negociar ETFs:
https://www.justetf.com/en/news/etf/cos ... p-tco.html

No fim do dia a Tracking Difference é mais importante que a TER.

Eu costumo comparar aqui (mas devem existir outros sites):
https://www.trackingdifferences.com/
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#542
Virtua vou direcionar esta questão para ti porque pareces ser bem entendido em bonds mas se mais alguém quiser responder eu agradeço.

A minha intenção era investir em treasuries para aproveitar as yields acima de 5% mas entretanto ocorreu-me que como tenho o capital em GBP porque não aplicar em UK Gilts que estão a pagar uma yield de ~5%!? Eu sei que vou estar sempre exposto ao risco cambial no futuro mas já estou habituado a transacionar GBP e na realidade confio mais nela que no USD.

Achas que é uma boa alternativa ou por qualquer motivo que não me ocorre vou cometer um erro?

A oferta de etfs para bonds UK não é extensa mas encontrei este que parece perfeito.

https://www.ishares.com/uk/individual/e ... ts/331973/
#543
Virtua vou direcionar esta questão para ti porque pareces ser bem entendido em bonds mas se mais alguém quiser responder eu agradeço.

A minha intenção era investir em treasuries para aproveitar as yields acima de 5% mas entretanto ocorreu-me que como tenho o capital em GBP porque não aplicar em UK Gilts que estão a pagar uma yield de ~5%!? Eu sei que vou estar sempre exposto ao risco cambial no futuro mas já estou habituado a transacionar GBP e na realidade confio mais nela que no USD.

Achas que é uma boa alternativa ou por qualquer motivo que não me ocorre vou cometer um erro?

A oferta de etfs para bonds UK não é extensa mas encontrei este que parece perfeito.

https://www.ishares.com/uk/individual/e ... ts/331973/
1. Planeias continuar com o dinheiro em GBP?

Se sim, é boa ideia, se não, tens o mesmo problema

2. O ETF que mostras tem maturidade de 2.24 anos.

É o periodo que recomendo que o mantenhas, caso o pretendas comprar.
na realidade confio mais nela que no USD.
Não há propriamente razão para confiares mais em GBP do que em USD, que é a moeda reserva do mundo, pelo menos por enquanto. Mas aqui nem deves entrar com "acredito mais". A tua opinião é especulativa. Deves sim ter em consideração se vais manter os GBP e assim não ter risco câmbial. De qualquer das formas do que eu acabei de ver o par eur/GBP parece-me bastante mais estável que o EUR/USD.
"We are drowning in information, while starving for wisdom."
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#544
Já li dezenas de artigos de vi outros tantos vídeos e ninguém fala nos custos do hedging além da pequena diferença na TER
Só tens que melhorar as fontes!

https://intl.assets.vgdynamic.info/intl ... t-tlrv.pdf

"Implementing a currency hedge is an additional transaction, which comes with direct costs. Historically, these costs have been low to moderate but they can rise dramatically during periods of market uncertainty. In addition, there are a variety of operational costs required to successfully execute a hedging strategy. These transaction costs explain why for international equity funds the expense ratio is typically higher for hedged funds compared to unhedged funds. Transaction costs are more hidden than expense ratios and have an impact on performance over time as they are deducted from returns."

https://www.justetf.com/en/news/etf/why ... arity.html

The cost of holding a currency – also known as the ‘cost of carry’ – is determined by the interest rate differential between a pair of currencies e.g. the pound and the dollar. The cost of carry is positive when the pound’s interest rate is the higher of the two. The cost of carry is negative when the pound’s interest rate is lower than its foreign currency partner.

https://etf.dws.com/nl-nl/AssetDownload ... dging.pdf/

This dynamic is primarily being driven by the interest rate differential between USD and EUR/CHF/GBP. As interest rates are currently much higher in the US than in most of developed Europe, there is increased demand for USD assets hedged back to developed European currencies. Banks will price FX forwards according to supply and demand as well as their cost to hold or hedge currency exposure. When providing a USD to EUR hedge, a bank goes long the EUR (because it will need to deliver EUR at the maturity of the forward contract), thus earning EUR interest rates, which are currently negative. Also the bank shorts USD, thus having to pay the higher USD interest rates. The bank will price this interest rate differential into the price of the FX forward.

Got a little carried away 🙂 mas é um tema que eu acho interessante!
"We are drowning in information, while starving for wisdom."
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#545
Planeias continuar com o dinheiro em GBP?
Todos os meses recebo rendimentos em GBP e só faço a conversão quando é favorável para mim, portanto é só manter a estratégia.
De qualquer das formas do que eu acabei de ver o par eur/GBP parece-me bastante mais estável que o EUR/USD.
Concordo, daí eu referir que confio mais na GBP.
O ETF que mostras tem maturidade de 2.24 anos.
Não encontro com maturidade mais curta, provavelmente até teria uma yield superior mas ~2 anos também não está mal, é equivalente ao treasury 1-3y e acredito que o etf não vai oscilar muito no preço durante este período.
Só tens que melhorar as fontes!
😉 Tens que concordar que a informação é muito escassa e pouca precisa, apesar de haver referencia a custos nesses artigos não consigo entender como são calculados nem quando e onde são aplicados e isso tem muita relevância quando estamos a tratar de ativos com rentabilidades de ~5% que podem ficar reduzidas a metade, agora vamos imaginar que a rentabilidade era apenas de 2%.....corria o risco terminar com saldo negativo. Esta informação devia estar bem explicita na compra do produto.
#546
Tens que concordar que a informação é muito escassa e pouca precisa
Sim. É um dos maiores problemas da área financeira IMO.
"We are drowning in information, while starving for wisdom."
#547
O que me mais me arrelia com fundos e ETFs é o facto de pagarem impostos sobre dividendos internamente, e quando distribuem os divendos eu tenho que pagar impostos novamente ao Costa.
Pior ainda é que a taxa de imposto é muitas vezes omitida no relatorios anuais dos fundos.

Por exemplo num ETF de acoes suíças, paga 30% de imposto internamente sobre dividendos, mais 28% ao estado portugues. O que me deixa com menosde 50% dos dividendos.
#548
Por isso é que é melhor optar por ETF com acumulação, e não com distribuição... É um conselho já repetido por aqui várias vezes, embora saibamos que existem imensos pseudo-analistas financeiros que sugerem os de distribuição.
#549
O ETF paga impostos sobre dividendos quer os distribua ou não.
E eu pago impostos sobre os dividendos quer sejam distribuidos ou como mais valias num ETF de acumulação.

Fico sem metade dos dividendos quer queira quer não. 😐
#550
Por isso é que é melhor optar por ETF com acumulação, e não com distribuição... É um conselho já repetido por aqui várias vezes, embora saibamos que existem imensos pseudo-analistas financeiros que sugerem os de distribuição.
o que o helder8 disse tem razão. Mesmo os Acc pagam impostos sobre os dividendos. É o que é. Por mim era tudo recompra de acções. Mas nem todos os países têm as características fiscais do nosso.
"We are drowning in information, while starving for wisdom."
#551
Por exemplo num ETF de acoes suíças, paga 30% de imposto internamente sobre dividendos, mais 28% ao estado portugues. O que me deixa com menosde 50% dos dividendos.
A priori, o fundo/ETF acciona o ADT entre a Suiça e o país onde o fundo está sedeado. Para países como Irlanda ou Luxemburgo, essa taxa é de 15%.

(Isto é válido para a Suiça e para outros países, só varia depois a taxa de tributação atendendo aos respectivos ADTs).

PS: Por essa razão os ETFs replicam os índices net of taxes e não os Total Return.
#552
Por exemplo num ETF de acoes suíças, paga 30% de imposto internamente sobre dividendos, mais 28% ao estado portugues. O que me deixa com menosde 50% dos dividendos.
A priori, o fundo/ETF acciona o ADT entre a Suiça e o país onde o fundo está sedeado. Para países como Irlanda ou Luxemburgo, essa taxa é de 15%.

(Isto é válido para a Suiça e para outros países, só varia depois a taxa de tributação atendendo aos respectivos ADTs).

PS: Por essa razão os ETFs replicam os índices net of taxes e não os Total Return.
Consegues indicar um ETF de acoes da Suiça que pague apenas os 15%? Todos os relatorios anuais que vi ate agora retiram 30%.
#553
Consegues indicar um ETF de acoes da Suiça que pague apenas os 15%? Todos os relatorios anuais que vi ate agora retiram 30%.
Que relatórios anuais é que estás a falar?
#555
Tens aqui um exemplo de um relatorio anual em que os impostos sao mostrados explicitamente.
https://www.ubs.com/2/e/files/ubs_etf_ch_ar2022ech.pdf
Posso ter visto isso muito por alto, mas não encontrei o que falas.

Encontrei sim a tal taxa de 30% aplicável aos dividendos que os fundos distribuem, que corresponde à taxa interna de retenção na fonte na Suiça sobre a distribuição de dividendos.

Em Portugal, aplicas o ADT com a Suiça e acabas apenas por pagar no final apenas os 28% também por via do mecanismo do crédito de imposto por dupla tributação internacional (ou no limite só pagas os 30% que já pagaste na Suiça via retenção, não me lembro bem como funciona e não me apetece neste momento ir lamber o CIRS).
#556
Por isso é que é melhor optar por ETF com acumulação, e não com distribuição... É um conselho já repetido por aqui várias vezes, embora saibamos que existem imensos pseudo-analistas financeiros que sugerem os de distribuição.
o que o helder8 disse tem razão. Mesmo os Acc pagam impostos sobre os dividendos. É o que é. Por mim era tudo recompra de acções. Mas nem todos os países têm as características fiscais do nosso.
Quando se trata de um ETF acumulativo, não há pagamento de impostos sobre os dividendos por parte do investidor. Este terá apenas que suportar os impostos referentes às mais-valias quando decidir vender os seus ativos. De referir igualmente que este não incorre em custos uma vez que é o próprio gestor do fundo que faz este investimento automaticamente.
https://www.rankia.pt/etfs/etfs-de-acum ... ncia-los/#
#557
Não é isso que estamos a falar.

Mas vou dar um exemplo.

A M$ distribui dividendos aos seus accionistas. Isto inclui todos os fundos e ETFs que têm uma parte alocada à M$. Esses dividendos são sujeitos a retenção na fonte nos EUA, de acordo com as regras locais.

Depois se o fundo/ETF distribui ou acumula dividendos é outra etapa do fluxo de tributação (em PT mais vale fundos acumulativos, isso é mais que evidente).

Por isso é que os index funds/ETFs de gestão passiva replicam o índice "net return" e não o "total return" (este último inclui o reinvestimento de dividendos sem qualquer tipo de imposto sobre os dividendos entretanto distribuídos).
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#558
Estas previsões terão alguma credibilidade?


Se assim for é melhor esperar esperar um ano e meter a carne toda no assador das bonds!

Fonte: http://www.worldgovernmentbonds.com/
#559
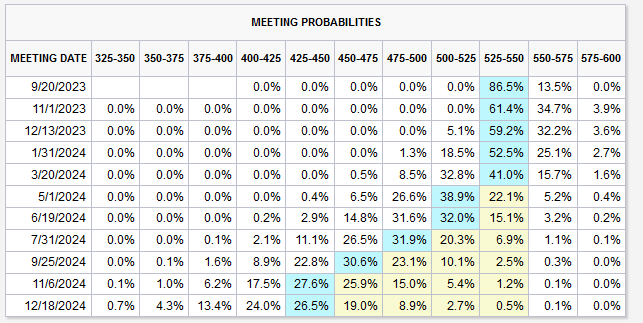
Não. Mas em que parte do site esses "forcasts estão"?. Isso está asumir um aumento ao mesmo ritmo que estão.

Pode apertar mais um pouco (uma ou duas subidas de taxa de juro na Europa e uma nos EUA) mas os mercados já estão a "prever" inversão de ciclo.

Com base nos futuros:

https://www.cmegroup.com/markets/intere ... -tool.html

(As datas nos EUA são maradas. Estão no formato MM/DD/AAAA)

Anexos

  • Captura de ecrã 2023-08-17 123743.png
"We are drowning in information, while starving for wisdom."
#560
Pode apertar mais um pouco (uma ou duas subidas de taxa de juro na Europa e uma nos EUA) mas os mercados já estão a "prever" inversão de ciclo.
Também tenho essa ideia, e mesmo com mais uma ou duas subidas nas taxas não deverá ter impacto nas yields por esse motivo que referes.
Mas em que parte do site esses "forcasts estão"?
Não encontro um acesso direto, faz o seguinte:

selecionas um país e escolhes uma maturidade


em seguida tens por baixo do Historical Data o link para o forecast dessa maturidade


para cada maturidade diferente repetes o processo
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

Entra com o teu nome e palavra-passe do fórum para responder.