Saltar para o conteúdo
Entrar
Fixo

ETFs (hot returns come and go, but expenses never die)

Iniciado por Virtua · 3 de outubro de 2022 2 052 respostas 801 905 visitas

#721
Mas em termos reais, ajustando à inflação, 22/23 foi bem mais duro.
Acho que ele não se referia a nominal vs real mas a euro vs USD. O S&P corrigiu 33% em moeda local (USD) vs 19% em euros (CSPX).

Não sabia que o curvo já tinha real vs nominal. Boa info!!
"We are drowning in information, while starving for wisdom."
#722
Sim, como isto é mais uma aposta de gestão ativa, e assumindo que 2024/2025 corre dentro do esperado (o que já é uma assunção grande), só terei que decidir à frente se mantenho a posição, ou se liquido quando já tiver tido alguma valorização simpática.
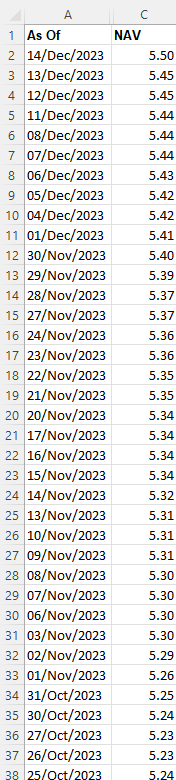
Bem me parecia que desde que comprei o HY não teve um dia negativo. Fui verificar. último dia negativo foi 26 de Outubro. Não houve um único dia negativo em Novembro 😆

Já vamos com mês e meio de sessões SEMPRE positivas! Tenho que criar um fundo de obrigações 😮

5% sempre a subir!

Anexos

  • Captura de ecrã 2023-12-15 151202.png
"We are drowning in information, while starving for wisdom."
#723
Sim, como isto é mais uma aposta de gestão ativa, e assumindo que 2024/2025 corre dentro do esperado (o que já é uma assunção grande), só terei que decidir à frente se mantenho a posição, ou se liquido quando já tiver tido alguma valorização simpática.
Bem me parecia que desde que comprei o HY não teve um dia negativo. Fui verificar. último dia negativo foi 26 de Outubro. Não houve um único dia negativo em Novembro 😆

Já vamos com mês e meio de sessões SEMPRE positivas! Tenho que criar um fundo de obrigações 😮

5% sempre a subir!
Isso parece o BES tesouraria 😈 😈 😈 😈
#724
o meu fundo Candriam Bds Euro High Yld N EUR Cap
esta ano com 10Por cento ano e quase 5 a 3 meses
🙏1
#725
Sim, como isto é mais uma aposta de gestão ativa, e assumindo que 2024/2025 corre dentro do esperado (o que já é uma assunção grande), só terei que decidir à frente se mantenho a posição, ou se liquido quando já tiver tido alguma valorização simpática.
Bem me parecia que desde que comprei o HY não teve um dia negativo. Fui verificar. último dia negativo foi 26 de Outubro. Não houve um único dia negativo em Novembro 😆

Já vamos com mês e meio de sessões SEMPRE positivas! Tenho que criar um fundo de obrigações 😮

5% sempre a subir!
Qual é o teu HY, podemos saber?
#727
Neste caso não existe diferença etf fundo
#728
Pessoalmente penso comprar long duration no fim do ano e possivelmente ir reforçando ao longo de 2024. Vamos a ver! ("aposta" à parte da minha carteira normal)
Chegaste a carregar em algum long?
No dia em que debatemos este assunto foi quando os long duration bateram os mínimos, em 2 meses tiveram uma subida brutal.


Na altura estava com algum receio de uma ultima subida das taxas e deixei escapar, estou com vontade de entrar "a pés juntos" mas temo que o comboio já passou na primeira estação, será que ainda vamos a tempo de o apanhar na estação seguinte??
#729
Pessoalmente penso comprar long duration no fim do ano e possivelmente ir reforçando ao longo de 2024. Vamos a ver! ("aposta" à parte da minha carteira normal)
Chegaste a carregar em algum long?
No dia em que debatemos este assunto foi quando os long duration bateram os mínimos, em 2 meses tiveram uma subida brutal.


Na altura estava com algum receio de uma ultima subida das taxas e deixei escapar, estou com vontade de entrar "a pés juntos" mas temo que o comboio já passou na primeira estação, será que ainda vamos a tempo de o apanhar na estação seguinte??
Foi mais cedo do que eu queria e não tive $/liquidez (e honestamente tb não sei se tivesse liquidez eu apanharia). Apanhei o High Yield como te disse (tb 2/3 semanas atrasado). Queria comprar acima de 8% YTM mas comprei com 7.7%. Já vai nos 6.55% e a deixar de ser interessante, novamente.

Os mercados já estão a descontar baixas +/- significativas. Acho que já passamos mesmo a primeira estação (estava na dúvida até ao discurso do Powell). Até a Euribor já está a corrigir. Vamos a ver, se houver um novo apertar ainda lá vou. Assim deixo-me estar no HY até à YTM estar nos 5%. Win Win.
"We are drowning in information, while starving for wisdom."
#730
Foi mais cedo do que eu queria e não tive $/liquidez (e honestamente tb não sei se tivesse liquidez eu apanharia). Apanhei o High Yield como te disse (tb 2/3 semanas atrasado). Queria comprar acima de 8% YTM mas comprei com 7.7%. Já vai nos 6.55% e a deixar de ser interessante, novamente.
Eu tenho aí uns DP que não me importava de liquidar para ter apanhado esta subida mas como disse não fui perspicaz ao ponto de adivinhar a ultima subida das taxas de juro. Essas HY forma bem apanhadas, tambem consegui Gilts UK e Ultrashort em GBP no pico da yield.
Os mercados já estão a descontar baixas +/- significativas. Acho que já passamos mesmo a primeira estação (estava na dúvida até ao discurso do Powell). Até a Euribor já está a corrigir. Vamos a ver, se houver um novo apertar ainda lá vou.
Pois, esta recuperação de 20% já é quase metade do que foi descendo em 3 anos, não vai continuar a subir neste ritmo, penso eu. Esta é uma fase importante para investir em bonds e as grandes decisões devem ser tomadas rapidamente pois o comboio vai com pressa ➡️
#731
Boa tarde a todos,

Tenho andado um pouco afastado do forum porque o meu filhote mais velho nasceu 🙂

Face a esta boa notícia, vinha pedir a vossa ajuda para perceber qual é a melhor forma de investir mensalmente uma quantia pequena (~100€) em ETFs para o meu miúdo. A maior parte das corretoras não aceita menores, correto? Qual a opção menos dispendiosa em taxas e comissões?

Obrigado!
🙏2
#732
Boa tarde a todos,

Tenho andado um pouco afastado do forum porque o meu filhote mais velho nasceu 🙂

Face a esta boa notícia, vinha pedir a vossa ajuda para perceber qual é a melhor forma de investir mensalmente uma quantia pequena (~100€) em ETFs para o meu miúdo. A maior parte das corretoras não aceita menores, correto? Qual a opção menos dispendiosa em taxas e comissões?

Obrigado!
Abre uma segunda conta (por exemplo na Degiro podes fazer isso).

Aos 18 anos fazes uma doação. Que se nada mudar até lá, estará isenta de imposto. 😀

Edit: Parabéns!
🙏2
#733
Só a título de curiosidade três ETFs menos falados,

O IUSN, que faz parte da carteira de alguns que querem mais peso em small cap, estava a ter um ano péssimo ano mas que na última semana fez uma grande recuperação, vai com 12,21% YTD sendo que desse total 8,31% são só na última semana.

Na mesma linha mas com a montanha russa habitual temos o EMIM nos emergentes, 5,67% YTD sendo que no final de Outubro estava negativo.

STOXX 50, já tinha falado logo no início do ano, está com 17,62% YTD.
🙏1
#734
Boa tarde a todos,
Tenho andado um pouco afastado do forum porque o meu filhote mais velho nasceu 🙂
Face a esta boa notícia, vinha pedir a vossa ajuda para perceber qual é a melhor forma de investir mensalmente uma quantia pequena (~100€) em ETFs para o meu miúdo. A maior parte das corretoras não aceita menores, correto? Qual a opção menos dispendiosa em taxas e comissões?
Então não será mais adequado um PPR com 80 ou 100% de ações?
Guernica
#735
Então não será mais adequado um PPR com 80 ou 100% de ações?
PPR para uma criança? 😮

A longo prazo vai ser muita sorte se conseguir compensar o 1.5 a 2% de custos anuais do PPR!!
"We are drowning in information, while starving for wisdom."
#736
Então não será mais adequado um PPR com 80 ou 100% de ações?
PPR para uma criança? 😮
A longo prazo vai ser muita sorte se conseguir compensar o 1.5 a 2% de custos anuais do PPR!!
De pequenino se torce o pepino.
Yes, sem dúvida a melhor opção para poupança no longo prazo, com DCA e benefícios fiscais.
Guernica
#737
Então não será mais adequado um PPR com 80 ou 100% de ações?
PPR para uma criança? 😮
A longo prazo vai ser muita sorte se conseguir compensar o 1.5 a 2% de custos anuais do PPR!!
De pequenino se torce o pepino.
Yes, sem dúvida a melhor opção para poupança no longo prazo, com DCA e benefícios fiscais.
E depois como é que pode levantar? Vai esperar pelos 60 anos?

oooooooff
🙏1
#738
PPR para uma criança? 😮
A longo prazo vai ser muita sorte se conseguir compensar o 1.5 a 2% de custos anuais do PPR!!
De pequenino se torce o pepino.
Yes, sem dúvida a melhor opção para poupança no longo prazo, com DCA e benefícios fiscais.
E depois como é que pode levantar? Vai esperar pelos 60 anos?
oooooooff
Então o objectivo do PPR não é complementar a reforma?
Se começar jovem vai atingir o milhão.
Não é o que todos desejamos?
Mas para isso é preciso começar cedo.
Guernica
#739
Já algumas pessoas fizeram as contas, incluindo eu. PPR compensa +/- até ao ano 12 ou 13. Mais que isso as vantagens fiscais deixam de compensar os custos. (e honestamente não vais a lado nenhum com 2k ao ano, por isso nem contabilizo esse "poupança" fiscal, que uma criança nem tem).
"We are drowning in information, while starving for wisdom."
#740
Já algumas pessoas fizeram as contas, incluindo eu. PPR compensa +/- até ao ano 12 ou 13. Mais que isso as vantagens fiscais deixam de compensar os custos. (e honestamente não vais a lado nenhum com 2k ao ano, por isso nem contabilizo esse "poupança" fiscal, que uma criança nem tem).
Se tiveres a massa ali à mão vais mexer nela e estragas a poupança.
No PPR o dinheiro está ali quietinho a crescer.
Se queres reduzir custos tens o Alves Ribeiro.
Da minha experiência pessoal trata-se de um instrumento de poupança de fácil compreensão, educa para esse fim e é aquela almofada que ali está e mais, o filho não tem que se preocupar com gestão da UP o que até convém porque senão vai estragá-la com trading e etc. asneira atrás de asneira.
Guernica

Entra com o teu nome e palavra-passe do fórum para responder.