Pergunta,
Exemplo de 400€ para investir por mês em Etf's
Punham num só ou distribuíam por 2/3.
Exemplo de 400€ para investir por mês em Etf's
Punham num só ou distribuíam por 2/3.
 Iniciado por Virtua · 3 de outubro de 2022
2 052 respostas
801 911 visitas
Assumindo que tens custos de compra, que podem ser duplicados ou triplicados se fores comprar mensalmente 2/3 ETFs comprava apenas um.Pergunta,
Exemplo de 400€ para investir por mês em Etf's
Punham num só ou distribuíam por 2/3.
Tu não investes em ETFs. Investes através de ETFs.Pergunta,
Exemplo de 400€ para investir por mês em Etf's
Punham num só ou distribuíam por 2/3.
Carteiras na segunda página deste tópico e aqui: https://analises.sitedoinvestidor.pt/fo ... portfoliosPergunta,
Exemplo de 400€ para investir por mês em Etf's
Punham num só ou distribuíam por 2/3.
Boas! Provavelmente vou ser meio irritante, porque vou fazer uma pergunta que deve ser o prato do dia, mas vou fazê-lo na mesma. Estou a investir o dinheiro da minha filha de um ano (2000 à cabeça e pelo menos mais 1000 por ano) para um horizonte temporal de 18-20 anos, ou mais se ela depois quiser. Tinha tudo em SP500 mas decidi vender e comprar VWEC para evitar a exposição exclusiva aos EUA a partir deste ano. Mas no processo vi este post e atraiu-me muito estratégia tripartida mais agressiva. Entre os 70-10-20 e o VWCE, pesando risk/reward, que é que faziam com o dinheiro dos vossos filhos?Para hoje fazer uma análise a mais PPRs, mas para celebrar na Sexta quer o IWDA como o Ouro (em euros) terem batido máximos em fecho tive de actualizar as carteiras de ETF 🙂
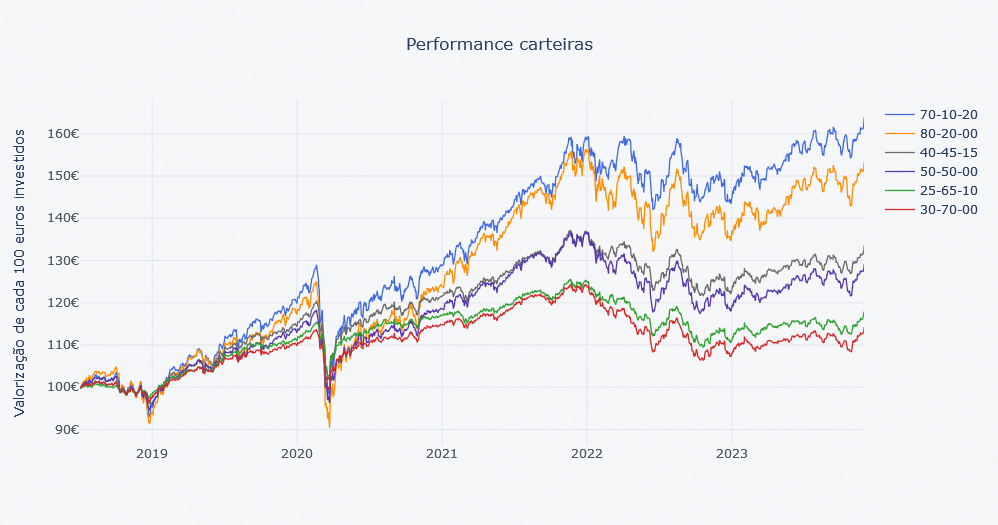
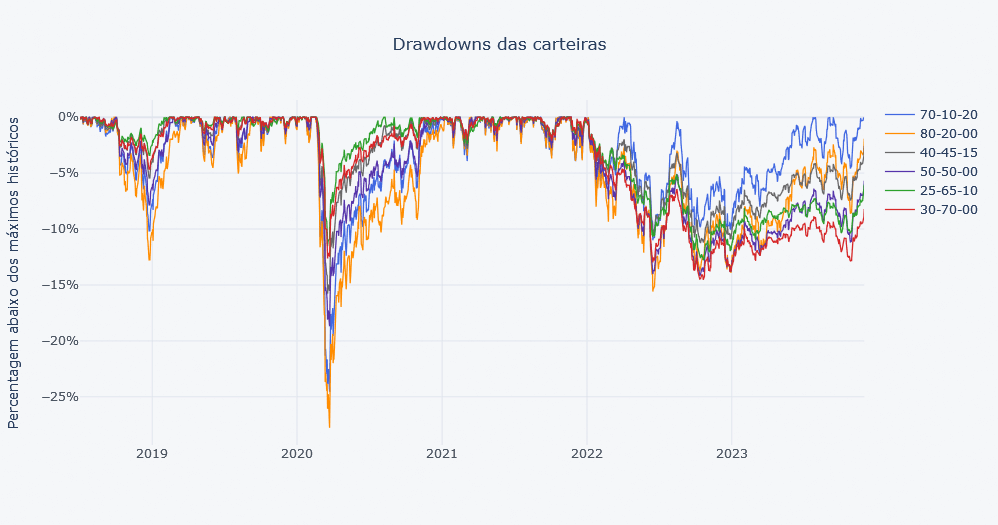
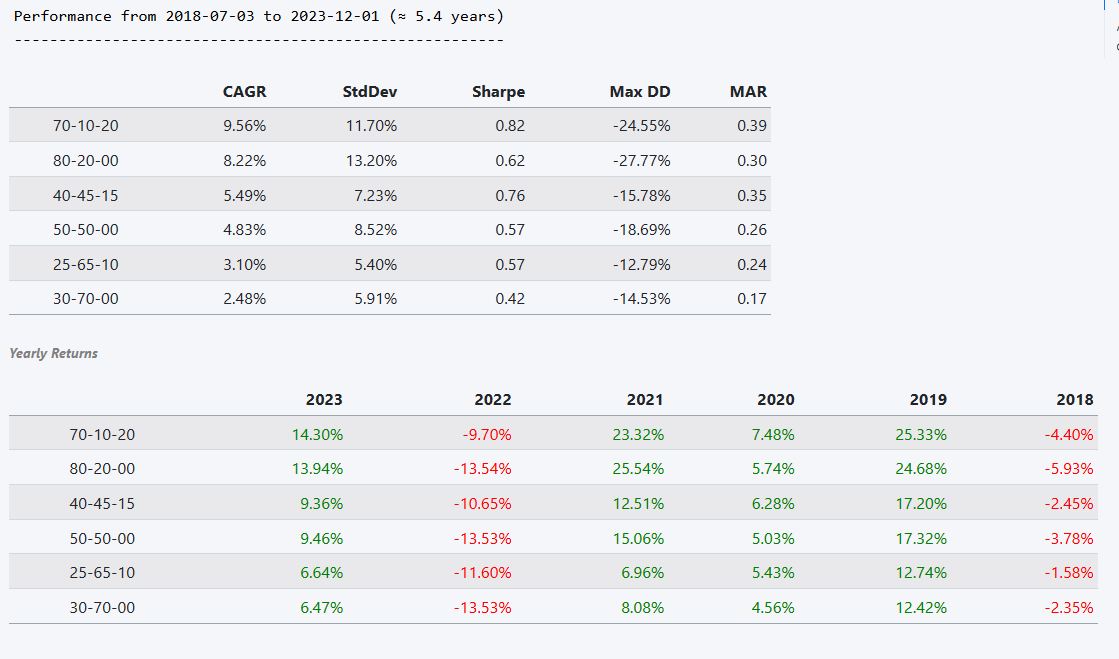
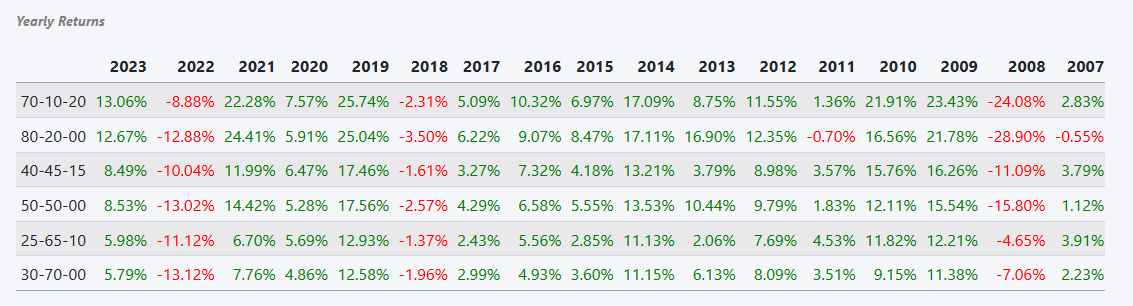
Pouco depois de ter co-fundado o fórum em Outubro de 2022 criei carteiras simples (estilo boogleheads) para acompanharmos e as pessoas perceberem que não precisam de 10/15/20 ETFs ou fundos para terem uma boa perfomance e diversificação.
São 6 carteiras que se dividem em dois grupos, com ou sem ouro. Depois cada grupo tem 3 níveis de risco. As carteiras são para fins educativos e para um ponto de partida, não uma recomendação (As "finanças pessoais" têm pessoais na expressão por alguma razão não é?).
As alocações são “Equity/Bonds/Gold”. Desta forma a carteira 70-10-20 tem 70% acções, 10% Obrigações e 20% Ouro.
Os ETFs usados são:
Equity: IWDA
Bonds: EUNA
Ouro: SGLD
Lembrem-se Acções/Obrigações/Ouro
Uma vez que são ETFs cujos benchmarks existem há cerca de 25 anos podemos ver como se teriam passado em períodos chave, incluindo 2008
https://repository-all-things.s3.us-eas ... _world.png
Para verem mais detalhes e os gráficos interactivos podem ver aqui: https://analises.sitedoinvestidor.pt/fo ... portfolios
Bons investimentos!!
Isso do "outra vez arroz" é coisa do reddit e outra redes sociais onde a informação passada é pratiamente perdida. Aqui no máximo eras reencaminhado para um post onde haveria pessoal ao longo de meses e/ou anos a discutir exactamente isso que perguntas e poderias ler montes de info porque estaria centralizada nesse post. É a vantagem deste fóruns "antigos".Provavelmente vou ser meio irritante, porque vou fazer uma pergunta que deve ser o prato do dia, mas vou fazê-lo na mesma
Honestamente? 95% equity e 5% bitcoin.que é que faziam com o dinheiro dos vossos filhos?
Apenas um acrescento: o ideal é um ETF que selecione empresas que distribuam dividendos.Obrigado pelos insights!
Tens aí algum ETF que selecione empresas que distribuam dividendos que tenha batido os indíces dos respectivos países? ou o IWDA no caso de ser mundial?Apenas um acrescento: o ideal é um ETF que selecione empresas que distribuam dividendos.Obrigado pelos insights!
Boa pergunta, pois a resposta é não.Tens aí algum ETF que selecione empresas que distribuam dividendos que tenha batido os indíces dos respectivos países? ou o IWDA no caso de ser mundial?
Confundiste-me agora. Porque recomendas então?Boa pergunta, pois a resposta é não.
Alguns desse números parecem um pouco "off" (nikkei 225, stoxx 50, etc)...
Suponho que em moeda local.Alguns desse números parecem um pouco "off" (nikkei 225, stoxx 50, etc)...
Sabes em que moeda estão representados ?
Suponho que em moeda local.
Nikkei teve uma rentabilidade de 28.24%. Como é um indice de preço os 30.1% pode ser total return (incluindo dividendos). https://en.wikipedia.org/wiki/Nikkei_225
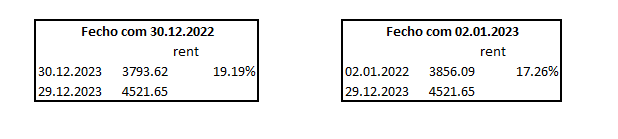
O Stoxx 50 é terem um estagiário a fazer contas 😆 e ele não sabe que 2023 é desde o fecho de 2022 (30.12.2012) e não com o fecho do primeiro dia de 2023 (02.01.2023)
A rentabilidade de 19.19% do indíce de preço torna-se mais realista sabendo que o total return foi de 22,2% (https://www.blackrock.com/pt/profission ... f-inc-fund)
Basicamente foi juntarem diferentes fontes sem se aperceberem muito bem das diferenças de cálculo. O Valor do Nikkei muito provavelmente vem da S&P Global (Total Return, dados profissionais), e o Stoxx 50 do estagiário que foi fazer contas com os dados do investing.com (e que cometeu um erro muito comum mesmo em profissionais).
Podes ver no canto inferior esquerdo as fontes.
Aqui em anexo a imagem das contas do Stoxx 50, com dados do investing. Podes ver que o com o fecho de dia 2 bate certo com o que eles dizem ser a rentabilidade de 2023. https://pt.investing.com/indices/eu-sto ... rical-data
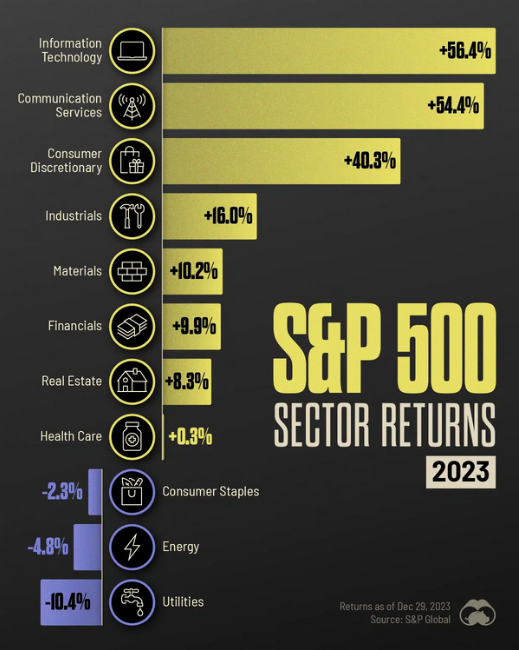
Onde viste que é um ETF alavancado?Há algum motivo em especial o ETF EUNA está presente nas tuas carteiras, sendo um ETF alavancado e que desde o início (2017) perdeu 5.6% ? Entendo que seja um ETF relativamente recente, ainda nem tem 7 anos, portanto o track recordo ainda é curto.
Entra com o teu nome e palavra-passe do fórum para responder.