Saltar para o conteúdo
Entrar

Faz Sentido Abrir Multiplas Contas Bancarias?

Iniciado por paulsky · 8 de fevereiro de 2024 25 respostas 4 053 visitas

#1
Fazes sentido abrir múltiplas contas bancarias para proteger o capital?

Pelo que percebi os bancos normalmente só garantem o valor de 100.000 EUR por depositante, logo para quem tem mais de 5 vezes esse valor faz sentido distribuir o mesmo por múltiplos bancos como forma de proteção?
#2
Fazes sentido abrir múltiplas contas bancarias para proteger o capital?

Pelo que percebi os bancos normalmente só garantem o valor de 100.000 EUR por depositante, logo para quem tem mais de 5 vezes esse valor faz sentido distribuir o mesmo por múltiplos bancos como forma de proteção?
Se o objetivo é colocar só em depósitos a prazo a resposta é sim.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#3
Fazes sentido abrir múltiplas contas bancarias para proteger o capital?

Pelo que percebi os bancos normalmente só garantem o valor de 100.000 EUR por depositante, logo para quem tem mais de 5 vezes esse valor faz sentido distribuir o mesmo por múltiplos bancos como forma de proteção?
Se o objetivo é colocar só em depósitos a prazo a resposta é sim.
Porque só em depósitos a prazo?
#4
Fazes sentido abrir múltiplas contas bancarias para proteger o capital?

Pelo que percebi os bancos normalmente só garantem o valor de 100.000 EUR por depositante, logo para quem tem mais de 5 vezes esse valor faz sentido distribuir o mesmo por múltiplos bancos como forma de proteção?
Se o objetivo é colocar só em depósitos a prazo a resposta é sim.
Porque só em depósitos a prazo?
Porque os depósitos, à ordem ou a prazo, são produtos do banco, logo têm risco do banco, dessa forma faz sentido a alguém que tenha meio milhão abrir conta em 5 bancos para se sentir mais protegido.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5


Se o objetivo é colocar só em depósitos a prazo a resposta é sim.
Porque só em depósitos a prazo?
Porque os depósitos, à ordem ou a prazo, são produtos do banco, logo têm risco do banco, dessa forma faz sentido a alguém que tenha meio milhão abrir conta em 5 bancos para se sentir mais protegido.
Que produtos nao estao protegidos?

Por exemplo plataformas de trading que os Bancos portugueses utilizam (tais como Saxo Bank e Interactive Brokers) nao estao protegidos?

Eu mandei email a um dos bancos portugueses e disseram-me que a plataforma de trading deles (parceria com Saxo Bank) esta protegida pelo fundo de garantia no valor de 100.000EUR...
#6
O Fundo de garantia de depósitos, tal como o próprio nome indica, é para proteger os depósitos, protege por lei os depósitos ( à ordem ou a prazo ) até 100.000€ por titular de conta, uma conta com 5 titulares até podes lá ter 500.000€ porque o fundo protege cada um em 100.000€, tudo o resto o fundo não protege, existe sim uma espécie de proteção para outros produtos que é o chamado SII ( Sistema de Indemnização ao Investidor ) que protege até 25.000€ mas neste caso não é por titular mas sim por conta, como acções, obrigações ou fundos de investimento, mas este SII penso que só protege em caso de burla do banco ou má fé algo assim não tenho a certeza.

Quanto ao que falaste de plataformas, não faço a mínima ideia porque não utilizo plataformas, se for uma plataforma com licença bancária deverá à partida proteger, pelo sistema português ou da nacionalidade da plataforma, o dinheiro não investido pelo fundo de garantia, mas isso é fácil, é só ver na plataforma se diz lá isso, hoje em dia até as fichas dos produtos já dizem protegido pelo fundo de garantia ou este produto não está protegido pelo fundo bla bla.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#7
Basicamente é, se um banco falir, se não for salvo, vão ser honrados pelo menos os depositários até 100k por titular. Como em tudo na vida, não se deve colocar os ovos todos no mesmo cesto. Não é muito difícil para alguém com 500k abrir 5 contas diferentes, algumas delas sem custos, para prevenir alguma catástrofe.
🙏2
#8
Por exemplo plataformas de trading que os Bancos portugueses utilizam (tais como Saxo Bank e Interactive Brokers) nao estao protegidos?
Pelo fundo de garantia de depósitos (100k por titular) de certeza que não.

Existe também o sistema de indemnização aos investidores que cobre "acções, obrigações, títulos de participação, unidades de participação em fundos de investimento, papel comercial, bilhetes do tesouro, futuros e opções sobre instrumentos financeiros, FRA's e alguns swaps" (25k por investidor).

Os links são para as instâncias nacionais. A nível europeu (e não só) deve haver equivalente em cada país.
[] [] [] []
🙏1
#9
Por exemplo plataformas de trading que os Bancos portugueses utilizam (tais como Saxo Bank e Interactive Brokers) nao estao protegidos?
Pelo fundo de garantia de depósitos (100k por titular) de certeza que não.
Porque de certeza que nao?

As respostas que tive do Banco deram a entender que sim...
#10
Por exemplo plataformas de trading que os Bancos portugueses utilizam (tais como Saxo Bank e Interactive Brokers) nao estao protegidos?
Pelo fundo de garantia de depósitos (100k por titular) de certeza que não.
Porque de certeza que nao?

As respostas que tive do Banco deram a entender que sim...
Como podes ver no link, o fundo de garantia de depósitos aplica-se exclusivamente a depósitos bancários: contas à ordem, contas poupança, depósitos a prazo. Não a produtos de investimento, podes ter a certeza disso. Esses são do âmbito do sistema de indemnização a investidores, com possíveis exceções.

Acabaste de descobrir que não podes confiar a 100% no que o teu banco diz. Acontece aos melhores. 😆
[] [] [] []
#11


Acabaste de descobrir que não podes confiar a 100% no que o teu banco diz. Acontece aos melhores. 😆
Ou houve para aí algum mal entendido na interpretação, ou por parte do banco ou do paulsky, como é que um banco diz a um cliente que o FGD abrange o dinheiro investido no Saxo? não quero crer que o banco tenha dito isso, ou como disse teve de existir uma mal interpretação de alguém.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#12
Acabaste de descobrir que não podes confiar a 100% no que o teu banco diz. Acontece aos melhores. 😆
Ou houve para aí algum mal entendido na interpretação, ou por parte do banco ou do paulsky, como é que um banco diz a um cliente que o FGD abrange o dinheiro investido no Saxo? não quero crer que o banco tenha dito isso, ou como disse teve de existir uma mal interpretação de alguém.
Sim, deve ter sido falha na comunicação/interpretação. Fui demasiado cínico na apreciação inicial 🙂

Se bem que se tivesse sido no moey... 😀
[] [] [] []
#13
O que pode ter acontecido, e tinha falado nisso acima, o dinheiro não investido esse sim admito que está protegido pelo FGD, porque não deixa de ser um Depósito, agora o dinheiro investido não pode estar abrangido, daí eu dizer que houve de certeza má intepretação de alguém.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#14
O que pode ter acontecido, e tinha falado nisso acima, o dinheiro não investido esse sim admito que está protegido pelo FGD, porque não deixa de ser um Depósito, agora o dinheiro investido não pode estar abrangido, daí eu dizer que houve de certeza má intepretação de alguém.
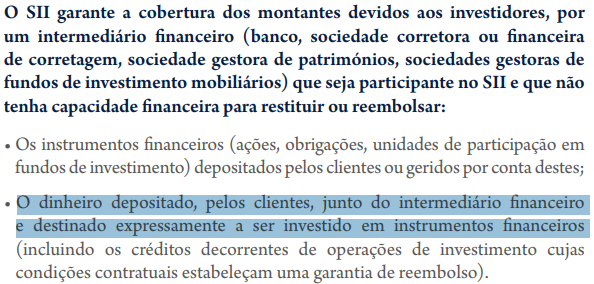
Acho que não, porque o documento do SII indica

Anexos

  • Capture.PNG
[] [] [] []
🙏1
#15


Acabaste de descobrir que não podes confiar a 100% no que o teu banco diz. Acontece aos melhores. 😆
Ou houve para aí algum mal entendido na interpretação, ou por parte do banco ou do paulsky, como é que um banco diz a um cliente que o FGD abrange o dinheiro investido no Saxo? não quero crer que o banco tenha dito isso, ou como disse teve de existir uma mal interpretação de alguém.
A mim disseram-me que a conta na plataforma de trading é tambem a conta no banco e que logo era protegido pelo FGD...

Mas também recebi resposta doutro banco idêntico que disseram que a plataforma de trading nao era protegido pelo FGD....

Resultado, 2 bancos portugueses, 2 respostas completamente diferentes sobre o mesmo assunto... 😕
#16
A mim disseram-me que a conta na plataforma de trading é tambem a conta no banco e que logo era protegido pelo FGD...

Mas também recebi resposta doutro banco idêntico que disseram que a plataforma de trading nao era protegido pelo FGD....

Resultado, 2 bancos portugueses, 2 respostas completamente diferentes sobre o mesmo assunto... 😕
Pode estar correto.

Banco 1: Mantem o capital não investido numa conta à ordem, logo ao abrigo do FGD 100k. (É o que a Trade Republic faz, btw)

Banco 2: Mantem o capital não investido numa conta corrente da corretora, logo ao abrigo do SII 25k.
[] [] [] []
#17
A mim disseram-me que a conta na plataforma de trading é tambem a conta no banco e que logo era protegido pelo FGD...

Mas também recebi resposta doutro banco idêntico que disseram que a plataforma de trading nao era protegido pelo FGD....

Resultado, 2 bancos portugueses, 2 respostas completamente diferentes sobre o mesmo assunto... 😕
Pode estar correto.

Banco 1: Mantem o capital não investido numa conta à ordem, logo ao abrigo do FGD 100k. (É o que a Trade Republic faz, btw)

Banco 2: Mantem o capital não investido numa conta corrente da corretora, logo ao abrigo do SII 25k.
Pode ser... a ideia que tenho por exemplo na BTP do Best/Saxo, é que é uma nova conta, embora apareça no património da pessoa na conta geral, mas sendo uma nova conta se o capital estiver à ordem sem estar investido pode estar ao abrigo do FGD...

Mas não deixa de ser algo interessante que foi despoletada pelo paulsky 🙂
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#18
A melhor solução é não tem guito à ordem em plataformas. Ou se tem os activos ou não vale a pena
"We are drowning in information, while starving for wisdom."
#19
Sempre aprendi que accoes são património do cliente e que não estão sujeitos ao risco de falência do Banco porque podem ser simplesmente transferidos para uma nova corretora...

No entanto a mesma documentação diz que pagam no valor de 25000 euros caso falência.... Ou seja é bastante contraditório, na pratica os meus títulos sao transferidos ou recebo o dinheiro?
#20
Sempre aprendi que accoes são património do cliente e que não estão sujeitos ao risco de falência do Banco porque podem ser simplesmente transferidos para uma nova corretora...

No entanto a mesma documentação diz que pagam no valor de 25000 euros caso falência.... Ou seja é bastante contraditório, na pratica os meus títulos sao transferidos ou recebo o dinheiro?
O seguro só entra em vigor em caso de burla (não é de falência apenas, mas falência e burla). Se tudo funcionar como deve ser em caso de falência o teu património simplesmente é transferido (e acredito que 99% dos casos vão ser esses).
"We are drowning in information, while starving for wisdom."
🙏1

Entra com o teu nome e palavra-passe do fórum para responder.