Saltar para o conteúdo
Entrar
Fixo

ETFs (hot returns come and go, but expenses never die)

Iniciado por Virtua · 3 de outubro de 2022 2 052 respostas 801 901 visitas

#941
O que espero é ter uma boa solução para mim e é aí que estão as dúvidas.

Imagino que sim, acho que aí estamos todos no mesmo barco. 😆
Mas percebe que uma boa solução para ti pode não o ser para outra pessoa.
É uma coisa muito pessoal e tens que ser tu a encontrá-la em função da tua situação financeira particular.
Como nós desconhecemos a tua realidade, os teus objetivos, a tua capacidade e tolerância ao risco, não te podemos aconselhar sobre a alocação de ativos que deverás ter na tua carteira.
Até porque como já te disseram, ninguém sabe o futuro, pelo que não há uma resposta certa.

Agora uma coisa eu posso dizer-te, não há almoços grátis, e se queres mais retorno tens que correr mais risco.
Tu por um lado dizes que queres mais risco, mas ao mesmo tempo também equacionas adicionar bonds para ter um portfólio mais equilibrado. A redução da volatilidade paga-se com a redução do retorno. Tens que decidir o que queres privilegiar….

Foca-te nos teus objetivos, e estrutura a carteira para o teu perfil de risco e horizonte temporal.
Agradeço a observação porque de facto entendo que mesmo dando alguns dados (as minhas sugestões de carteira), não fica fácil para que me possam ajudar sem mais contexto e informação. O contexto também é simples, casa paga, 2 carros pagos, 1 criança de 4 anos. Temos de estar sempre preparados para imprevistos, por isso não invisto tudo, e por esse motivo o objetivo é mesmo o longo prazo.

Não tenho problemas em ter risco e o objetivo é +20 anos, pelo que percebo a contradição daquilo que disse anteriormente. Mas, como em qualquer momento de decisões, pondero o que pode ser o mais adequado sem que isso se torne numa má decisão, daí ter procurado a vossa opinião.

Exemplo: pondero semicondutores e ouro, vocês poderiam dizer: "O quê? Estás doido. Os materiais XYZ e o contexto político ABC não alimentam essa ideia." Mesmo sabendo que aqui só falamos de opiniões, não recomendações, era natural ouvir algum comentário factual e técnico (e o que procurava).

Em todo o caso, esta conversa faz-me para já realmente abdicar das bonds. Ponderei por me querer agarrar a alguma segurança, mas não faz sentido nesta altura. Vou manter o plano inicial de apenas as considerar mais lá para a frente.

Obrigado
#942
O melhor dia para investir é hoje, o segundo melhor é amanhã. Faz sentido esperar se tiveres uma bola de cristal e conseguires prever o futuro.
Compreendo a resposta, mas o intuito da pergunta não era futurologia de todo.

O propósito era mesmo perceber com factos técnicos se o contexto do mercado (taxas de juro a descer lentamente) se adequava para acrescentar neste momento bonds/ouro.

Este é um exemplo de algo que sei que influencia, mas há muitos outros fatores a ter em conta seguramente.
O ouro tem um track recordo conhecido, e desde o final dos anos 90 que tem estado sempre a subir. Rentabilidades passadas, não são garantidas no futuro, mas é pouco provável que o preço do ouro vá cair ainda para mais os custos de extração têm tendência a aumentar, o ouro é um bem limitado e a procura aumenta. Investires em ouro perto da reforma não me parece que seja uma boa ideia, primeiro porque não sabes como vai estar nessa altura, e depois porque não é um ativo que te vá render horrores de dinheiro em pouco tempo.

A sugestão do @Virtua é mais do que sensata, foca-te no longo prazo e faz DCA.
Muito obrigado por esta partilha. Era também este tipo de observação que procurava ouvir.

Entendo esse contexto e tem todo o nexo. Sempre achei relavante ter uma commoditie na carteira pelo que continua a fazer sentido para mim, mas a partir do momento atual e não lá para a frente.

Também descobri que há o 4GLD, com TER a 0, em EUR, o que se revela uma vantagem.
#943

(...)

Agradeço a observação porque de facto entendo que mesmo dando alguns dados (as minhas sugestões de carteira), não fica fácil para que me possam ajudar sem mais contexto e informação. O contexto também é simples, casa paga, 2 carros pagos, 1 criança de 4 anos. Temos de estar sempre preparados para imprevistos, por isso não invisto tudo, e por esse motivo o objetivo é mesmo o longo prazo.

(...)
Um dos "erros" (aspas aspas) que vejo muita gente cometer é considerar de forma separada o seu networth líquido (desconsiderando o imóvel onde vives) entre diversas componentes.

Vou levar a um exemplo extremo.

Imagina que tens 1 milhão em certificados de aforro (é um exemplo, não me chateiem com a impossibilidade legal disso 😆 ). E depois resgatas "apenas" 100k e investes tudo num ETF que segue o SP500.

Ora, essa carteira não é 100% SP500. Na realidade é 90% cash (equivalente aos CAs) e 10% acções.

Outra questão:

Notem que cash e equivalentes mais não são que o equivalente a bonds de curto prazo (0-1Y). Se tiverem 100k em CAs e depois 100k em obrigações do tesouro com uma maturidade média de 20Y, então isso é +/- o equivalente a terem obrigações do tesouro com uma maturidade média de 10Y.

Posto isso, sem saber o resto do networth líquido (percentualmente, não em termos de valores absolutos sobre os quais ninguém tem nada a ver com isso), se calhar aqueles 10% ou 20% de ouro e obrigações que falas antes são de tal forma pequenos sobre o total do networth líquido que se calhar nem vale a pena pensar muito nisso.
#944
Tens algum fundo de pensão atraves da empresa? Isso tambem pode ser a componente bonds do teu portfolio...
Depois é tudo muito pessoal.
Pra mim é index SP500, o resto é perda de tempo. Para outros pode ser interessante neste ano estar na Turquia, no próximo Índia, e assim por diante.... o problema é se tens uma aposta má, para recuperar leva tempo.
Alguém pôs nos ultimos dias um link a falar sobre isso, creio que foi no topico dos fundos de investimentos.

Em relacao ao ouro.... mais uma vez muito pessoal. Eu pessoalmente creio que o novo ouro é a Bitcoin....

O mais importante é ler várias opiniões mas no final do dia dormires descansado com as tuas opcoes...
#945
Em linha com o que o gajo está a dizer estás a considerar o fundo de emergência/reserva na tua carteira? Os 20% de bonds se calhar são aí 😉
"We are drowning in information, while starving for wisdom."
#946

(...)

Agradeço a observação porque de facto entendo que mesmo dando alguns dados (as minhas sugestões de carteira), não fica fácil para que me possam ajudar sem mais contexto e informação. O contexto também é simples, casa paga, 2 carros pagos, 1 criança de 4 anos. Temos de estar sempre preparados para imprevistos, por isso não invisto tudo, e por esse motivo o objetivo é mesmo o longo prazo.

(...)
Um dos "erros" (aspas aspas) que vejo muita gente cometer é considerar de forma separada o seu networth líquido (desconsiderando o imóvel onde vives) entre diversas componentes.

Vou levar a um exemplo extremo.

Imagina que tens 1 milhão em certificados de aforro (é um exemplo, não me chateiem com a impossibilidade legal disso 😆 ). E depois resgatas "apenas" 100k e investes tudo num ETF que segue o SP500.

Ora, essa carteira não é 100% SP500. Na realidade é 90% cash (equivalente aos CAs) e 10% acções.

Outra questão:

Notem que cash e equivalentes mais não são que o equivalente a bonds de curto prazo (0-1Y). Se tiverem 100k em CAs e depois 100k em obrigações do tesouro com uma maturidade média de 20Y, então isso é +/- o equivalente a terem obrigações do tesouro com uma maturidade média de 10Y.

Posto isso, sem saber o resto do networth líquido (percentualmente, não em termos de valores absolutos sobre os quais ninguém tem nada a ver com isso), se calhar aqueles 10% ou 20% de ouro e obrigações que falas antes são de tal forma pequenos sobre o total do networth líquido que se calhar nem vale a pena pensar muito nisso.
Tens toda a razão. Mais uma vez faltou contexto e assim explicar-me melhor.

Já tenho CAs, Trade Republic 4%, PPRs para benefício fiscal (meu e esposa). Os PPRs são do Invest, o AR e o Smart Dinâmico e gosto deles, servem para o efeito.

Esta parte está toda assegurada, por isso apenas o ano passado me iniciei nos ETFs. É por esse motivo que apenas referi a carteira com base nos ETFs, porque o restante para mim está noutra "secção", apesar de entender perfeitamente o que dizes e de concordar com o mesmo.

Neste momento não tenho as percentagens para estes items, mas a maior ainda são CAs e TR. É natural pois é onde estava a maior fatia do bolo, até porque há que contar sempre que sendo casal, temos os 2 de dormir descansados e para a minha esposa é preciso outro conforto no nível de risco.

Por esse motivo gostava de investir maior percentagem mensalmente na secção ETFs e será essa a única a ser reforçada, daí ter pedido a vossa opinião sobre a minha ideia de obter maior retorno. Acções diretamente está fora de questão, por isso as ferramentas serão sempre ETFs e talvez um fundo de imobiliário, mas essa é outra análise.

Isto agora pode ter parecido que quero tudo e não quero nada, mas é para deixar claro que o objetivo são ETFs com maior risco e retorno, e que outros produtos existem e vou tentando perceber se se adequam a mim ou não.

Muito obrigado pela perspetiva.
#947
Então, o que tens a fazer é ir aumentando a exposição a posição accionista. Mais nada.

E faz as contas de onde tens $ num excel
Neste momento não tenho as percentagens para estes items, mas a maior ainda são CAs e TR.
"We are drowning in information, while starving for wisdom."
#948
Tens algum fundo de pensão atraves da empresa? Isso tambem pode ser a componente bonds do teu portfolio...
Depois é tudo muito pessoal.
Pra mim é index SP500, o resto é perda de tempo. Para outros pode ser interessante neste ano estar na Turquia, no próximo Índia, e assim por diante.... o problema é se tens uma aposta má, para recuperar leva tempo.
Alguém pôs nos ultimos dias um link a falar sobre isso, creio que foi no topico dos fundos de investimentos.

Em relacao ao ouro.... mais uma vez muito pessoal. Eu pessoalmente creio que o novo ouro é a Bitcoin....

O mais importante é ler várias opiniões mas no final do dia dormires descansado com as tuas opcoes...
Não tenho nenhum fundo de pensão, apenas os PPRs que enunciei. O AR tem uma boa componente de obrigações, será o mais próximo que tenho de exposição "direta" a esse ativo. Por outro lado, com a perspetiva que vocês já me deram, e se considerar os outros produtos onde tenho dinheiro (CAs e TR), a componente "bonds" aumenta. Por isso, com base nesta forma de ver as coisas, essa parte está assegurada. Não vou mais pensar em ETFs para isso.

Bitcoin de facto não é para mim, mas reconheço-lhe valor.

Também ponderei SP500 mas acabei por não avançar e fiquei-me pelo IWDA, daí que até tente juntar 1 sector ou outro para dar mais peso, porque de resto não queria sobreposições excessivas.

Obrigado pela resposta
#949
Em linha com o que o gajo está a dizer estás a considerar o fundo de emergência/reserva na tua carteira? Os 20% de bonds se calhar são aí 😉
Sim, o fundo de emergência está estabelecido e é mais de 20%. O que falta agora é aumentar o bolo de investimento real, por isso só quero mesmo definir corretamente a carteira de ETFs e vos vim lançar as dúvidas.
Já foi muito proveitoso pois mudei a forma de encarar alguns conceitos.

Obrigado
#950
Então, o que tens a fazer é ir aumentando a exposição a posição accionista. Mais nada.

E faz as contas de onde tens $ num excel
Neste momento não tenho as percentagens para estes items, mas a maior ainda são CAs e TR.
Os valores estão registados num excel, mas como não estou com acesso a eles não quis dar valores aleatórios.

O que faz mais falta é mesmo isso, a exposição accionista e por isso vim esclarecer as dúvidas que tinha com a "proposta" que vos falei. O DCA mensal será todo para esta componente.

Já me ajudaram bastante a organizar as ideias e, no fundo, não deixa de ser curioso que a ideia principal com que vim IWDA+VVSM+GOLD, sem bonds, será a que deverá ir em frente. Não porque vocês me apresentaram o inferno, mas porque deram visão e informação.
Às vezes só falta um pouco de perspetiva.

Muito obrigado
🙏1
#951
Já tenho CAs, Trade Republic 4%, PPRs para benefício fiscal (meu e esposa). Os PPRs são do Invest, o AR e o Smart Dinâmico e gosto deles, servem para o efeito.
Fazer PPRs por causa do benefício fiscal é uma asneira. Esses PPRs do Invest ao fim de 10 anos (ou menos) deixam de compensar, face às comissões de gestão. Acaba por ser uma rentabilidade mixuruca, nalguns casos parecidos a depósitos a prazo.

Falaste também em tentar atingir uma maior rentabilidade, mas não queres arriscar nas ações. Não há almoços grátis. O S&P500 por norma oferece maiores retornos, mais também uma maior volatilidade relativamente ao MSCI Core World. No entanto, uma boa parte das holdings dos ETFs S&P 500 coincide com MSCI Core World. Acabas por sobrepor a exposição.

Pois, em relação ao Bitcoin, não sou apologista do mesmo, mas poderia ser uma opção a muito curto prazo. Comprar e vender rapidamente, assim que valorizasse alguma coisa que se visse. Para mim acaba por ser mais uma coisa que não tarda nada dá o estouro, e ficam com uma mão cheia de nada.
Nunca pensaria num investimento nisso a longo prazo.
#952
Para mim acaba por ser mais uma coisa que não tarda nada dá o estouro, e ficam com uma mão cheia de nada.
Nunca pensaria num investimento nisso a longo prazo.
Desculpa mas parti-me aqui a rir com essa 😆 😆 😆 😆 isso é uma profunda crença que vai acontecer?
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#953
isso é uma profunda crença que vai acontecer?
Semelhante à tua em força, mas no sentido oposto diria eu 😆
"We are drowning in information, while starving for wisdom."
#954

Fazer PPRs por causa do benefício fiscal é uma asneira. Esses PPRs do Invest ao fim de 10 anos (ou menos) deixam de compensar, face às comissões de gestão. Acaba por ser uma rentabilidade mixuruca, nalguns casos parecidos a depósitos a prazo.
Compreendo, mas a perspetiva também não é reforçar até à idade da reforma. São produtos que para nós têm sentido porque conseguimos ir buscar o benefício fiscal completo e, claro, representavam uma abordagem também fora dos produtos de capital garantido. Tem sido um processo, daí que agora o objetivo é aumentar a exposição a ETFs.
Falaste também em tentar atingir uma maior rentabilidade, mas não queres arriscar nas ações. Não há almoços grátis. O S&P500 por norma oferece maiores retornos, mais também uma maior volatilidade relativamente ao MSCI Core World. No entanto, uma boa parte das holdings dos ETFs S&P 500 coincide com MSCI Core World. Acabas por sobrepor a exposição.
A tentação de entrar no SP500 existe, mas não quero sobrepor com o IWDA. Como referiste, e bem, é demasiada sobreposição. Estou a falar de sobreposição mas depois tenho um ETF sector saúde e pretendo outro de semicondutores...parece contrassenso mas é a tal tendência para querer aumentar o risco e o retorno, juntamente com a volatilidade, mas em porções. Acredito muito nos USA mas talvez não o suficiente para ter optado pelo SP500 em vez do IWDA.
Infelizmente não acordei cedo para isto, por isso os passos vão sendo graduais.
Pois, em relação ao Bitcoin, não sou apologista do mesmo, mas poderia ser uma opção a muito curto prazo. Comprar e vender rapidamente, assim que valorizasse alguma coisa que se visse. Para mim acaba por ser mais uma coisa que não tarda nada dá o estouro, e ficam com uma mão cheia de nada.
Nunca pensaria num investimento nisso a longo prazo.
Quanto à Bitcoin, é demasiado volátil para mim. Tal como investir ativamente em acções não é compatível com o meu perfil.
#955
isso é uma profunda crença que vai acontecer?
Semelhante à tua em força, mas no sentido oposto diria eu 😆
Gosto de aprender, só isso 😁
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#956
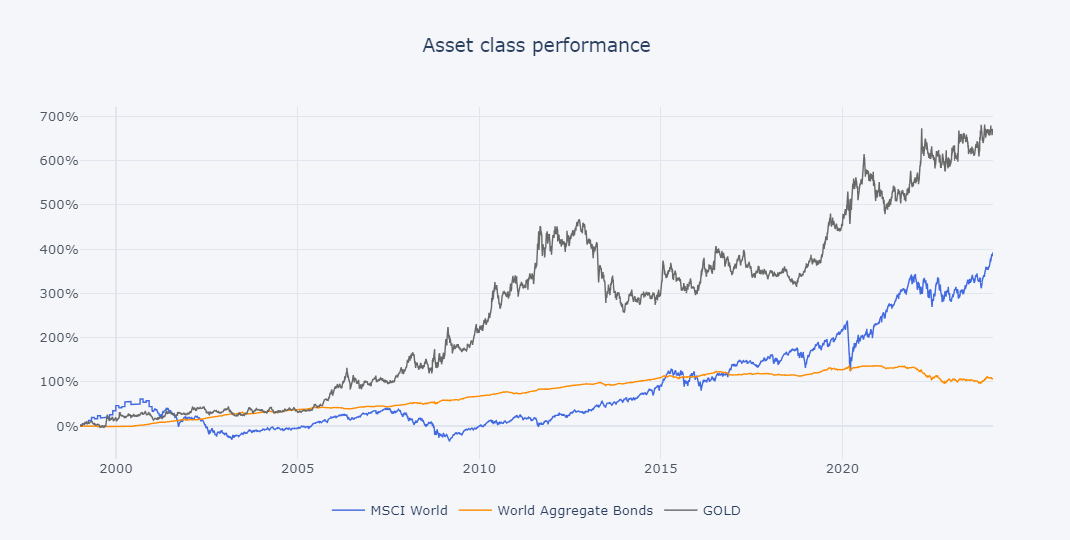
As 3 classes de activos que estão nas carteiras de ETFs do fórum!

P.S. - CORRIGIDO

Anexos

  • Captura de ecrã 2024-02-24 144109.png

Editado 24 de fevereiro de 2024, 14:42

"We are drowning in information, while starving for wisdom."
#957
Assim a olhómetro, o ouro e as obrigações estão trocadas.
#958
Assim a olhómetro, o ouro e as obrigações estão trocadas.
Que chato. 😆 bou corrigir.
"We are drowning in information, while starving for wisdom."
#959
O Gold é mesmo o black?? O com maior volatilidade e rentabilidade????
#960
O Gold é mesmo o black?? O com maior volatilidade e rentabilidade????
Tiveste 2 décadas de bear secular no ouro (1980-2000). Depois ocorreu uma inversão.

Por isso que se deve diversificar de activos, para apanhar os bons momentos (difícil é não apanhar os maus momentos).

Entra com o teu nome e palavra-passe do fórum para responder.