Saltar para o conteúdo
Entrar

Tributação de Criptoativos - Sessão de Esclarecimentos

Iniciado por D@emoon · 5 de março de 2024 27 respostas 19 578 visitas

#1


ÚLTIMO Vídeo Outubro de 2024:

Editado 6 de outubro de 2024, 17:00

"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#2
Com autorização do utilizador @marcolopes que fez um tópico igual noutro fórum:

"Criei este tópico para discutir o tema da TRIBUTAÇÃO de CRIPTOATIVOS em PORTUGAL, que está a causar (ou vai causar!) alguma confusão a todos os contribuintes que, já este ano ou nos próximos, estarão sujeitos a declarar mais ou menos valias relativamente à ALIENAÇÃO ONEROSA de criptoativos!

A intenção é CUMPRIR ESCRUPULOSAMENTE a LEI em vigor (https://diariodarepublica.pt/dr/legisla ... -205695052) e proteger os contribuintes (tentando esclarecer o máximo de dúvidas possíveis, com respostas devidamente fundamentadas, e trocando ideias de como simplificar todo este processo que pode ser extremamente burocrático e penoso!)

Para começar, deixo alguns links de alguns debates interessantes sobre o tema, onde contabilistas / advogados, etc, dão o seu ponto de vista sobre a interpretação da LEI Portuguesa.

1) Interpretação que defende que qualquer venda para FIAT é uma alienação onerosa, e tem de ser declarada apenas quando o $ da venda for TRANSFERIDO para a conta bancária do cliente (o que faz sentido, uma vez que os criptoactivos NÃO estão segregados do património das EXCHANGES, ao contrário dos valores mobiliários, que SÃO DO CLIENTE em caso de falência de uma correctora, gestora de fundos, etc)


2) Interpretação que defende que qualquer venda para FIAT é uma alienação onerosa, e tem de ser declarada, ainda que o $ da venda continue na posse da EXCHANGE (no entanto, a responsabilidade de COMUNICAR os movimentos ao fisco é da EXCHANGE e não do cliente)
1:29 O imposto às criptomoedas aplica-se apenas no ato da venda e se houver uma mais-valia?
2:26 Se a mais valia ocorrer depois de 1 ano da compra, serei tributado por essa operação?
3:46 Há retroativos na contagem dos 365 dias, por exemplo em 2022?
5:00 A mais-valia só é tributada, se o ato da venda for de criptomoeda para euro e não de criptomoeda para criptomoeda?
6:25 Se não fizer nenhuma operação, ou se as operações ocorrerem depois de 1 ano de posse dos criptoativos, serei obrigado a declarar à AT que possuo ou vendi criptoativos?
8:21 Como é que se prova que possuímos o ativo há mais de 1 ano?
14:50 Quem é que declara o valor a tributar? As corretoras enviam a informação para a AT ou os contribuintes é que declaram no ato da entrega da declaração de IRS?
15:30 Para quem faz entradas regulares no mesmo ativo, é a 1ª entrada que conta para os 365 dias? E como se processa a venda, por exemplo se só vender uma parte?
20:15 Como será feita a tributação dos mineradores?
23:52 E para quem minerou antes de 2023?
24:48 E quem possui as máquinas a minerar no estrangeiro?
26:05 Como será feita a tributação para quem faz staking ou usa pools de liquidez?
28:03 Como devem ser contabilizados os ativos digitais na contabilidade de uma empresa?
32:11 Como se aplica a tributação para quem recebe um vencimento/prestação de serviço em criptomoedas?
34:40 Se houver pagamentos com bens físicos/materiais diretamente com um cartão associado a uma conta de criptomoedas, como será feita a tributação?
38:55 Como têm de ser declarados os rendimentos nas vendas de NFTs?
40:03 Como reportar menos valias no caso de falência de uma operadora, como foi o caso de FTX, visto não existir nenhum documento oficial do dinheiro que foi perdido?
42:37 Se houver perda de dinheiro com scams em crypto, é considerado uma menos valia?
44:35 Na Ilha da Madeira, as mais-valias com criptos não serão taxadas?
45:29 É obrigatório declarar no IRS as contas internacionais da Binance, Coinbase, Revolut, para onde transferimos euros?
47:06 A declaração das mais-valias no IRS funciona como recibos verdes? Se levantar mais-valias inferiores a, por exemplo, 10.000 € tenho de declarar? Ou qualquer 1€ que levantar, vou ter de pagar 28% se o levantar até 1 ano, ou só estarei isento passado 1 ano?
49:55 Conversa sobre criptoativos e mercados em geral


Portanto... o Contribuinte deve declarar... mas não é da sua responsabilidade ANALISAR dezenas, centenas de movimentos e classificar esses movimentos com a norma FIFO, para preencher a declaração de IRS!

Existem enumeras plataformas online (pagas!) que processam / agregam os movimentos das exchanges, MAS NÃO ESTÃO a ter em conta a possibilidade do contribuinte ter efectuado transacções ENTRE CRIPTOATIVOS - que pela lei actual não representam alienações onerosas! (Aliás, digo eu, o contribuinte não "deve" ser obrigado a utilizar serviços de terceiros por forma a cumprir obrigações legais que são da responsabilidade das exchanges)"

3) Alguns gráficos e observações interessantes retirados desta dissertação: https://estudogeral.uc.pt/retrieve/263916/A tributação dos Criptoativos_Mª Leonor Gonçalves.pdf
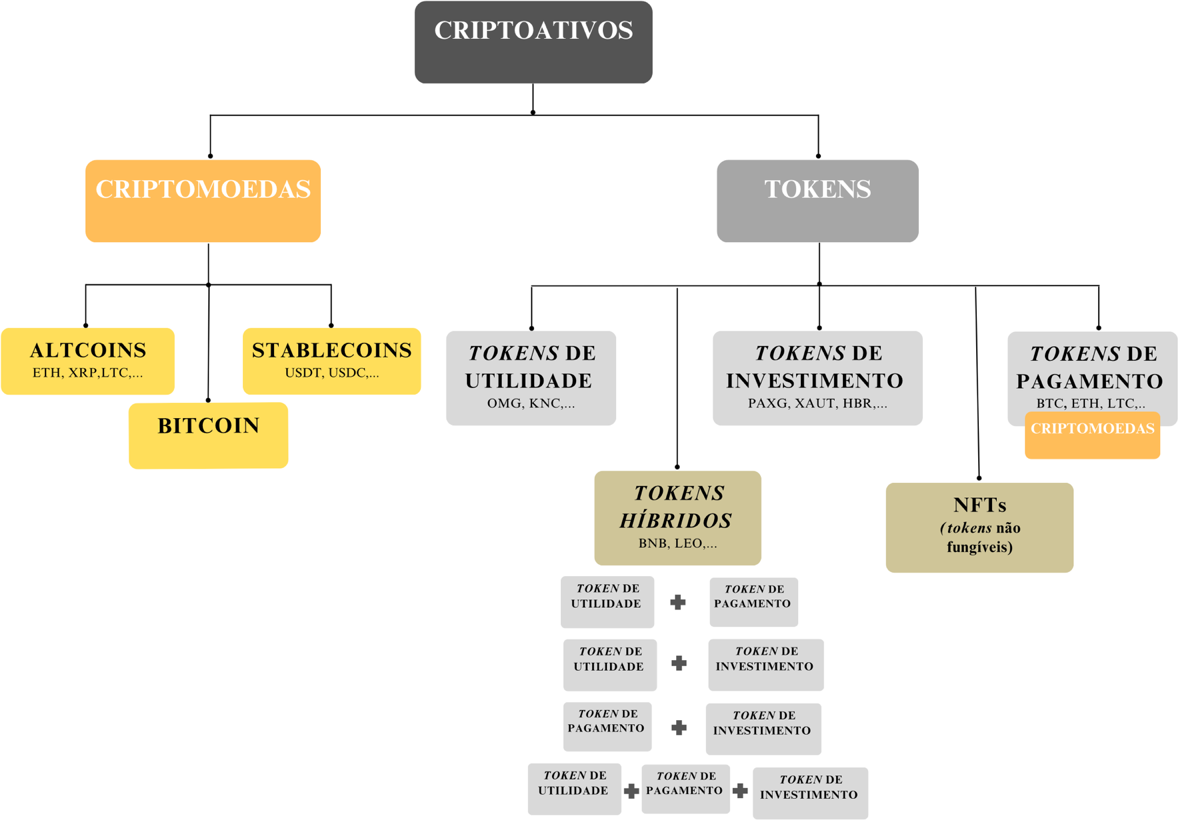
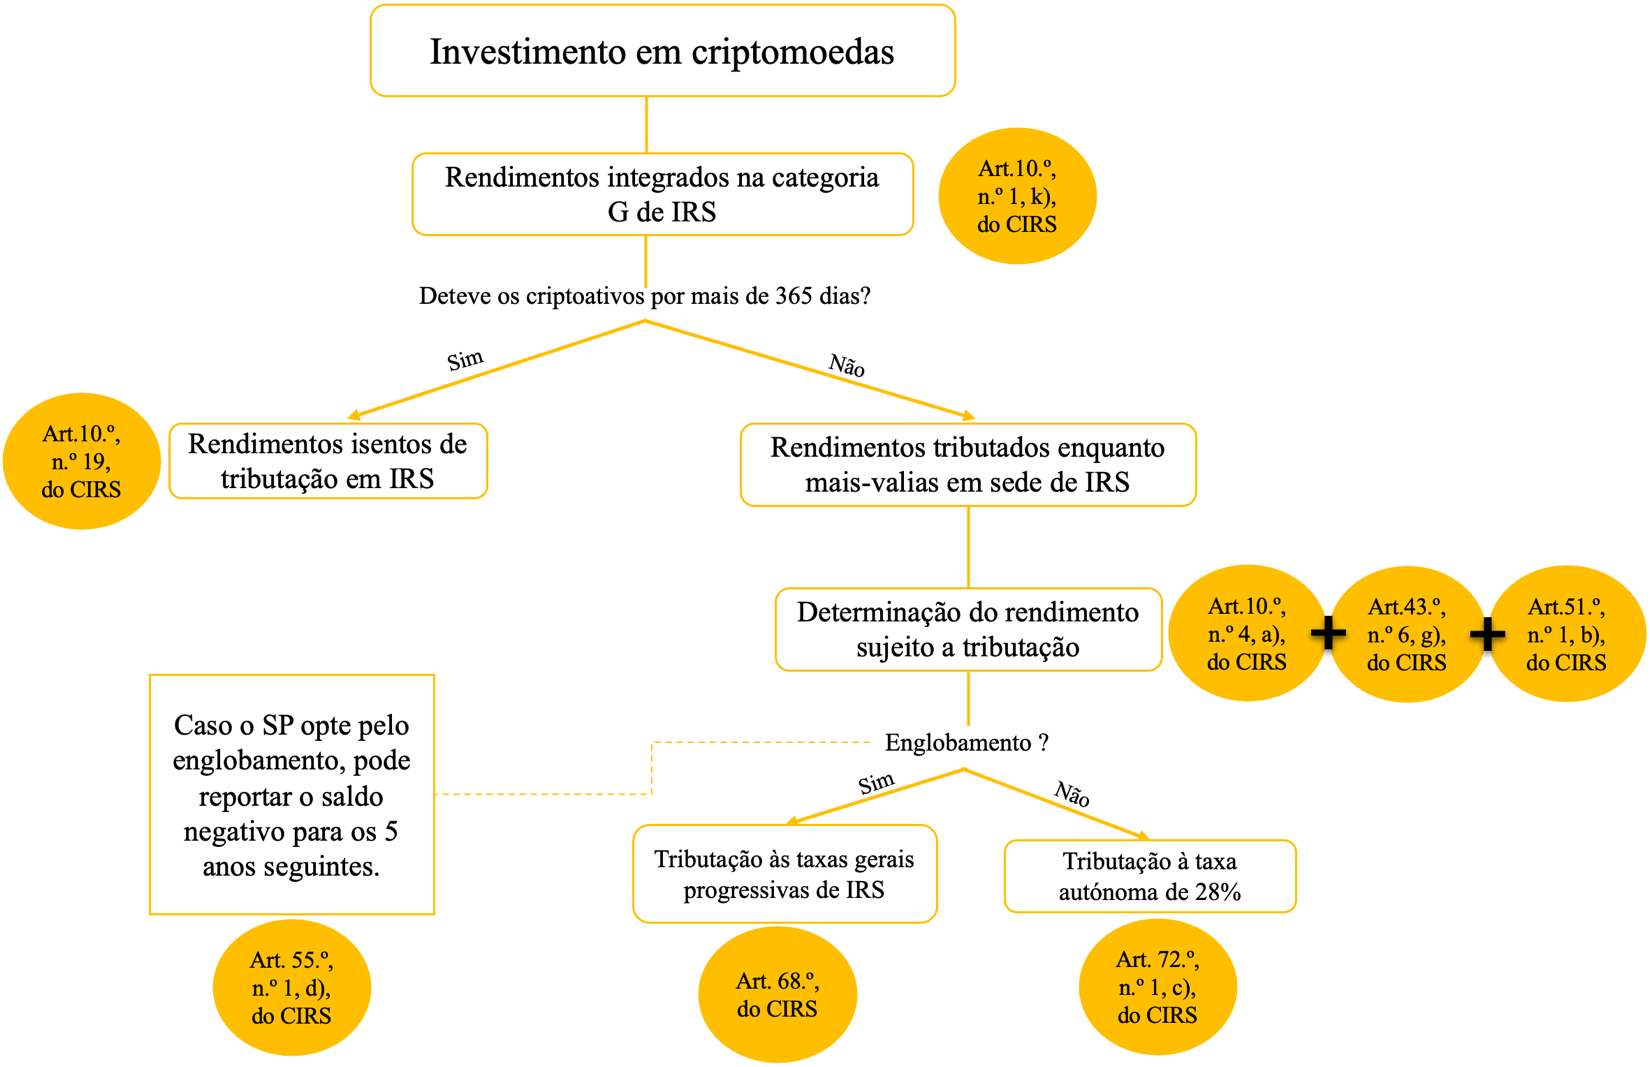
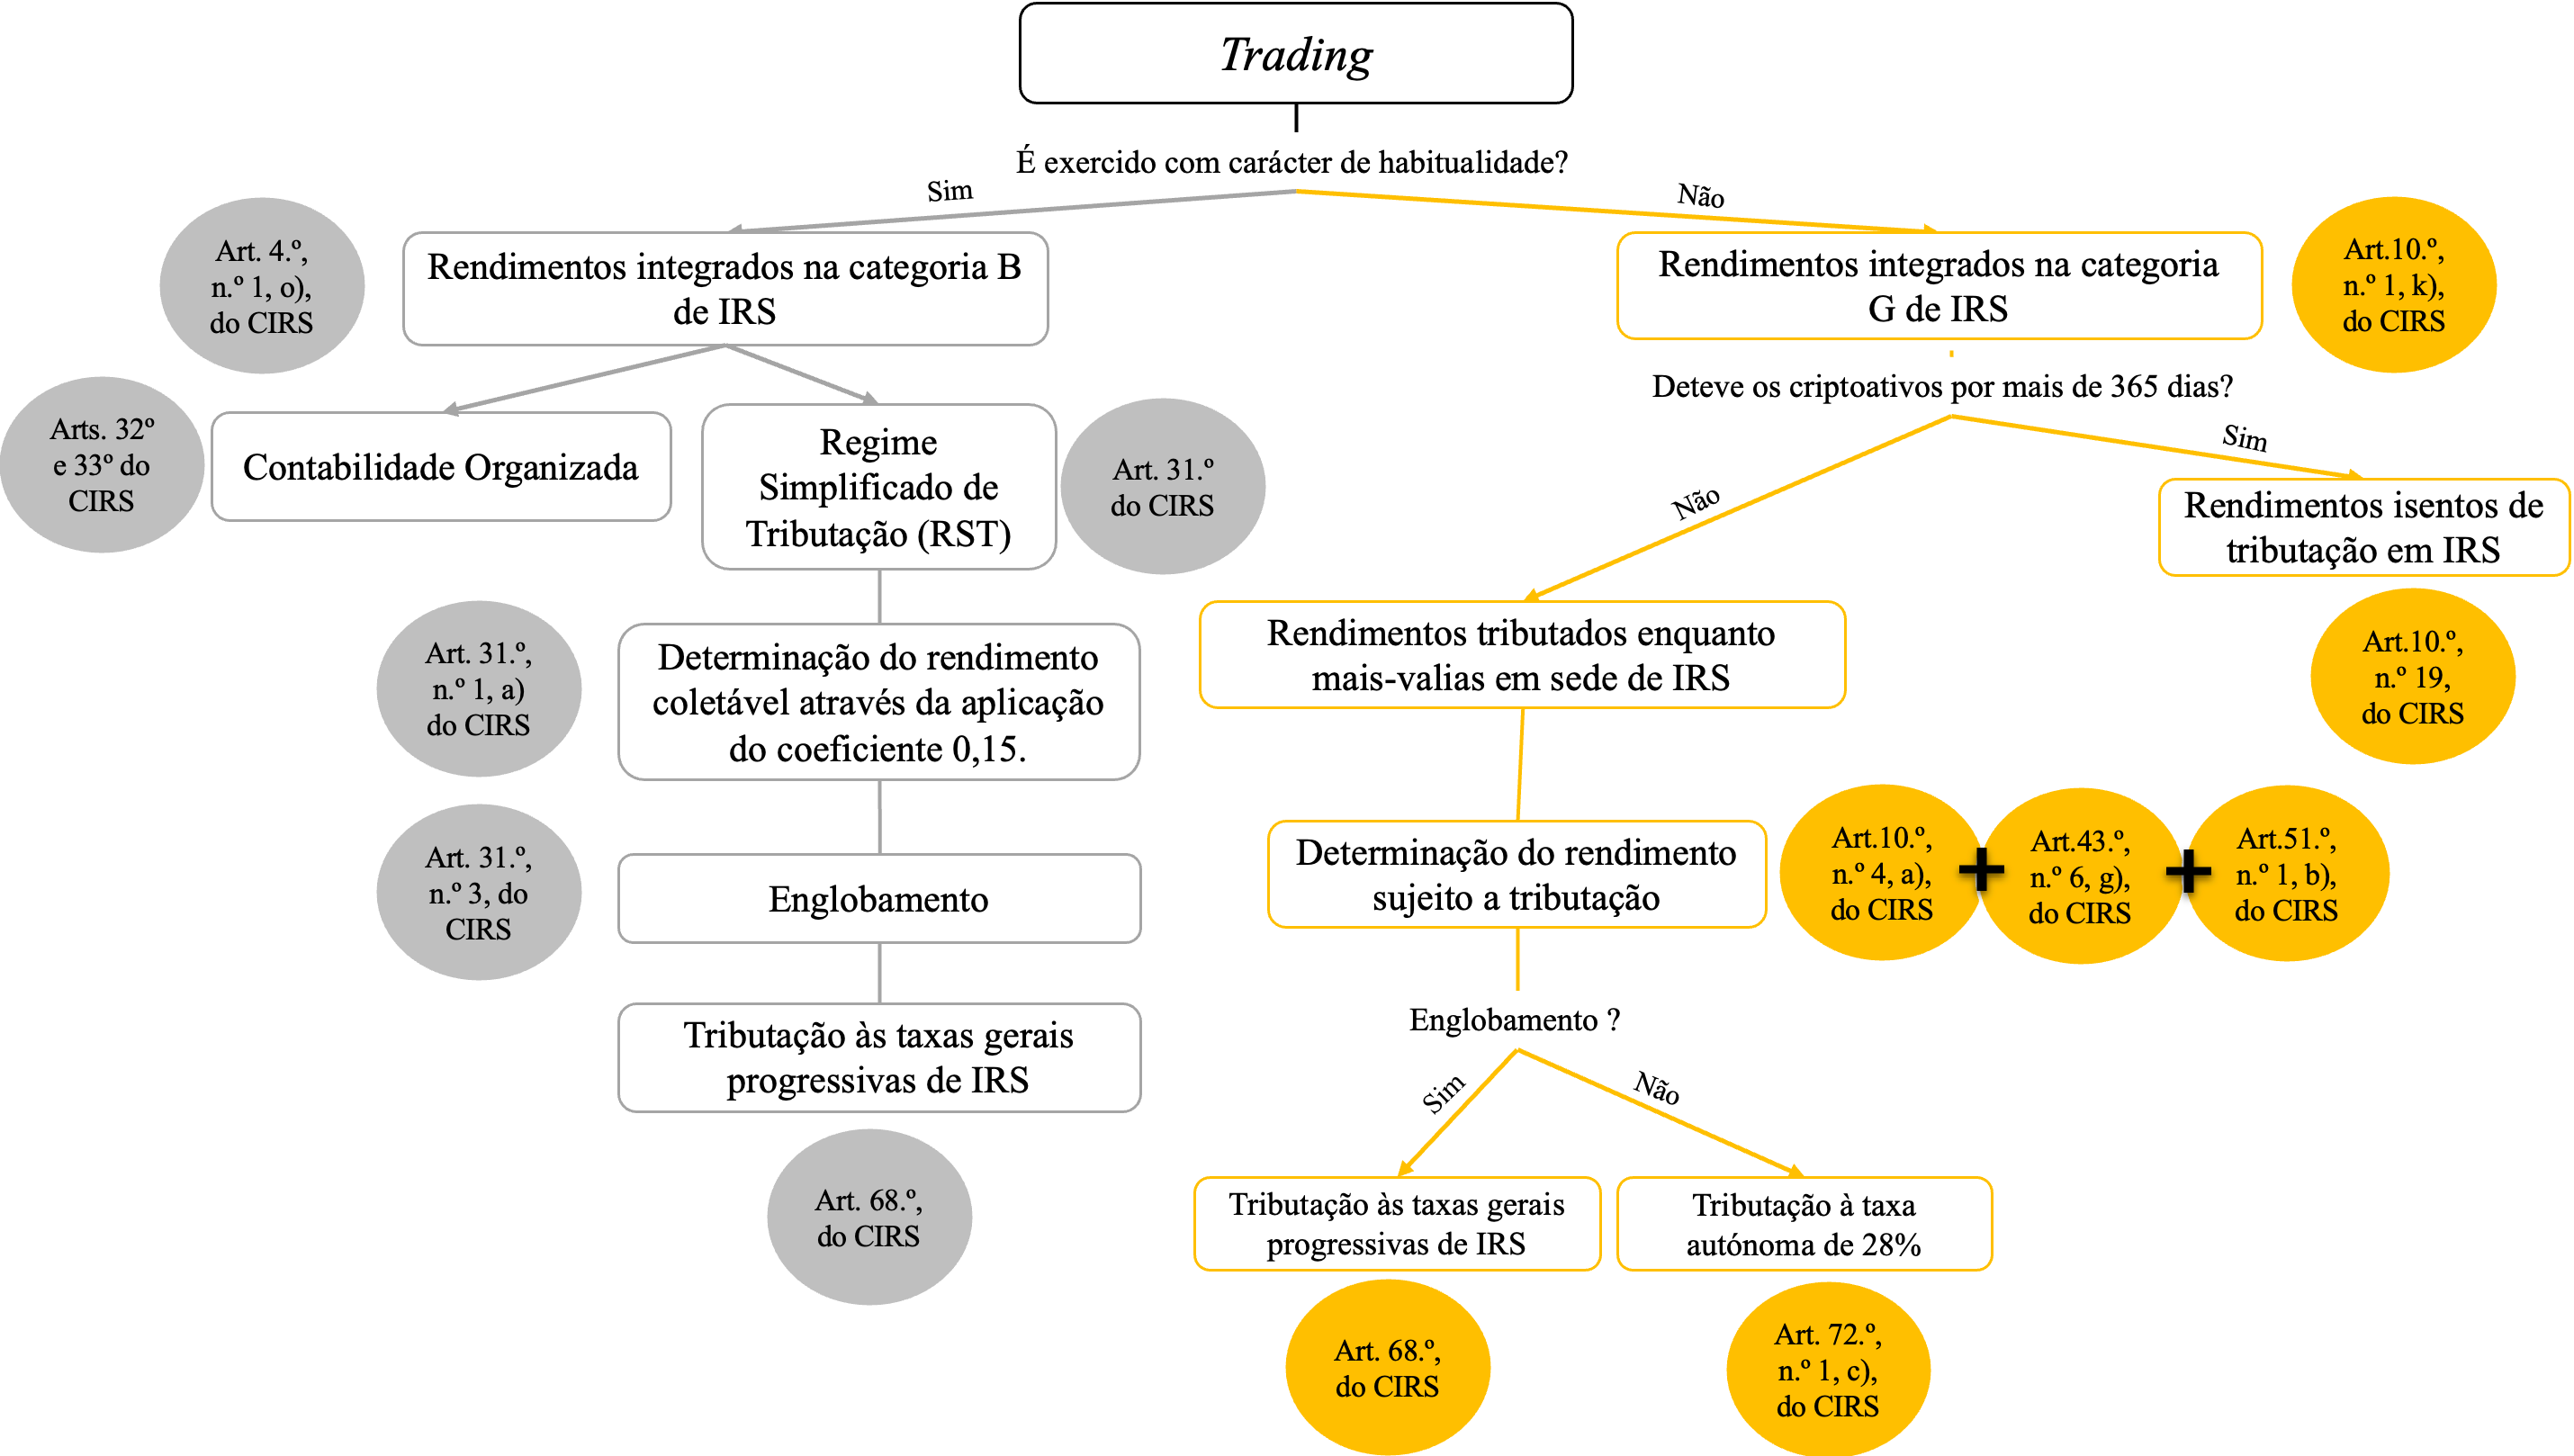
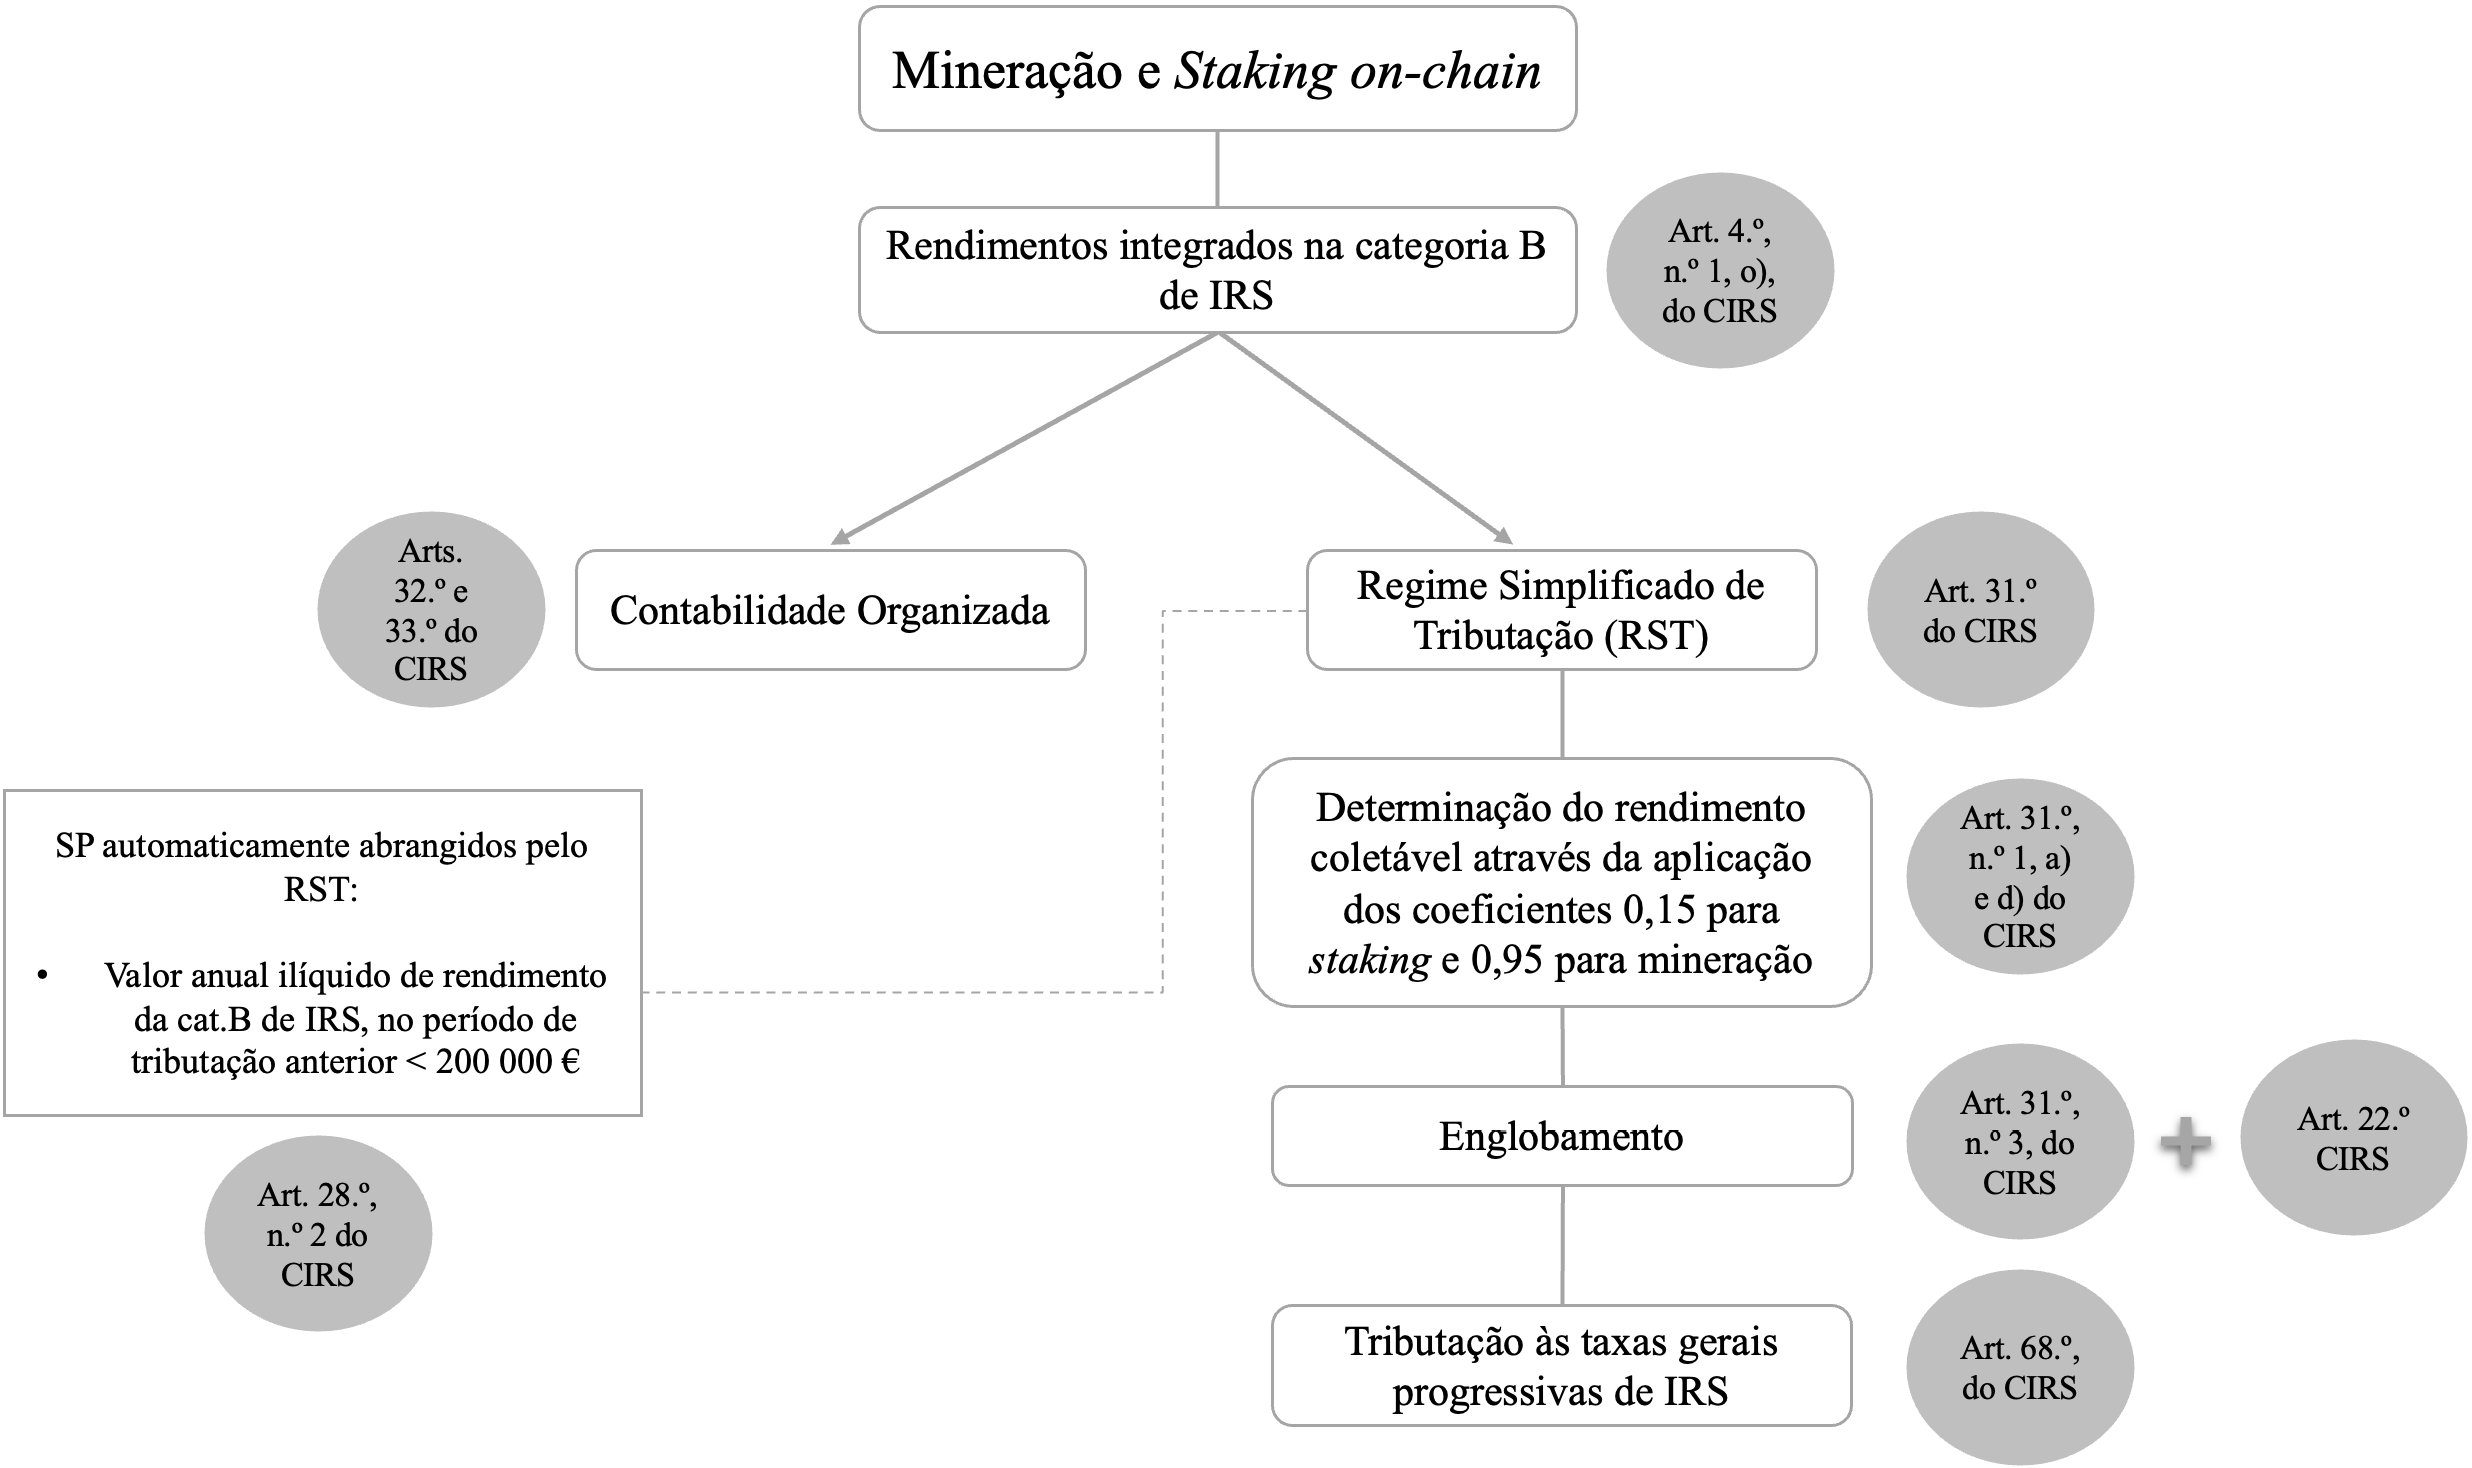
1.png 2.png 3.png 4.png 5.png 2.1.1.4. Alguns comentários sobre a tributação de criptoativos em sede de IRS

Ainda que a LOE 2023 só tenha entrado em vigor a 1 de janeiro de 2023, estabelece o artigo 220.º do mesmo diploma que o período de detenção dos criptoativos adquiridos antes da sua entrada em vigor é considerado para efeitos de contagem; ou seja, o CIRS também incide sobre os criptoativos adquiridos antes de 2023.

No CIRS prevê-se a tributação das mais-valias provenientes de criptoativos apenas no ato da venda dos mesmos, entenda-se no momento da alienação onerosa, se essa venda for de criptoativo para moeda fiduciária. A lógica de a tributação só ocorrer na passagem de criptoativo para euro prende-se com o facto de, em sede de IRS, só serem tributadas mais valias realizadas e não mais-valias potenciais ou latentes, i.e., mesmo que determinado criptoativo valorize, enquanto não ocorrer câmbio para euro do ganho obtido com essa valorização, não se regista qualquer impacto fiscal.

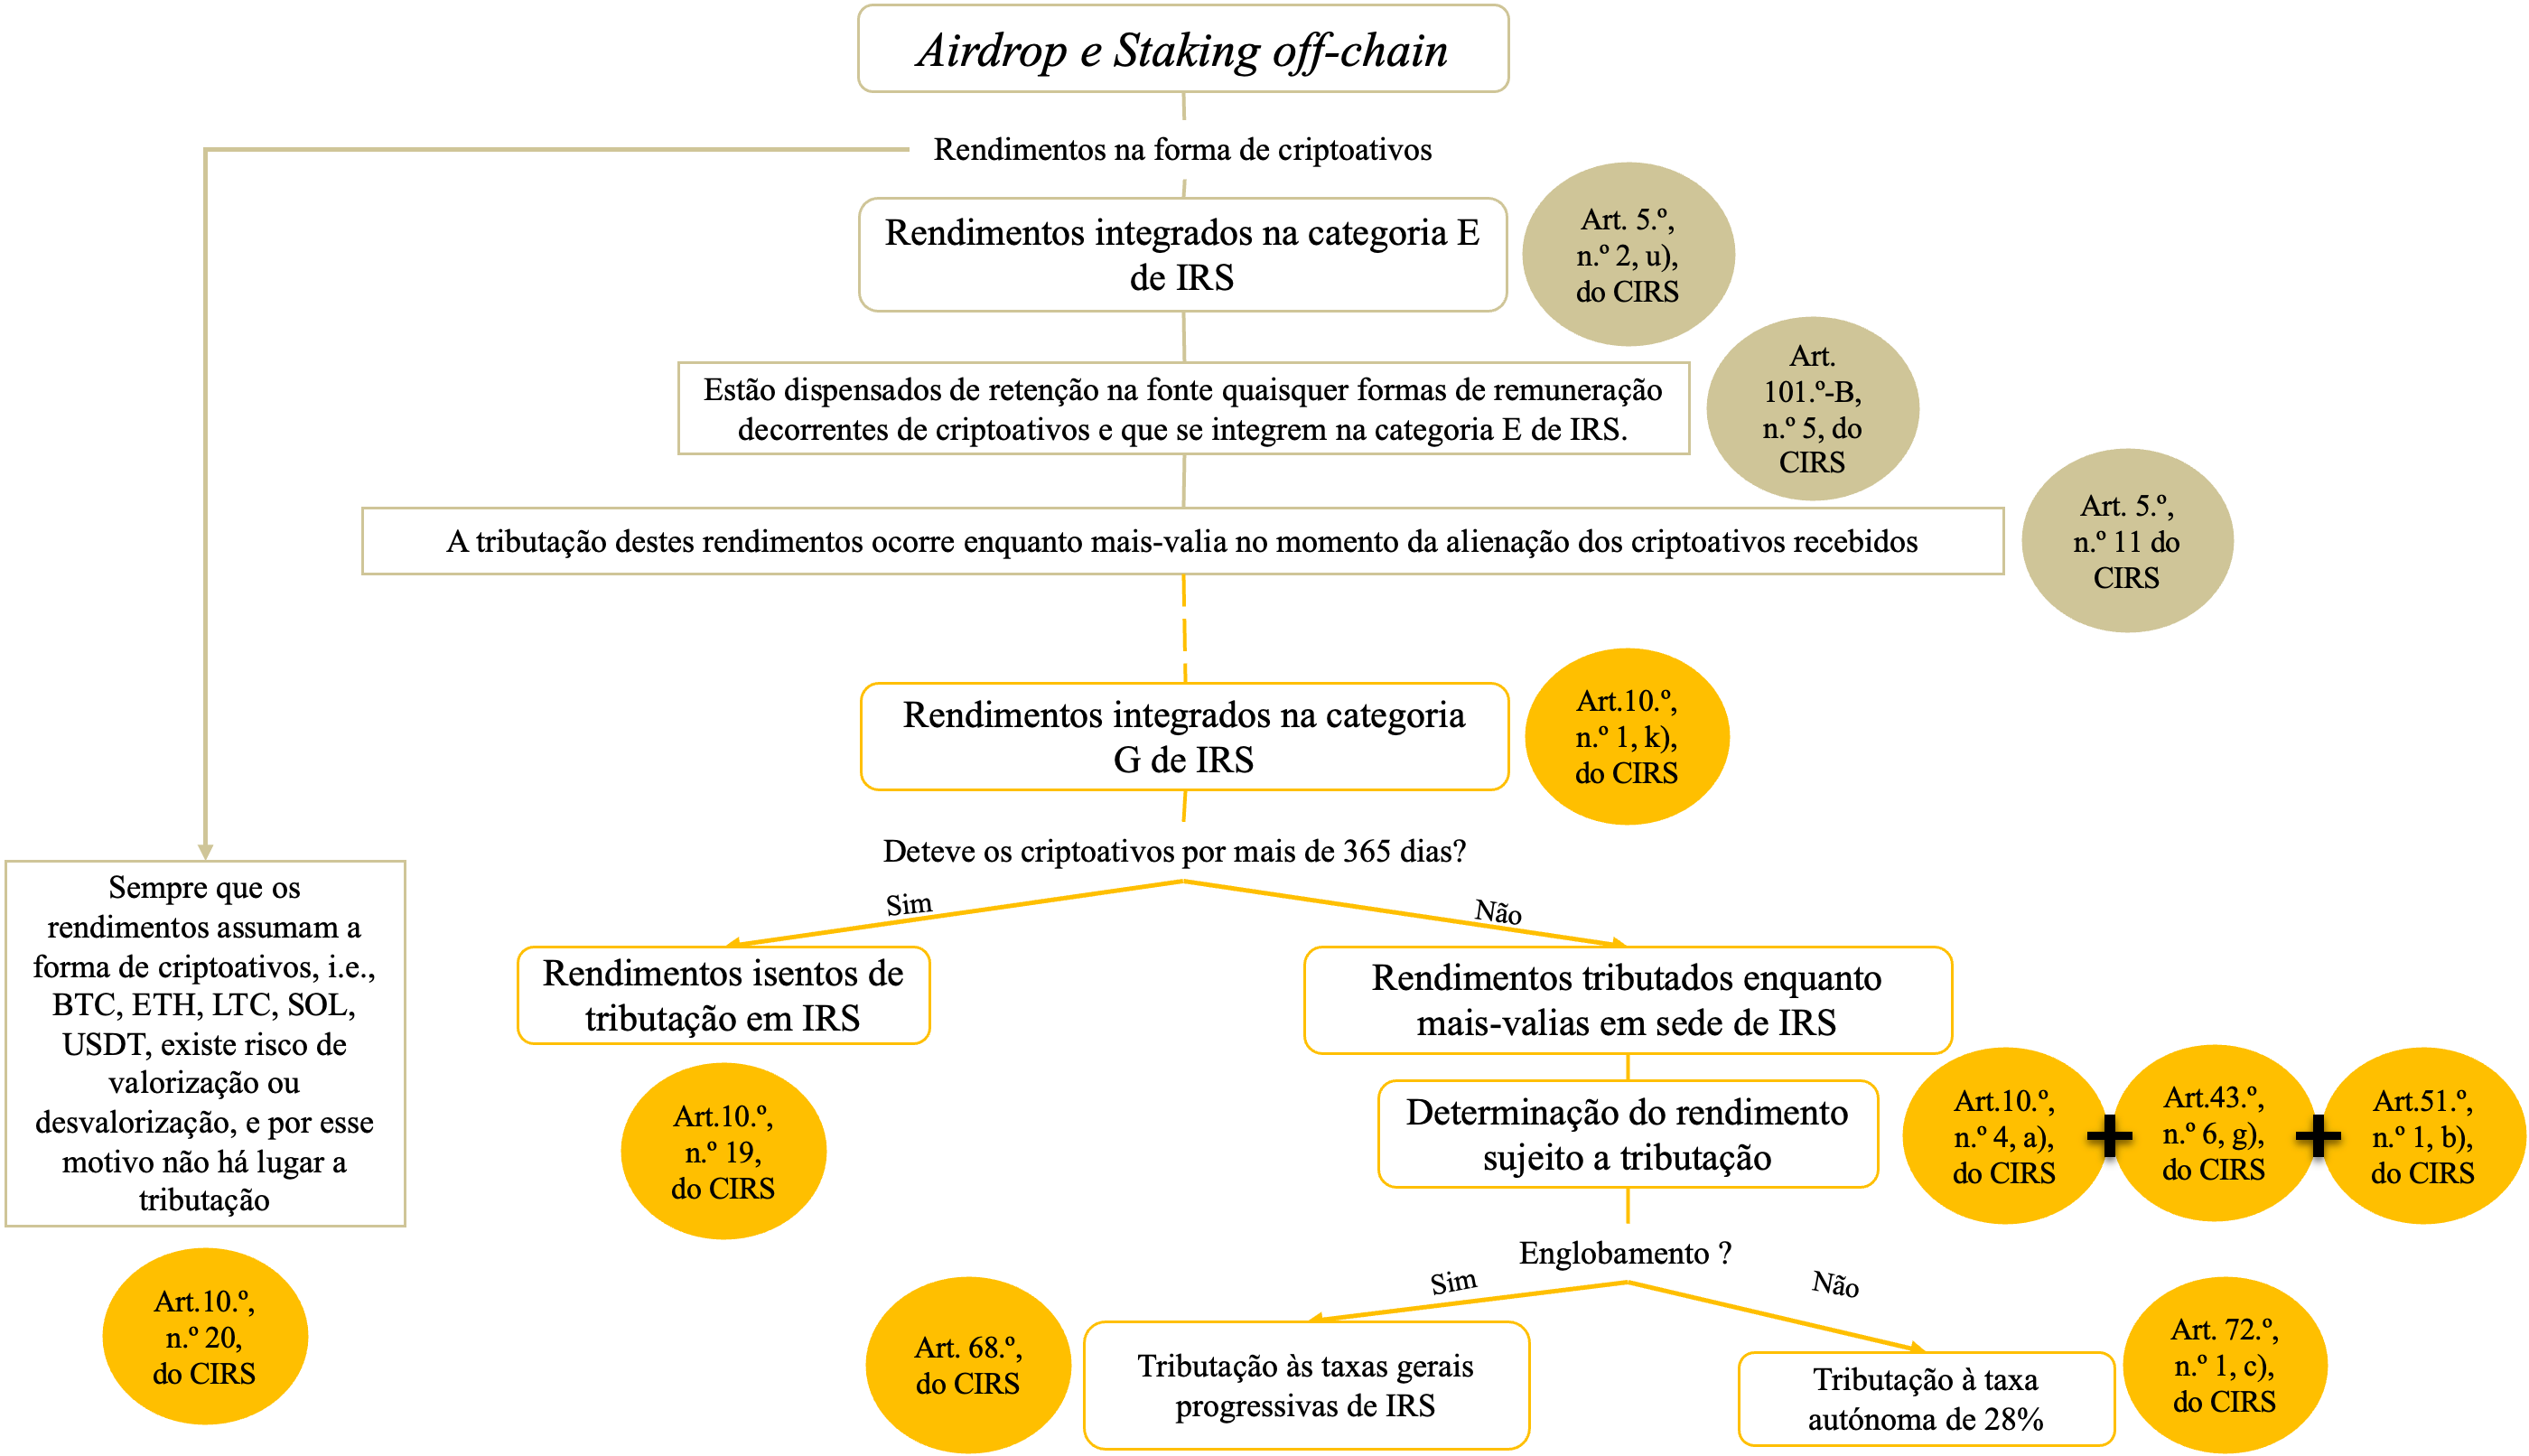
Como analisado, na categoria E de IRS enquadram-se os rendimentos passivos de capitais recebidos em moeda fiduciária, sendo tributados à taxa autónoma de 28%. Caso esses rendimentos sejam auferidos em criptoativos transfere-se a sua tributação para a esfera da categoria G de IRS (artigo 5.º, n.º 11 do CIRS). Simultaneamente estabelece o n.º 20 do artigo 10.º do CIRS que, enquanto a contraprestação das alienações previstas para as mais valias e para os rendimentos de capitais provenientes do cripto-mercado assumir a forma de criptoativos, os mesmos estão excluídos de tributação, atribuindo-se aos criptoativos recebidos o valor da aquisição dos criptoativos entregues.

Em suma, o legislador português apenas pretende tributar os ganhos provenientes de mais-valias e de aplicação passiva de capital no cripto-mercado, quando estes se encontrem à disposição do seu titular sob a forma de moeda fiduciária, i.e., no momento em que o indivíduo realiza o câmbio de qualquer criptoativo para euro. Na prática, os câmbios de BTC para USDT, de USDT para ETH, de BTC para ETH, ou para qualquer outro criptoativo, desde que sejam efetuados e permaneçam dentro do criptomercado estão livres de tributação ao nível do IRS.

Editado 9 de abril de 2024, 08:43

"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4
[Folheto informativo AT] CRIPTOATIVOS - Conceito fiscal e tributação (março 2024)

Resume o tratamento dos criptoativos em sede de IRS, IRC, IS e IMT.
Boa @JRJordao
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5
Acho que vou meter isso na primeira página também da BTC.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#6
Mais-valias com criptoativos têm de ser declaradas, mas Finanças não ajudam

Mas também existe o anexo J...

https://eco.sapo.pt/2024/04/04/mais-val ... ao-ajudam/
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#7
Mais-valias com criptoativos têm de ser declaradas, mas Finanças não ajudam

Mas também existe o anexo J...

https://eco.sapo.pt/2024/04/04/mais-val ... ao-ajudam/
E no anexo G1 o "NIF Português" pode/deve ficar vazio quando se indica um "País" (onde as opções não incluem Portugal).

Não me parece assim tããão complicado. Os média ligaram o "fator drama" ao máximo.

Pode-se dizer que este artigo também não ajuda muito 😀 Na realidade, até desinforma. Ou não fosse do "mestre" Luís Leitão, que costuma saber umas e inventar outras.
[] [] [] []
#8
Mais-valias com criptoativos têm de ser declaradas, mas Finanças não ajudam

Mas também existe o anexo J...

https://eco.sapo.pt/2024/04/04/mais-val ... ao-ajudam/
E no anexo G1 o "NIF Português" pode/deve ficar vazio quando se indica um "País" (onde as opções não incluem Portugal).

Não me parece assim tããão complicado. Os média ligaram o "fator drama" ao máximo.

Pode-se dizer que este artigo também não ajuda muito 😀
É o que parece, como só me vou preocupar com isso no próximo ano pode ser que já esteja mais clarificado, no entanto tenho apontado já o total das compras feitas, só apontar as vendas quando as fizer 😀
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#9
Alguns dos desafios já são enfrentados há anos pelos investidores em outros ativos. Mas parece que agora com as cripto é o fim do mundo.

Tem de se declarar o que se vendeu, o drama, o horror. Admito que o volume de transações pode tornar a declaração individual inviável, mas o mesmo já me aconteceu com um robot de investimento (não cripto). Pode-se declarar agregado, desde que com um critério claro e os totais batam certo com a documentação de que dispomos. Certamente melhor que não declarar porque "é muito complexo". Não fica perfeito, fica o melhor que conseguimos.

Talvez a capacidade de desenrasque e espírito prático de muitos novatos já não seja como na geração anterior. Onde estavam vocês quando o IRS passou a ter entrega online? 😀
[] [] [] []
#10
Alguns dos desafios já são enfrentados há anos pelos investidores em outros ativos. Mas parece que agora com as cripto é o fim do mundo.

Tem de se declarar o que se vendeu, o drama, o horror. Admito que o volume de transações pode tornar a declaração individual inviável, mas o mesmo já me aconteceu com um robot de investimento (não cripto). Pode-se declarar agregado, desde que com um critério claro e os totais batam certo com a documentação de que dispomos. Certamente melhor que não declarar porque "é muito complexo". Não fica perfeito, fica o melhor que conseguimos.

Talvez a capacidade de desenrasque e espírito prático de muitos novatos já não seja como na geração anterior. Onde estavam vocês quando o IRS passou a ter entrega online? 😀
E eu que trabalhei diretamente em contabilidade 13 anos onde tudo era em papel e escrito á unha 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#11
E eu que trabalhei diretamente em contabilidade 13 anos onde tudo era em papel e escrito á unha 😆
Quando me lembro das pastas "de elástico" completamente deformadas pela quantidade de recibos guardados, até me arrepio.

Hoje em dia: "boohoo, não posso fazer IRS automático, tenho de dispender mais de 10 minutos na entrega" 😆
[] [] [] []
#12
E eu que trabalhei diretamente em contabilidade 13 anos onde tudo era em papel e escrito á unha 😆
Quando me lembro das pastas "de elástico" completamente deformadas pela quantidade de recibos guardados, até me arrepio.

Hoje em dia: "boohoo, não posso fazer IRS automático, tenho de dispender mais de 10 minutos na entrega" 😆
😆 😆 😆 😆 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#14
As coisas estão um pouco ambíguas e depois esse pessoal também não ajuda.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#15
As coisas estão um pouco ambíguas e depois esse pessoal também não ajuda.
Há ambiguidade/complexidade, e depois há incompetência/falta de controlo de qualidade.

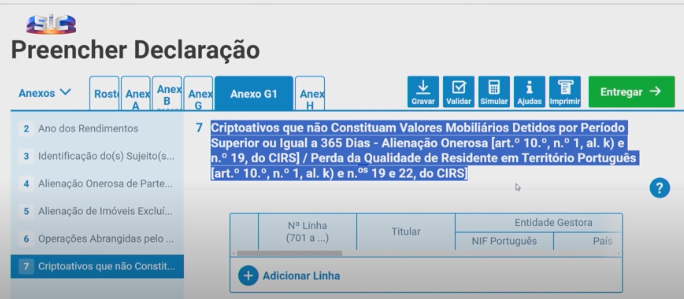
Como é possível o audio dizer "Se passaram 365 dias ou mais entre a compra e a venda, não tem de declarar nada às Finanças" enquanto surge esta imagem?

Anexos

  • 2786196d-2af4-416c-a8ba-210520be8599.png
[] [] [] []
#16
As coisas estão um pouco ambíguas e depois esse pessoal também não ajuda.
Há ambiguidade/complexidade, e depois há incompetência/falta de controlo de qualidade.

Como é possível o audio dizer "Se passaram 365 dias ou mais entre a compra e a venda, não tem de declarar nada às Finanças" enquanto surge esta imagem?
E nem sonham que se alguém fizer um swap para outra moeda começam a contar de novo os 365 dias, e quem não está esclarecido ( nem os contabilistas estão, outro dia vi uma contabilista influencer a responder a alguém se era possível existir isso ( do swap ) só para veres como nem os profissionais do sector estão dentro do assunto ) vai fazer caca.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#17
E nem sonham que se alguém fizer um swap para outra moeda começam a contar de novo os 365 dias, e quem não está esclarecido ( nem os contabilistas estão, outro dia vi uma contabilista influencer a responder a alguém se era possível existir isso ( do swap ) só para veres como nem os profissionais do sector estão dentro do assunto ) vai fazer caca.
Nem percebo porque isso é uma surpresa para tanta gente.
Quando li sobre "venda de criptoativo detido 365+ dias" naturalmente pensei num criptoativo concreto. Nunca assumi uma cadeia de trocas sendo considerada "um criptoativo". Lá porque a troca não é declarada, assumir que "não existe" é um esticanço. Há uma regra no CIRS que diz que nessa troca, o cripto recebido fica com o valor de aquisição do cripto alienado. Não fala em ficar com a data de aquisição nem com a identidade.

Dentro da área de investimento, as regras especiais (principais) para cripto são
  • Só se declara venda para fiat ou gasto em pagamento
  • Troca criptoA -> cripto B não se declara, ficando criptoB com o valor de aquisição de criptoA
  • Rendimentos de capitais (juros, ofertas, etc) só se declara a sua posterior venda para fiat ou gasto em pagamento
  • Venda de cripto detida 365+ dias não é tributada (é declarada no anexo G1)
Para o resto, seguir as regras dos valores mobiliários (bonds/stocks/etc).

Editado 12 de abril de 2024, 06:43

[] [] [] []
#18
  • Troca criptoA -> cripto B não se declara, ficando criptoB com o valor de aquisição de criptoA
E começam a contar de novo os 365 dias 😀 , de resto é isso mesmo.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#19
E os learning rewards? Contam como custo de aquisição 0?
#20
Mais-valias com criptoativos têm de ser declaradas, mas Finanças não ajudam

Mas também existe o anexo J...

https://eco.sapo.pt/2024/04/04/mais-val ... ao-ajudam/
Acabei de reparar que o próprio anexo G quadro 18 tem, na Entidade Gestora, além do NIF Português o País (Portugal não incluído) e tal como no G1 só aceita um deles preenchido, senão dá erro
Anexo G > Quadro 18
Campo entidade gestora - NIF Português preenchido em simultâneo com entidade gestora - País. (716G)
Portanto essa notícia ainda está mais errada do que pensávamos ontem.

Assim sendo, para criptos vendidos antes de 365 dias, a única diferença prática entre o anexo G quadro 18 sem preencher o NIF Português e o anexo J quadro 9.4 é este último ter uma coluna para "Imposto pago no estrangeiro". Não havendo esse imposto a declarar, em termos de cálculo, deverá ir dar ao mesmo.

Como as vendas dos outros ativos financeiros estrangeiros (de acordo com a nacionalidade do emissor, não da corretora) é ou devia ser feito no anexo J, pessoalmente parece-me mais lógico utilizar esse anexo (repito, para criptos vendidos antes de 365 dias). Apesar do inconveniente de não permitir simular, terá de se simular primeiro com os valores no anexo G.
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

Entra com o teu nome e palavra-passe do fórum para responder.