Saltar para o conteúdo
Entrar
Fixo

Depósitos a Prazo

Iniciado por JRJordao · 17 de março de 2023 1 084 respostas 488 841 visitas

#361
IBAN espanhol é um problema enorme em Portugal. Há empresas que se recusam a pagar salários para um IBAN estrangeiro, já me disseram que a SS também não aceita para pagamento de prestações sociais. Daqui a nada entra a Revolut no mercado português com IBAN PT.
#362
IBAN espanhol é um problema enorme em Portugal. Há empresas que se recusam a pagar salários para um IBAN estrangeiro, já me disseram que a SS também não aceita para pagamento de prestações sociais.
Acho que é ilegal no caso dos salários. Mas sei que acontece.
Artigo 9.o
Acessibilidade para pagamento
1. Os ordenantes que efetuem transferências a crédito para beneficiários titulares de contas de pagamento situadas na União não podem especificar o Estado-Membro em que essas contas de pagamento devam ser localizadas, desde que as mesmas sejam acessíveis nos termos do artigo 3.o.
fonte: https://eur-lex.europa.eu/legal-content ... 32012R0260
[] [] [] []
#363
Acho que é ilegal no caso dos salários. Mas sei que acontece.
Boa sorte com isso. As empresas antes de assinar contrato pedem logo os documentos todos, entre eles o IBAN. Bates o pé com o IBAN espanhol e vais logo para a fila do desemprego de novo 😆 Outra situação são débitos diretos, já vi muitos documentos de débito direto, onde está logo o PT50 pré-preenchido. Sinceramente, é querer procurar confusão sem necessidade, temos bancos a operar com IBAN PT sem custos. Quem quiser o Openbank só mesmo como banco secundário.
★ Uma das mais úteis
#364
Acho que é ilegal no caso dos salários. Mas sei que acontece.
Boa sorte com isso. As empresas antes de assinar contrato pedem logo os documentos todos, entre eles o IBAN. Bates o pé com o IBAN espanhol e vais logo para a fila do desemprego de novo 😆 Outra situação são débitos diretos, já vi muitos documentos de débito direto, onde está logo o PT50 pré-preenchido. Sinceramente, é querer procurar confusão sem necessidade, temos bancos a operar com IBAN PT sem custos. Quem quiser o Openbank só mesmo como banco secundário.
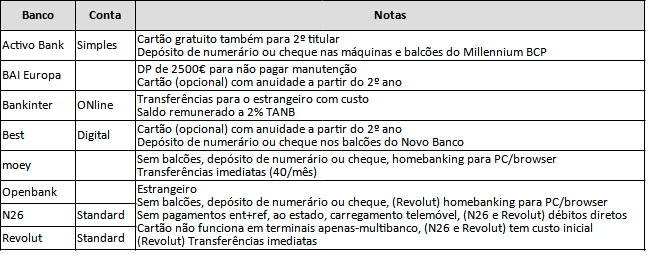
O Openbank e outros bancos estrangeiros dificilmente servem como banco principal, porque o cartão não é aceite em todos os terminais e não permitem pagamentos entidade+referência, ao estado ou carregamentos de telemóvel.

Mas é como dizes, há vários bancos nacionais gratuitos. Ainda recentemente fiz um levantamento (não só de nacionais), aproveito para partilhar.

Contas sem custo de manutenção nem "pacote" e com transferências gratuitas. Cartão de débito (físico) do primeiro titular também gratuito, exceto quando indicado diferente nas notas. Recordo que sem cartão associado à conta deixou de ser possível fazer pagamentos entidade+referência, ao estado ou carregamentos de telemóvel.

Anexos

  • TopCOs.png
[] [] [] []
#365
Acho que é ilegal no caso dos salários. Mas sei que acontece.
Boa sorte com isso. As empresas antes de assinar contrato pedem logo os documentos todos, entre eles o IBAN. Bates o pé com o IBAN espanhol e vais logo para a fila do desemprego de novo 😆 Outra situação são débitos diretos, já vi muitos documentos de débito direto, onde está logo o PT50 pré-preenchido. Sinceramente, é querer procurar confusão sem necessidade, temos bancos a operar com IBAN PT sem custos. Quem quiser o Openbank só mesmo como banco secundário.
Concordo com tudo. E depois muitos bancos têm custos para fazer transferências para IBAN estrangeiros. Eu tenho conta moey também, então ultrapassa essa questão.
Disclaimer: Não sou contabilista, apenas me comecei a interessar recentemente por finanças pessoais
#366
Concordo com tudo. E depois muitos bancos têm custos para fazer transferências para IBAN estrangeiros. Eu tenho conta moey também, então ultrapassa essa questão.
Quase todos aplicam o mesmo custo a IBANs de qualquer outro banco, seja nacional ou estrangeiro (SEPA). O Bankinter é o único que conheço que discrimina.
[] [] [] []
#367

Quase todos aplicam o mesmo custo a IBANs de qualquer outro banco, seja nacional ou estrangeiro (SEPA). O Bankinter é o único que conheço que discrimina.
Agradeço a correção.
Disclaimer: Não sou contabilista, apenas me comecei a interessar recentemente por finanças pessoais
#368

Contas sem custo de manutenção nem "pacote" e com transferências gratuitas. Cartão de débito (físico) do primeiro titular também gratuito, exceto quando indicado diferente nas notas. Recordo que sem cartão associado à conta deixou de ser possível fazer pagamentos entidade+referência, ao estado ou carregamentos de telemóvel.
Aí o Bankinter, indicas que se pagam transferências internacionais, mesmo sendo no espaço SEPA?
#370
Bem, o que entendo aí é que as transferências no espaço SEPA são grátis. Internacionais serão não SEPA. Mas no sentido lato do termo internacional será qualquer uma fora de Portugal.
#371
Bem, o que entendo aí é que as transferências no espaço SEPA são grátis. Internacionais serão não SEPA. Mas no sentido lato do termo internacional será qualquer uma fora de Portugal.
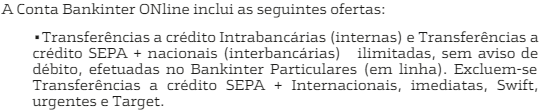
Estás a confundir por causa de 1 vírgula, ou pelo conceito. Diz lá transferências "SEPA+" internacionais, imediatas, Swift...

Tens aqui o preçário da conta mais ordenado do Bankinter. Diz na 1a página que o pacote inclui Transferências a crédito SEPA + nacionais (interbancárias) ilimitadas, e na página 3 refere que pela app a transferência SEPA+ custa 52 cêntimos (0,50€ + IS). Lá também refere que pela ATM não se paga comissão pela transferência, mas nem sabia que era possível.
https://www.bankinter.pt/documents/2018 ... 705325072

A minha confusão inicial com a afirmação "muitos bancos cobram comissões de transferência para um IBAN espanhol" foi porque as únicas experiências de transferências para contas internacionais que tive foram pelo bankinter (que se paga), pela CGD (na altura pagava-se 0,99€ por qualquer transferência feita na app, não sei se ainda é assim), e pelo moey.
Disclaimer: Não sou contabilista, apenas me comecei a interessar recentemente por finanças pessoais
#372
Bem, o que entendo aí é que as transferências no espaço SEPA são grátis. Internacionais serão não SEPA. Mas no sentido lato do termo internacional será qualquer uma fora de Portugal.
O espaço entre "SEPA" e "+" foi uma gralha, que persiste há anos.

Há transferência intrabancária para outra conta do mesmo banco e transferência SEPA+ para uma conta em outro banco do espaço SEPA+.

A transferência SEPA+ pode ser para um banco nacional ou estrangeiro, mas não costuma ser feita distinção. No entanto, o Bankinter decidiu discriminar isentando de custo para o cliente apenas as nacionais.
Estás a confundir por causa de 1 vírgula, ou pelo conceito. Diz lá transferências "SEPA+" internacionais, imediatas, Swift...
A confusão é por causa de um singelo espaço. 🙂
"Transferências SEPA+" em vez de "transferências SEPA mais outro tipo de transferência".

Costumamos falar de transferência/espaço SEPA, mas a designação correta é SEPA+.

Até neste glossário meteram o espaço numa ocorrência 😀
SEPA+ Single Euro Payments Area
Espaço SEPA + abrange pagamentos em euros, coroas suecas e leus romenos, bem como outras moedas às quais se venha a aplicar o Regulamento (CE) n.º 924/2009 do Parlamento Europeu e do Conselho, de 16 de Setembro, realizadas entre prestadores de serviços de pagamento localizados nos seguintes países: Alemanha, Áustria, Bélgica, Bulgária, Chipre, Croácia, Dinamarca, Eslováquia, Eslovénia, Espanha, Estado do Vaticano, Estónia, Finlândia, França, Grécia, Hungria, Irlanda, Islândia, Itália, Letónia, Liechtenstein, Lituânia, Luxemburgo, Malta, Mónaco, Noruega, Países Baixos, Polónia, Portugal, Principado de Andorra, Reino Unido, República Checa, Roménia, San Marino, Suécia e Suíça.
[] [] [] []
#373
Ao
D@emoon escreveu:
ou quem mais tenha conhecidos na área dos pagamentos bancários a quem possa perguntar.

As transferências efetuadas atualmente entre 2 bancos em Portugal são puras transferências SEPA+ entre IBANs PT, ou ainda existe algum sistema alternativo "legacy" para essas transferências? Caso seja tudo SEPA+, há diferença no custo para o banco ao enviar para outro nacional ou estrangeiro (dentro do espaço SEPA+)?
[] [] [] []
#374
quais os DP com % mais alta que permita reforços?
#375
quais os DP com % mais alta que permita reforços?
Nenhum DP permite reforços.

Alguns outros produtos que permitem

Bankinter Conta Mais Ordenado (5,00% TANB sobre até 10k, durante um ano). Requer reforço mensal de 800€ (que depois podes retirar) e utilização de um cartão de crédito gratuito. Reforço de qualquer montante por transferência de outra conta.

Trade Republic (3,75% TANB sobre até 50k, atualizável a qualquer momento). Estrangeiro, a declarar no IRS. Reforço de qualquer montante por transferência de outra conta.

Openbank Conta Poupança Boas-vindas (3,60% TANB, durante 6 meses). Estrangeiro, a declarar no IRS. Reforço de qualquer montante por transferência de outra conta.

Fidelidade Savings opção seguro (3,25% TANB, atualizada semestralmente). Reforço agendado desde 25€ e extraordinário desde 100€ por débito em conta.
[] [] [] []
#376
quais os DP com % mais alta que permita reforços?
Além das alternativas que o JRJordão apontou, também podes criar depósitos (o mesmo depósito) sempre que atingires o valor mínimo para a sua criação. Imagina que o mínimo para constituição do depósito X é 500€. Podes constituir um depósito X todos os meses ou a cada 2 meses com esse valor. Há que ressalvar que alguns depósitos não permitem isso, e que estás sujeito à redução eventual das taxas de juro enquanto não tens o depósito criado.

Hoje também me deparei com a MoneyBox do Banco invest, com TAMB de 2,5%, um bocado mais baixa que as alternativas supramencionadas. Não sei se a taxa permanece fixa, mas aqui reforças com débitos diretos provenientes de outros bancos.
Disclaimer: Não sou contabilista, apenas me comecei a interessar recentemente por finanças pessoais
#377
O MoneyBox do Invest está sujeito a alterar a taxa a qualquer momento, é um pouco como o depósito da Trade Republic. E provavelmente não deve faltar muito para baixar.
#378
Nova atualização na CGD:

3M » 3.50%->3.10%
6M » 3.35%->3%
12M » 2.95%->2.75%
3 meses decorridos e a CGD fez hoje mini-ajustamento:
3M » 3.10%->2.95%
12M » 2.85%->2.60%
6M por enquanto ficou nos 3%
#379
Baixa nos depósitos no Banco Invest

Novos Montantes 3, 6 e 12 meses - 3,250%
Depósito a prazo 3, 6 e 12 meses - 2,750%
Depósito 2 anos - 2,25%

Money Box mantém a 2.50%
#380
BPG start só pode ser feito uma vez por cliente.

Entra com o teu nome e palavra-passe do fórum para responder.