Saltar para o conteúdo
Entrar

O uso de ETF obrigacionistas para gestão de liquidez

Iniciado por Virtua · 21 de agosto de 2023 233 respostas 854 783 visitas

#181
Boas,

Que ETF recomendariam para colocar 200k euros, com prazo até sensivelmente Julho 2025?
Estou à procura de uma alternativa a um depósito a prazo e que me dê 3%
Está complicado pk as yields soberanas já desceram para os 2.5%. Neste momento aconselho-te mesmo os depósitos. Não quer dizer que os ETFs até não rendam um pouco mais por causa da descida das taxas mas não vale a pena o risco. Não arranjas um DP de 3%?

Mas se a alternativa é mesmo ires para ETFs (para diversificar sei lá) eu recomendo o Amundi Prime Euro Gov Bonds 0-1y UCITS ETF DR mas a yield está nos 2.6% e com tendência a descer. https://www.amundietf.lu/en/professiona ... 2233156582

E o iShares Ultra Short Bond ETF nao está a 3%?
ERNE ou ERNX ?

Depósitos a prazo não me dão jeito, pois poderei precisar o dinheiro em Junho, Julho, Agosto ou Setembro. Não sei ainda .
Não comparo depósitos a prazo com ETFs de obrigações corporativas. Emprestar a um empresa não é o mesmo que emprestar a um Estado ou fazer um DP

Agora podes distribuir por alguns ETFs, sabendo de antemão o diferença em risco.

https://analises-do-investidor.s3.eu-we ... term-bonds
"We are drowning in information, while starving for wisdom."
#182
E é por isso que a yield é superior à de outros ETFs de obrigações governamentais, o risco... 😉 Porque se esse iShares EUR Ultrashort Bond UCITS fosse de bonds governamentais certamente não estaria com essa yield.
🙏1
#183
Depósitos a prazo não me dão jeito, pois poderei precisar o dinheiro em Junho, Julho, Agosto ou Setembro. Não sei ainda .
Se ainda não tiveres conta no Openbank, a conta poupança boas-vindas paga 3,00% TANB durante 6 meses com resgate a qualquer momento.
[] [] [] []
🙏1
#184
Depósitos a prazo não me dão jeito, pois poderei precisar o dinheiro em Junho, Julho, Agosto ou Setembro. Não sei ainda .
Se ainda não tiveres conta no Openbank, a conta poupança boas-vindas paga 3,00% TANB durante 6 meses com resgate a qualquer momento.
Fechei conta no Openbank faz uns 4 anos atrás. Se abrir conta agora, terei direito a esse depósito ?
#185
Fechei conta no Openbank faz uns 4 anos atrás. Se abrir conta agora, terei direito a esse depósito ?
Não faço ideia.

Se lhes perguntares (chamada 800 785 170, whatsapp 931 105 269), conta o que te disseram. Penso que atendem até às 22h.
[] [] [] []
#186
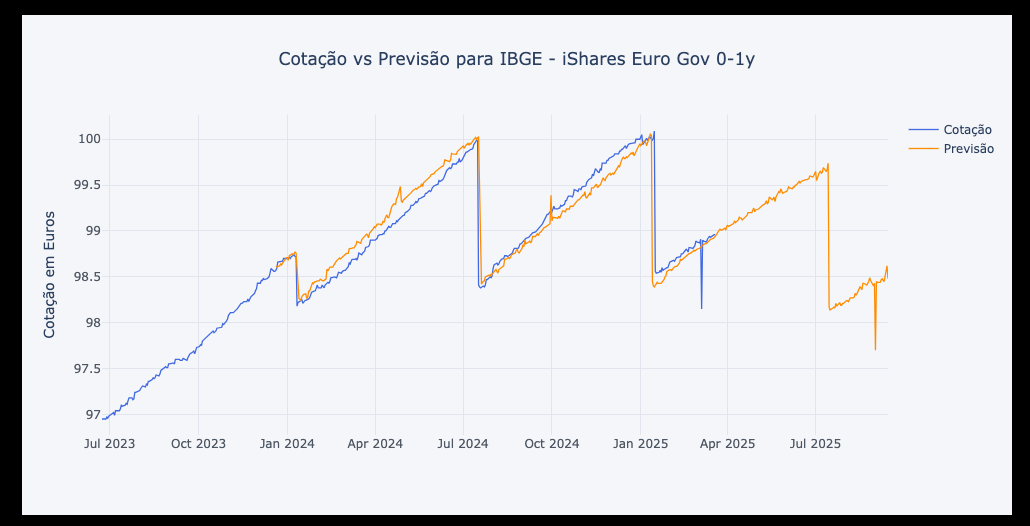
Estou a gostar muito disto. De facto o comportamento de ETFs de curto prazo é bastante previsível. Não tocava nisto há uns 6 meses.

Anexos

  • Screenshot 2025-03-20 at 15.59.02.png
"We are drowning in information, while starving for wisdom."
#187
Estou a gostar muito disto. De facto o comportamento de ETFs de curto prazo é bastante previsível. Não tocava nisto há uns 6 meses.
Eu tenho uma posição no EFRN que estou a gostar para manter o fundo de emergencia.
Será possível usar o teu modelo para prever o EFRN?
#188
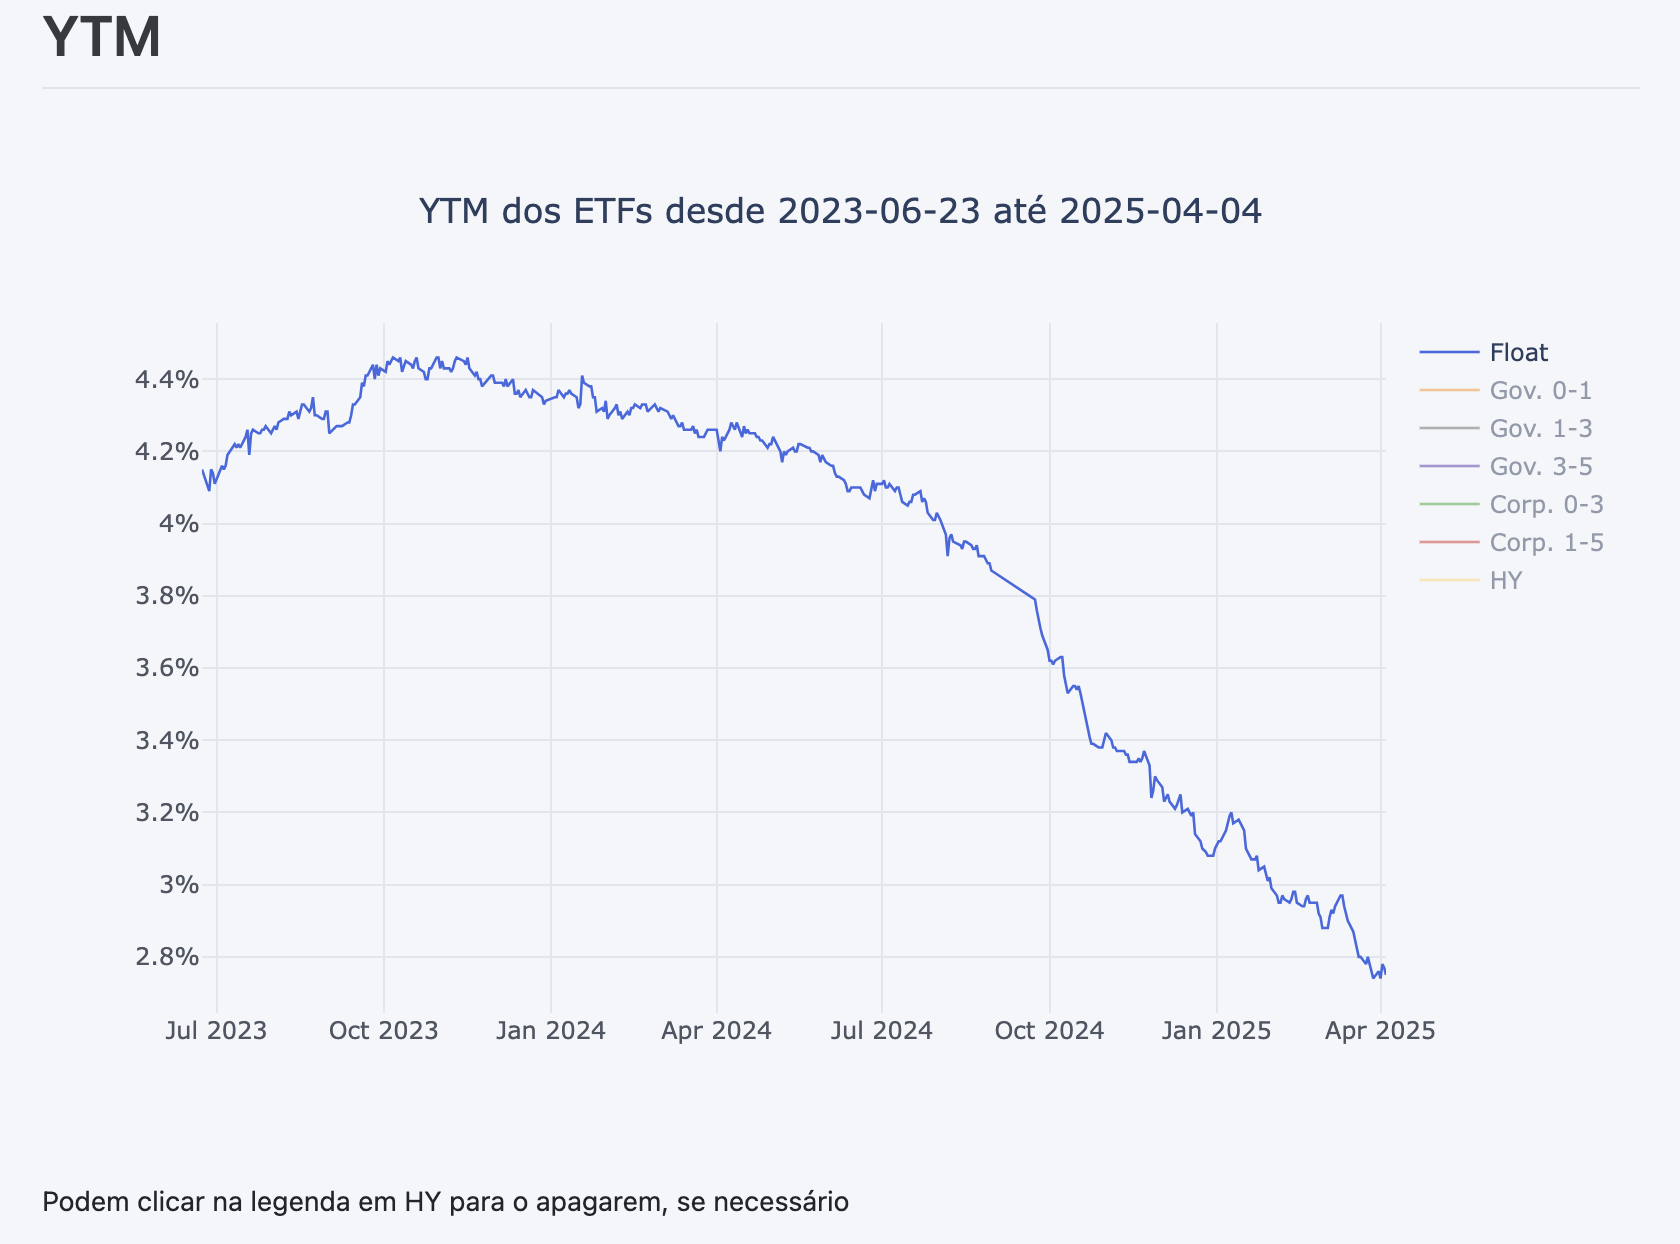
Em principio sim, porque tenho histórico da yield do EFRN (e tem vindo a descer imenso). A desvantagem é que a duration do EFRN é 1.8 meses, ou seja, a janela de previsão é de apenas esse período, nem chega a dois meses.

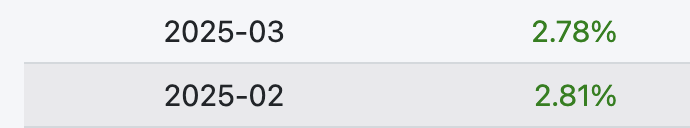
A yield neste momento está nos 2.8%.
Screenshot 2025-04-08 at 13.23.49.png Isso bate certo com a rentabilidade anualizada dos últimos 2 meses.
Screenshot 2025-04-08 at 13.25.03.png Acho que deves acompanhar a yield aqui: https://analises-do-investidor.s3.eu-we ... term-bonds e a mais recente yield é +/- o que podes esperar para os próximos 2 meses +/-

Esta queda vertiginosa da yield até fez o ETF subir um pouco mais do que a yield apenas, via duration. Mas pouco.

Recomendo diversificares para outros ETFs de curto prazo tb. EFRN tem 80% de banca. Sei que agora não estamos em período de stress, mas se ele chegar pode ser complicado. Vê aqui outros ETFs semelhantes que usamos na Future Proof para liquidez de contas empresa: https://analises-do-investidor.s3.eu-we ... term-bonds

As rentabilidades esperadas são mais baixas mas a segurança tb é maior
"We are drowning in information, while starving for wisdom."
#189
iShares Eur Floating Rate e iShares Eur Gov Bond 0-1yr seriam apropriados para manter capital disponível para aproveitar "saldos" no S&P 500? Algum deles mais recomendável que o outro?

Já sei, não se deve fazer market timing. Mas "I like big dips and I cannot lie" 😎
[] [] [] []
#190
iShares Eur Floating Rate e iShares Eur Gov Bond 0-1yr seriam apropriados para manter capital disponível para aproveitar "saldos" no S&P 500? Algum deles mais recomendável que o outro?

Já sei, não se deve fazer market timing. Mas "I like big dips and I cannot lie" 😎
Distributivos?
#191
iShares Eur Floating Rate e iShares Eur Gov Bond 0-1yr seriam apropriados para manter capital disponível para aproveitar "saldos" no S&P 500? Algum deles mais recomendável que o outro?
Um é governamental (iShares Eur Gov Bond 0-1y) mas a yield está nos 1.96%, o outro (iShares Eur Floating Rate) é corporate com cerca de 70% bancos, embora com uma yield de 2.67%. Neste momento não os vejo a bater os 2.3% da Klarna na minha opinião no rácio segurança/rentabilidade. Vais ganhar mais no float? Sim, mas não é gov e/ou com garantia de capital da mesma qualidade!
"We are drowning in information, while starving for wisdom."
🙏2
#192
O que é Klarna ?
Em gestão liquides no invest acho que não vale a pena, na minha opinião ir para um etf obrigaçoes curto prazo pois os drp. prazo estão nos 2% com possibilidade resgate total.
A um ETF de obrigações no investe há a somar 10-13 euros da comissão subscrição que tira logo todo o proveito, excepto se for quantias avultadas.
#193
iShares Eur Floating Rate e iShares Eur Gov Bond 0-1yr seriam apropriados para manter capital disponível para aproveitar "saldos" no S&P 500? Algum deles mais recomendável que o outro?
Um é governamental (iShares Eur Gov Bond 0-1y) mas a yield está nos 1.96%, o outro (iShares Eur Floating Rate) é corporate com cerca de 70% bancos, embora com uma yield de 2.67%. Neste momento não os vejo a bater os 2.3% da Klarna na minha opinião no rácio segurança/rentabilidade. Vais ganhar mais no float? Sim, mas não é gov e/ou com garantia de capital da mesma qualidade!
A ideia era ter o capital já na corretora. Mas de facto, preparando bem as coisas, consigo ter a render algo semelhante com capital garantido e possibilidade de transferência imediata.
[] [] [] []
🙏1
#195
Em gestão liquides no invest acho que não vale a pena, na minha opinião ir para um etf obrigaçoes curto prazo pois os drp. prazo estão nos 2% com possibilidade resgate total.
A um ETF de obrigações no investe há a somar 10-13 euros da comissão subscrição que tira logo todo o proveito, excepto se for quantias avultadas.
Outro problema dos bancos nacionais para liquidez é o limite, frequentemente de 10k, às transferências diárias pelo homebanking. E no Invest ainda por cima paga-se a transferência.
[] [] [] []
#196
Olá Virtua,

A dashboard das obrigaçoes de curto de prazo não está a ser atualizada. Podes verificar?

Abraço
#197
Olá Virtua,

A dashboard das obrigaçoes de curto de prazo não está a ser atualizada. Podes verificar?

Abraço
Nem reparei. Mas acho que sei pk. Houve uma actualização de código. Tenho que mudar umas coisas. Se for só isso é simples. Vou colocar aqui na lista de coisas a fazer amanhã!!
"We are drowning in information, while starving for wisdom."
#198
Olá Virtua,

A dashboard das obrigaçoes de curto de prazo não está a ser atualizada. Podes verificar?

Abraço
Actualizado. Deverá estar automático como estava porque corrigi o código!!
"We are drowning in information, while starving for wisdom."
#199
A 25 de julho vou ter 250k euros de liquidez, que irá ser para comprar um apartamento. Não sei ainda data da escritura: pode ser em outubro, novembro ou dezembro.

Algum ETF recomendado onde eu possa aplicar o capital a 3 ou 4 meses, em vez de ficar à ordem no banco best ?
#200
A 25 de julho vou ter 250k euros de liquidez, que irá ser para comprar um apartamento. Não sei ainda data da escritura: pode ser em outubro, novembro ou dezembro.

Algum ETF recomendado onde eu possa aplicar o capital a 3 ou 4 meses, em vez de ficar à ordem no banco best ?
E porque não uma conta remunerada?

Entra com o teu nome e palavra-passe do fórum para responder.