Saltar para o conteúdo
Entrar

O uso de ETF obrigacionistas para gestão de liquidez

Iniciado por Virtua · 21 de agosto de 2023 233 respostas 854 783 visitas

#21
Ok, a minha ideia era, aquilo que o mercado acha alterava a cotação do fundo com base nas expectativas, não alterava a ytm das obrigações do fundo pois estas dependiam do cupão das mesmas.
#22
Ok, a minha ideia era, aquilo que o mercado acha alterava a cotação do fundo com base nas expectativas, não alterava a ytm das obrigações do fundo pois estas dependiam do cupão das mesmas.
A Yield vem do cupão (inalterável por contrato) e do preço das obrigações certo? As expectativas alteram o preço. Mesmo sem qualquer alteração no cupão a YTM altera.
"We are drowning in information, while starving for wisdom."
🙏1
#23
Virtua corrige-me se estiver errado. De tudo que tenho aprendido sobre obrigações incluindo na forma de fundo/etf que é ainda mais complexo, para mim explicação mais simples é esta:

Como é calculada a YTM?

A YTM é a soma do cupão + a oscilação da cotação do fundo em relação ao preço de compra.

Porque a cotação do fundo não respeita a duration, baixando/subindo quando o banco central mexe na taxa?

O mercado sempre antecipa esse movimento, é possível verificar nos etfs de médio e longo prazo que apesar de ter havido várias subidas na taxa de juro este ano, a cotação permanece nos valores de Out`22.
#24
Como é calculada a YTM?
Yield to maturity traduzindo à letra/à merceeiro quer dizer "Rentabilidade até à maturidade". Para essa "rentabilidade até à maturidade" contribuem quer o cupão quer o preço da obrigação.
Porque a cotação do fundo não respeita a duration, baixando/subindo quando o banco central mexe na taxa?
Como disse acima a taxa directora do banco central é uma taxa de juro entre milhares. Chamam-na de taxa directora porque acaba por ser a principal e "direccionar" para onde as outras vão, principalmente as sem risco/gov.

O fundo respeita a taxa das obrigações que detém. A YTM é a ytm média de todas as obrigações em carteira. A YTM altera em tempo real, não só quando há reuniões do BCE. E esta tem vindo a subir. Veio de 3.55% para 3.7% este mês.

Qual é o impacto que isso tem na cotação (month to date)? 0.15% * 0.5 * -0.1 = -0.07%.

Qual é o impacto de uma rentabilidade de 15 dias a uma Yield de 3.6%? 3.6% / 24 (número de quinzenas num ano) = 0.15%.

Qual é a nossa estimativa de rentabilidade para este mês? Ganho de 0.15% via Yield to matuity e perda de 0.07% via duration (por causa da subida da Yield to maturity). Logo 0.15%- 0.07% = 0.08%.

Qual a rentabilidade month to date? 0.07% à data de Quinta feira, para a qual temos a YTM mais recente de 3.7%.
"We are drowning in information, while starving for wisdom."
🙏1
#25
A YTM altera em tempo real, não só quando há reuniões do BCE. E esta tem vindo a subir. Veio de 3.55% para 3.7% este mês.
Mas isso só é válido para 0-1Y, nos fundos de maior duração a realidade é bem diferente.
#26
A YTM altera em tempo real, não só quando há reuniões do BCE. E esta tem vindo a subir. Veio de 3.55% para 3.7% este mês.
Mas isso só é válido para 0-1Y, nos fundos de maior duração a realidade é bem diferente.
Vamos pegar no 3-5 que é para o que temos dados.

Yield subiu de 2.94 para 3.11% este mês. Perda via duration = (3.11-2.94)*3.82*-1= -0.65 (3.82 é o valor da duration)
Ganho via yield = (((3.11+2.94)/2))/24 = 0.126 (média entre as yields durante 15 dias)

Estimativa = -0.65+0.12 = -0.524%

Rentabilidade month-to-date = -0.53%

A rentabilidade month-to-date, duration e evolução das YTM podes ver no sítio do costume: https://analises.sitedoinvestidor.pt/short-term-bonds

P.S. O valor deu ridiculamente semelhante. Duvido que seja sempre sempre assim ao milímetro. Provavelmente foi uma coincidência ser tão preciso.
"We are drowning in information, while starving for wisdom."
🙏1
#27

Ganho via yield = (((3.11+2.94)/2))/24 = 0.126 (média entre as yields durante 15 dias)
De onde vem esse 24?

É possível fazer o seguinte exercício para as gov 0-1? :

Hoje meto 100€ com a ytm a 3.7, daqui a 1 mês reforço com 10 € com a ytm a 2.5.
Isto em números redondos quer dizer que num ano os 100€ vão me render 3.7% e os 10€ vão render 2.5% decorridos 1 ano ou é abusar na simplificação?
#28
De onde vem esse 24?
O número de quinzenas num ano. Basicamente como estavamos a analisar um período de 15 dias dividi a yield por 24 para ter uma "rentabilidade esperada" de 15 dias.
Isto em números redondos quer dizer que num ano os 100€ vão me render 3.7% e os 10€ vão render 2.5% decorridos 1 ano ou é abusar na simplificação?
Estás a abusar um pouco da simplificação. Primeiro só consegues ter uma "rentabilidade esperada" durante um ciclo equivalente à maturidade média (6 meses neste caso). Depois tens de ter em consideração a yield final também (o facto de não a teres mencionado leva-me a quer que ainda não transmiti o mecanismo de funcionamento do ETF a 100%).

Imaginemos que usas ciclos de 6 meses (em vez de um ano). Se meteres 100 euros hoje à yield de 3.7% e daqui a 6 meses a yield estiver a 2.7% (vamos pegar aqui num ponto percentual certo para simplificar o cálculo) o valor esperado é:

Ganho via yield

(3.7+2.7)/2 = 3.2% => Aqui uma pequena simplificação que a descida entre os 3.7 e os 2.7% é +/- linear
3.2/2 = 1.6% => Ganho efectivo a 6 meses. Metade da "rentabilidade" anual. (Mas o rentabilidade anualizada são os 3.2%)

Como a yield desceu vai haver ganho devido a duration:

Ganho via duration

(3.7% - 2.7%) * 0.5 = 0.5% vem da duration não da maturidade, não confundir. Estou a assumir duration e maturidade nos 0.5 para simplificar.

Resumindo ganharias 1.6% via yield (3.2% anualizado) e 0.5% via duration.


Contudo se as taxas subissem 1 ponto percentual ias perder 0.5% via duration (mas o ganho via yield também seria maior e iria mais que compensar).

Há sempre duas coisas que contribuem para a tua rentabilidade, a yield e a duration. Não olhar só para uma 😉

Atenção, nada é garantido (já sabemos). Estou mesmo a seguir isto para ver a teoria a funcionar (não estamos a falar de uma "teoria" minha, é mesmo a teoria de funcionamento das obrigações, a matemática por detrás se assim quiserem). Já li vários estudos sobre isto. Quero ver agora em tempo real, ao mesmo tempo que devido às obrigações estarem a pagar taxas mais atractivas estou a usar os ETFs.

Este mês o euro gov 0-1 está a sofrer devido ao aumento da taxa de juro por parte do BCE (a yield já atingiu os 3.74%) e por isso não vejo a rentabilidade deste mês a ser mais alta que 2% anualizado.

Por outro lado a float continua como se nada fosse com uma duration de 0.14 a rentabilidade não sofre (beneficia) de aumentos (baixas) da taxa de juro. A rentabilidade deste mês vai quase de certeza ser superior a 4% anualizada (pelo quinto mês consecutivo). Atenção que a float é corporate, não é gov.
"We are drowning in information, while starving for wisdom."
🙏1
#29


(3.7% - 2.7%) * 0.5 = 0.5% vem da duration não da maturidade, não confundir. Estou a assumir duration e maturidade nos 0.5 para simplificar.

Resumindo ganharias 1.6% via yield (3.2% anualizado) e 0.5% via duration.


Agora sim tudo clarinho, ou quase 😁, o ganho pela duration é para meio ano? Ou é anualizada?

Obrigado Virtua pela paciência.
#30
Agora sim tudo clarinho, ou quase 😁, o ganho pela duration é para meio ano? Ou é anualizada?
Efectiva mesmo. A Yield é anualizada por isso tem de se converter mas a duration é mesmo só multiplicar a variação da yield pelo valor da duration (não esquecer que caso a yield desça há um ganho via duration, caso a yield suba há uma perda via duration)
"We are drowning in information, while starving for wisdom."
🙏1
#31
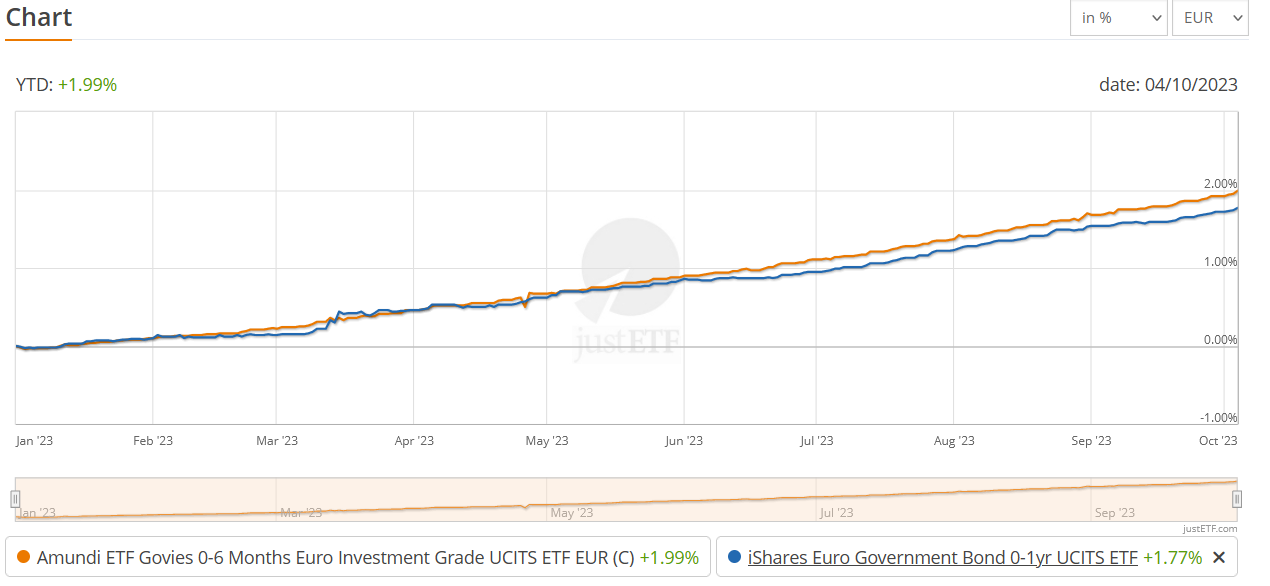
Mais um ETF engraçado. 3 meses maturidade média, físico, acc e replicação física total. Menos volatilidade em perídos de subida de taxa de juro vai ter melhor performance (em períodos de descida de taxa de juro vai ter pior performance)

Para além de que o maior peso está em França (ao contrário do iShares 0-1Y que está em Itália). Neste momento Yield média está a 3.81%. Ligeiramente mais alta do que a do iShares 0-1Y.

https://www.justetf.com/en/etf-profile. ... 0010754200

Anexos

  • 3m_vs_6m.png
"We are drowning in information, while starving for wisdom."
#32
Mais um ETF engraçado. 3 meses maturidade média, físico, acc e replicação física total. Menos volatilidade em perídos de subida de taxa de juro vai ter melhor performance (em períodos de descida de taxa de juro vai ter pior performance)

Para além de que o maior peso está em França (ao contrário do iShares 0-1Y que está em Itália). Neste momento Yield média está a 3.81%. Ligeiramente mais alta do que a do iShares 0-1Y.

https://www.justetf.com/en/etf-profile. ... 0010754200
Estes foram acabadinhos de lançar. Vê lá o que achas:

https://www.etfstrategy.com/dws-launche ... tfs-10339/


#33
Mais um ETF engraçado. 3 meses maturidade média, físico, acc e replicação física total. Menos volatilidade em perídos de subida de taxa de juro vai ter melhor performance (em períodos de descida de taxa de juro vai ter pior performance)

Para além de que o maior peso está em França (ao contrário do iShares 0-1Y que está em Itália). Neste momento Yield média está a 3.81%. Ligeiramente mais alta do que a do iShares 0-1Y.

https://www.justetf.com/en/etf-profile. ... 0010754200
Este tipo de ETF que apresentam como alternativa para gestão de liquidez funciona como?
Imagina, para simplificar, que invisto 1000 euros nele. Funciona como se estivesse "à ordem" porque posso vender e resgatar a qq momento. O rendimento esperado será, no final de um ano, +- esses 3,81%, é isso? Isto porque o ETF irá valorizar, em contexto de subida de taxas, o valor yield média?
A minha cabeça bloqueia um bocado nestas questões de obrigações...
#34
Update de Setembro 2023

Continuando a análise que temos feito aos ETFs de obrigações de curto prazo e análise para verificar se a teoria bate certo com a realidade vamos aumentando os nossos dados e ficando com rentabilidades mensais "em directo".

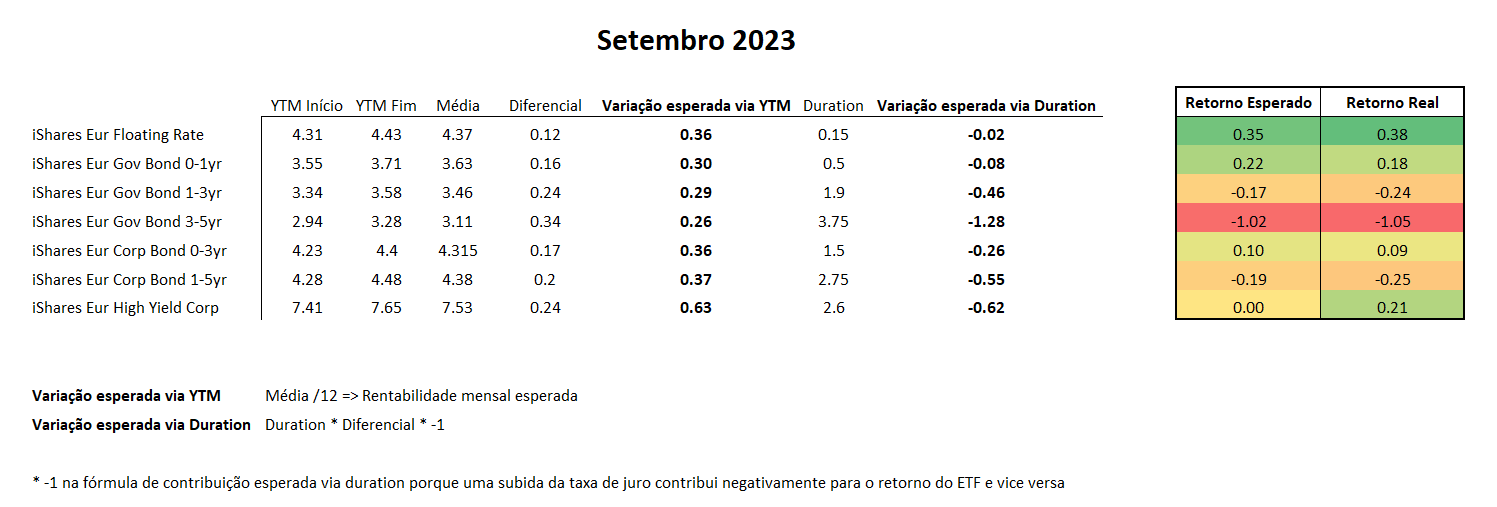
Este mês o ETF de float teve uma rentabilidade efectiva de 0.38% (anualizada de 4.61%), enquanto o ETF 0-1 years com maturidade semelhante a 6 meses teve uma rentabilidade de 0.18% (anualizada de 2.22%). Porquê estas rentabilidades?

A "má" performance do ishares 0-1 vem do facto que este mês tivemos um aumento das taxas de juro por parte do BCE e um aumento da yield média do ETF. Embora esse aumento da yield nos traga expectativas de maiores retornos futuros traz também sofrimento de curto prazo.

A YTM do ishares 0-1 foi de 3.55% no início do mês para 3.71% no final do mês. Esta YTM representa o retorno esperado se mantivessemos todas as obrigações da carteira até à sua maturidade. Mas sabemos que não é isso que acontece, o ETF vai renovando as obrigações para manter a maturidade e duration estável (neste caso ambas à volta de 0.5 anos).

Por seu lado, no iShares Float tivemos um aumento de 0.12% na YTM com uma subida de 4.31% no final de Agosto para 4.43% no final de Setembro. A vantagem das obrigações float é que têm duration mais curta e sofrem muito pouco com a subida das taxas de juros (mas depois tb não beneficiam tanto com a descida das taxas de juro). Rentabilidade efectiva no mês de Setembro foi de 0.38% para uma rentabilidade anualizada de 4.61% nesse mês. O Float tem tido uma rentabilidade nos últimos meses que eu acho bastante interessante (poem ver mais em https://analises.sitedoinvestidor.pt/short-term-bonds).

Com a subida estável destes ETFs tem surgido alguma curiosidade e interesse em como funciona um ETF de obrigações. Para quem não quiser ler as paredes de texto que especri nos outros posts a explicar minuciosamente o ser funcionamento só precisa de saber que para o retono do ETF contribuem duas coisas. A YTM e a duration.

Se eu Investir 1000 euros no ETF qual o valor esperado de rentabilidade?

O valor esperado será a soma entre a Variação esperada através da YTM e a Variação esperada através da Duration. Ou seja vão ganhar uma parte via duration (como se fosse uma taxa de juro simples) mas depois têm que ter em consideração a variação via duration que pode ser positiva ou negativa e num ambiente de subida de taxa de juro e se a duration for alta pode fazer o ETF descer mesmo que a YTM seja 3 ou 4%. Por isso o ideal num ambiente de subida de taxa de juro é usar os ETFs com duration o mais baixo possível.

Deixo em baixo os cálculos para este mês e podem ver a proximidade entre os valores esperados (mesmo apenas usando cálculos simples) vs os retornos reais.

Podemos ver na tabela que o retorno do iShares 0-1 se viesse só da YTM o valor esperado é de 0.3% mas tivemos uma subida de taxa de juro com contribuiu negativamente para o retono, via duration. Podem reparar tb que quanto maia alta a duration maior o impacto que as variações de taxa de juro têm no retorno esperado. Por isso é que um ETF obrigacionista com uma duration de 20 acaba por ter uma volatilidade semelhante ao mercado accionista.

Editado 8 de outubro de 2023, 16:49

"We are drowning in information, while starving for wisdom."
#35
Mais um ETF engraçado. 3 meses maturidade média, físico, acc e replicação física total. Menos volatilidade em perídos de subida de taxa de juro vai ter melhor performance (em períodos de descida de taxa de juro vai ter pior performance)

Para além de que o maior peso está em França (ao contrário do iShares 0-1Y que está em Itália). Neste momento Yield média está a 3.81%. Ligeiramente mais alta do que a do iShares 0-1Y.

https://www.justetf.com/en/etf-profile. ... 0010754200
Este tipo de ETF que apresentam como alternativa para gestão de liquidez funciona como?
Imagina, para simplificar, que invisto 1000 euros nele. Funciona como se estivesse "à ordem" porque posso vender e resgatar a qq momento. O rendimento esperado será, no final de um ano, +- esses 3,81%, é isso? Isto porque o ETF irá valorizar, em contexto de subida de taxas, o valor yield média?
A minha cabeça bloqueia um bocado nestas questões de obrigações...
Respondi aqui: viewtopic.php?p=6320#p6320

Juntando esta resposta ao novo update de Outubro de 2023 e aos cálculos em excel espero que te esclareça. Qualquer coisa apita!
"We are drowning in information, while starving for wisdom."
🙏1
#36
Vou ler com atenção mais logo.
Obrigado
#37
Como prometido no final do mês passado alterei a página de ETFs obrigacionistas e curto prazo. Excluí os ETFs com uma duration maior que 0.5, que levava a ter meses negativos. Assim, para curto prazo quero ETFs que só têm meses positivos, e que praticamente sobem todos os dias.

Estamos a começar ver taxas anualizadas entre 3.5% e 4% nos Gov e entre 4 a 4.5% nos corporate o que se torna muito interessante e bons alternativas de curto prazo seja para todo o tipo de montantes a nível pessoal ou para gestão de liquidez de empresas.

Os ETFs incluídos na análise são:

- **Floating** (Corp.)

- iShares € Floating Rate Bond ESG UCITS ETF - EFRN / [Morningstar](https://www.morningstar.pt/pt/etf/snaps ... 0P0001DXOV) / [Blackrock](https://www.blackrock.com/pt/profission ... -ucits-etf) / [Just ETF](https://www.justetf.com/en/etf-profile. ... 00BF5GB717)
- **Gov.**

- Amundi ETF Govies 0-6 Months Euro Investment Grade UCITS ETF EUR - C3M / [Morningstar](https://www.morningstar.pt/pt/etf/snaps ... 0P0000KM54) / [Amundi](https://www.amundietf.co.uk/en/professi ... 0010754200) / [Just ETF](https://www.justetf.com/en/etf-profile. ... 0010754200)

- iShares € Gov. Bond 0-1yr UCITS ETF - IEGE / [Morningstar](https://www.morningstar.pt/pt/etf/snaps ... 0P0000M4I7) / [Blackrock](https://www.ishares.com/uk/individual/e ... -ucits-etf) / [Just ETF](https://www.justetf.com/en/etf-profile. ... 00B3FH7618)

- **Corp.**

- iShares € Ultrashort Bond UCITS ETF - ERNX / [Morningstar](https://www.morningstar.pt/pt/etf/snaps ... 0P0001OWZS) / [Blackrock](https://www.blackrock.com/lu/intermedia ... -ucits-etf) / [Just ETF](https://www.justetf.com/en/etf-profile. ... 000RHYOR04)


Como podem ver estes ETFs são bastante estáveis, apenas com uma correção (de dias, e apenas 0.5%) por parte do iShares Float aquando da falência do Silicon Valley Bank e o stress criado no mercado financeiro:
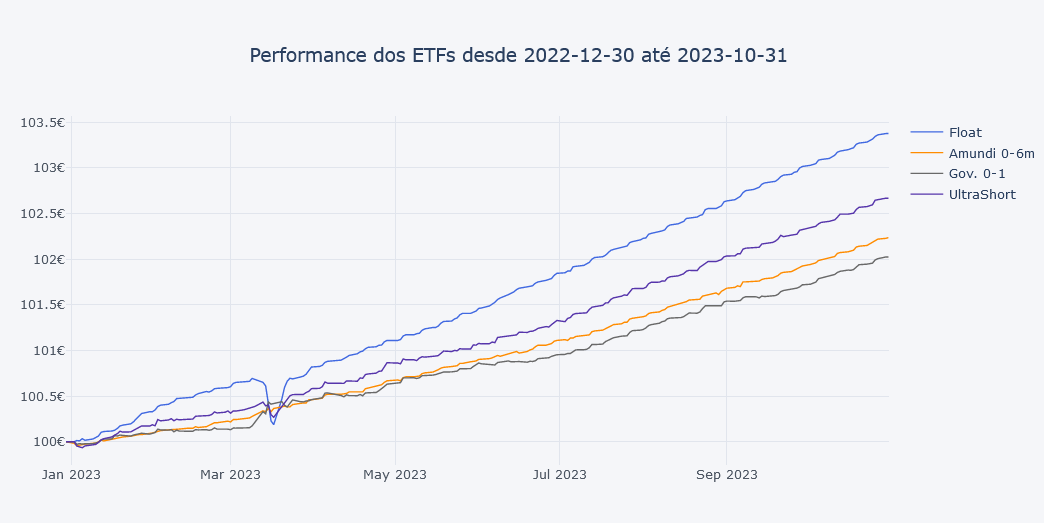


Se estão ou querem usar estes ETFs como alternativa segura devem apenas usar os governamentais. Lembrem-se que mais retorno normalmente advém de um maior risco.

Na data de 31 de Outubro as yields to maturity médias eram:

- 4.46% para o iShares Eur Floating Rate
- 3.76% para o iShares Eur Gov Bond 0-1yr
- 4.19% para o iShares € Ultrashort Bond
- 3.81% para o Amundi ETF Govies 0-6 Months Euro

Estas são mais ou menos as taxas de rentabilidades anualizadas esperadas SE não houvesse alterações da taxa de juro.

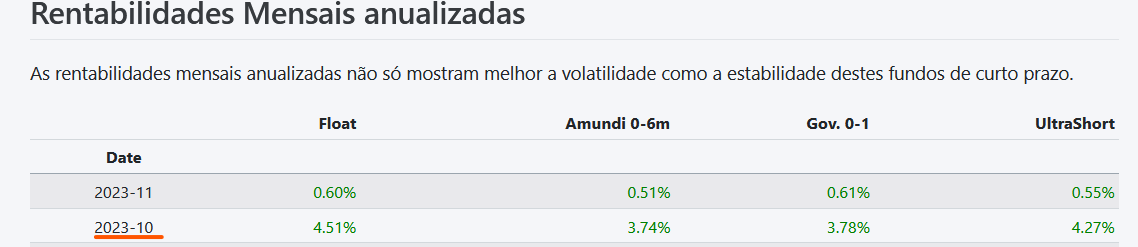
Taxas de rentabilidade anualizadas para Outubro de 2023 foram, o que me parecem interessantes, ainda por cima porque todas as YTM subiram um pouco. Penso que no futuro teremos taxas ainda mais altas nestes ETFs, e podemos já ver pelo início em grande deste mês de Novembro.


Quem acompanhou o post do mês passado sabe contudo que simultaneamente estou a fazer um estudo sobre a capacidade de cálculo das rentabilidades destes ETFs, para os compreendemos melhor e ver se a teoria dos livros batem certo na realidade.

Se eu investir 1000 euros no ETF qual o valor esperado de rentabilidade?


O valor esperado será a soma entre a Variação esperada através da YTM e a Variação esperada através da Duration. Ou seja vão ganhar uma parte via YTM (como se fosse uma taxa de juro simples) mas depois têm que ter em consideração a variação via Duration que pode ser positiva ou negativa e num ambiente de subida de taxa de juro e se a duration for alta pode fazer o ETF descer mesmo que a YTM seja 3 ou 4%. Por isso o ideal num ambiente de subida de taxa de juro é usar os ETFs com duration o mais baixo possível.

Deixo em baixo os cálculos para este mês e podem ver a proximidade entre os valores esperados (mesmo apenas usando cálculos simples) vs os retornos reais.

**Aqui está o quadro do mês de Outubro:**
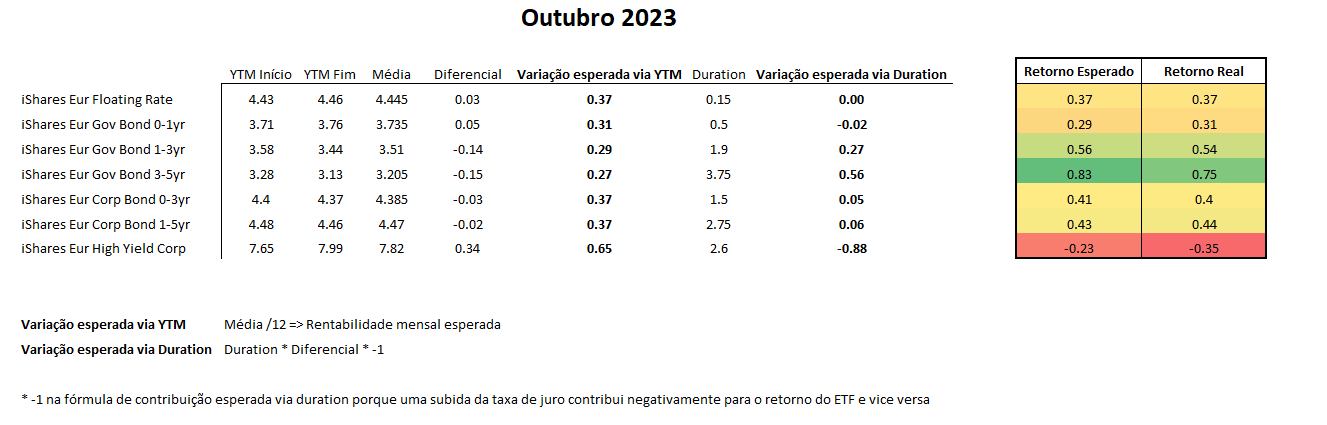

Como podemos ver esta separação de rentabilidade em variação de YTM e duration funciona bem, e são os dois conceitos essenciais para percebermos como os ETFs de bonds funcionam.

Qualquer dúvida deverão colocar no fórum (embora eu também passe aqui no reddit de vez em quando). Mas há discussão sobre como os retornos são feitos e outros assuntos como o facto de o mercado ajustar diariamente a YTM média do ETF, não é apenas em dias de subida de taxas de juro do BCE. Achei esta sequência de 4/5 posts que começa neste ponto bastante elucidativa: [Como é calculada a YTM?](viewtopic.php?p=6299#p6299)

Para além que o vosso post não vai ficar enterrado "para sempre", pelo contrário, pode ajudar pessoal que depois vai ler o tópico completo para perceber.

Tópico: [O uso de ETF obrigacionistas para gestão de liquidez](https://www.forumdoinvestidor.pt/viewto ... 6142#p6142)

Página com updates diários de retornos e YTM, duration e outros dados dos ETFs aqui:
[Análise a ETF obrigacionistas de curto a médio prazo](https://analises.sitedoinvestidor.pt/sh ... term-bonds) e [Análise a ETF obrigacionistas de curto prazo](https://analises.sitedoinvestidor.pt/short-term-bonds)

Editado 6 de novembro de 2023, 00:08

"We are drowning in information, while starving for wisdom."
🙏2
#38
Muito bom, sempre tive duvidas acerca da precisão da rentabilidade esperada nos etfs de obrigações e este estudo embora a amostra seja curta já vem confirmando que os resultados são muito próximos das previsões.
O valor esperado será a soma entre a Variação esperada através da YTM e a Variação esperada através da Duration. Ou seja vão ganhar uma parte via duration (como se fosse uma taxa de juro simples) mas depois têm que ter em consideração a variação via duration.
Na parte sublinhada não querias dizer cupão?
#39
este estudo embora a amostra seja curta já vem confirmando que os resultados são muito próximos das previsões.
Tenho a dizer que até eu estou admirado com a precisão a curto prazo. Sempre pensei que ia ser mais diferente assim a um mês. E depois a 2 ou 3 meses é que era mais preciso.

De qualquer das formas o que queriamos ver ainda aí vem quando o iShares 0-1 fizer 6 meses de acompanhamento. A previsão ex-ante de rentabilidade, em vez de ser depois do mês e já sabermos quanto as taxas de YTM variaram, é que é a chave. Tentar saber quando se investe, não depois de se investir. Mas sim, isto é um bom começo.
Na parte sublinhada não querias dizer cupão?
De facto está aí um erro. Mas não é cupão, é YTM. Bem apanhado. Aqui a rentabilidade via YTM considera a valorização via cupão + valorização via preço num só. Vou corrigir!!
"We are drowning in information, while starving for wisdom."
#40
Tenho nas minhas carteiras etf bonds de curto prazo, 1y e 2y, quando atingirem a maturidade média também irei confirmar se os resultados bateram certo com as previsões e posso partilhar os resultados para acrescentar ao estudo.

A malta dos investimentos parece olhar pouco para as bonds, pelo menos as faixas etárias mais baixas, contudo é um instrumento bem interessante principalmente quando oferece retornos acima de 5% com risco muito reduzido, pena não subir mais um pouco que eu liquidava o CSPX e o IWDA para meter tudo em long govs, segundo as noticias até o Buffett está a vender algumas ações e a alocar uns "trocos" em treasuries.

Entra com o teu nome e palavra-passe do fórum para responder.