Penso que o ponto do Pedro Anderson é que o propósito de alguém fazer um PPR deverá ser o rentabilizar o seu dinheiro e encarar o benefício fiscal à entrada um bónus.Fiquei curioso com isto. Porque é que concordas que ninguém deve fazer um PPR devido ao incentivo fiscal na subscrição?
Diz para ninguém fazer um PPR devido ao incentivo fiscal na subscrição, e concordo, mas depois o benefício fiscal à saída ultrapassa tudo, ignorando o facto de que um produto financeiro com uma rentabilidade muito superior pode anular por completo a diferença de imposto.
Matematicamente diria que fazer um PPR de ETFs mundiais até ao limite máximo de benefício à entrada (retorno imediato de 20%) e depois investir o benefício recebido em ETFs mundiais diretamente é uma opção que maximiza a rentabilidade.
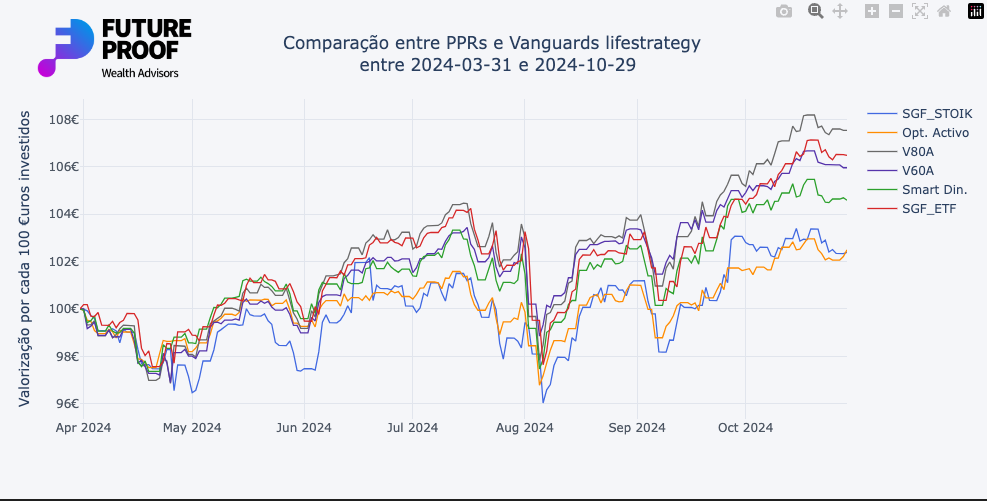
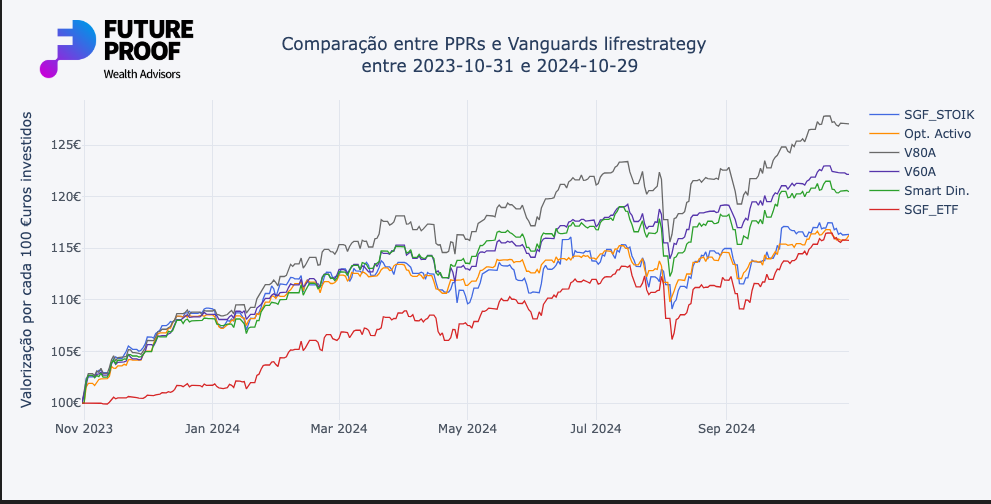
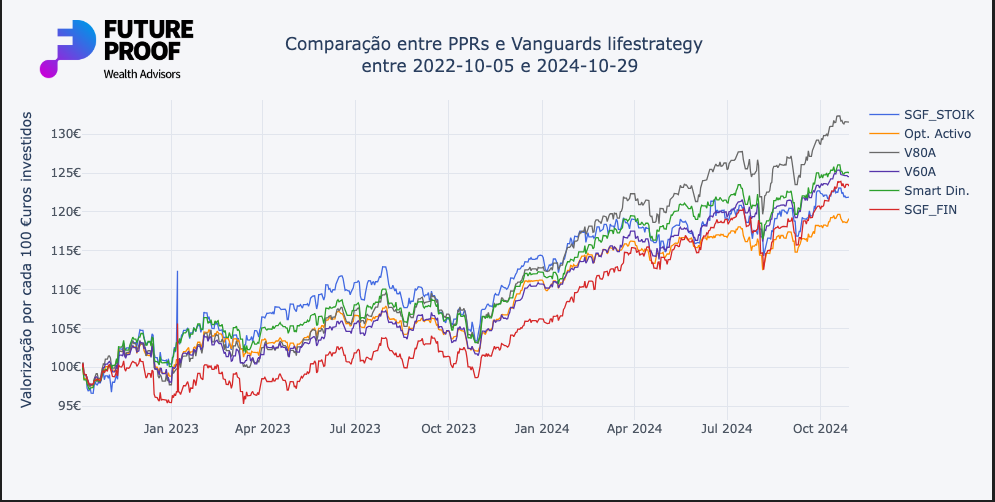
Se as pessoas estiverem focadas no objetivo de rentabilizar o seu dinheiro através do investimento isto leva a que façam uma pesquisa sobre qual o melhor PPR para o seu caso.
Por outro lado se estiverem focadas em primeiro lugar no benefício fiscal à entrada acabam por subscrever um PPR qualquer com baixa rentabilidade porque não fazem uma pesquisa em condições. Conheço boa gente que subscreve seguros PPR com taxas irrisórias porque só estão a pensar no reembolso dos 20%.