Saltar para o conteúdo
Entrar
Fixo

Fundos de Investimento ( Mutual Funds - SICAV )

Iniciado por D@emoon · 3 de outubro de 2022 5 963 respostas 1 058 157 visitas

#5602
Sou só eu que sinto algum receio que o pop da bolha do AI está muito perto e que isso contamine todo o mercado global de stocks? Já fiz bastantes vendas este ano para reduzir exposição, mas ainda tenho 58% da carteira em FI de stocks, com grande concentração nos EUA, os outros 42% estão na Square. Custa-me estar a fazer mais vendas, mas quanto mais leio sobre o tema AI mais sinto que não é sustentável financeiramente e que o sentimento para com o AI está a passar rapidamente de bestial a besta porque parece longe de cumprir o que promete. É uma tool interessante com um ROI positivo em sectores de nicho da sociedade, muito longe das valorizações que lhe estão a atribuir. Depois há a China a apresentar custos por token muito inferiores aos modelos americanos, que deitam por terra o argumento de investir sem fim na construção data centers atrás de data centers.

Gostava de ouvir algumas opiniões sobre o vosso sentimento em relação ao estado do mercado de stocks atual.

"Far more money has been lost by investors preparing for corrections, or trying to anticipate corrections, than has been lost in the corrections themselves." - Peter Lynch
#5603
Sou só eu que sinto algum receio que o pop da bolha do AI está muito perto e que isso contamine todo o mercado global de stocks? Já fiz bastantes vendas este ano para reduzir exposição, mas ainda tenho 58% da carteira em FI de stocks, com grande concentração nos EUA, os outros 42% estão na Square. Custa-me estar a fazer mais vendas, mas quanto mais leio sobre o tema AI mais sinto que não é sustentável financeiramente e que o sentimento para com o AI está a passar rapidamente de bestial a besta porque parece longe de cumprir o que promete. É uma tool interessante com um ROI positivo em sectores de nicho da sociedade, muito longe das valorizações que lhe estão a atribuir. Depois há a China a apresentar custos por token muito inferiores aos modelos americanos, que deitam por terra o argumento de investir sem fim na construção data centers atrás de data centers.

Gostava de ouvir algumas opiniões sobre o vosso sentimento em relação ao estado do mercado de stocks atual.

"Far more money has been lost by investors preparing for corrections, or trying to anticipate corrections, than has been lost in the corrections themselves." - Peter Lynch
Sempre concordarei com o Peter Lynch hehe, a questão é que muitos de nós tem um problema, chama-se Property Core Real Estate haha, que está com uma rentabilidade de +7,5% a 1 ano, isto é mais de metade da rentabilidade média do S&P 500, sem a volatilidade, sem recuar 2 ou 3 anos quando entra em bear market, sem estarmos a olhar para ps resultados das empresas, para notícias ou twitts do outro, como não pensar em alterar carteiras? 😉
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5604
Quase 40% dos inquiridos admitem saber pouco ou nada sobre mercados e produtos financeiros.

Quase três em cada cinco participantes no mais recente inquérito da Comissão do Mercado de Valores Mobiliários (CMVM) evidenciam algum grau de aversão à perda. O valor, de 58,9%, supera a percentagem de inquiridos que demonstra aversão ao risco financeiro, situada nos 42,3%.

O VI inquérito da CMVM, realizado online entre 2 de outubro e 20 de novembro de 2025, reuniu 2.319 respostas válidas, maioritariamente de elementos da população universitária. Pela primeira vez, o estudo analisou não apenas os conhecimentos e hábitos financeiros dos participantes, mas também as suas atitudes perante o risco e as perdas.

No que respeita ao risco em geral, cerca de dois em cada cinco respondentes apresentam alguma aversão, enquanto 18,2% demonstram apetência pelo risco. Os restantes 43% assumem uma posição relativamente neutra. Apenas 3,2% afirmam estar muito dispostos a correr riscos, enquanto 5,5% dizem não ter qualquer disponibilidade para o fazer.

Os homens, os participantes entre os 26 e os 40 anos e aqueles que possuem melhores conhecimentos financeiros revelam maior tolerância ao risco. Em sentido contrário, a aversão é mais acentuada entre as mulheres, os maiores de 40 anos e os participantes com menor literacia financeira.

Conhecimentos financeiros influenciam tolerância ao risco

Quando a análise se restringe ao risco financeiro, 42,3% dos respondentes manifestam alguma aversão e 19,2% demonstram tolerância. Os participantes até aos 25 anos apresentam maior predisposição para assumir riscos financeiros, enquanto os maiores de 40 anos revelam maior resistência.

A literacia financeira surge como um fator relevante na predisposição para assumir riscos e tolerar perdas. Os respondentes que consideram possuir melhores conhecimentos mostram-se mais disponíveis para assumir riscos financeiros. Ainda assim, o estudo identifica fragilidades numa amostra que apresenta uma escolaridade superior à da generalidade da população portuguesa. Cerca de 36,7% dos participantes consideram-se pouco ou nada conhecedores de mercados e produtos financeiros, enquanto 33,1% responderam corretamente a menos de metade das perguntas de literacia financeira. Mais de metade, 64,4%, consegue avaliar corretamente os próprios conhecimentos. Contudo, um em cada cinco participantes subestima aquilo que sabe e 15,3% consideram possuir mais conhecimentos do que aqueles que efetivamente demonstraram.

Fundo de emergência lidera objetivos de poupança

Ao nível da poupança, 49,4% dos respondentes afirmam reservar mais de 10% do rendimento mensal. Em contraste, 11,6% admitem não poupar regularmente e 5,7% não constituíram qualquer poupança nos 12 meses anteriores ao inquérito. A criação de uma reserva para despesas imprevistas é a principal motivação para poupar, referida por 64,4% dos participantes. Seguem-se as despesas não regulares, como férias e viagens, indicadas por 54,4%. A preparação da reforma é mencionada por 32%.

Entre os riscos associados aos produtos de investimento, os participantes atribuem maior importância à possibilidade de perda total ou parcial do capital e à falência ou insolvência do emitente. Os resultados deverão apoiar a CMVM na definição das suas prioridades nas áreas da literacia financeira e da proteção dos investidores.

In Funds People
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5605
reuniu 2.319 respostas válidas, maioritariamente de elementos da população universitária.
Estudo inútil portanto.
EDIT: precipitei-me, porque o teu post não tem título, devia ter um título a dizer "literacia financeira nos jovens adultos". Se o estudo foi exatamente focado nisso, então não é inútil.
#5606
reuniu 2.319 respostas válidas, maioritariamente de elementos da população universitária.
Estudo inútil portanto.
EDIT: precipitei-me, porque o teu post não tem título, devia ter um título a dizer "literacia financeira nos jovens adultos". Se o estudo foi exatamente focado nisso, então não é inútil.
Há pessoal na universidade mais velho que eu e eu já não vou para novo 😀 😀
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5607
Intolerância ao risco nos investimentos, mas nunca nas apostas e casinos 😆
🙏2
#5610
A Europa continua bruta, o meu Jupiter European vai com +15% YTD e quase +25% a 1 ano 😮

Agora outra curiosidade para o pessoal do Property, têm reparado que há mais dias com subidas de 0.04%/0.05% do que nunca? geralmnete era 0.01% todos dias e depois haviam aqueles ressaltos, agora tem havido muitos dias 0.04%, e está quase a bater nos +4% YTD 😉
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1
#5611
Agora outra curiosidade para o pessoal do Property, têm reparado que há mais dias com subidas de 0.04%/0.05% do que nunca? geralmnete era 0.01% todos dias e depois haviam aqueles ressaltos, agora tem havido muitos dias 0.04%, e está quase a bater nos +4% YTD 😉
Em teoria, apenas a valorização mínima diária (que parece andar pelos 0,015%) corresponde às rendas, e todo o extra serão reavaliações/aquisições?

Em 2025 houve um pequeno salto de 0,32% a 14 agosto.
[] [] [] []
#5612
Agora outra curiosidade para o pessoal do Property, têm reparado que há mais dias com subidas de 0.04%/0.05% do que nunca? geralmnete era 0.01% todos dias e depois haviam aqueles ressaltos, agora tem havido muitos dias 0.04%, e está quase a bater nos +4% YTD 😉
Em teoria, apenas a valorização mínima diária (que parece andar pelos 0,015%) corresponde às rendas, e todo o extra serão reavaliações/aquisições?

Em 2025 houve um pequeno salto de 0,32% a 14 agosto.
Em teoria e na prática, porque não são avaliados todos os dias, quando vemos o fundo a subir todos dias não é mais que as rendas recebidas e que são contabilizadas ao dia e passadas para a unidade de participação, esses ressaltos são de facto as avaliações, o que eu vejo este ano é que há mais dias a subir 0,04% por exemplo, o que pode dar a entender que com o aumento de imoveis e de melhores yields, estão a conseguir passar para a unidade de participação um valor maior, se voltarmos a ter alguns ressaltos este mês e depois no último trimestre nomeadamente em Novembro, podemos mesmo esperar rentabilidade em 2026 superior a 7% 😲
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5613
A ideia que tenho é que o normal é aumentar 0,01% e uma vez por semana, por causa do fin-de-semana aumenta 0,03%. Isto ocorre com o propriety a ter cerca de 30% em tesouraria.
Aumentos ligeiramente superiores pode significar que reduziram a tesouraria e tem mais rendas, que conseguiram rentabilizar melhor os arrendamentos existentes, ou que com o aumento de juros a tesouraria está a render mais.
As reavaliações costumam ser aumentos maiores e menos frequentes.
🙏1
#5614
A ideia que tenho é que o normal é aumentar 0,01% e uma vez por semana, por causa do fin-de-semana aumenta 0,03%. Isto ocorre com o propriety a ter cerca de 30% em tesouraria.
Aumentos ligeiramente superiores pode significar que reduziram a tesouraria e tem mais rendas, que conseguiram rentabilizar melhor os arrendamentos existentes, ou que com o aumento de juros a tesouraria está a render mais.
As reavaliações costumam ser aumentos maiores e menos frequentes.
Será que ainda têm essa liquidez? compraram de uma assentada 3 imoveis, e um deles mais de 60M no mês passado...
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5615
A ideia que tenho é que o normal é aumentar 0,01% e uma vez por semana, por causa do fin-de-semana aumenta 0,03%. Isto ocorre com o propriety a ter cerca de 30% em tesouraria.
Aumentos ligeiramente superiores pode significar que reduziram a tesouraria e tem mais rendas, que conseguiram rentabilizar melhor os arrendamentos existentes, ou que com o aumento de juros a tesouraria está a render mais.
As reavaliações costumam ser aumentos maiores e menos frequentes.
Também vejo essas subidas maiores à segunda-feira, portanto depreendo que esteja a contabilizar o acumulado e não registado do fim-de-semana.
#5616
Por aqui penso que aplicou bem os descontos. Bateu quase tudo certo com as minha simulações e contas, uns 30€ de diferença. A diferença de valor com e sem o desconto da antiguidade era na ordem dos 3 dígitos. Mas eu já submeti a declaração tarde, já podiam ter corrigido isso. Não recebi nenhuma notificação.
#5617
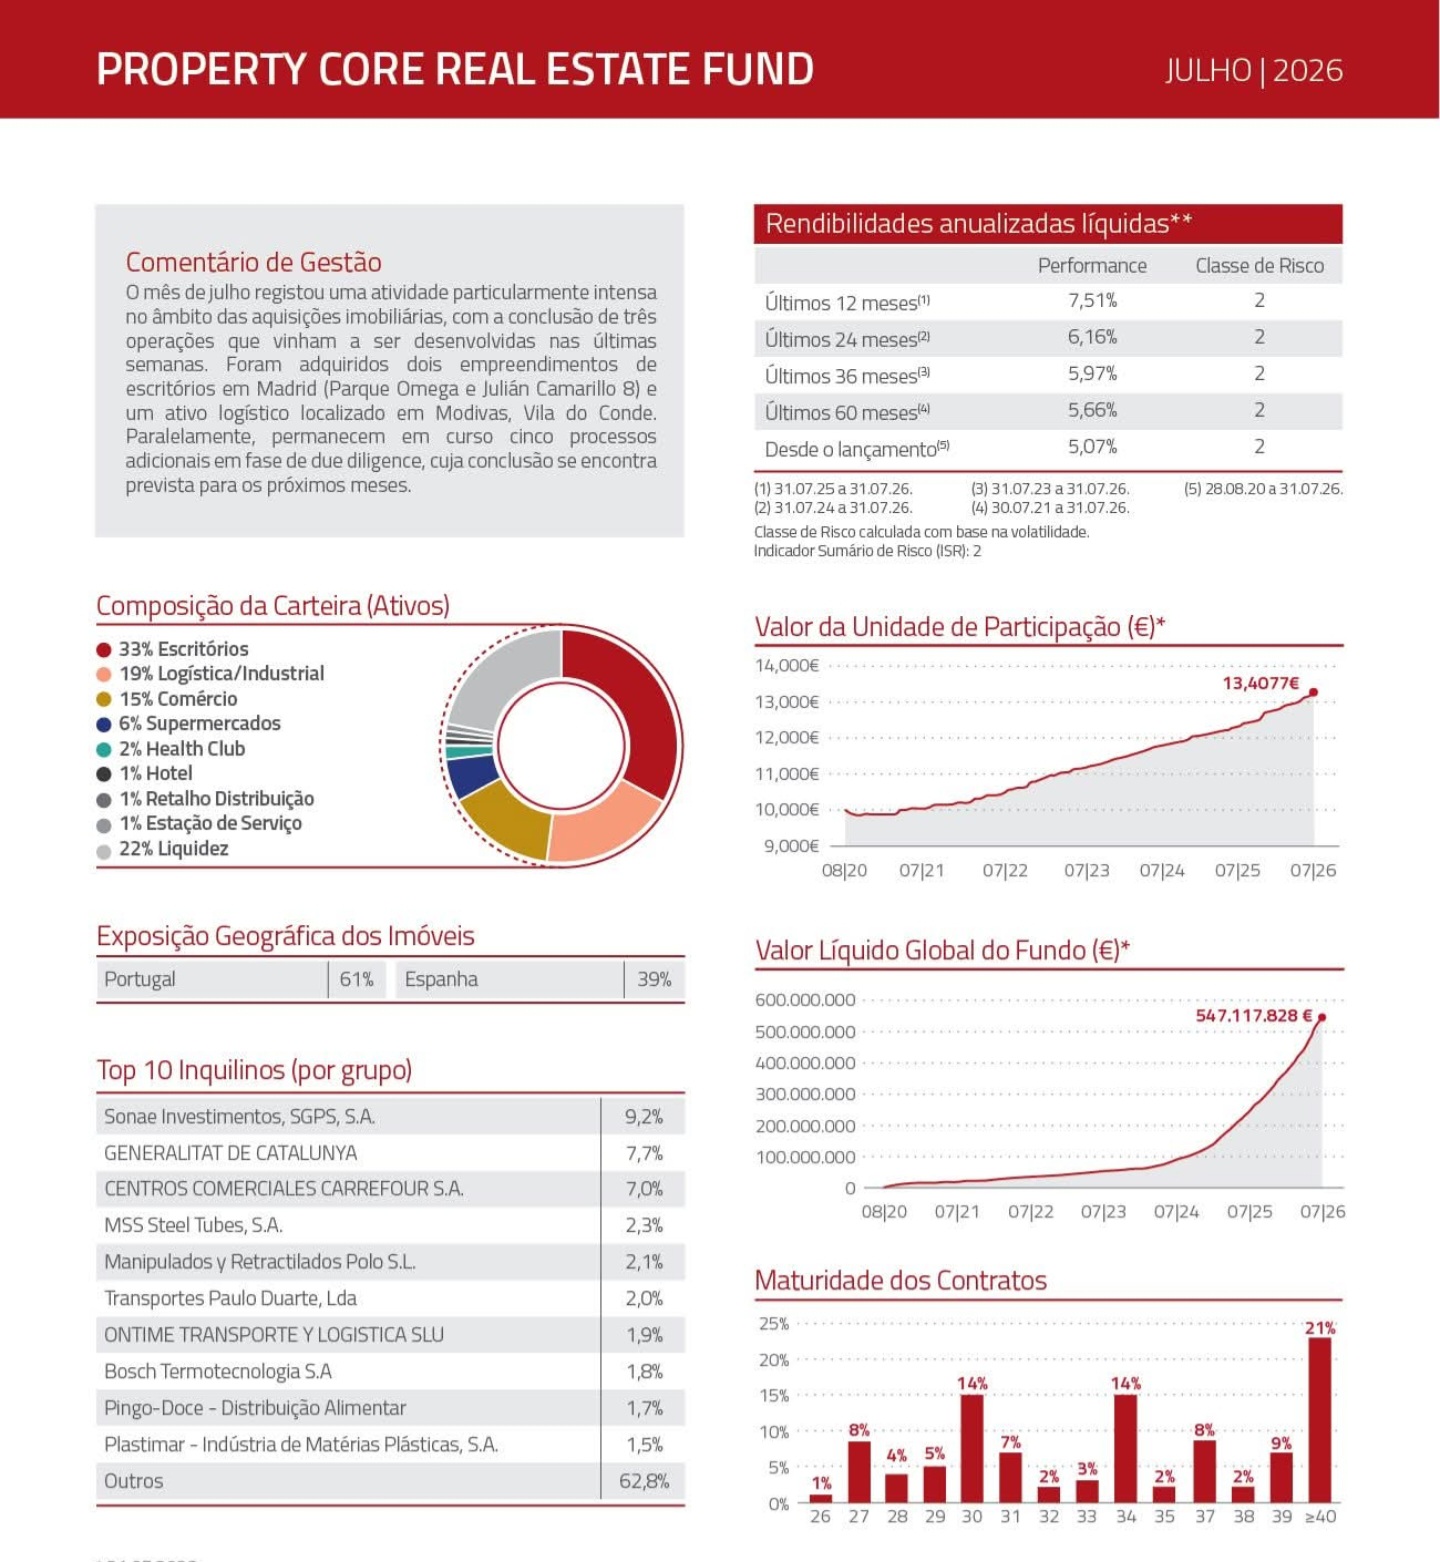
Tirado agora do LinkedIn

Anexos

  • Property .jpg
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏2
#5618
Tirado agora do LinkedIn
3 aquisições em julho e outras 5 em análise 😁
Que avancem com isso, pois 22% (120.000.000€) em liquidez é muito!

Era simpático os subscritores receberem (do Best ou Novobanco) estas atualizações por e-mail. Mas receber aqui do D@emoon já é muito bom 😉

Nota: também andam a ter este erro ocasionalmente?
SQL ERROR [ mysqli ]
Operation not permitted [2002]
An sql error occurred while fetching this page. Please contact an administrator if this problem persists.
[] [] [] []
#5619
Tirado agora do LinkedIn
3 aquisições em julho e outras 5 em análise 😁
Que avancem com isso, pois 22% (120.000.000€) em liquidez é muito!

Era simpático os subscritores receberem (do Best ou Novobanco) estas atualizações por e-mail. Mas receber aqui do D@emoon já é muito bom 😉

Nota: também andam a ter este erro ocasionalmente?
SQL ERROR [ mysqli ]
Operation not permitted [2002]
An sql error occurred while fetching this page. Please contact an administrator if this problem persists.
O Best tem o relatório no site, mas ainda está o de Junho, eu vou vendo por aí porque a Square partilha.

Sim de vez enquando também me está a aparecer esse erro se for pelo PC.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1

Entra com o teu nome e palavra-passe do fórum para responder.