Saltar para o conteúdo
Entrar
Fixo

Fundos de Investimento ( Mutual Funds - SICAV )

Iniciado por D@emoon · 3 de outubro de 2022 5 963 respostas 1 058 157 visitas

#5621
acho que me vou desfazer do meu
LU1279335027 Pictet - Robotics HR EUR
está a ficar montanha categoria especial 🙂
e daqui a dois meses aproximam-se as intercalares americanas
#5622
Por aqui penso que aplicou bem os descontos. Bateu quase tudo certo com as minha simulações e contas, uns 30€ de diferença. A diferença de valor com e sem o desconto da antiguidade era na ordem dos 3 dígitos. Mas eu já submeti a declaração tarde, já podiam ter corrigido isso. Não recebi nenhuma notificação.
Nos fundos portugueses como funciona a retenção? É retido 28 e depois no IRS é acertado ou o banco retém logo em face da antiguidade do fundo?
#5623
Nos fundos portugueses como funciona a retenção? É retido 28 e depois no IRS é acertado ou o banco retém logo em face da antiguidade do fundo?
Espero que o desconto seja feito logo na retenção, pois depois só se declara para englobar (somar aos salários). Se retivessem sempre 28%, quem não englobasse não tinha desconto.

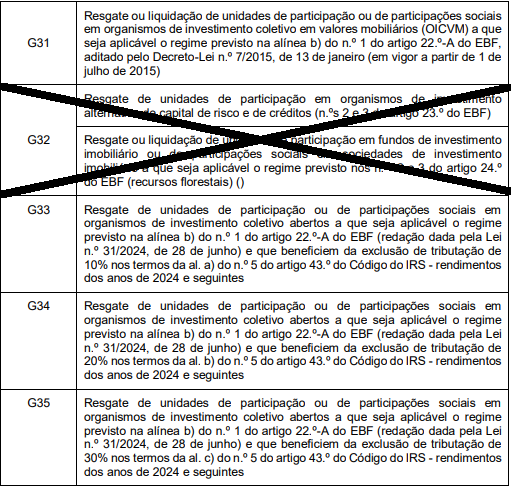
Para englobamento de resgate de fundos mobiliários, foram criados códigos diferenciados para cada nível de antiguidade. Isto porque a tabela não inclui datas de aquisição e realização (tinha sido mais fácil adicioná-las, digo eu).

Para englobamento de resgate de fundos imobiliários, não foi feito semelhante ajuste. Segundo a Square, aplica-se os mesmos descontos. Mas (conclusão minha) para já tal deve implicar reclamação à AT após retenção de 28%.
.

Anexos

  • CodigosFIM.png
[] [] [] []
🙏1
#5624
Nos fundos portugueses como funciona a retenção? É retido 28 e depois no IRS é acertado ou o banco retém logo em face da antiguidade do fundo?
Espero que o desconto seja feito logo na retenção, pois depois só se declara para englobar (somar aos salários). Se retivessem sempre 28%, quem não englobasse não tinha desconto.

Para englobamento de resgate de fundos mobiliários, foram criados códigos diferenciados para cada nível de antiguidade. Isto porque a tabela não inclui datas de aquisição e realização (tinha sido mais fácil adicioná-las, digo eu).

Para englobamento de resgate de fundos imobiliários, não foi feito semelhante ajuste. Segundo a Square, aplica-se os mesmos descontos. Mas (conclusão minha) para já tal deve implicar reclamação à AT após retenção de 28%.
.
Então os fundos imobiliários, quer englobes ou não, devem ser retidos os 28?
#5625
Nos fundos portugueses como funciona a retenção? É retido 28 e depois no IRS é acertado ou o banco retém logo em face da antiguidade do fundo?
Espero que o desconto seja feito logo na retenção, pois depois só se declara para englobar (somar aos salários). Se retivessem sempre 28%, quem não englobasse não tinha desconto.

Para englobamento de resgate de fundos mobiliários, foram criados códigos diferenciados para cada nível de antiguidade. Isto porque a tabela não inclui datas de aquisição e realização (tinha sido mais fácil adicioná-las, digo eu).

Para englobamento de resgate de fundos imobiliários, não foi feito semelhante ajuste. Segundo a Square, aplica-se os mesmos descontos. Mas (conclusão minha) para já tal deve implicar reclamação à AT após retenção de 28%.
.
Então os fundos imobiliários, quer englobes ou não, devem ser retidos os 28?
Bem feito 🙄, também será feita a retenção com desconto.

Caso depois queiras declarar para englobar é que atualmente não tens forma de indicar a antiguidade.
[] [] [] []
#5626
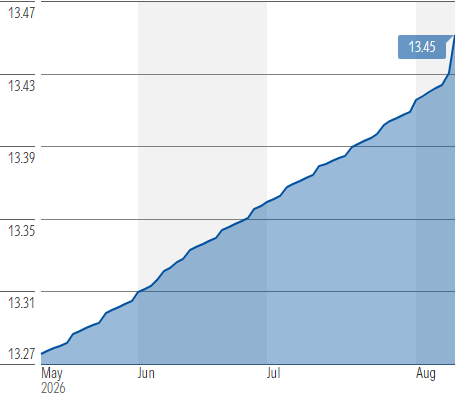
Em 2025 houve um pequeno salto de 0,32% a 14 agosto.
Este ano foi menos significativo
13,43 -> 13,45 = ~0,15%
Cerca de 10x a valorização diária base
.

Anexos

  • PropertyCore.png
[] [] [] []
🙏1
#5627


Bem feito 🙄, também será feita a retenção com desconto.

Caso depois queiras declarar para englobar é que atualmente não tens forma de indicar a antiguidade.
Deve-me estar a escapar alguma coisa, o resgate é anterior ao IRS, o banco não sabe se vais englobar ou não, se é retido logo pela antiguidade pra que é que se vai reclamar à AT?
#5628
Deve-me estar a escapar alguma coisa, o resgate é anterior ao IRS, o banco não sabe se vais englobar ou não, se é retido logo pela antiguidade pra que é que se vai reclamar à AT?
Resgatas unidades com 8+ anos e és logo (espero) sujeito a retenção de 28% sobre 70% (= 19,6%) da valorização. Se não queres englobar, assunto arrumado.

Se queres englobar, depois declaras sem conseguir indicar antiguidade e no processamento é considerado 100% da valorização. É neste caso que se precisará reclamar à AT.
[] [] [] []
#5629
Deve-me estar a escapar alguma coisa, o resgate é anterior ao IRS, o banco não sabe se vais englobar ou não, se é retido logo pela antiguidade pra que é que se vai reclamar à AT?
Resgatas unidades com 8+ anos e és logo (espero) sujeito a retenção de 28% sobre 70% (= 19,6%) da valorização. Se não queres englobar, assunto arrumado.

Se queres englobar, depois declaras sem conseguir indicar antiguidade e no processamento é considerado 100% da valorização. É neste caso que se precisará reclamar à AT.
Ok... Mas, e peço desculpa pela insistência, nunca me aconteceu englobar fundos PT, mas se englobar um fundo PT com 3 anos como é? O banco retém 28 à cabeça e o que faz a AT? Volta a cobrar mais 28 e depois reclama-se?
#5630
Deve-me estar a escapar alguma coisa, o resgate é anterior ao IRS, o banco não sabe se vais englobar ou não, se é retido logo pela antiguidade pra que é que se vai reclamar à AT?
Resgatas unidades com 8+ anos e és logo (espero) sujeito a retenção de 28% sobre 70% (= 19,6%) da valorização. Se não queres englobar, assunto arrumado.

Se queres englobar, depois declaras sem conseguir indicar antiguidade e no processamento é considerado 100% da valorização. É neste caso que se precisará reclamar à AT.
Ok... Mas, e peço desculpa pela insistência, nunca me aconteceu englobar fundos PT, mas se englobar um fundo PT com 3 anos como é? O banco retém 28 à cabeça e o que faz a AT? Volta a cobrar mais 28 e depois reclama-se?
Faz o acerto. Basicamente credita o que te reteve antecipadamente e depois engloba as mais-valias junto com o rendimento do agregado, o tal englobamento. Não te vai tributar 2x lol Já o fiz no passado quando tinha fundos nacionais.
🙏2
#5631
Ah ok não conhecia essa mecânica da AT de creditar e depois englobar. Eu tava a ver coisa como a AT ver o banco já reteve tá retido, claro que não funcionaria pq o englobamento pode mudar o escalão.
#5632
Ah ok não conhecia essa mecânica da AT de creditar e depois englobar. Eu tava a ver coisa como a AT ver o banco já reteve tá retido, claro que não funcionaria pq o englobamento pode mudar o escalão.
A AT processa a declaração com os rendimentos da categoria englobados. Se já tiveres em retenções na fonte pago mais do que o resultado apurado, recebes o excedente em reembolso. Semelhante ao que acontece com os salários e a retenção feita pelas entidades empregadoras.
[] [] [] []
🙏1
#5633
Não me recordo de ter sido referido no forum mas para quem tem conta no CA é mais uma opção de investimento no imobiliário.
Parece-me interessante para quem quer ter algum rendimento sem ter que vender UP.

É gerido pela Sierra IG.
O Fundo CA Mais Capital é apropriado para investidores profissionais e não profissionais à procura de estabilidade na valorização do investimento com baixo risco. É um Fundo de Investimento Imobiliário Aberto que visa o investimento num plano Pan-Europeu e com uma distribuição de rendimentos semestral, que apenas ocorrerá quando, patrimonialmente, se tenha apurado um resultado positivo passível de ser distribuído. A política de distribuição é flexível, permitindo receber os seus rendimentos semestralmente em numerário na sua conta DO ou reinvesti-los no Fundo, potenciando o crescimento do seu património.
https://www.creditoagricola.pt/particul ... is-capital
No 1º semestre a rentabilidade foi de 4,81%, considerando a valorização das UP e a distribuição de rendimentos.
#5634
Qual é o interesse desse produto face ao Property Core ou CA Património Crescente? Rende menos.
Distribui os dividendos, ok, mas pagam sempre 28%. Ao menos os outros 2 fundos comulativos, sempre se pode beneficiar da redução de tributação por antiguidade das UPs.

Nunca percebi bem o interesse em FI com distribuição, acho que é uma falsa sensação de que o dinheiro está a render, porque se "tira lucro" periodicamente, é parecido com os produtos tradicionais que pagam os juros de X em X tempo. No final de contas um fundo comulativo é sempre mais interessante no longo prazo e nada impede que se façam pequenos resgates também, para simular uma distribuição de dividendos.
#5635
Qual é o interesse desse produto face ao Property Core ou CA Património Crescente? Rende menos.
Distribui os dividendos, ok, mas pagam sempre 28%. Ao menos os outros 2 fundos comulativos, sempre se pode beneficiar da redução de tributação por antiguidade das UPs.

Nunca percebi bem o interesse em FI com distribuição, acho que é uma falsa sensação de que o dinheiro está a render, porque se "tira lucro" periodicamente, é parecido com os produtos tradicionais que pagam os juros de X em X tempo. No final de contas um fundo comulativo é sempre mais interessante no longo prazo e nada impede que se façam pequenos resgates também, para simular uma distribuição de dividendos.
Rende menos? 4,81% em 6 meses, anualizado dá 9,6%.
Vale o que vale, só tem 6 meses de vida. Parece-me prematuro avaliar o desempenho de um veiculo de investimento pelos primeiros 6 meses ou ano.
Vai ver a rentabilidade do Property no 1º ano (2021) e compara com CA Patrimonio, o que dirias?

Ser interessante ou não depende da estrategia e objectivos de cada um. Não é interessante para ti será interessante para outros.
Ainda bem que há possibilidade de escolha.
#5636
Qual é o interesse desse produto face ao Property Core ou CA Património Crescente? Rende menos.
Distribui os dividendos, ok, mas pagam sempre 28%. Ao menos os outros 2 fundos comulativos, sempre se pode beneficiar da redução de tributação por antiguidade das UPs.

Nunca percebi bem o interesse em FI com distribuição, acho que é uma falsa sensação de que o dinheiro está a render, porque se "tira lucro" periodicamente, é parecido com os produtos tradicionais que pagam os juros de X em X tempo. No final de contas um fundo comulativo é sempre mais interessante no longo prazo e nada impede que se façam pequenos resgates também, para simular uma distribuição de dividendos.
Em fundos mais voláteis, há o risco de vender UPs quando estão desvalorizados. Nestes da Square, a evolução "tranquila" não tem tido esse problema, mas a demora no resgate não os torna próprios para imprevistos.

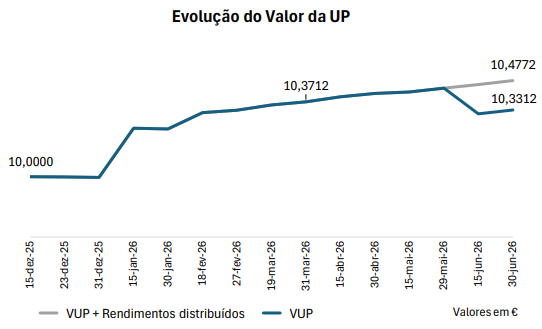
Percebo a opção por distributivos quando se necessita de complementar salário ou pensão para suportar despesas. Para reinvestir, é pouco eficiente, só se reinveste 72% (quando não se engloba).

Há quem não goste de vender unidades e prefira receber rendimento periódico. Eu prefiro pagar o mínimo de IRS e obter o máximo de rendimento líquido. Não me irão convencer a mudar, nem eu a eles 🙂

Um gráfico da ficha mensal ilustra bem o que o Virtua explicou há uns tempos. Como o valor do dividendo (tributado a 28%) é descontado ao da unidade (valorização tributada a 19,6% após 8 anos).

Anexos

  • UPdistributivo.png

Editado 13 de agosto de 2026, 12:03

[] [] [] []
#5637

Percebo a opção por distributivos quando se necessita de complementar salário ou pensão para suportar despesas.
Ou para quem viva só dos rendimentos (sem salários e pensões). Para 24 mil €/ano, englobando, a taxa de IRS real em 2025 foi de 18,8%.
#5638

Percebo a opção por distributivos quando se necessita de complementar salário ou pensão para suportar despesas.
Ou para quem viva só dos rendimentos (sem salários e pensões). Para 24 mil €/ano, englobando, a taxa de IRS real em 2025 foi de 18,8%.
Se o objetivo é pagar o mínimo de IRS, o ideal é suportar esse IRS inferior sobre apenas 70% do rendimento da venda de unidades com 8+ anos. Irá suportar muito menos, para o mesmo valor "na mão", porque grande parte do que obtém do resgate é capital não tributado.

Editado 13 de agosto de 2026, 12:11

[] [] [] []
#5639

Um gráfico da ficha mensal ilustra bem o que o Virtua explicou há uns tempos. Como o valor do dividendo (tributado a 28%) é descontado ao da unidade (valorização tributada a 19,6% após 8 anos).
Até ao dia que a legislação muda... 🙂
A legislação que permite pagar menos IRS em função do tempo em que se tem os ativos é de 2024, não sabemos quanto tempo vai estar em vigor.
#5640

Um gráfico da ficha mensal ilustra bem o que o Virtua explicou há uns tempos. Como o valor do dividendo (tributado a 28%) é descontado ao da unidade (valorização tributada a 19,6% após 8 anos).
Até ao dia que a legislação muda... 🙂
A legislação que permite pagar menos IRS em função do tempo em que se tem os ativos é de 2024, não sabemos quanto tempo vai estar em vigor.
E porque pode vir a mudar, não se planeia com base no que se conhece agora? Se é por aí, a tributação de dividendos também pode vir a piorar.

De qualquer forma, o IRS suportado sobre 10000€ de dividendos vs 10000€ de resgate composto por 50% capital + 50% valorização é muito diferente.
[] [] [] []

Entra com o teu nome e palavra-passe do fórum para responder.