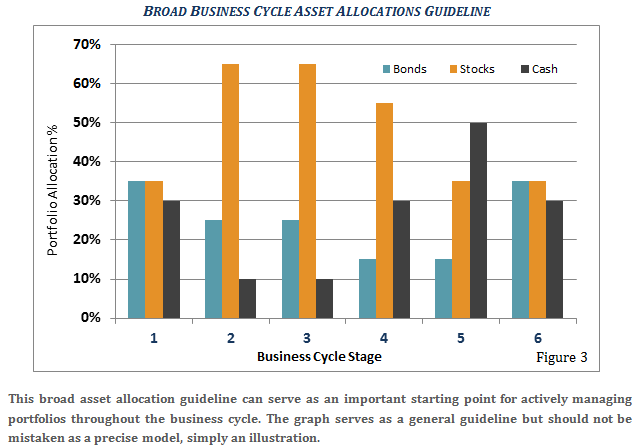
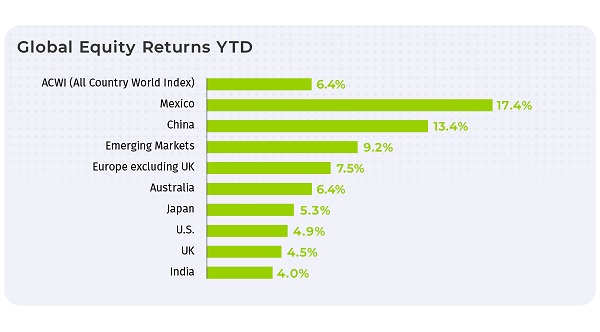
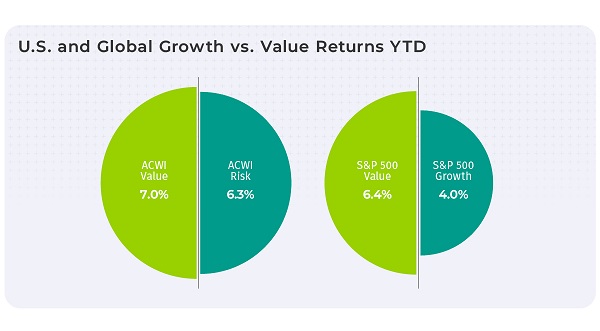
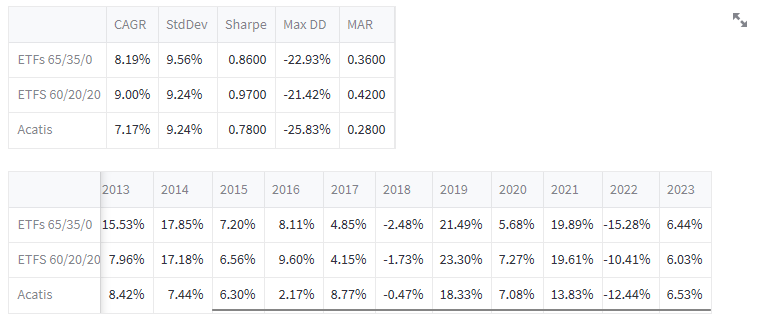
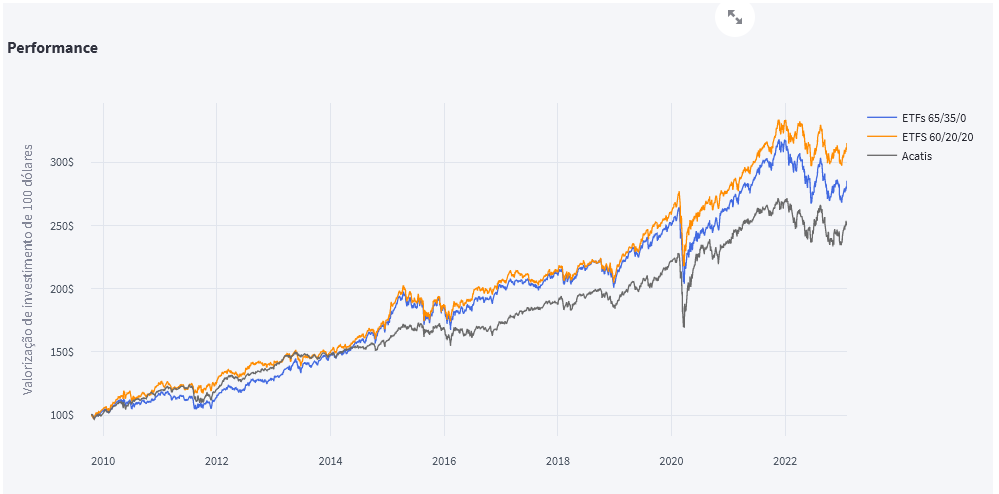
A melhor carteira possivél é aquela que antecipa os ciclos de mercado. Isto é o sonho de qq investidor.Não recomendo ng começar uma carteira 80 ou 100% acções com um horizonte 3-5 anos. Dito isto acho que nesse horizonte é uma coin-toss. Não faço ideia. É possível que uma carteira 100% S&P 500 tenha uma maior rentabilidade mas menor sharpe, se tivesse que fazer uma aposta.Uma carteira 80-20 comecada a 2023, com horizonte 3-5 anos, terá performance inferior a uma 100% S&P500.
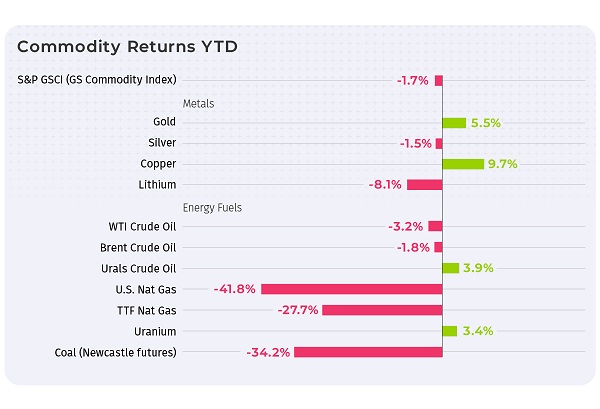
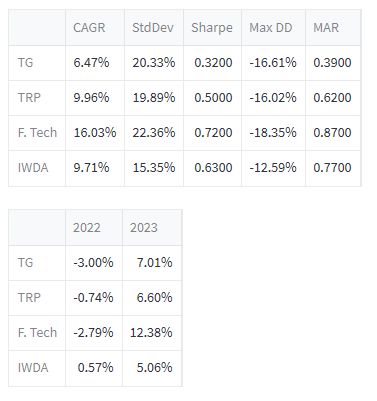
Em relação ao backtest desde 1971 (data escolhida por causa do fim do acordo de Bretton Woods) o maior sharpe, fruto de um muito menor desvio padrão e um maior MAR (fruto de um max drawdown significativamente menor) era o que queria focar. Como disseste, e bem, os anos '70 foram maus para equity mas por outro lado foram espetaculares para ouro. Começando em 1980 a história é outra porque não é normal o ouro ter rentabilidade maior que o S&P (mas mesmo assim 80/20 S&P/ouro tem maior sharpe).
Uma carteira, independemente de ter ouro ou ETF, ou accoes ou ou ou.... é aquela que roda as classes de activos investidos, dependendo do ciclo de mercado.
Um investiro ao ter a capacidade de ver qual o próximo passo do mercado: por exemplo vende as accões todas e entra em shorts/longs comodities (café, gas natural, ...).
Ditto, não há perfeicão nos timings.